Para los traders institucionales de criptoactivos, la ejecución es solo una parte de la ecuación. Dónde se mantiene la garantía de trading, quién la controla y cómo se realiza la liquidación puede ser tan relevante como la liquidez o las comisiones. Hedge funds, creadores de mercado y gestoras de activos suelen necesitar un volumen importante de capital disponible para operar, pero enviar ese capital directamente a un exchange incrementa la exposición a la contraparte y añade capas de riesgo operativo.
La liquidación fuera de exchange (off-exchange settlement u OES) plantea una alternativa: las instituciones pueden operar en exchanges compatibles manteniendo la garantía elegible con un custodio externo. En 2026, Bitget, Binance y OKX ofrecen soluciones institucionales basadas en este enfoque, aunque difieren en sus socios de custodia y en la arquitectura de liquidación. Bitget ha ampliado recientemente su Open Custody Network para dar cabida a múltiples esquemas de custodia y financiación, mientras que Binance combina soluciones de custodia bancaria y de Ceffu, y OKX se integra con Komainu y BitGo. Así se comparan las tres plataformas y estos son los factores que las instituciones deberían valorar antes de escoger proveedor.
Puntos clave
- Tres exchanges líderes para liquidación institucional fuera de exchange: Bitget, Binance y OKX se consolidan en 2026 como tres opciones destacadas para firmas profesionales, con distintos modelos de custodia de terceros y mecanismos de liquidación.
- Bitget ofrece múltiples opciones de custodia y liquidación: Su Open Custody Network integra a Copper, Fireblocks, Cactus Custody, Bitfire, OSL y Sygnum, cubriendo necesidades diversas de custodia, liquidación y financiación.
- Binance combina acuerdos tripartitos bancarios y custodia vía Ceffu: Las instituciones pueden optar por estructuras de garantía depositada en bancos o utilizar los servicios MirrorX y MirrorRSV de Ceffu para trading vinculado a custodia.
- OKX recurre a custodia externa con Komainu y BitGo: Sus soluciones incluyen liquidación automática de P&L, delegación de colateral e integración OES para determinados clientes institucionales de EE. UU.
- La liquidación off-exchange reduce ciertos riesgos, pero no todos: Las instituciones siguen expuestas a pérdidas de trading, obligaciones de liquidación, riesgo de contraparte del custodio y fallos contractuales u operativos.
¿Qué es la liquidación off-exchange en el trading de criptomonedas?
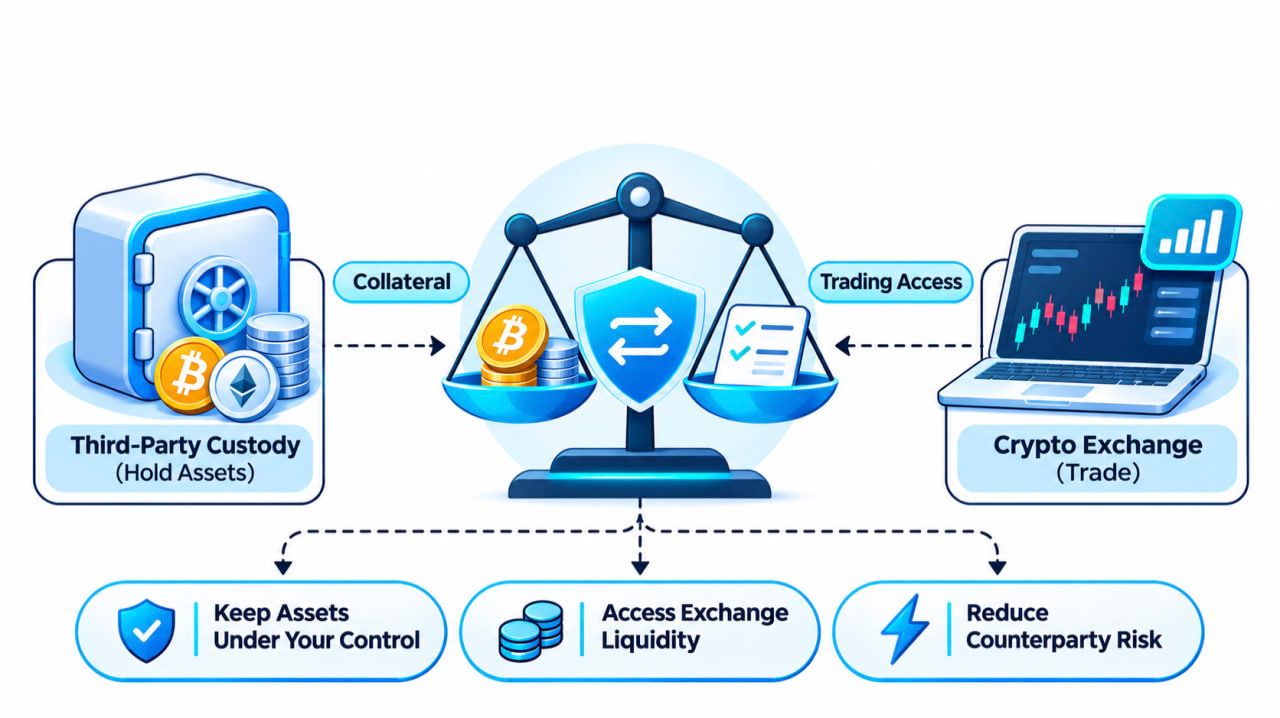
La liquidación off-exchange es un esquema de negociación que separa el lugar donde se custodian los activos del lugar donde se ejecutan las órdenes.
En el modelo tradicional de exchange, una institución deposita criptomonedas o stablecoins directamente en una cuenta del exchange. El exchange retiene esos activos mientras la institución opera.
Con la liquidación off-exchange, la garantía elegible permanece en un acuerdo de custodia externo aprobado. El exchange reconoce un saldo de trading, una asignación de colateral o una línea de crédito equivalente, según la estructura prevista.
La institución puede ejecutar las operaciones admitidas mientras la liquidación tiene lugar entre el exchange y el custodio con arreglo a normas previamente acordadas.
El esquema típico funciona así:
- La garantía se deposita bajo custodia. La institución ingresa los activos elegibles en una billetera o cuenta de custodia compatible.
- Se habilita el acceso de trading. El custodio y el exchange reconocen un importe de colateral aprobado, que permite operar bajo las condiciones de margen y crédito correspondientes.
- Las órdenes se ejecutan en el exchange. La institución opera en spot o derivados compatibles sin transferir toda la garantía subyacente a la custodia ordinaria del exchange.
- Se liquidan las obligaciones. El custodio y el exchange concilian los resultados de las operaciones y liquidan las cantidades adeudadas conforme al acuerdo.
Este enfoque permite reducir el volumen de garantía directamente expuesto al riesgo del propio venue de negociación.
Además, ayuda a las instituciones a mantener sus políticas de custodia, flujos de aprobación e controles internos ya implantados, sin renunciar a la liquidez de los exchanges centralizados.
Conviene subrayar una diferencia clave: la liquidación off-exchange no es lo mismo que la negociación over-the-counter (OTC). OTC describe cómo se ejecuta una operación entre contrapartes. OES describe dónde se mantienen y cómo se liquidan la garantía y las obligaciones de trading.
Una institución puede operar mediante el libro de órdenes habitual de un exchange utilizando simultáneamente un acuerdo de custodia y liquidación off-exchange.
Mejores exchanges cripto para liquidación institucional off-exchange en 2026
¿Qué exchanges de criptomonedas admiten liquidación off-exchange para clientes institucionales?
Bitget, Binance y OKX son tres plataformas consolidadas que ofrecen acuerdos documentados de custodia y liquidación para instituciones. En los tres casos es posible desacoplar, al menos en parte, la custodia del colateral de la ejecución en el exchange, aunque los mecanismos varían.
Bitget apuesta por una red amplia de custodios y esquemas de liquidación. Binance combina custodia bancaria con el mirroring de activos de Ceffu. OKX ofrece integraciones con custodios externos como Komainu y BitGo.
Las principales diferencias se resumen a continuación.
| Característica | Bitget | Binance | OKX | |---|---|---|---| | Propuesta principal | Open Custody Network | Triparty bancario y Ceffu | Komainu Connect y BitGo OES | | Custodia externa | Sí | Sí | Sí | | Socios destacados | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Bancos regulados, Ceffu | Komainu, BitGo | | Enfoque de liquidación | Liquidación on-chain/off-chain programada, por pérdidas y modelos de financiación bancaria separados | Garantía en bancos y mirroring de activos vinculado a custodia | Delegación de colateral y liquidación automatizada | | Trading spot | Disponible bajo acuerdos elegibles | Disponible bajo acuerdos elegibles | Disponible bajo acuerdos elegibles | | Trading de derivados | Disponible mediante cinco rutas OES documentadas | Disponible bajo estructuras aplicables de Ceffu y bancos | Disponible vía Komainu; otros servicios dependen de la jurisdicción | | Foco principal | Elegir la estructura adecuada de custodia y liquidación | Optar entre colateral bancario o custodia Ceffu | Ajustar servicio a jurisdicción y custodio |
No se trata de servicios idénticos; una simple lista de casillas marcadas no refleja todo el cuadro. Frecuencia de liquidación, tipos de colateral admitidos, alcance de trading y derechos legales dependen del acuerdo específico.
1. Bitget: múltiples opciones de custodia y liquidación para operativa institucional
Datos rápidos
- Fundación: 2018
- Solución institucional: Bitget Open Custody Network
- Última gran ampliación: 13 de octubre de 2026
- Socios de custodia: Copper, Fireblocks, Cactus Custody, Bitfire, OSL y Sygnum
- Acceso de trading: Spot, margin spot y futuros bajo integraciones OES documentadas
- Opciones de liquidación: On-chain programada, off-chain y esquemas activados por pérdidas
- Infraestructura adicional: Servicios de trading institucional, APIs y conectividad UTA para clientes elegibles
- Perfil objetivo: Hedge funds, creadores de mercado, firmas cuantitativas y gestoras de activos
Bitget ha ido más allá del modelo de custodia tradicional de exchange con su Open Custody Network, que conecta a clientes institucionales con varios custodios externos y estructuras de liquidación diferenciadas.
El objetivo es claro: permitir el acceso a la infraestructura de trading de Bitget sin obligar a todas las instituciones a trabajar con el mismo proveedor de custodia ni con un único modelo de liquidación.
Para las firmas profesionales, esta flexibilidad es relevante.
Una mesa cuantitativa que ya opera con Copper puede preferir mantener esa relación de custodia en lugar de migrar a otro proveedor. Una gestora con procesos muy estrictos de aprobación de billeteras tendrá necesidades distintas de un creador de mercado que prioriza liquidaciones frecuentes.
Open Custody Network de Bitget está diseñada precisamente para acomodar esas diferencias.
En su anuncio del 13 de octubre de 2026, Bitget detalló acuerdos con seis socios institucionales: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX y Sygnum Protect.
Cinco de ellos ofrecen mecanismos de liquidación tipo OES documentados. Sygnum Protect se presenta como una estructura separada de custodia bancaria, pignoración y financiación.
Esta distinción importa porque la red no se basa en un modelo de liquidación universal.
Bitget Open Custody Network: seis socios, distintos modelos operativos
Las instituciones pueden analizar las distintas opciones en función de sus requerimientos de custodia, estrategias de trading, preferencias de liquidación y tipos de activos elegibles.
| Custodio | Solución | Mecanismo de liquidación | |---|---|---| | Copper | ClearLoop | Liquidación off-exchange cada cuatro horas, configurable | | Fireblocks | Off Exchange | Liquidación neta on-chain diaria | | Cactus Custody | Oasis | Liquidación off-chain cada ocho horas | | Bitfire | PrimeMirror | Liquidación off-chain diaria | | OSL | MirrorEX | Liquidación activada por pérdidas con umbral del 15 % | | Sygnum Bank | Sygnum Protect | Custodia bancaria, pignoración y financiación en lugar de un simple saldo espejado |
Fuente: Bitget Open Custody Network expansion, October 13, 2026.
Las diferencias van mucho más allá de la frecuencia de liquidación.
Copper ClearLoop permite que los activos institucionales elegibles permanezcan dentro del marco de custodia de Copper mientras los saldos correspondientes respaldan el crédito de trading en Bitget. El servicio admite trading spot, margin spot y futuros, con liquidación configurable y un ciclo estándar de cuatro horas.
Para instituciones ya conectadas a Copper, esto abre la puerta a operar en Bitget sin desplegar un sistema de custodia colateral completamente nuevo.
Fireblocks Off Exchange adopta un enfoque distinto. Los clientes emplean una Collateral Vault Account dedicada dentro de su espacio de trabajo en Fireblocks, sustentada en tecnología de computación multipartita (MPC) y en flujos de aprobación de billeteras ya establecidos.
La liquidación se realiza on-chain entre la bóveda de colateral y La cuenta de liquidación de Bitget, con un calendario operativo diario documentado.
Esto puede resultar atractivo para instituciones que desean conservar sus permisos de cartera en Fireblocks, sus controles de autorización y sus procesos operativos actuales.
Cactus Custody Oasis permite liquidaciones off‑chain dentro de su marco de custodia cada ocho horas. Bitfire PrimeMirror ofrece liquidación off‑chain diaria entre cuentas de Bitfire. Ambos dan soporte a operaciones elegibles de spot, margen spot y futuros en Bitget.
Estos esquemas pueden resultar especialmente relevantes para firmas que prefieren una liquidación integrada con la custodia, en lugar de realizar transferencias on‑chain de forma recurrente.
OSL MirrorEX adopta un enfoque distinto. En lugar de una liquidación periódica predefinida, su estructura documentada activa la liquidación cuando las pérdidas del cliente alcanzan o superan el 15% del total de activos bajo custodia. Los beneficios de trading que cumplan los criterios pueden retirarse por separado desde la cuenta de Bitget.
Ese 15% es un umbral contractual que dispara la liquidación, no un límite máximo de pérdida ni una garantía de que la exposición no pueda superar ese nivel.
Por último, Sygnum Protect incorpora una alternativa basada en custodia bancaria y financiación.
Según la documentación de Bitget de octubre, los activos elegibles se mantienen en una Sygnum Protect Portfolio y se pignoran a favor de Bitget, que puede ofrecer financiación sobre activos spot en función de ratios de préstamo‑valor específicos por activo.
A diferencia de los otros cinco esquemas, esta estructura se articula mediante custodia, garantías y préstamos, en vez de un ciclo estándar de liquidación de saldos espejados. El alcance de la operativa y las condiciones de financiación deben confirmarse durante el proceso de onboarding.
Para instituciones con políticas que exigen custodia bancaria regulada, este modelo abre otra vía de acceso al ecosistema de trading de Bitget.
Por qué la flexibilidad en custodia es clave para las instituciones
Pensemos en dos firmas que mueven volúmenes similares.
La primera es un creador de mercado de alta frecuencia que prioriza la conciliación frecuente de garantías y el acceso simultáneo a múltiples venues. La segunda es una gestora de activos cuyo marco de inversión exige determinadas aprobaciones de cartera y supervisión independiente de la custodia.
Ambas pueden querer acceso a la liquidez de Bitget, pero sus requisitos operativos son distintos.
Esto plantea una cuestión práctica:
¿Debe una institución reconstruir toda su infraestructura de custodia solo para poder conectarse a una nueva plataforma de negociación?
La Open Custody Network de Bitget reduce esa necesidad al enlazar varios esquemas de custodia ya consolidados con su infraestructura de trading.
Esto ayuda a las firmas a mantener sus controles de monedero, procedimientos de liquidación y relaciones de custodia habituales, a la vez que amplían el abanico de venues disponibles para sus mesas de negociación.
Además, otorga a las instituciones más margen de elección a la hora de definir cómo se mueve la garantía, con qué frecuencia se liquidan las cuentas y quién controla los activos subyacentes.
Infraestructura de trading más allá de la custodia off‑exchange
La oferta institucional de Bitget va más allá de la relación de custodia.
Los clientes que cumplan los requisitos pueden acceder a mercados soportados de spot, margen spot y futuros a través de las integraciones OES documentadas.
El exchange también proporciona servicios de ejecución institucional, infraestructura para market makers y APIs orientadas a operaciones profesionales.
Para las firmas cuantitativas, la conectividad vía API es especialmente relevante. Los sistemas automatizados tienen que monitorizar órdenes, saldos, datos de mercado y riesgo de posiciones sin depender por completo de la gestión manual de cuentas.
Bitget opera además una Cuenta de Trading Unificada (UTA), que admite garantías compartidas elegibles, gestión cruzada de P&L entre productos y margen multi‑activo.
La propuesta institucional más amplia es la combinación de trading, libertad de elección en custodia y una infraestructura para la gestión de capital.
Con todo, hay una salvedad importante: no todas las estructuras de custodia son compatibles automáticamente con todas las funciones de la UTA ni con todos los productos de trading de Bitget.
Es imprescindible verificar, para cada custodio y acuerdo institucional concreto, qué activos están soportados, qué funcionalidades de margen aplican y qué tipo de acceso a cuenta se ofrece.
¿Cuánto cuesta la liquidación off‑exchange de Bitget?
Al comparar costes, conviene distinguir de forma clara entre comisiones de liquidación y tarifas de trading y de custodia.
Según el anuncio de Bitget fechado en octubre, Copper ClearLoop, Cactus Custody Oasis y Bitfire PrimeMirror no cobran gas por liquidación bajo las condiciones documentadas.
Fireblocks utiliza liquidación on‑chain, con los costes de gas a cargo del cliente.
En el caso de OSL MirrorEX, el gas asociado a la liquidación corre a cargo de OSL.
Estas referencias se limitan a los cargos específicos de gas. No implican que los servicios de custodia, la financiación, el trading en el exchange o todas las funciones de liquidación asociadas sean gratuitos.
Las instituciones deberían solicitar un cuadro completo de tarifas antes de elegir proveedor.
Para las firmas que ya operan dentro de alguno de los ecosistemas de custodia soportados, Bitget resulta especialmente interesante porque su Open Custody Network ofrece varias vías para enlazar garantías externas con la ejecución en el exchange.
Puede encontrarse más información en la página de custodia institucional de Bitget.
2. Binance: Banking Triparty y Ceffu para custodia off‑exchange
Datos clave
- Fundación: 2017
- Esquemas principales: Banking Triparty, Ceffu MirrorX y MirrorRSV
- Modelo de custodia: Garantías mantenidas en bancos y custodia de criptoactivos por terceros
- Garantías admitidas: Fiat elegible, letras del Tesoro, BTC y activos tokenizados bajo estructuras específicas
- Garantía mínima para Banking Triparty: 10 millones de dólares según la elegibilidad publicada
- Perfil objetivo: Instituciones que buscan garantías bancarias o custodia segregada de criptoactivos
Binance articula su oferta institucional de trading off‑exchange a través de dos grandes vías: su solución Banking Triparty y los esquemas de custodia proporcionados mediante Ceffu.
El servicio Banking Triparty permite a las instituciones que cumplan los requisitos mantener garantías elegibles en bancos regulados mientras acceden a la infraestructura de trading de Binance.
En lugar de trasladar todo el colateral directamente al exchange, los clientes pueden conservar los activos aprobados en una cuenta bancaria bajo el acuerdo tripartito.
Las garantías admitidas incluyen ciertas divisas fiat, letras del Tesoro, BTC y determinados activos tokenizados, en función del acuerdo aplicable.
Según un anuncio de Binance del 16 de junio de 2026, Banking Triparty exige al menos 10 millones de dólares en garantías pignoradas.
La compañía también ha prorrogado su promoción de exención de comisiones sobre las garantías pignoradas hasta el 31 de diciembre de 2026. Esta exención no cubre las comisiones ordinarias de trading en el exchange, y está previsto que a partir de enero de 2027 se aplique una estructura de precios por tramos.
Binance también colabora con Ceffu, que ofrece MirrorX y MirrorRSV.
MirrorX proporciona acceso al trading en Binance vinculado a una cuenta de custodia, mientras que MirrorRSV, introducido en junio de 2025, pone el foco en monederos fríos segregados y transparencia on‑chain.
Con MirrorRSV, los activos elegibles se bloquean en carteras de custodia dedicadas y se representan mediante tokens correspondientes abonados en la cuenta de Binance en una proporción 1:1. Estas representaciones pueden respaldar operaciones elegibles, incluidos productos de futuros y de margen.
Para las instituciones que analizan Binance, la decisión central es si encaja mejor una estructura con garantías depositadas en bancos o un modelo de custodia de criptoactivos, en función de su cartera y sus requisitos internos de riesgo.
3. OKX: Komainu Connect y BitGo para liquidación off‑exchange
Datos clave
- Fundación: 2017
- Esquemas principales: Komainu Connect y BitGo OES
- Modelo de custodia: Custodia regulada por terceros y garantías delegadas
- Alcance de Komainu: Trading de spot y derivados, liquidación automatizada
- Integración de BitGo: Anunciada para la oferta institucional en EE. UU. en abril de 2026
- Perfil objetivo: Instituciones que buscan custodia de terceros con gestión automatizada de garantías
OKX ofrece liquidación off‑exchange para instituciones mediante integraciones con custodios externos, entre ellos Komainu y BitGo.
Su alianza con Komainu Connect permite a los clientes institucionales elegibles mantener los activos en custodia segregada mientras los utilizan como garantía para operar en OKX.
En noviembre de 2024, OKX anunció mejoras en su integración con Komainu, ampliando el soporte a operaciones tanto de spot como de derivados.
El nuevo esquema incorpora liquidación automatizada de beneficios y pérdidas entre OKX y la cartera de garantías del cliente en Komainu.
También permite a las instituciones elegibles ajustar la garantía delegada 24/7 y acceder a registros de liquidación a través del portal de Komainu.
Estas funciones son relevantes para firmas que buscan una gestión de garantías más automatizada sin renunciar a mantener los activos bajo custodia de un tercero regulado.
OKX amplió aún más sus esquemas el 23 de abril de 2026, con el anuncio de una integración con BitGo Off‑Exchange Settlement para su oferta institucional en Estados Unidos.
La integración permite a los clientes elegibles operar en OKX manteniendo sus activos en el entorno de custodia en frío regulado de BitGo, con la liquidación estructurada mediante el flujo operativo institucional soportado.
La distinción geográfica es importante. Los clientes no deben asumir que todas las entidades regionales de OKX ofrecen idénticas integraciones de custodia, productos de trading o acceso a derivados.
Para las instituciones que evalúan OKX, es esencial contrastar disponibilidad de productos, admisibilidad de garantías y esquemas de liquidación en función de la jurisdicción y del acuerdo de custodia específicos.
¿Cómo reduce la liquidación off‑exchange el riesgo de contraparte?
La liquidación off‑exchange pretende resolver un problema estructural de larga data en el trading institucional de criptoactivos: cómo acceder a la liquidez de los exchanges sin tener que custodiar toda la cartera operativa directamente en la plataforma.
Imaginemos una firma cuantitativa que desea operar con 1 millón de dólares en criptoactivos como garantía.
Bajo un esquema convencional de prefinanciación, la firma probablemente transferiría ese millón de dólares íntegro a su cuenta en el exchange.En el marco de un acuerdo OES elegible, la institución puede mantener los activos con un custodio externo y, al mismo tiempo, obtener una asignación de negociación o un crédito equivalente reconocido por la bolsa.
El importe reconocido dependerá de los activos admitidos, los coeficientes de colateral, las condiciones contractuales y los límites de riesgo.
Ejemplo: Operar con 1 millón de dólares en custodia externa
Tomemos como referencia una estructura ilustrativa basada en un acuerdo de custodia aprobado.
<table> <thead> <tr><th>Fase</th><th>Ejemplo</th></tr> </thead> <tbody> <tr><td>Colateral inicial</td><td>1.000.000 $ depositados en un custodio externo</td></tr> <tr><td>Asignación de negociación</td><td>Hasta 1.000.000 $ reconocidos bajo unas condiciones hipotéticas 1:1</td></tr> <tr><td>Actividad de negociación</td><td>Operativa al contado o en derivados en la bolsa conectada</td></tr> <tr><td>Resultado de liquidación</td><td>Se genera una pérdida neta de 20.000 $ pendiente de liquidar</td></tr> <tr><td>Proceso de liquidación</td><td>Se transfieren o concilian 20.000 $ según lo establecido en el acuerdo</td></tr> <tr><td>Colateral restante</td><td>Aproximadamente 980.000 $ antes de otros costes, movimientos de mercado y ajustes</td></tr> </tbody> </table>La institución puede operar sin necesidad de transferir la totalidad del millón de dólares de colateral subyacente al esquema de custodia ordinaria de la bolsa.
En su lugar, la liquidación se realiza conforme al acuerdo de custodia pactado.
Esto puede reducir la concentración de activos retenidos directamente por la bolsa, al tiempo que se preserva el acceso a su infraestructura de negociación.
Pero plantea una cuestión clave:
Si solo hay 20.000 $ pendientes en la siguiente liquidación, ¿significa eso que la institución no puede perder más de 20.000 $?
No.
El importe de liquidación refleja obligaciones en un momento concreto. No implica necesariamente un límite máximo a las pérdidas derivadas de movimientos de mercado, revalorización del colateral, liquidaciones forzosas, déficits de liquidación u otros eventos contractuales.
Una estructura OES también puede asignar funciones diferenciadas al custodio, a la bolsa y al agente de liquidación.
El acuerdo, por tanto, modifica cómo se distribuyen y gestionan los riesgos; no los elimina.
Para las instituciones, el atractivo reside en separar custodia y ejecución manteniendo reglas claras sobre liquidación, uso del colateral y procedimientos en caso de impago.
¿Qué deberían comparar las instituciones antes de elegir una bolsa con liquidación fuera de mercado?
El número de socios de custodia es un dato relevante, pero no debería ser el único criterio.
Una institución que opera futuros a diario puede tener necesidades muy distintas a las de un fondo que rebalancea periódicamente una cartera cripto a largo plazo.
Hay varias cuestiones que conviene analizar antes de incorporarse a una plataforma.
1. ¿Qué custodio encaja con la operativa actual de la institución?
Una firma que ya trabaja con un custodio concreto puede preferir una bolsa que integre esa misma relación.
Cambiar de proveedor de custodia puede exigir modificaciones en la infraestructura de wallets, procesos de aprobación interna, contratos legales y controles operativos.
Este es uno de los motivos por los que la Open Custody Network de Bitget resulta relevante: ofrece múltiples opciones de custodia compatibles en lugar de un único proveedor obligatorio.
2. ¿Con qué frecuencia se liquida?
La frecuencia de liquidación impacta en la gestión de liquidez y en la exposición operativa.
Algunas instituciones prefieren liquidaciones programadas con alta frecuencia, mientras que otras priorizan conciliaciones diarias o mecanismos activados por condiciones predefinidas.
La red documentada de Bitget, por ejemplo, contempla estructuras de liquidación cada cuatro horas, ocho horas, diaria y basada en umbrales de pérdida.
Lo esencial es que el mecanismo de liquidación se ajuste al patrón de negociación, al perfil de riesgo y a las necesidades de liquidez de la institución.
3. ¿Qué activos y productos de negociación están disponibles?
No todos los acuerdos de custodia admiten el mismo tipo de colateral ni los mismos productos de negociación.
Una institución puede necesitar colateral en BTC y ETH, stablecoins u otros activos digitales elegibles.
También puede requerir acceso a spot con apalancamiento, futuros perpetuos u otros productos adicionales.
Las listas de activos admitidos y los permisos de negociación deben confirmarse para el acuerdo específico, en lugar de inferirse a partir del catálogo general de productos de la bolsa.
4. ¿Cuáles son los costes totales?
La economía de una estructura OES va más allá de las comisiones de negociación estándar.
Las instituciones deberían analizar comisiones de custodia, tarifas de liquidación, costes de gas de red, descuentos (“haircuts”) sobre el colateral, tipos de financiación y cualquier otro cargo por servicios adicionales.
En estrategias de alta frecuencia, los costes de liquidación y gestión del colateral pueden condicionar la rentabilidad global.
Para un fondo que mantiene grandes saldos durante periodos prolongados, los gastos de custodia y financiación pueden ser igual de determinantes.
5. ¿Qué ocurre si una contraparte incumple?
Probablemente sea la cuestión más crítica de todo el análisis.
Las instituciones deben tener claro quién es el titular legal o quién controla el colateral, si los activos están segregados, qué sucede en caso de insolvencia de la bolsa o del custodio y cómo se resuelven las obligaciones pendientes de liquidar.
Las respuestas dependen de los contratos de custodia aplicables, la jurisdicción legal, los derechos sobre el colateral y los procedimientos de liquidación.
Ninguna comparativa de funcionalidades sustituye esa revisión.
Reflexión final
La liquidación fuera de mercado está transformando la forma en que las instituciones abordan la negociación de criptoactivos. Bitget, Binance y OKX ofrecen vías distintas para acceder a la liquidez de las bolsas manteniendo los activos admitidos bajo custodia externa. Cada modelo tiene sus ventajas, pero la opción adecuada dependerá, en última instancia, de las necesidades de custodia, las estrategias de trading y el enfoque de gestión de riesgos de cada institución.
A medida que el trading institucional en cripto madura, el foco se desplaza más allá de la liquidez y la ejecución hacia un mayor control sobre cómo se mantiene y se despliega el capital. La liquidación fuera de mercado es un paso clave en esa dirección, al permitir a las instituciones replantearse la relación entre custodia y operativa. Y quizá esto lleve a una cuestión de fondo: ¿por qué las instituciones deberían tener que elegir entre acceso a liquidez y control sobre sus activos?
Aviso legal: Este artículo tiene fines exclusivamente informativos y no constituye asesoramiento financiero ni de inversión. Los servicios de custodia y liquidación están sujetos a criterios de elegibilidad, condiciones aplicables y riesgos asociados.