Per i trader istituzionali nel mercato crypto, l’esecuzione è solo una parte dell’equazione. Dove viene detenuto il collaterale di trading, chi ne ha il controllo effettivo e come avviene il regolamento possono essere aspetti cruciali quanto la liquidità o le commissioni di negoziazione. Hedge fund, market maker e asset manager hanno spesso bisogno di capitali significativi prontamente disponibili per fare trading, ma trasferire direttamente quei fondi su un exchange può aumentare l’esposizione alla controparte e generare rischi operativi aggiuntivi.
L’off-exchange settlement (OES) offre un’alternativa: le istituzioni possono operare sugli exchange supportati mantenendo il collaterale idoneo presso un custode esterno. Nel 2026 Bitget, Binance e OKX propongono tutte soluzioni istituzionali basate su questo approccio, con partner di custodia e strutture di regolamento differenti. Bitget ha ampliato la propria Open Custody Network per includere molteplici soluzioni di custodia e finanziamento, mentre Binance affianca modelli bancari e servizi di custodia Ceffu, e OKX si appoggia a Komainu e BitGo. Ecco come si confrontano le tre piattaforme e quali elementi un’istituzione dovrebbe valutare prima di scegliere un fornitore.
Punti chiave
- Top 3 exchange crypto per l’off-exchange settlement istituzionale: Bitget, Binance e OKX sono tra le principali opzioni da considerare nel 2026, con diverse combinazioni di custodia terza parte e schemi di regolamento pensati per operatori professionali.
- Bitget offre una gamma ampia di opzioni di custodia e settlement: La sua Open Custody Network include Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum, coprendo esigenze differenti in termini di custodia, regolamento e finanziamento.
- Binance unisce modelli bancari triparty e custodia Ceffu: Le istituzioni possono utilizzare strutture con collaterale detenuto in banca oppure i servizi MirrorX e MirrorRSV di Ceffu per un trading agganciato alla custodia.
- OKX integra la custodia terza parte tramite Komainu e BitGo: Le sue soluzioni prevedono regolamento P&L automatizzato, delega del collaterale e un’integrazione OES off-exchange per i clienti istituzionali statunitensi idonei.
- L’off-exchange settlement riduce alcuni rischi, non tutti: Restano comunque presenti il rischio di perdita sul trading, gli obblighi di regolamento, l’esposizione al custode e i rischi legati a inadempienze contrattuali o a problemi operativi.
Che cos’è l’off-exchange settlement nel trading crypto?
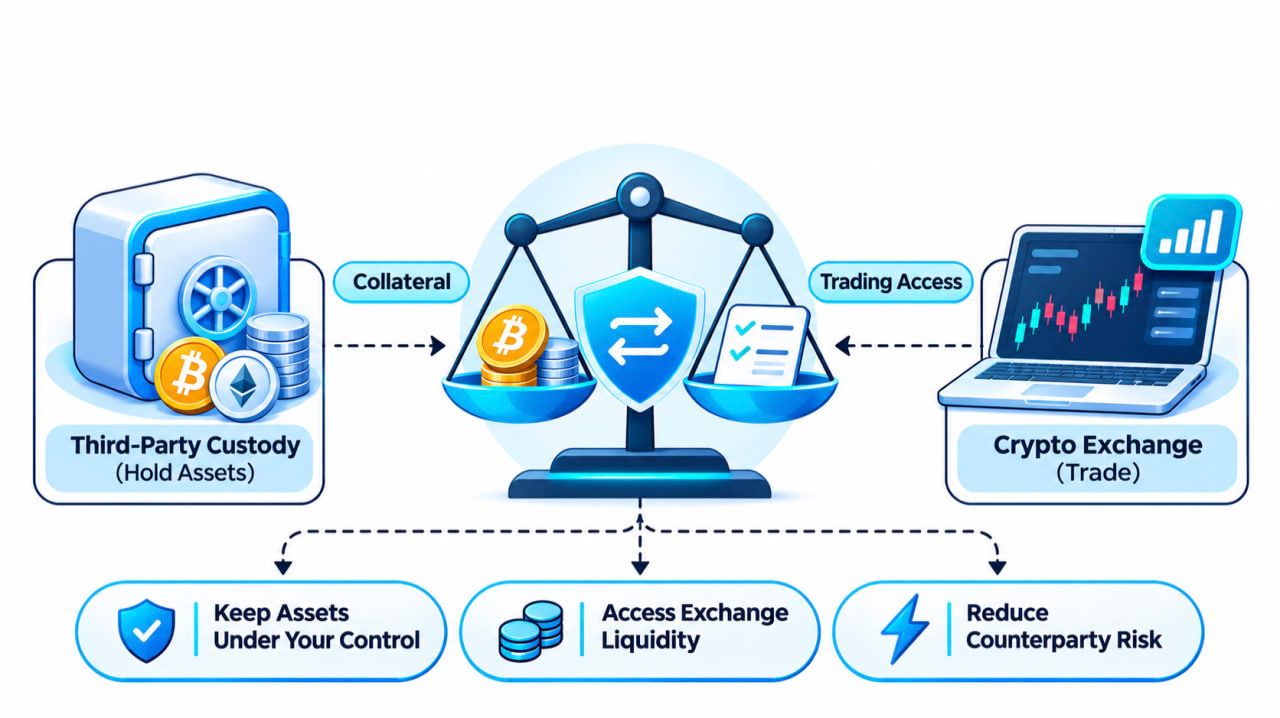
L’off-exchange settlement è una struttura di trading che separa il luogo in cui gli asset vengono custoditi dal luogo in cui gli scambi vengono eseguiti.
Nel modello tradizionale di exchange, un’istituzione deposita criptovalute o stablecoin direttamente su un conto presso l’exchange. Sarà poi l’exchange a detenere tali asset mentre l’istituzione negozia.
Con l’off-exchange settlement, invece, il collaterale idoneo resta all’interno di una struttura di custodia terza parte approvata. L’exchange riconosce un saldo di trading corrispondente, un’allocazione di collaterale o una linea di credito, a seconda dell’architettura scelta.
L’istituzione può eseguire le operazioni supportate mentre il regolamento avviene tra exchange e custode secondo regole prestabilite.
In genere, il processo si articola così:
- Il collaterale viene posto in custodia. L’istituzione deposita gli asset idonei in un wallet o conto di custodia supportato.
- Viene abilitato l’accesso al trading. Custode ed exchange riconoscono un ammontare di collaterale approvato, che abilita il trading nel rispetto delle condizioni di margine e credito previste.
- Gli ordini vengono eseguiti sull’exchange. L’istituzione negozia spot o derivati supportati senza dover trasferire l’intero collaterale sotto la custodia ordinaria dell’exchange.
- Si regolano le posizioni. Custode ed exchange riconciliano i risultati del trading e regolano gli importi dovuti secondo l’accordo.
Questa impostazione può ridurre la quantità di collaterale esposta direttamente alla piattaforma di trading.
Inoltre permette alle istituzioni di preservare policy di custodia, flussi autorizzativi e controlli interni già in essere, continuando al tempo stesso ad accedere alla liquidità di un exchange centralizzato.
È importante distinguere: l’off-exchange settlement non va confuso con il trading over-the-counter (OTC). OTC descrive come viene eseguito uno scambio tra controparti; OES descrive invece dove vengono detenuti collaterale e obbligazioni di trading e come vengono regolati.
Un’istituzione può negoziare sul normale order book di un exchange sfruttando al contempo un accordo di custodia e settlement off-exchange.
I migliori exchange crypto per l’off-exchange settlement istituzionale nel 2026
Quali exchange consentono oggi l’off-exchange settlement per il trading istituzionale?
Bitget, Binance e OKX sono tre operatori consolidati che offrono soluzioni documentate in materia di custodia e regolamento per clienti istituzionali. Tutti permettono alle controparti qualificate di separare almeno una parte della custodia del collaterale dall’esecuzione sull’exchange, ma con meccanismi differenti.
Bitget punta sulla pluralità di custodi e schemi di settlement. Binance propone modelli di custodia bancaria e mirroring degli asset tramite Ceffu. OKX offre integrazioni di custodia terza parte attraverso Komainu e BitGo.
Le principali differenze sono riassunte nella tabella seguente.
| Caratteristica | Bitget | Binance | OKX | |---|---|---|---| | Offerta principale | Open Custody Network | Banking Triparty e Ceffu | Komainu Connect e BitGo OES | | Custodia esterna | Sì | Sì | Sì | | Partner citati | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Partner bancari regolamentati, Ceffu | Komainu, BitGo | | Meccanismo di regolamento | Regolamento on-chain/off-chain programmato, modelli loss-triggered e finanziamento bancario separato | Collaterale detenuto in banca e mirroring di asset collegato alla custodia | Delega del collaterale e regolamento automatizzato | | Trading spot | Supportato in base agli accordi idonei | Supportato in base agli accordi idonei | Supportato in base agli accordi idonei | | Trading derivati | Supportato tramite cinque percorsi OES documentati | Supportato in base agli accordi con Ceffu e partner bancari | Supportato tramite Komainu; altri servizi dipendono dalla giurisdizione | | Principale variabile | Scelta della struttura di custodia e settlement più adatta | Scelta tra collaterale bancario o custodia Ceffu | Allineamento tra servizio, giurisdizione e custode |
Non si tratta di servizi identici, quindi una semplice checklist di funzioni non è sufficiente a cogliere il quadro completo. Frequenza di regolamento, tipologie di collaterale accettato, diritti di accesso al trading e tutele legali dipendono dalla struttura concreta adottata.
1. Bitget — Ampia scelta di custodia e settlement per il trading istituzionale
Identikit rapido
- Anno di fondazione: 2018
- Soluzione istituzionale: Bitget Open Custody Network
- Ultima espansione rilevante: 13 ottobre 2026
- Partner di custodia: Copper, Fireblocks, Cactus Custody, Bitfire, OSL e Sygnum
- Accesso al trading: Spot, spot margin e futures tramite integrazioni OES documentate
- Opzioni di regolamento: Regolamento on-chain, off-chain e modelli attivati al verificarsi di perdite (loss-triggered)
- Infrastruttura aggiuntiva: Servizi di trading istituzionale, API e connettività UTA per controparti idonee
- Target di riferimento: Hedge fund, market maker, società di trading quantitativo e asset manager
Bitget ha superato il tradizionale schema di custodia “in-house” con la Open Custody Network, che collega i clienti istituzionali a diversi custodi terzi e a una serie di strutture di regolamento.
L’obiettivo è chiaro: consentire alle istituzioni di utilizzare l’infrastruttura di trading di Bitget senza imporre a tutti lo stesso custode o lo stesso modello di settlement.
Per le trading firm professionali questa flessibilità è determinante.
Una desk quantitativa che usa già Copper potrebbe preferire mantenere quella relazione di custodia, evitando di migrare verso un nuovo provider. Un asset manager con procedure di approvazione dei wallet particolarmente stringenti avrà necessità diverse rispetto a un market maker che privilegia la frequenza del regolamento.
La Open Custody Network di Bitget nasce per gestire proprio queste differenze.
Nel comunicato del 13 ottobre 2026, Bitget ha illustrato gli accordi con sei partner istituzionali: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX e Sygnum Protect.
Cinque offrono meccanismi di settlement riconducibili all’OES. Sygnum Protect è invece strutturato come soluzione distinta di custodia bancaria, pegno e finanziamento.
Questa distinzione è rilevante perché la rete non si basa su un unico modello di regolamento standardizzato.
Bitget Open Custody Network: sei partner, modelli operativi diversi
Le istituzioni possono valutare le varie soluzioni in funzione delle proprie esigenze di custodia, delle strategie di trading, delle preferenze di regolamento e delle classi di asset ammesse.
| Custode | Soluzione | Meccanismo di regolamento | |---|---|---| | Copper | ClearLoop | Off-exchange settlement ogni quattro ore, configurabile | | Fireblocks | Off Exchange | Net settlement on-chain giornaliero | | Cactus Custody | Oasis | Regolamento off-chain ogni otto ore | | Bitfire | PrimeMirror | Regolamento off-chain giornaliero | | OSL | MirrorEX | Regolamento attivato da perdite al raggiungimento di una soglia del 15% | | Sygnum Bank | Sygnum Protect | Custodia bancaria, pegno e finanziamento anziché un semplice mirroring dei saldi |
Fonte: Bitget Open Custody Network expansion, October 13, 2026.
Le differenze non si limitano alla frequenza di regolamento.
Copper ClearLoop consente di mantenere gli asset istituzionali idonei all’interno della struttura di custodia Copper, mentre i saldi corrispondenti alimentano il credito di trading su Bitget. Il servizio copre trading spot, spot margin e futures, con cicli di regolamento standard di quattro ore ma configurabili.
Per le istituzioni già integrate con Copper, ciò permette di accedere a Bitget senza dover costruire un sistema di custodia del collaterale completamente separato.
Fireblocks Off Exchange adotta una logica diversa. I clienti operano tramite un Collateral Vault Account dedicato all’interno del proprio workspace Fireblocks, supportato da tecnologia MPC (multi‑party computation) e procedure di approvazione dei wallet già consolidate.
Il regolamento avviene on-chain tra il vault di collaterale e Il conto di regolamento di Bitget, con una scansione operativa giornaliera documentata,
può risultare interessante per le istituzioni che desiderano mantenere intatte le autorizzazioni dei wallet Fireblocks già in uso, i relativi controlli di firma e i processi operativi interni.
Cactus Custody Oasis prevede una regolazione off-chain, all’interno del proprio perimetro di custodia, ogni otto ore. Bitfire PrimeMirror consente una regolazione off-chain giornaliera tra conti Bitfire. Entrambe le soluzioni supportano le operazioni idonee su spot, margin spot e futures su Bitget.
Questi schemi possono risultare particolarmente rilevanti per quelle realtà che preferiscono un meccanismo di regolamento integrato con la custodia, anziché ricorrere a trasferimenti on-chain ripetuti.
OSL MirrorEX adotta invece un’impostazione diversa. Invece di una regolazione a orari prestabiliti, la struttura contrattuale documentata fa scattare il regolamento quando le perdite del cliente raggiungono o superano il 15% del totale degli asset in custodia. Gli utili di trading idonei possono essere prelevati separatamente dal conto Bitget.
La soglia del 15% è un trigger contrattuale per la regolazione, non un limite massimo di perdita, né un impegno a contenere l’esposizione sotto tale livello.
Infine, Sygnum Protect introduce un’opzione di custodia bancaria e finanziamento dedicato.
Secondo la documentazione di Bitget aggiornata a ottobre, gli asset idonei sono allocati in un portafoglio Sygnum Protect e vincolati in pegno a favore di Bitget, che può concedere finanziamenti garantiti in spot sulla base di rapporti loan-to-value specifici per asset.
Diversamente dalle altre cinque soluzioni, questa struttura combina custodia, pegno di collateral e attività di lending, anziché affidarsi a un ciclo standard di regolamento a saldi “mirrorati”. Ambito di negoziazione e condizioni di finanziamento vanno definiti e confermati in fase di onboarding.
Per le istituzioni soggette a policy che impongono necessariamente la custodia presso una banca regolamentata, questo schema rappresenta una via alternativa per accedere all’ecosistema di trading di Bitget.
Perché la Flessibilità di Custodia è Strategica per le Istituzioni
Immaginiamo due operatori con volumi di negoziazione simili.
Il primo è un market maker ad alta frequenza, focalizzato su riconciliazioni di collateral molto frequenti e accesso simultaneo a più venue. Il secondo è un asset manager vincolato da un investment policy che richiede specifiche approvazioni di wallet e un controllo indipendente sulla custodia.
Entrambi possono desiderare accesso alla liquidità di Bitget, ma le rispettive esigenze operative non coincidono.
Da qui la domanda di fondo:
Un’istituzione deve riprogettare da zero la propria infrastruttura di custodia solo per aggiungere un nuovo mercato di negoziazione?
L’Open Custody Network di Bitget riduce questa necessità collegando molteplici schemi di custodia già consolidati alla propria infrastruttura di trading.
In questo modo, gli operatori possono mantenere controlli sui wallet, procedure di regolamento e relazioni di custodia già collaudati, ampliando al contempo il ventaglio di venue accessibili alle proprie trading desk.
Inoltre, le istituzioni dispongono di più leve decisionali su come si muove il collateral, con quale frequenza avvengono le regolazioni di conto e chi detiene il controllo finale sugli asset sottostanti.
Infrastruttura di Trading Oltre la Custodia Off-Exchange
L’offerta istituzionale di Bitget va oltre il solo rapporto di custodia.
I clienti idonei possono accedere ai mercati spot, spot margin e futures coperti dalle integrazioni OES documentate.
L’exchange mette a disposizione anche servizi di execution istituzionale, infrastruttura per market maker e API pensate per desk di trading professionali.
Per le realtà quantitative, la connettività via API è particolarmente critica: i sistemi automatizzati devono poter monitorare ordini, saldi, dati di mercato e rischio di posizione senza dipendere da una gestione manuale del conto.
Bitget opera inoltre un Unified Trading Account (UTA), che consente, per gli utenti idonei, l’utilizzo condiviso del collateral, la gestione cross‑product di P&L e il margine multi‑asset.
La proposta istituzionale nel suo complesso è l’integrazione tra trading, libertà di scelta sulla custodia e infrastruttura per la gestione del capitale.
Resta però un caveat importante: non ogni schema di custodia supporta automaticamente tutte le funzionalità UTA o l’intera gamma di prodotti Bitget.
Asset ammessi, modalità di margine e livelli di accesso al conto devono essere verificati caso per caso, in funzione del custodian e dell’accordo istituzionale sottoscritto.
Quanto Costa la Regolazione Off-Exchange su Bitget?
Nel confrontare i costi è essenziale distinguere tra oneri di regolamento e commissioni di trading o di custodia.
Stando all’annuncio di Bitget di ottobre, Copper ClearLoop, Cactus Custody Oasis e Bitfire PrimeMirror non applicano gas fee di regolamento nell’ambito degli schemi documentati.
Fireblocks utilizza una regolazione on-chain, con i costi di gas a carico del cliente.
Per OSL MirrorEX, i costi di gas associati al regolamento sono a carico di OSL.
Queste indicazioni riguardano esclusivamente le gas fee specificate. Non implicano che i servizi di custodia, il finanziamento, il trading su exchange o tutte le funzioni di regolamento connesse siano gratuiti.
Le istituzioni dovrebbero richiedere un prospetto completo delle commissioni prima di scegliere un provider.
Per gli operatori che già lavorano all’interno di uno degli ecosistemi di custodia supportati, Bitget merita particolare attenzione, perché l’Open Custody Network offre più modalità per collegare il collateral esterno all’operatività sull’exchange.
Maggiori dettagli sono disponibili sulla pagina istituzionale di custodia di Bitget.
2. Binance — Banking Triparty e Custodia Off-Exchange con Ceffu
In sintesi
- Anno di fondazione: 2017
- Principali schemi: Banking Triparty, Ceffu MirrorX e MirrorRSV
- Modello di custodia: Collateral detenuto presso banche e custodia di asset digitali tramite terze parti
- Collateral supportato: Fiat idonee, Treasury bill, BTC e asset tokenizzati in strutture specifiche
- Collateral minimo per Banking Triparty: 10 milioni di dollari secondo i requisiti pubblicati
- Target: Istituzioni che cercano collateral basato su rapporti bancari o custodia segregata di asset digitali
Binance supporta l’operatività istituzionale off-exchange tramite due direttrici principali: la soluzione Banking Triparty e i servizi di custodia offerti tramite Ceffu.
Il servizio Banking Triparty consente alle istituzioni idonee di mantenere il collateral presso banche regolamentate, continuando al contempo ad accedere all’infrastruttura di trading di Binance.
Invece di spostare tutto il collateral direttamente sull’exchange, i clienti possono mantenere gli asset approvati in un conto bancario nell’ambito dell’accordo tripartito.
Il collateral ammesso comprende alcune valute fiat, Treasury bill, BTC e determinati asset tokenizzati, in funzione dell’accordo applicabile.
Secondo un annuncio Binance del 16 giugno 2026, Banking Triparty richiede almeno 10 milioni di dollari in collateral vincolato.
La società ha inoltre prorogato la promozione che azzera le commissioni di servizio sul collateral in pegno fino al 31 dicembre 2026. L’esenzione non riguarda le normali commissioni di trading sull’exchange, e un listino a scaglioni è previsto a partire da gennaio 2027.
Binance collabora anche con Ceffu, che offre le soluzioni MirrorX e MirrorRSV.
MirrorX fornisce accesso al trading su Binance integrato con la custodia, mentre MirrorRSV, lanciato a giugno 2025, pone l’accento su wallet cold segregati e trasparenza on-chain.
Con MirrorRSV, gli asset idonei sono bloccati in wallet di custodia dedicati e rappresentati da token corrispondenti accreditati sul conto Binance con rapporto 1:1. Tali rappresentazioni possono essere utilizzate per le attività di trading ammesse, inclusi prodotti futures e margin.
Per le istituzioni che valutano Binance, la scelta principale riguarda se privilegiare collateral detenuto in banca o una soluzione di custodia di asset digitali che meglio si adatti al proprio portafoglio e ai requisiti interni di rischio.
3. OKX — Off-Exchange Settlement con Komainu Connect e BitGo
In sintesi
- Anno di fondazione: 2017
- Principali schemi: Komainu Connect e BitGo OES
- Modello di custodia: Custodia regolamentata di terze parti e collateral delegato
- Supporto Komainu: Trading spot e derivati, regolamento automatizzato
- Integrazione BitGo: Annunciata per l’offerta istituzionale USA ad aprile 2026
- Target: Istituzioni che cercano custodia terza regolamentata con gestione automatizzata del collateral
OKX gestisce il settlement off-exchange per clienti istituzionali tramite integrazioni con provider di custodia terzi, tra cui Komainu e BitGo.
La partnership con Komainu Connect consente ai clienti istituzionali idonei di mantenere gli asset in custodia segregata, utilizzandoli al tempo stesso come collateral per il trading su OKX.
Nel novembre 2024, OKX ha annunciato un potenziamento dell’integrazione con Komainu, estendendo la copertura a transazioni spot e derivati.
L’upgrade prevede il regolamento automatizzato di profitti e perdite tra OKX e il wallet di collateral del cliente presso Komainu.
Le istituzioni idonee possono inoltre regolare in modo dinamico il collateral delegato 24/7 e consultare le evidenze di settlement direttamente dal portale Komainu.
Queste caratteristiche risultano interessanti per operatori che ricercano una gestione del collateral più automatizzata mantenendo gli asset in custodia presso terze parti regolamentate.
OKX ha ampliato ulteriormente il perimetro il 23 aprile 2026, annunciando l’integrazione con BitGo Off-Exchange Settlement per la propria offerta istituzionale negli Stati Uniti.
L’integrazione consente ai clienti idonei di operare su OKX mantenendo gli asset nell’infrastruttura di cold custody regolamentata di BitGo, con il settlement gestito all’interno del workflow istituzionale supportato.
La distinzione geografica è rilevante: non va dato per scontato che ogni entità regionale di OKX offra le stesse integrazioni di custodia, gli stessi prodotti di trading o la medesima gamma di derivati.
Per le istituzioni che valutano OKX, disponibilità dei prodotti, ammissibilità del collateral e modalità di regolamento devono essere verificate rispetto alla giurisdizione di riferimento e all’accordo di custodia applicabile.
In Che Modo il Settlement Off-Exchange Riduce il Rischio di Controparte?
Il settlement off-exchange affronta una criticità strutturale del trading crypto istituzionale: accedere alla liquidità degli exchange senza dover collocare l’intero portafoglio di trading direttamente in custodia presso la venue.
Supponiamo che una società di trading quantitativo voglia operare utilizzando 1 milione di dollari in collateral cripto.
In un modello tradizionale di prefunding, la società potrebbe trasferire l’intero milione sul proprio conto presso l’exchange.In base a un accordo OES (Off-Exchange Settlement) idoneo, l’istituzione può mantenere gli asset presso un custode terzo, ottenendo allo stesso tempo una corrispondente linea di trading o un credito riconosciuto dall’exchange.
L’importo riconosciuto dipende dalla natura degli asset eleggibili, dai coefficienti di collateralizzazione, dai termini contrattuali e dai limiti di rischio.
Esempio: operatività con 1 milione di dollari in custodia esterna
Si consideri una struttura esemplificativa che utilizza un accordo di custodia approvato.
<table> <thead> <tr><th>Fase</th><th>Esempio</th></tr> </thead> <tbody> <tr><td>Collateral iniziale</td><td>1.000.000 $ detenuti presso un custode terzo</td></tr> <tr><td>Allocazione di trading</td><td>Fino a 1.000.000 $ riconosciuti secondo un’ipotesi di rapporto 1:1</td></tr> <tr><td>Attività di trading</td><td>Esecuzione spot o derivati sull’exchange collegato</td></tr> <tr><td>Esito del regolamento</td><td>Una perdita netta di 20.000 $ è dovuta a regolamento</td></tr> <tr><td>Processo di regolamento</td><td>20.000 $ trasferiti o riconciliati secondo quanto previsto dall’accordo</td></tr> <tr><td>Collateral residuo</td><td>Circa 980.000 $ prima di altri costi, movimenti di mercato e aggiustamenti</td></tr> </tbody> </table>L’istituzione può quindi operare senza dover trasferire necessariamente l’intero milione di dollari di collateral sottostante nell’ambiente di custodia ordinaria dell’exchange.
Il regolamento avviene invece secondo le modalità definite nell’accordo di custodia.
Questo può ridurre la concentrazione di asset detenuti direttamente dall’exchange, pur preservando l’accesso alla sua infrastruttura di trading.
Ma emerge una domanda cruciale:
Se al prossimo regolamento sono dovuti solo 20.000 $, significa che l’istituzione non può perdere più di 20.000 $?
No.
L’importo da regolare riflette le obbligazioni in un preciso momento. Non rappresenta necessariamente un tetto massimo alle perdite derivanti da movimenti di mercato, rivalutazioni del collateral, liquidazioni, deficit di regolamento o altri eventi contrattuali.
Una struttura OES può inoltre prevedere che custode, exchange e eventuale agente di regolamento abbiano ruoli e responsabilità differenti.
L’accordo ridistribuisce e ridefinisce la gestione dei rischi; non li elimina.
Per le istituzioni, il vantaggio sta nella separazione tra custodia ed esecuzione, all’interno di un quadro di regole chiare per regolamento, utilizzo del collateral e gestione degli eventi di default.
Cosa dovrebbero confrontare le istituzioni prima di scegliere un exchange con Off-Exchange Settlement?
Il numero di partner di custodia disponibili è un’informazione utile, ma non dovrebbe essere l’unico criterio.
Un’istituzione che negozia future quotidianamente può avere esigenze molto diverse da un fondo che ribilancia periodicamente un portafoglio crypto di lungo periodo.
Prima dell’onboarding vanno valutati diversi aspetti.
1. Quale custode si integra meglio con l’operatività esistente?
Una trading firm che utilizza già un determinato custode potrebbe preferire un exchange che supporti quella relazione preesistente.
Cambiare provider di custodia può comportare modifiche all’infrastruttura di wallet, ai flussi di approvazione interna, alla contrattualistica legale e ai controlli operativi.
È uno dei motivi per cui l’Open Custody Network di Bitget è rilevante: offre più opzioni di custodia supportate, invece di imporre un unico provider obbligatorio.
2. Con quale frequenza avviene il regolamento?
La frequenza di regolamento incide sulla gestione della liquidità e sull’esposizione operativa.
Alcune istituzioni privilegiano regolamenti programmati frequenti, altre preferiscono riconciliazioni giornaliere o schemi attivati al verificarsi di condizioni predefinite.
La rete documentata di Bitget, ad esempio, comprende strutture con cadenze di quattro ore, otto ore, giornaliere e con trigger legati alle perdite.
L’aspetto cruciale è che il meccanismo di regolamento sia allineato al profilo di operatività, alla tolleranza al rischio e alle esigenze di liquidità dell’istituzione.
3. Quali asset e prodotti di trading sono supportati?
Non tutte le soluzioni di custodia accettano gli stessi tipi di collateral o gli stessi prodotti di trading.
Un’istituzione può richiedere collateral in BTC ed ETH, stablecoin o altri asset digitali eleggibili.
Può inoltre aver bisogno di accesso a margin spot, perpetual futures o ulteriori prodotti di negoziazione.
L’elenco degli asset supportati e le permission di trading vanno verificati nello specifico per l’accordo di custodia scelto, senza limitarvisi a dedurre tali caratteristiche dall’intero catalogo prodotti dell’exchange.
4. Qual è il costo complessivo?
L’economia di una struttura OES va oltre le ordinarie commissioni di trading.
Le istituzioni dovrebbero valutare costi di custodia, commissioni di regolamento, gas fee di rete, haircuts applicati al collateral, tassi di finanziamento e ogni eventuale servizio accessorio a pagamento.
Per strategie ad alta frequenza, i costi di regolamento e di gestione del collateral possono incidere in modo significativo sulla redditività complessiva.
Per un fondo che mantiene grandi saldi per lunghi periodi, le spese di custodia e di finanziamento possono risultare altrettanto determinanti.
5. Cosa accade in caso di default di una controparte?
È probabilmente la domanda più rilevante dell’intera analisi.
Le istituzioni devono chiarire chi detiene o controlla giuridicamente il collateral, se gli asset sono segregati, cosa succede in caso di default dell’exchange o del custode e come vengono gestite le obbligazioni non ancora regolate.
Le risposte dipendono dai contratti di custodia applicabili, dalla giurisdizione legale, dai diritti sul collateral e dalle procedure di regolamento previste.
Nessun confronto di caratteristiche di prodotto può sostituire questa due diligence.
Considerazioni finali
L’Off-Exchange Settlement sta cambiando il modo in cui le istituzioni si avvicinano al trading crypto. Bitget, Binance e OKX offrono modalità differenti per accedere alla liquidità degli exchange mantenendo al contempo gli asset eleggibili in custodia esterna. Ciascuna soluzione ha i propri punti di forza, ma la scelta corretta dipende in ultima analisi dai requisiti di custodia, dalle strategie di trading e dall’approccio alla gestione del rischio di ogni istituzione.
Con la maturazione del trading crypto istituzionale, l’attenzione si sta spostando oltre la sola liquidità e l’esecuzione, verso un maggiore controllo su come il capitale viene detenuto e impiegato. L’Off-Exchange Settlement rappresenta un passaggio importante in questa direzione, consentendo alle istituzioni di ripensare il rapporto tra custodia e attività di trading. E solleva forse una questione più ampia: perché le istituzioni dovrebbero essere costrette a scegliere tra accesso alla liquidità e controllo sui propri asset?
Disclaimer: Questo articolo ha finalità puramente informative e non costituisce consulenza finanziaria o raccomandazione di investimento. I servizi di custodia e regolamento sono soggetti a requisiti di eleggibilità, termini applicabili e specifici profili di rischio.