Immagina di gestire un portafoglio cripto da 10 milioni di dollari per un hedge fund. Gli asset sono depositati presso un custode approvato, il comitato investimenti ha dato il via libera alla struttura e ogni trasferimento richiede un’autorizzazione interna. Ora vuoi negoziare futures su Bitcoin su una crypto exchange. Ha davvero senso spostare milioni di dollari nei wallet dell’exchange solo per accedere ai suoi mercati?
Sempre più spesso, la risposta è no. Le crypto exchange stanno introducendo soluzioni di custodia di terze parti e di off-exchange settlement (OES) che consentono alle istituzioni idonee di fare trading mantenendo gli asset presso custodi esterni. Questo sta diventando cruciale con l’ingresso di un numero crescente di investitori professionali negli asset digitali. Secondo la 2026 EY-Parthenon and Coinbase Institutional Investor Survey, il 61% delle istituzioni intervistate utilizza già più custodi per i propri investimenti in asset digitali. In questa guida mettiamo a confronto Bitget, Binance, OKX, Deribit e KuCoin per capire quali piattaforme offrono le soluzioni di custodia più funzionali ai gestori patrimoniali nel 2026.
Punti chiave
- Le 5 migliori crypto exchange per gestori con custodia esterna: Bitget, Binance, OKX, Deribit e KuCoin offrono strutture istituzionali che permettono ai clienti idonei di accedere ai mercati mantenendo gli asset supportati presso provider di custodia esterni.
- Bitget spicca per flessibilità della custodia: il suo Open Custody Network collega cinque soluzioni di custodia, tecnologia e banking – Copper, Fireblocks, Cactus Custody, Bitfire e OSL – con diversi modelli di collateral e regolamento.
- Binance e OKX propongono soluzioni istituzionali consolidate: Binance integra Banking Triparty e Anchorage Digital, mentre OKX lavora con BitGo e Komainu per offrire strutture di trading con custodia esterna.
- Deribit e KuCoin coprono esigenze istituzionali più specifiche: Deribit propone diversi modelli di custodia per operatori focalizzati sui derivati, mentre KuCoin supporta collateral “mirrorato” tramite Ceffu e Cactus Custody.
- La custodia di terze parti non elimina il rischio di trading: i gestori devono comunque valutare obblighi di collateral, modalità di regolamento, rischio del custode, esposizione a liquidazioni e i termini legali che disciplinano i loro asset.
Perché i gestori patrimoniali si spostano verso la custodia cripto di terze parti?
Gli investitori istituzionali stanno maturando una crescente familiarità con le criptovalute, ma questo non significa che accettino senza riserve ogni aspetto del funzionamento delle crypto exchange.
Nella finanza tradizionale, la custodia degli asset e l’esecuzione degli ordini sono in genere affidate a soggetti distinti. Un gestore può eseguire l’ordine tramite un broker mentre i titoli restano presso un custode indipendente. Questa separazione rende più agevole definire controlli su proprietà degli asset, collateral e responsabilità operative.
Nel trading cripto la prassi storica è stata diversa. Per operare su una exchange centralizzata, gli utenti dovevano in genere depositare gli asset in wallet controllati dall’exchange stessa. Per un trader retail la procedura è semplice; per un fondo che gestisce milioni in capitali di clienti apre interrogativi su rischio di controparte, iter autorizzativi interni e coerenza con il mandato d’investimento.
Le ricerche indicano che questi temi stanno assumendo un peso crescente.
La 2026 EY-Parthenon and Coinbase survey, condotta su 351 investitori istituzionali, rileva che sicurezza della custodia e compliance regolamentare sono diventati fattori determinanti nelle decisioni d’investimento. L’indagine mostra anche che il 73% del campione prevede di aumentare l’esposizione agli asset digitali nel corso del 2026.
Parallelamente, il 2025 AIMA and PwC Global Crypto Hedge Fund Report segnala che il 55% degli hedge fund tradizionali intervistati ha un’esposizione a asset digitali, in crescita dal 47% del 2024. Tra chi investe già in cripto, il 71% prevede di incrementare le allocazioni.
Con l’ampliarsi della partecipazione istituzionale, la domanda non è più solo quale exchange offra le migliori condizioni di trading, ma se un gestore possa accedervi senza stravolgere il modo in cui sono detenuti i suoi asset.
È qui che entrano in gioco custodia di terze parti e off-exchange settlement.
Come abbiamo selezionato le migliori exchange per i gestori
Non tutte le exchange che pubblicizzano soluzioni di custodia istituzionale offrono strutture equivalenti.
Per questa analisi ci siamo concentrati su cinque fattori:
- Accesso alla custodia di terze parti: possibilità per i clienti idonei di fare trading mantenendo gli asset presso un custode esterno o in una struttura di collateral separata e controllata.
- Flessibilità della custodia: supporto a diversi custodi, relazioni bancarie e workflow di approvazione istituzionali.
- Efficienza del regolamento: modalità di calcolo e regolamento di profitti, perdite e obblighi di collateral tra exchange e provider di custodia.
- Infrastruttura di trading: accesso a mercati, API, controlli di conto e liquidità necessari per le strategie dei gestori.
- Adeguatezza operativa: capacità della struttura di integrarsi con mandati d’investimento, gestione del rischio, reporting e vincoli geografici/regolamentari.
Le classifiche riflettono l’ampiezza e la rilevanza pratica delle soluzioni istituzionali documentate. Non rappresentano una valutazione standardizzata di sicurezza dell’exchange, posizione regolamentare o solidità finanziaria.
Le 5 migliori crypto exchange per gestori con custodia esterna nel 2026
1. Bitget — La migliore in assoluto per custodia flessibile e trading istituzionale
Bitget guida la classifica per i gestori che cercano massima flessibilità sia sulla localizzazione degli asset digitali sia sul modo in cui questi supportano l’operatività.
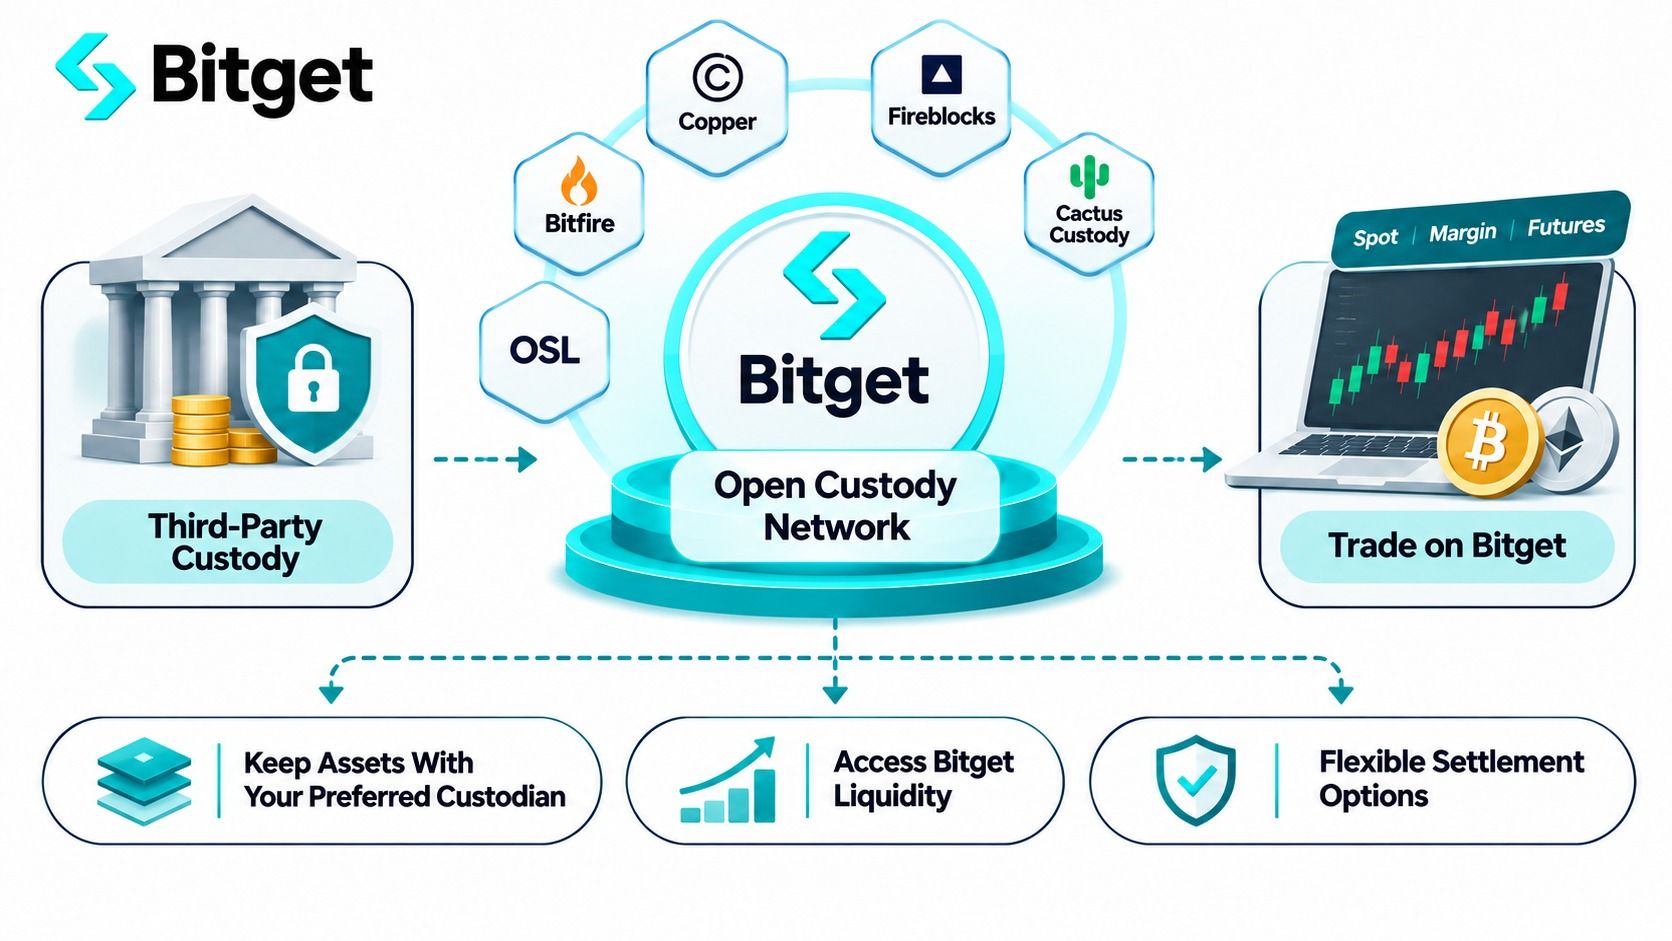
Invece di proporre un solo custode o un unico schema di regolamento, Bitget ha sviluppato un Open Custody Network (OCN) che collega diverse soluzioni di custodia istituzionale, banking e collateral management alla propria infrastruttura di trading.
Questo è particolarmente interessante per le realtà che hanno già strutture di custodia consolidate e non vogliono riscrivere i propri processi operativi solo per aggiungere un nuovo exchange.
Bitget in sintesi
- Anno di fondazione: 2018
- Soluzione istituzionale: Bitget Open Custody Network
- Lancio della rete: 5 novembre 2026, come evoluzione di integrazioni di custodia già esistenti
- Soluzioni partner: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror e OSL MirrorEX
- Tipi di trading supportati: spot, margin spot e futures nelle integrazioni di custodia idonee
- Infrastruttura di trading: Unified Trading Account (UTA), API istituzionali e strumenti di esecuzione professionali
- Target principale: hedge fund, market maker, asset manager, family office e società di trading quantitativo con esigenze di custodia differenziate
Cosa distingue l’Open Custody Network di Bitget?
Il 5 novembre 2026 Bitget ha presentato ufficialmente il suo Open Custody Network, collegando custodi esterni e banche alla propria infrastruttura di trading.
Il modello affronta un problema noto: un’istituzione vuole accedere alla liquidità di un’exchange, ma gli asset devono restare in una struttura di custodia separata.
Grazie alle integrazioni OCN, gli asset idonei detenuti esternamente possono essere riconosciuti come collateral o credito di trading su Bitget. Il gestore può così eseguire operazioni senza dover necessariamente trasferire il collateral sottostante nei wallet standard della piattaforma.
L’elemento più interessante non è solo il supporto alla custodia esterna, ma la varietà dei modelli disponibili.
Secondo la documentazione sulla custodia istituzionale di Bitget, la rete comprende cinque soluzioni partner:
- Copper ClearLoop: consente di utilizzare gli asset idonei custoditi all’interno dell’infrastruttura Copper come credito di trading su Bitget. Il ciclo di regolamento standard è ogni quattro ore, con orari configurabili e senza commissioni di gas per il settlement. È particolarmente rilevante per le istituzioni che già usano Copper su più venue.
- Fireblocks Off Exchange: utilizza un Collateral Vault Account dedicato e tecnologia MPC (multiparty computation) per la gestione del collateral. Le istituzioni possono mantenere policy di wallet e workflow di approvazione già in uso. Il regolamento netto avviene on-chain su base giornaliera, con commissioni di rete a carico del cliente. Fireblocks fornisce tecnologia e infrastruttura di controllo del collateral; non è automaticamente il custode regolamentato di tutti gli asset dei clienti.
- Cactus Custody Oasis: offre una struttura di trading con custodia esterna e regolamento off-chain tra conti di custodia ogni otto ore. Supporta trading spot, margin spot e futures per asset idonei, risultando interessante per le istituzioni che cercano un’integrazione stretta tra custodia e settlement.
- Bitfire PrimeMirror: utilizza collateral “mirrorato” e regolamento off-chain tra conti Bitfire. Il ciclo di regolamento giornaliero può essere adatto a gestori che preferiscono riconciliazioni di fine giornata invece di cicli molto frequenti.
- OSL MirrorEX: consente ai clienti idonei di fare trading mantenendo il collateral presso OSL. A differenza dei modelli a regolamento programmato, il settlement è attivato quando le perdite di trading raggiungono o superano il 15% del totale degli asset in custodia. Questa soglia definisce quando si innesca il regolamento; non rappresenta un limite massimo alle perdite potenziali.
Queste differenze sono rilevanti perché i gestori patrimoniali raramente operano entro vincoli identici.
Una società di trading quantitativo che utilizza già Copper potrebbe privilegiare l’accesso a più exchange tramite un’infrastruttura esistente relazione di custodia. Un fondo che utilizza Fireblocks potrebbe dare priorità al mantenimento dei propri workflow di approvazione dei wallet e dei controlli operativi.
Perché Bitget è interessante per gli asset manager?
Immaginiamo un fondo che detiene 5 milioni di dollari in asset digitali presso un custode esterno.
Il fondo vuole negoziare futures su BTC ed ETH rispettando al contempo le proprie policy interne in materia di trasferimenti di asset e concentrazione della custodia.
Con un accordo OCN idoneo su Bitget, il fondo può delegare o dare in pegno le garanzie ammissibili per ottenere accesso al trading senza trasferire l’intero portafoglio in custodia diretta presso l’exchange.
Questo può offrire diversi vantaggi operativi.
Primo, il fondo può preservare il rapporto di custodia esistente, evitando di aggiungere un’ulteriore sede dove i suoi asset devono essere conservati.
Secondo, può ridurre la frequenza dei trasferimenti operativi tra custodi ed exchange.
Terzo, il fondo può scegliere un modello di regolamento più allineato ai propri processi di trading e di riconciliazione.
L’esatto perimetro delle garanzie utilizzabili per il trading dipende dall’integrazione. Copper, Cactus Custody, Bitfire e OSL riconoscono un credito di trading 1:1 sulle posizioni delegate ammissibili secondo i rispettivi accordi. Il credito con Fireblocks viene definito in fase di onboarding e può essere inferiore a 1:1.
La quantità di collaterale riconosciuto per il trading non va mai confusa con l’ammontare di capitale effettivamente protetto da potenziali perdite.
Bitget UTA, API e infrastruttura di trading istituzionale
La custodia esterna è solo una parte dell’equazione. Gli asset manager hanno anche bisogno di un’infrastruttura di trading in grado di supportare le loro strategie.
La Unified Trading Account (UTA) di Bitget riunisce posizioni spot, margin e futures ammissibili all’interno di una struttura di conto integrata.
A seconda della modalità di conto e dei requisiti di idoneità, le istituzioni possono utilizzare diversi asset come collaterale, condividere il margine tra le posizioni eleggibili e gestire il rischio tramite un quadro di conto consolidato.
L’exchange mette inoltre a disposizione strumenti di integrazione API e UTA per strategie di trading quantitativo e automatizzato, inclusi endpoint per monitoraggio dei conti, gestione delle posizioni e controllo del rischio.
Nel complesso, queste funzionalità possono aiutare la clientela professionale a ottimizzare esecuzione e impiego del capitale.
Resta però una distinzione importante: le funzioni UTA disponibili su un normale conto di trading non sono automaticamente disponibili in ogni configurazione di custodia off‑exchange. Gli asset manager devono verificare quali prodotti, asset a garanzia, modalità di margine e API siano effettivamente supportati dall’integrazione prescelta.
Per le società che vogliono combinare flessibilità di custodia con trading spot e derivati, Bitget propone un’offerta istituzionale particolarmente ampia.
Pro e contro di Bitget
Pro
- Cinque soluzioni tra partner di custodia, tecnologia e banking
- Strutture di collaterale e regolamento diversificate
- Possibilità di mantenere workflow consolidati di custodia e approvazione dei wallet nelle integrazioni idonee
- Accesso a spot, margin e futures nei programmi supportati
- UTA e API professionali per configurazioni di trading istituzionale ammissibili
Contro
- Prodotti disponibili e haircut sul collaterale variano da un provider all’altro
- Alcune strutture comportano gas fee, costi di finanziamento o requisiti operativi aggiuntivi
- La custodia esterna attenua alcuni rischi ma non elimina il rischio di margine, regolamento o liquidazione
Verdetto: Bitget è la nostra scelta di riferimento per gli asset manager che privilegiano la flessibilità. L’Open Custody Network offre diversi modi per collegare i mandati di custodia esistenti con il trading sull’exchange, risultando particolarmente indicata per operatori con policy d’investimento strutturate ed esigenze operative eterogenee.
2. Binance — Migliore per soluzioni triparty bancarie e collateral management istituzionale
Binance è un’altra opzione consolidata per le istituzioni che vogliono fare trading mantenendo il collaterale al di fuori dell’exchange.
Il suo principale elemento distintivo è il framework Banking Triparty, che porta nel trading crypto modelli di custodia e gestione del collaterale tipici della finanza tradizionale.
Scheda sintetica su Binance
- Anno di fondazione: 2017
- Soluzioni istituzionali: Banking Triparty, Anchorage Digital Atlas e strutture basate su Ceffu
- Modello di custodia: Collaterale idoneo detenuto presso partner bancari o di custodia
- Collaterale supportato: Selezione di valute fiat, criptovalute, Treasury bill e strumenti finanziari tokenizzati ammissibili
- Accesso al trading: Spot, margin e derivati secondo gli accordi applicabili
- Ideale per: Asset manager che richiedono collaterale presso banche e un’infrastruttura di trading istituzionale consolidata
Come supporta Binance la custodia esterna?
Attraverso Binance Banking Triparty, le istituzioni idonee possono dare in pegno asset approvati detenuti presso un partner bancario mantenendo l’accesso all’infrastruttura di trading di Binance.
Il modello replica strutture di collaterale già diffuse nei mercati finanziari tradizionali, in cui istituzione, provider di custodia e sede di negoziazione hanno ruoli distinti.
A giugno 2026, Binance ha ampliato la propria offerta grazie a un’integrazione con Anchorage Digital.
Basato sull’infrastruttura Atlas di Anchorage, l’accordo consente a una clientela istituzionale selezionata di mantenere collaterale qualificato in custodia segregata, pur accedendo alla liquidità di Binance.
La soluzione supporta collaterale in criptovalute ammissibili e strutture in USD con rendimento, a seconda del programma scelto.
Per le istituzioni che gestiscono in parallelo portafogli tradizionali e asset digitali, il framework triparty più ampio di Binance contempla inoltre alcune strutture su Treasury e collaterale tokenizzato.
Occorre considerare soglie di ingresso non trascurabili: la documentazione pubblica sul Banking Triparty di Binance indica un minimo di 10 milioni di dollari di collaterale da vincolare per il programma in questione.
L’exchange ha inoltre prorogato l’esenzione dalle commissioni di servizio del Banking Triparty fino al 31 dicembre 2026. La promozione riguarda le fee sul collaterale vincolato, non le ordinarie commissioni di trading.
Ceffu MirrorX offre un’ulteriore forma di gestione del collaterale off‑exchange, ma struttura operativa e inquadramento legale differiscono dal Banking Triparty. Gli asset manager dovrebbero valutare ogni provider in modo autonomo.
Pro e contro di Binance
Pro
- Liquidità istituzionale e infrastruttura di trading consolidate
- Strutture Banking Triparty con custodi bancari esterni
- Supporto per una selezione di collaterale tradizionale e finanziario tokenizzato
- Integrazione con Anchorage Digital per istituzioni idonee
Contro
- Le soglie di collaterale pubblicate possono risultare elevate per alcuni asset manager
- Custodi disponibili e collaterale eleggibile dipendono dal programma
- Commissioni bancarie, di finanziamento, di custodia e di trading vanno analizzate separatamente
Verdetto: Binance è particolarmente adatta alle istituzioni di dimensioni maggiori che già operano con partner bancari e desiderano utilizzare asset idonei come collaterale di trading senza fare affidamento esclusivo sui depositi tradizionali presso l’exchange.
3. OKX — Migliore per custodia regolamentata e regolamento automatizzato
OKX merita attenzione da parte degli asset manager che danno priorità a custodi terzi regolamentati e a processi di regolamento automatizzati.
Le sue soluzioni di custodia istituzionale includono Komainu Connect e BitGo Go Network, entrambe pensate per separare in modo netto la funzione di custodia dall’esecuzione degli ordini.
Scheda sintetica su OKX
- Anno di fondazione: 2017
- Integrazioni di custodia: Komainu Connect e BitGo Go Network
- Accesso al trading: Mercati spot e derivati ammissibili
- Regolamento: Regolamento automatizzato e strutture di collaterale delegato
- Copertura geografica: Strutture BitGo differenziate per istituzioni USA e internazionali idonee
- Ideale per: Asset manager che cercano segregazione della custodia e gestione automatizzata del collaterale
Come funziona OKX con Komainu e BitGo?
OKX sviluppa da anni la propria infrastruttura di custodia esterna.
La partnership con Komainu Connect consente alle istituzioni idonee di negoziare mantenendo gli asset in custodia segregata.
La struttura supporta trading spot e derivati, regolamento automatizzato di profitti e perdite e regolazioni 24/7 del collaterale delegato.
In questo modo si riduce la necessità di bonifici ripetuti quando il trading desk deve ribilanciare le garanzie.
Esiste anche un caso concreto che coinvolge un asset manager.
Nel novembre 2024 OKX ha annunciato un accordo tripartito con Forteus e Komainu, che consente a Forteus di operare su OKX mantenendo gli asset in custodia segregata presso Komainu.
L’esempio mostra come la struttura si inserisca in un modello operativo istituzionale reale, e non solo a livello teorico.
OKX ha ulteriormente ampliato l’offerta di custodia esterna il 30 settembre 2026, quando BitGo ha annunciato l’estensione internazionale della propria integrazione per il regolamento off‑exchange.
Nell’ambito di questo accordo internazionale, le istituzioni idonee possono accedere alla liquidità di OKX mantenendo il collaterale supportato in custodia regolamentata presso BitGo Singapore.
L’integrazione si aggiunge a una struttura già esistente per la clientela istituzionale statunitense. L’entità di custodia e i servizi di trading consentiti variano in base alla giurisdizione.
Pro e contro di OKX
Pro
- Integrazioni di custodia regolamentata con BitGo e Komainu
- Regolamento automatizzato di profitti e perdite nelle strutture supportate
- Possibilità di regolare il collaterale delegato 24/7 tramite Komainu
- Casi d’uso documentati con asset manager istituzionali
Contro
- Idoneità geografica ed entità di custodia variano per regione
- Dettagli su modelli di regolamento, requisiti operativi e costi vanno analizzati caso per caso da ciascuna istituzionei requisiti di collateral dipendono dal provider selezionato
- Prima dell’onboarding, le istituzioni devono verificare mercati supportati e permessi di conto
Verdetto: OKX è una scelta solida per gli asset manager che danno priorità a custodia regolamentata, regolamento automatico e servizi di collateral management istituzionale già strutturati.
4. Deribit — La migliore per asset manager focalizzati sui derivati
Deribit è particolarmente rilevante per desk istituzionali specializzati in opzioni, futures e strategie su derivati cripto.
Invece di trattare la custodia come un semplice servizio accessorio, Deribit mette a disposizione una documentazione approfondita che illustra come i diversi modelli di custodia esterna si integrano con la propria infrastruttura di trading.
Deribit in sintesi
- Anno di fondazione: 2016
- Focus principale: trading di opzioni e futures su criptovalute
- Opzioni di custodia esterna: Copper, BitGo, Komainu, Sygnum, Zodia e soluzioni basate su Fireblocks
- Modelli di regolamento: custodia off-exchange, infrastruttura di self-custody e modelli ibridi
- Clientela ammissibile: varia in base all’entità legale e al provider di custodia
- Ideale per: trader professionali di derivati e strategie istituzionali su opzioni
Quali opzioni di custodia offre Deribit?
Secondo la documentazione sulla custodia di Deribit, le istituzioni qualificate possono scegliere fra diversi schemi di custodia.
Copper ClearLoop consente di fare trading utilizzando asset detenuti all’interno della struttura di custodia, con regolamento tramite rettifiche di libro mastro off-chain.
Komainu e Sygnum propongono strutture di collateral in custodia esterna, mentre Fireblocks offre un modello di “collateral vault” separato, basato sulla propria tecnologia di wallet.
Deribit supporta anche configurazioni basate su BitGo, incluso un modello che combina la custodia BitGo con il regolamento tramite Copper ClearLoop.
Un elemento da non trascurare: non tutti i modelli di custodia Deribit mantengono il 100% del collateral presso un unico custode indipendente.
Nel modello ibrido standard documentato con BitGo, ad esempio, l’80% del collateral può essere detenuto da BitGo, mentre il restante 20% può essere allocato tramite un altro schema consentito, incluso l’eventuale utilizzo della custodia Deribit.
Questo è rilevante per i fondi con mandati d’investimento particolarmente rigidi. Un asset manager che richiede che tutto il collateral destinato al trading resti in custodia presso un soggetto terzo regolamentato deve analizzare con precisione la struttura utilizzata, senza affidarsi alla formula generica di “custodia off-exchange”.
Nella documentazione, Deribit distingue inoltre fra self-custody basata su tecnologia Fireblocks e servizi di custodia regolamentata offerti da terze parti.
Per desk derivati sofisticati, questo livello di dettaglio operativo è utile per valutare correttamente il rischio di controparte e gli obblighi di regolamento.
Pro e contro di Deribit
Pro
- Forte specializzazione nei derivati cripto
- Ampia gamma di opzioni esterne per custodia e collateral
- Documentazione dettagliata su modelli di custodia e regolamento
- Supporto per strategie istituzionali su opzioni e futures
Contro
- Alcune strutture di custodia prevedono un’allocazione ibrida del collateral
- Le opzioni di custodia variano a seconda dell’entità legale utilizzata
- Le strategie in derivati implicano rischi di margine, funding e liquidazione
Verdetto: Deribit è particolarmente adatta a società di trading professionale su derivati che devono allineare le proprie strategie con un modello di custodia esterna documentato. Gli asset manager, però, devono monitorare con attenzione la quota di collateral detenuta sotto ciascun schema.
5. KuCoin — La migliore per collateral “mirrored” e regolamento programmato
KuCoin chiude il nostro elenco grazie alle integrazioni istituzionali di trading off-exchange con Ceffu MirrorX e Cactus Custody.
L’approccio è particolarmente interessante per le realtà che cercano subaccount di trading collegati alla custodia e un calendario di regolamento prevedibile.
KuCoin in sintesi
- Anno di fondazione: 2017
- Integrazioni di custodia: Ceffu MirrorX e Cactus Custody
- Modello di conto: subaccount dedicati per clienti istituzionali presso il custode
- Mappatura del collateral: delega 1:1 dei saldi in custodia considerati idonei
- Regolamento: cicli automatici ogni quattro ore per entrambe le integrazioni documentate
- Ideale per: trader istituzionali che già utilizzano Ceffu o Cactus Custody
Come funziona il modello di subaccount “custodian” di KuCoin?
Nel gennaio 2026 KuCoin ha annunciato la soluzione off-exchange con Ceffu, che consente ai clienti istituzionali idonei di aprire Custodian Sub-Accounts dedicati, collegati ai rispettivi conti Ceffu.
Gli asset supportati possono essere delegati tramite Ceffu, mentre i saldi corrispondenti vengono resi disponibili per il trading su KuCoin.
L’architettura è concepita per effettuare il regolamento in automatico ogni quattro ore, con le regolazioni gestite direttamente tra KuCoin e Ceffu.
KuCoin offre un modello analogo tramite Cactus Custody.
In questo caso, le istituzioni collegano il conto presso il custode a un subaccount KuCoin dedicato e possono negoziare prodotti spot e futures supportati, mentre il regolamento avviene tramite l’integrazione di custodia.
Per un trading desk che utilizza già uno di questi provider, il processo può ridurre il carico operativo legato a trasferimenti ripetuti di collateral da e verso l’exchange.
Tuttavia, i subaccount collegati alla custodia hanno permessi diversi rispetto ai normali conti KuCoin: funzioni come trasferimenti interni, depositi, prelievi e accesso al margine possono essere limitate.
Pro e contro di KuCoin
Pro
- Integrazioni documentate con Ceffu e Cactus Custody
- Subaccount di custodia dedicati per la clientela istituzionale
- Regolamento automatico ogni quattro ore
- Accesso via API per i conti di trading idonei
Contro
- Meno opzioni di custodia documentate rispetto ad alcuni concorrenti
- Funzionalità dei subaccount di custodia più ristrette
- Copertura di prodotto e requisiti di collateral variabili a seconda dell’integrazione
Verdetto: KuCoin rappresenta un’alternativa pratica per le istituzioni che già operano con Ceffu o Cactus Custody. Il principale punto di forza è il flusso operativo relativamente lineare basato su collateral “mirrored” e su un processo di regolamento programmato.
Come funziona il trading con custodia terza? Un esempio da 5 milioni di dollari
L’idea di mantenere gli asset presso un custode continuando a fare trading su un exchange sembra intuitiva. Ma cosa succede quando in gioco ci sono importi significativi?
Ipotizziamo un asset manager che gestisce un portafoglio di asset digitali da 5 milioni di dollari.
Il fondo detiene il portafoglio presso un custode terzo approvato e intende destinare 1 milione di dollari come collateral per l’operatività in criptovalute.
In presenza di un accordo di regolamento off-exchange idoneo, il processo potrebbe articolarsi così:
- Detenzione esterna degli asset. Il fondo mantiene il portafoglio da 5 milioni presso il custode, senza trasferire l’intero saldo a un exchange.
- Delega del collateral idoneo. Il gestore designa 1 milione di dollari in asset supportati come collateral per il trading, secondo lo schema di custodia prescelto.
- Attribuzione del credito di trading. In un modello 1:1, l’exchange riconosce 1 milione di dollari di collateral idoneo. In pratica, il credito effettivo può essere inferiore a seconda dell’asset e del provider.
- Esecuzione delle operazioni. Il trading desk inserisce ordini spot o futures sugli strumenti supportati dalla piattaforma.
- Regolamento delle posizioni. Supponiamo che le posizioni generino una perdita netta di 40.000 dollari. L’exchange e il custode regolano tale importo in base al processo e alla tempistica concordati.
Il resto del portafoglio in custodia non deve necessariamente essere trasferito all’exchange solo perché il fondo sta operando in trading.
Tuttavia, quella perdita di 40.000 dollari non rappresenta un limite massimo prestabilito. Se posizioni a leva si muovono bruscamente contro il fondo, possono emergere ulteriori perdite, richieste di collateral aggiuntivo o obblighi di liquidazione.
È proprio questa la distinzione che gli asset manager devono avere ben chiara.
La custodia terza modifica il luogo in cui sono detenuti gli asset e le modalità di gestione del collateral. Non rende prive di rischio le strategie di trading sottostanti.
Cosa dovrebbero confrontare gli asset manager prima di scegliere un exchange?
A questo punto, può essere allettante puntare semplicemente sull’exchange con il maggior numero di partner di custodia.
Ma il numero di partner, da solo, non basta. Un modello di custodia è realmente efficace solo se la struttura legale, il processo di regolamento e i permessi di trading sono allineati alle esigenze del fondo.
1. Il custode è legalmente indipendente dall’exchange?
Il punto di partenza è la struttura giuridica della custodia.
Alcune soluzioni si basano su custodi terzi regolamentati. Altre utilizzano “vault” di collateral gestiti tramite tecnologia, conti segregati o provider di custodia che a loro volta intrattengono rapporti commerciali con le sedi di negoziazione.
Gli asset manager devono chiarire chi detiene giuridicamente gli asset, in che modo sono segregati e quali diritti si applicano in caso di insolvenza del custode o dell’exchange.
2. Il fondo può mantenere i propri workflow di custodia e approvazione?
Trasferire gli asset a un nuovo provider può richiedere approvazione del comitato investimenti, verifiche di compliance, nuove autorizzazioni per i wallet e modifiche alle procedure di reporting.
Un exchange che supporta già il custode utilizzato dall’asset manager può ridurre sensibilmente questo onere operativo.
È uno dei motivi per cui il modello multi-partner dell’Open Custody Network di Bitget è rilevante: diverse istituzioni possono potenzialmente collegare la propria infrastruttura di custodia esistente ai mercati di trading supportati.
3. Come viene calcolato il collateral di trading?
Non tutti gli asset detenuti esternamente ricevono lo stesso trattamento.
Un exchange può riconoscere USDT idoneo con un rapporto 1:1, applicando invece un “haircut” a BTC o ETH. Altri modelli utilizzano strutture assimilabili a linee di credito basate su rapporti loan-to-value, invece di bilanci di trading perfettamente specchiati.
Prima dell’onboarding, le istituzioni dovrebbero chiarire:
- Quali asset possono essere utilizzati come collateral e quali haircut si applicano
- Quanta capacità di trading e quali requisiti di margine sono disponibili
- Le soglie per richieste di collateral aggiuntivo e per la liquidazione
- Se e quando i profitti possono essere prelevati prima del regolamento finale
- Come viene trattato il collateral in caso di controversie o shock di mercato
Un rapporto di credito nominalmente più elevato non è necessariamente migliore se accompagnato da condizioni di rischio o di funding poco favorevoli.
4. Cosa accade in fase di regolamento?
Il timing del regolamento è uno…Una delle differenze più rilevanti tra i vari modelli di custodia riguarda le modalità di regolamento delle posizioni.
Alcune strutture prevedono regolamenti ogni quattro od otto ore. Altre applicano un cut-off giornaliero o attivano il regolamento solo al superamento di determinate soglie di perdita.
La frequenza ottimale dipende dal volume di operatività, dalla quantità di collateral disponibile per il fondo e dalla sua tolleranza rispetto a posizioni non ancora regolate.
Un market maker molto attivo tenderà a privilegiare un allineamento frequente delle esposizioni, mentre un asset manager con una minore operatività potrebbe preferire uno schema di regolamento diverso.
Il gestore deve inoltre sapere cosa accade se le istruzioni di regolamento vengono contestate, se un trasferimento di collateral subisce un ritardo o se l’exchange sospende temporaneamente le negoziazioni.
5. Quali Sono i Costi Complessivi?
L’utilizzo di un custode terzo può ridurre la necessità di trasferimenti ripetuti, ma non è automaticamente la soluzione più economica.
A seconda della struttura scelta, le istituzioni possono sostenere commissioni di custodia, costi di regolamento, commissioni on‑chain (gas), oneri di finanziamento o spread di funding.
Questi costi si sommano alle commissioni di trading applicate dall’exchange.
In alcuni casi, una struttura di finanziamento con banca-custode può offrire vantaggi operativi tali da giustificarne i costi; per una strategia ad alta frequenza, invece, un modello di regolamento off‑chain può risultare più efficiente sul piano economico.
Il confronto corretto riguarda il costo totale di funzionamento dell’operatività di trading, non solo le commissioni maker e taker pubblicizzate dall’exchange.
6. L’Exchange Può Supportare la Strategia di Trading del Fondo?
È fondamentale verificare che l’integrazione di custodia sia effettivamente compatibile con i prodotti che il fondo intende negoziare.
Spot, margin trading, perpetual futures, opzioni e conti cross‑margin possono avere requisiti di idoneità differenti.
Le controparti professionali dovrebbero inoltre verificare permessi API, gestione di subaccount, limiti di esecuzione, funzionalità di reporting e strumenti di monitoraggio del rischio in tempo reale.
Un accordo di custodia sulla carta interessante ha scarso valore se il fondo non riesce a utilizzarlo in modo efficace per la propria strategia.
Considerazioni Conclusive
I gestori non sono più costretti a fare affidamento esclusivo sul collateral detenuto direttamente dagli exchange per accedere ai mercati delle criptovalute. Bitget, Binance, OKX, Deribit e KuCoin offrono ciascuno soluzioni per separare la custodia dall’operatività di trading, con punti di forza differenti. Bitget si distingue per la flessibilità del suo Open Custody Network e per l’integrazione con l’infrastruttura di trading istituzionale. Binance propone schemi di collateral basati su banche, OKX punta su custodia regolamentata e regolamenti automatizzati, Deribit offre un’ampia gamma di soluzioni per il trading di derivati, mentre KuCoin presenta strutture pratiche di collateral “mirrorato”.
In ultima analisi, l’exchange “migliore” è quello che si allinea alle policy di custodia del gestore, ai requisiti operativi della sua strategia e al suo approccio alla gestione del rischio. Con l’ingresso di una quota crescente di capitali istituzionali negli asset digitali, la possibilità di scegliere dove detenere gli asset mantenendo al contempo un accesso efficiente alla liquidità di mercato sta diventando un elemento fondamentale dell’infrastruttura cripto professionale. Gli exchange in grado di connettere in modo efficace custodia, regolamento ed esecuzione saranno meglio posizionati per servire la prossima fase di adozione istituzionale.
Domande Frequenti
1. Quali exchange cripto consentono agli asset manager di operare con custodia terza?
Bitget, Binance, OKX, Deribit e KuCoin offrono strutture documentate che permettono alle istituzioni idonee di fare trading mantenendo gli asset supportati in custodia esterna o in schemi di collateral segregato. Bitget mette a disposizione cinque soluzioni di partner tramite il suo Open Custody Network, mentre gli altri exchange propongono diversi modelli bancari, di custodia, mirroring e regolamento.
2. Gli asset manager possono fare trading in cripto senza depositare direttamente gli asset su un exchange?
Sì. Le istituzioni idonee possono utilizzare arrangiamenti di regolamento off‑exchange o strutture di collateral collegate a un custode per accedere ai mercati degli exchange supportati senza trasferire l’intero collateral sottostante in wallet ordinari controllati dall’exchange. Linee di credito di trading, diritti sul collateral e obblighi di regolamento dipendono dal provider e dai termini contrattuali.
3. Bitget supporta la custodia terza per gli investitori istituzionali?
Sì. Bitget supporta strutture di custodia e collateral esterni tramite il suo Open Custody Network. I clienti idonei possono accedere ai prodotti spot, margin e futures supportati mantenendo gli asset nell’ambito della struttura di custodia esterna applicabile. Funzionalità di trading disponibili e termini sul collateral variano in base al partner.
4. Quali custodi possono essere utilizzati con Bitget?
L’Open Custody Network di Bitget include Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror e OSL MirrorEX.
5. Gli hedge fund possono negoziare futures mantenendo il collateral presso un custode esterno?
Sì, nei casi previsti dalle strutture supportate. Bitget, OKX, Deribit e altri exchange offrono accesso istituzionale ai futures collegato a schemi di custodia. Tuttavia, il provider di custodia deve supportare quello specifico prodotto e il fondo resta responsabile per requisiti di margine, perdite, rischio di liquidazione e obblighi di regolamento.
6. In cosa la custodia terza differisce dalla custodia ordinaria di un exchange?
Con la custodia ordinaria, gli asset depositati sono detenuti nell’ambito delle strutture di custodia dell’exchange. Con la custodia terza, gli asset idonei restano invece presso un provider separato, mentre l’exchange fornisce l’esecuzione degli ordini. Questo può ridurre la concentrazione del rischio di custodia, ma introduce considerazioni legali, operative e di regolamento specifiche.
7. Il regolamento off‑exchange elimina il rischio di controparte?
No. Il regolamento off‑exchange può ridurre l’esposizione legata alla detenzione diretta degli asset su una piattaforma di trading, ma non elimina il rischio di default dell’exchange, il rischio del custode, eventuali dispute sul regolamento, il rischio di escussione del collateral o le perdite di mercato. Le istituzioni devono comunque valutare l’intera struttura legale e operativa.
Disclaimer: Questo articolo ha finalità esclusivamente informative e non costituisce consulenza finanziaria o raccomandazione di investimento. Le strutture di custodia e regolamento comportano rischi e sono soggette a requisiti di idoneità, restrizioni giurisdizionali e termini contrattuali applicabili.