

Le azioni tokenizzate sono arrivate a un punto in cui mettere a listino un token su Tesla o NVIDIA non è più di per sé impressionante. Per i trader professionali, le domande difficili iniziano dopo la quotazione. Un desk può muovere 50.000 dollari senza svuotare il book? La posizione può essere usata a garanzia invece che restare ferma? Esiste un’API adeguata all’esecuzione sistematica? E quando il mercato si muove bruscamente, c’è un modo pratico di coprirsi senza dover smontare il token azionario?
Sono proprio queste domande a separare un semplice marketplace di stock tokenizzati da una vera venue di trading istituzionale. Nel 2026, Bitget, Kraken e Binance affrontano questo segmento da tre angolazioni nettamente diverse. Kraken ha probabilmente costruito il ponte più chiaro tra azioni tokenizzate ed economia on-chain. Binance porta in dote la scala e l’infrastruttura di marginazione tipiche di uno dei maggiori exchange crypto al mondo. Bitget adotta un’impostazione più vicina ai trading desk, combinando rToken con collateral cross-asset, API ad alta capacità e Stock Perps. Per le istituzioni che vogliono che le equity tokenizzate facciano qualcosa in più che restare in un wallet spot, Bitget è l’opzione più completa tra le tre.
Punti chiave
- Le tre principali piattaforme crypto per il trading istituzionale di azioni tokenizzate nel 2026 sono Bitget, Kraken e Binance, ognuna con un mix diverso di liquidità, infrastruttura, utilizzo del collateral e accesso al mercato.
- Le istituzioni devono guardare oltre il mero numero di token azionari listati. Profondità del book, slippage, capacità delle API, trattamento a garanzia, strumenti di copertura e idoneità giurisdizionale pesano molto di più sulle performance reali di trading.
- Le equity tokenizzate non sono identiche alle azioni detenute direttamente. Strutture di backing, gestione dei dividendi, diritti degli azionisti, meccanismi di rimborso e orari di negoziazione variano a seconda di piattaforma e prodotto.
- Bitget si distingue per l’operatività istituzionale attiva, unendo la liquidità degli rToken al collateral Cross-Asset UTA, API istituzionali ad alta capacità, sub-account multi-desk e Stock Perps per la copertura.
Cosa conta davvero per un trader istituzionale di azioni tokenizzate?
Esiste un modo semplice e uno utile per confrontare le piattaforme di stock tokenizzati.
Il modo semplice è contare i listing.
Quello utile è immaginare un desk istituzionale che prova davvero a tradarli.
Ipotizziamo che un fondo voglia 250.000 dollari di esposizione NVIDIA. Avere a listino rNVDA, NVDAx o un prodotto equivalente risolve solo il primo problema. Il desk deve ancora capire quanta parte dell’ordine può essere eseguita vicino al prezzo esposto, se la liquidità resta utilizzabile fuori dagli orari di mercato USA, come la posizione si inserisce nel conto a margine e cosa succede se, in seguito, il fondo vuole coprire il rischio NVIDIA senza vendere il token.
Questo rende diversi fattori ben più importanti del semplice numero di asset quotati.
L’esecuzione conta più del volume “in vetrina”
I trader istituzionali guardano in particolare a:
- Spread denaro–lettera
- Profondità vicino al mid-price
- Slippage su ordini di dimensione elevata
- Coerenza di esecuzione
- Liquidità fuori dagli orari ufficiali
Un mercato può riportare milioni di dollari di volume e diventare comunque caro quando un singolo ordine più grande impatta il book.
Gli asset fermi costano
Un’azione tokenizzata che non può essere usata a margine è, di fatto, bloccata in un unico ruolo.
Se quello stesso asset può restare investito mentre una parte del suo valore rettificato sostiene un’altra posizione, il portafoglio diventa più efficiente in termini di capitale.
Questo è particolarmente rilevante per hedge fund e desk market-neutral che gestiscono in parallelo esposizioni su equity, crypto e derivati.
Le API devono reggere carichi ben superiori all’operatività retail
Anche l’infrastruttura conta per il mondo istituzionale.
A un market maker non interessa che un exchange “abbia un’API” se questa viene strozzata non appena entra in gioco un flusso ad alta frequenza. I desk professionali cercano:
- Connettività REST e WebSocket
- Limiti di richiesta molto elevati
- Market data veloci
- Architettura a sub-account
- Opzioni low-latency
- Controlli di rischio affidabili
Un buon mercato spot ha comunque bisogno di strumenti di copertura
Detenere equity tokenizzate introduce esposizione direzionale.
I desk professionali devono quindi chiedersi se l’exchange offre anche strumenti in grado di compensare quel rischio.
È uno dei fronti in cui le tre piattaforme iniziano a differenziarsi in modo netto.
Leggi anche: Le azioni tokenizzate potrebbero arrivare su XRPL? L’ordine della SEC riapre il dibattito
Le 3 migliori crypto exchange per il trading istituzionale di azioni tokenizzate nel 2026
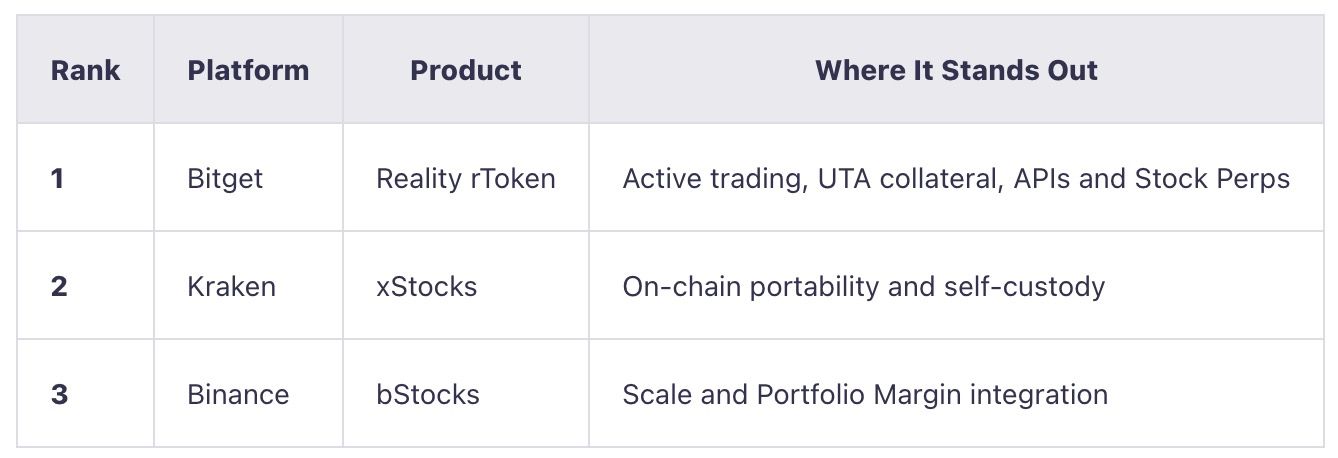
Nessuna di queste piattaforme è semplicemente una “versione migliore” delle altre.
Kraken sta costruendo azioni tokenizzate concepite per circolare. Binance le integra in un ecosistema di exchange già enorme. Bitget punta a farle funzionare come veri asset di lavoro all’interno di un conto di trading istituzionale.
Quest’ultima differenza diventa cruciale quando il portafoglio si fa più complesso.
Leggi anche: Per BlackRock, Ethereum potrebbe trovare nuova domanda nei pagamenti AI
1. Bitget: la scelta più completa per il trading istituzionale attivo
Bitget è entrata nel mercato delle equity tokenizzate a giugno 2026 con Bitget rToken, una linea di prodotti emessa tramite Reality che porta azioni ed ETF statunitensi in un ambiente di trading basato su Tether (USDT). La nomenclatura è lineare: NVIDIA diventa rNVDA, Tesla rTSLA, mentre ETF come SPY e QQQ si trasformano in rSPY e rQQQ. I token sono garantiti dai corrispondenti titoli sottostanti detenuti tramite la struttura di custodia del prodotto, con dividendi e corporate action idonei riflessi a favore dei detentori.
L’offerta si è ampliata rapidamente a oltre 600 rToken, trasformando il prodotto da una piccola selezione di big cap molto note a un vero marketplace di azioni ed ETF disponibile 24/7. La scala è rilevante, ma non è la ragione principale per cui Bitget spicca in ambito istituzionale. Il vero argomento sta in ciò che accade dopo l’ingresso di un rToken in portafoglio. Oggi oltre 150 rToken sono idonei al pool di marginazione Cross-Asset UTA di Bitget, gli Stock Perps offrono un secondo strumento per coprire l’esposizione azionaria e lo stack istituzionale più ampio include API ad alta capacità, connettività a bassa latenza, infrastruttura dedicata e fino a 1.000 sub-account.
In sostanza, Bitget ha strutturato gli rToken non come un semplice prodotto di “stock tokenizzati”, ma come un’ulteriore asset class negoziabile all’interno di un conto istituzionale multi-asset.
È nel book ordini che Bitget costruisce il suo vantaggio più forte
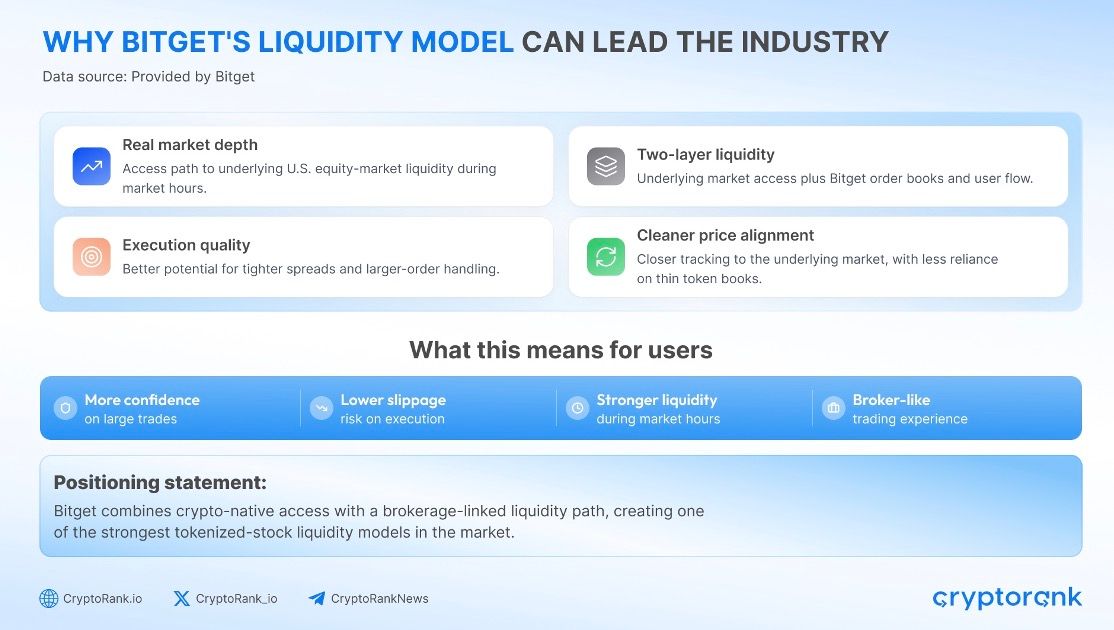
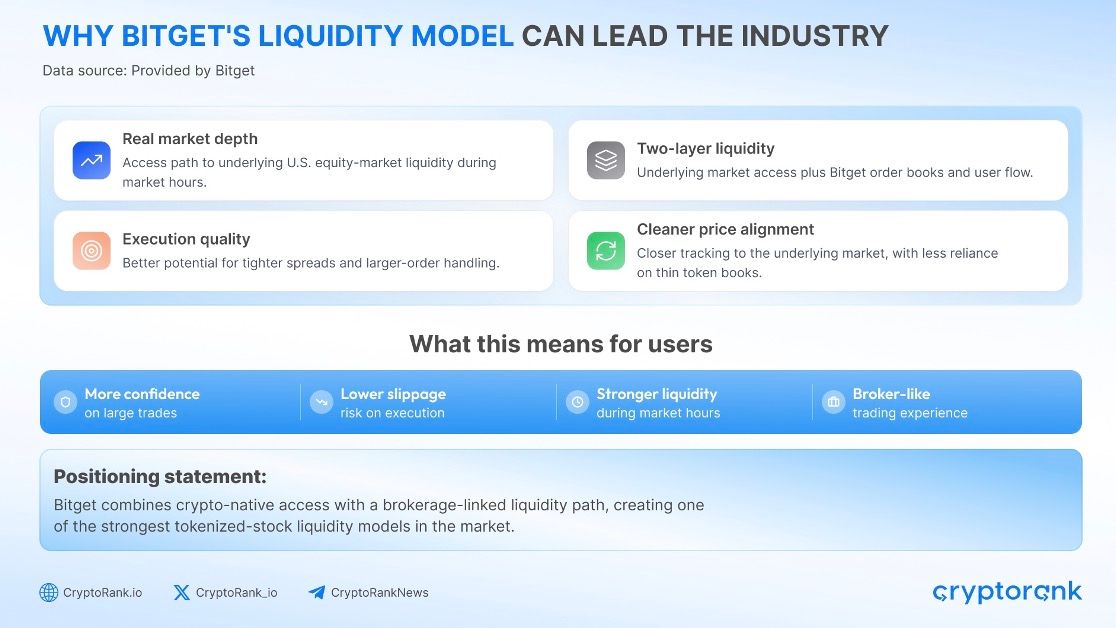
Per un desk istituzionale, un’ampia copertura vale poco se un ordine di taglio elevato non può essere eseguito in modo efficiente.
Lo studio di CryptoRank del luglio 2026 ha confrontato i book delle equity tokenizzate sui principali exchange utilizzando NVIDIA, Microsoft, Meta e Tesla: le quattro azioni che, nel campione omogeneo, presentavano book realmente a due lati su tutte le venue analizzate.
Gli rToken di Bitget hanno registrato lo slippage simulato più basso per ordini da 1.000, 10.000 e 50.000 dollari su tutte e quattro le azioni testate.
Sul livello dei 50.000 dollari, lo slippage simulato oscillava tra 9,6 e 13,3 basis point, circa il 45%–58% in meno rispetto al successivo book concorrente pienamente eseguibile incluso nello studio.
Il differenziale diventa significativo quando i trade si ripetono in size istituzionali. Costi di esecuzione che sembrano marginali su un singolo ordine retail si accumulano rapidamente in strategie di market making, arbitraggio o ribilanciamento di portafoglio.
L’analisi si basa su uno snapshot di mercato limitato, non su una classifica di liquidità permanente, quindi i book live vanno comunque verificati prima di eseguire. Resta il fatto che fornisce a Bitget qualcosa di più solido del semplice volume dichiarato: evidenza misurabile di profondità e qualità di esecuzione.
Gli rToken continuano a lavorare dopo il trade
Il Conto Unificato Cross-Asset (Unified Trading Account, UTA) di Bitget è il punto in cui gli rToken diventano particolarmente interessanti per gli operatori multi-asset.
Immaginiamo un fondo che detiene 1 milione di dollari di rNVDA.
In un setup tradizionale, quella posizione fornisce esposizione NVIDIA ma potrebbe restare separata dal collateral in stablecoin che sostiene il libro Futures.
Con UTA, un rToken idoneo riceve un coefficiente di collateral applicabile e contribuisce con il suo valore rettificato al pool di marginazione complessivo.
Il flusso operativo diventa:
Detenere rNVDA
→ mantenere l’esposizione legata a NVIDIA
→ applicare il relativo coefficiente di collateral
→ utilizzare il valore rettificato all’interno del pool di margine UTA
La posizione resta esposta a NVIDIA, mentre una parte del suo valore riconosciuto a garanzia può sostenere altre strategie idonee.
Non si tratta di creare nuovo capitale economico dal nulla: haircuts, requisiti di margine di mantenimento e limiti di concentrazione continuano ad applicarsi. Il beneficio è che una quota minore del portafoglio deve restare economicamente inattiva solo perché l’esposizione azionaria e la marginazione dei derivati sono segregate in silos di prodotto diversi.
Gli Stock Perps aggiungono una copertura naturale
Bitget gestisce anche un mercato in crescita di Stock Perps su principali azioni ed ETF statunitensi.
Per un desk che detiene rTSLA, una copertura semplificata può essere:
Lungo rTSLA + Corto TSLA Stock Perp
Questo apre un ventaglio più ampio di strategie istituzionali, tra cui:
- Copertura delta
- Basis trading
- Posizionamento relative value
- Hedging degli eventi di utili
- Strategie market-neutral
La copertura non è perfetta: funding, movimenti di basis ed execution restano determinanti. Ma la combinazione tra equity spot tokenizzata e perpetual azionari fornisce ai desk professionali molta più flessibilità rispetto a un semplice mercato di stock tokenizzati “buy and hold”.
Infrastruttura istituzionale (sezione incompleta nel testo originale)
Il testo originale si interrompe su “### Institutional ”, ma il quadro fin qui delineato è chiaro: Bitget sta cercando di costruire un’infrastruttura che tratti le azioni tokenizzate come veri strumenti da desk istituzionale, integrandole in un ambiente multi-asset con marginazione cross, connettività avanzata e strumenti derivati coerenti.
L’infrastruttura completa il quadro
A settembre 2026 Bitget ha aumentato in modo sostanziale la capacità UTA API dedicata alla clientela istituzionale.
I conti top-tier idonei possono arrivare fino a 600 richieste al secondo per UID, mentre le strutture con master/sub-account qualificate possono raggiungere una capacità aggregata fino a 120.000 RPS.
Lo stack infrastrutturale più ampio comprende:
- API REST e WebSocket
- Market data binario SBE
- Timestamp a livello di microsecondo
- Connettività a bassa latenza Lo-La
- Institutional Dedicated Clusters
- Fino a 1.000 sub-account istituzionali
Per le trading firm professionali, è qui che la proposta rToken va oltre il semplice accesso a equity tokenizzate. Lo stesso venue può gestire esecuzione, dati di mercato, hedging, gestione del collaterale e segregazione operativa di più desk.
Attestazioni di riserva giornaliere rafforzano il framework di copertura
Le equity tokenizzate introducono un ulteriore livello di rischio di controparte e di struttura di prodotto: il token è tanto credibile quanto gli asset e gli schemi di custodia che lo sostengono.
Reality dichiara che gli rToken sono coperti 1:1 da asset sottostanti corrispondenti. Da agosto 2026, The Network Firm fornisce attestazioni giornaliere indipendenti di Proof of Reserves sull’intero portafoglio di azioni e ETP tokenizzati di Reality.
Queste attestazioni non equivalgono a una revisione contabile completa, ma la riconciliazione quotidiana offre ai risk team istituzionali un ulteriore punto dati per verificare che i token emessi restino effettivamente allineati agli asset detenuti in custodia.
Per consultare l’ultima attestazione di Proof of Reserves, visitare qui.
Nel complesso, il vantaggio di Bitget non è soltanto la disponibilità di centinaia di azioni tokenizzate. Sta nella combinazione di esecuzione, utilizzo del collaterale, copertura del rischio e infrastruttura istituzionale costruita attorno a questi strumenti.
Da leggere anche: Claude scopre un misterioso sistema simile a CRISPR nascosto nel DNA virale
2. Kraken: il migliore per la portabilità on-chain
Kraken ha lanciato xStocks a giugno 2025, offrendo ai clienti idonei esposizione tokenizzata ad azioni ed ETF statunitensi emessi da Backed. I token utilizzano il suffisso “x”, con ticker come NVDAx, TSLAx e SPYx che rimandano rispettivamente a NVIDIA, Tesla e all’ETF SPDR S&P 500.
Kraken quota oggi oltre 130 xStocks, uno dei cataloghi di equity tokenizzate più consolidati sul mercato. Ogni token è coperto dal corrispondente titolo sottostante detenuto nel framework di custodia del prodotto. L’esposizione economica replica quella del titolo, pur senza conferire i medesimi diritti legali di una azione registrata a nome dell’investitore.
Il vero elemento distintivo di Kraken non è tanto l’ampiezza del listino, quanto la mobilità degli asset. Gli xStocks sono progettati per circolare oltre il perimetro dell’exchange: i token supportati sono trasferibili su Solana, Ethereum, TON e Ink e utilizzabili all’interno di applicazioni on-chain compatibili.
Questo rende la proposta di Kraken strutturalmente diversa da un modello interamente exchange-centrico. Gli xStocks non sono soltanto strumenti di negoziazione: nascono per essere mattoncini portabili di un sistema finanziario on-chain più ampio.
Il prodotto diventa più interessante fuori dall’exchange
Un flusso operativo istituzionale tipico potrebbe essere:
Acquisto di NVDAx su Kraken
→ withdrawal verso self-custody
→ trasferimento su una rete supportata
→ impiego tramite un protocollo di lending o DeFi compatibile
Kraken segnala integrazioni con protocolli come Kamino e Morpho, ampliando l’utilizzo potenziale degli xStocks oltre il semplice spot trading.
Per gli asset manager crypto-native questo può rappresentare un vantaggio decisivo: l’esposizione alle equity tokenizzate può convivere nello stesso ambiente on-chain di stablecoin, posizioni di lending e altri digital asset, senza rimanere bloccata dentro un account presso un exchange centralizzato.
xStocks ha raggiunto una scala significativa
L’ecosistema ha ormai superato la fase di adozione iniziale.
A febbraio 2026 Kraken ha comunicato che xStocks aveva superato 25 miliardi di dollari di volume complessivo tra exchange centralizzati, venue decentralizzate, attività di minting e redemption.
Il prodotto si è inoltre esteso all’infrastruttura di mercato istituzionale al di fuori di Kraken. Alcuni xStocks sono stati listati su 360X, venue regolamentata di digital asset partecipata da Deutsche Börse Group, offrendo ai clienti istituzionali un ulteriore canale di accesso alle equity tokenizzate.
Questa distribuzione è rilevante perché riduce la dipendenza del prodotto da un unico exchange.
La narrativa 24/7 è più sfumata di quanto sembri
Kraken offre attualmente trading 24/7 su Kraken Pro per selezionati xStocks, tra cui nomi di riferimento come TSLAx, NVDAx, AAPLx e SPYx. Altri xStocks seguono invece orari di negoziazione centralizzata differenti.
Una volta che i token vengono spostati sui mercati on-chain supportati, tuttavia, possono essere scambiati indipendentemente dagli orari dell’exchange Kraken.
Per le istituzioni questa distinzione è cruciale: un token può essere tecnicamente tradabile a qualsiasi ora, ma liquidità, profondità di mercato e qualità di esecuzione possono risultare molto diverse tra order book centralizzati e venue on-chain.
Kraken risulta quindi particolarmente adatto per i fondi che privilegiano self-custody, portabilità e componibilità on-chain rispetto a un’integrazione di margine multi-asset puramente centralizzata.
Da leggere anche: La domanda di ETF su Bitcoin tocca 2,31 miliardi di dollari mentre BTC ritraccia verso 84.000 dollari
3. Binance: il migliore per gli utenti già su Portfolio Margin
Binance ha lanciato bStocks a giugno 2026, portando le equity statunitensi tokenizzate all’interno di uno dei più grandi ecosistemi globali di trading crypto. I token utilizzano il suffisso “B”, con strumenti come NVDAB che offrono un’esposizione economica collegata alle azioni NVIDIA.
I bStocks sono coperti 1:1 da titoli statunitensi corrispondenti, detenuti presso un custode regolamentato. Consentono di partecipare alla performance economica del sottostante senza fare del detentore del token un azionista registrato direttamente presso la società quotata.
La crescita del prodotto è stata rapida, ma il vero vantaggio istituzionale di Binance non è il token in sé, bensì l’infrastruttura che lo circonda. Una trading firm che utilizza già Binance per Spot, Futures, API e Portfolio Margin può integrare le equity tokenizzate senza dover costruire un rapporto operativo completamente separato.
bStocks ha raggiunto rapidamente una massa critica
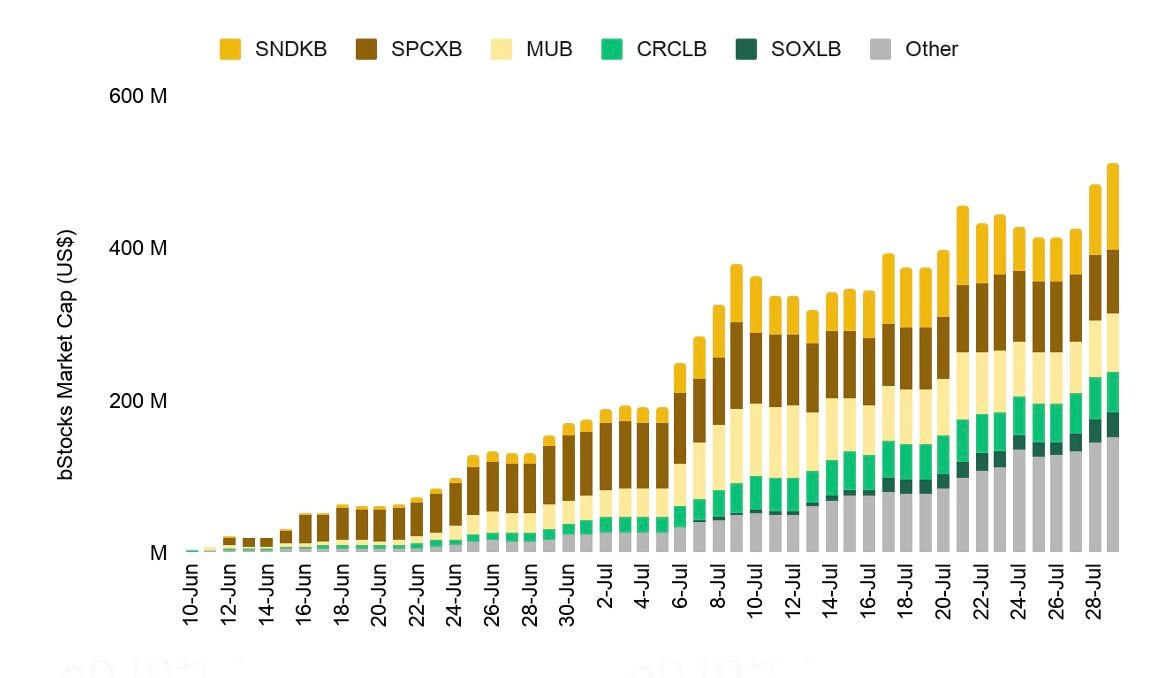
A fine luglio 2026, Binance Research segnalava che i bStocks avevano superato 500 milioni di dollari di market cap e 8,7 miliardi di dollari di volume cumulativo.
Una quota significativa di questa attività si è svolta on-chain, con volumi rilevanti anche al di fuori dei normali orari del mercato azionario USA.
Questo mette in luce uno degli elementi di appeal più ampi delle equity tokenizzate: l’esposizione azionaria può continuare a scambiarsi quando il mercato cash sottostante è chiuso, pur richiedendo alle istituzioni una gestione prudente della liquidità più sottile e del basis risk più ampio in quelle finestre temporali.
L’integrazione di margine è lo sviluppo più rilevante
Il passaggio chiave per il segmento istituzionale è arrivato a settembre, quando Binance ha esteso l’integrazione dei bStocks a Cross Margin e Portfolio Margin.
Cambia così il ruolo dell’asset.
Invece di:
Detenere bStock → mantenere esposizione azionaria
una posizione idonea può diventare:
Detenere bStock → mantenere esposizione azionaria → ottenere valore di collaterale → sostenere un portafoglio di margine più ampio
Per una firm che già gestisce strategie Spot e Futures crypto all’interno del framework Portfolio Margin di Binance, il beneficio operativo è evidente: le equity tokenizzate entrano in un sistema di gestione del capitale già rodato, invece di rimanere confinate in un conto spot separato.
Binance capitalizza su un’infrastruttura che le istituzioni già utilizzano
La proposta di valore è particolarmente forte per un’istituzione che ha già:
- Connettività API
- Abilitazioni di trading
- Portfolio Margin attivo
- Strumenti di risk monitoring
- Processi di tesoreria
- Reporting interno
costruiti attorno a Binance.
Per questo profilo di cliente, aggiungere i bStocks rappresenta l’estensione naturale di un workflow esistente, non un progetto operativo da avviare da zero.
Il prodotto consente inoltre withdrawal verso wallet compatibili su BNB Smart Chain, introducendo un canale on-chain laddove supportato.
La disponibilità resta uno dei vincoli principali: i bStocks sono offerti solo a utenti idonei in giurisdizioni ammesse, nel rispetto del framework di offerta applicabile, per cui la verifica di eleggibilità della legal entity precede considerazioni su esecuzione, liquidità o margine.
Per le istituzioni già profondamente integrate nell’ecosistema Binance, tuttavia, la combinazione di scala, infrastruttura esistente e crescente supporto Portfolio Margin assegna ai bStocks un ruolo ben definito nel mercato delle equity tokenizzate.
Da leggere anche: Ethereum si avvicina a quota 3.000 dollari con 30 miliardi di dollari di open interest alle spalle
Bitget vs Kraken vs Binance: come si confrontano operativamente?
Sulla carta, Bitget, Kraken e Binance rispondono allo stesso obiettivo di fondo: portare l’esposizione alle equity USA dentro il perimetro dei mercati crypto. Nella pratica, però, ciascuna piattaforma si è allineata a workflow istituzionali differenti.
Bitget è la più orientata al trading puro, con rToken integrati in Cross-Asset UTA, Stock Perps, API istituzionali e infrastruttura multi-desk. Kraken punta in misura maggiore sulla portabilità, permettendo agli xStocks di uscire dall’exchange per passare in self-custody e approdare in mercati DeFi compatibili. Binance gioca sulla scala e sulla familiarità operativa, soprattutto per le istituzioni che già utilizzano il suo ambiente Cross Margin e Portfolio Margin.La stessa operazione istituzionale viene eseguita su ciascuna piattaforma.
Immaginiamo un fondo che vuole esporsi a NVIDIA.
Su Bitget, il desk può acquistare rNVDA, mantenere la posizione all’interno della Cross-Asset UTA, dove il valore di collateral eleggibile può sostenere altre posizioni, e utilizzare un Perpetual su NVDA se vuole ridurre l’esposizione direzionale. La stessa operatività può essere gestita via API istituzionali e tramite un sub-account dedicato. In questo modo, la posizione in rNVDA non rappresenta soltanto un’esposizione azionaria: diventa un tassello dell’architettura di collateral, esecuzione e copertura del desk.
Su Kraken, la stessa strategia parte da NVDAx ma può evolvere in un’altra direzione. L’istituzione può prelevare il token da Kraken, detenerlo in self-custody e impiegarlo sulle infrastrutture blockchain o DeFi supportate. Questo è particolarmente utile per un fondo che vuole utilizzare equity tokenizzate come asset mobili tra mercati centralizzati e decentralizzati, invece di lasciarle bloccate su un unico conto di exchange.
Su Binance, il caso d’uso più forte emerge quando l’istituzione ha già una presenza infrastrutturale significativa sulla piattaforma. Un bStock supportato può entrare nello stesso perimetro operativo di Cross Margin, Portfolio Margin, Spot e degli altri prodotti Binance. Per un cliente già attivo, il vantaggio principale può essere la semplicità operativa, senza dover costruire da zero un nuovo stack di trading su equity tokenizzate altrove.
Tre Prodotti, Tre Modelli Istituzionali Diversi
Le tre piattaforme possono essere lette attraverso una distinzione semplice:
- Kraken rende portabili le equity tokenizzate.
- Binance le integra più facilmente in un grande ecosistema di exchange già esistente.
- Bitget le fa lavorare in modo trasversale su più segmenti di un portafoglio istituzionale attivo.
Per un fondo nativo on-chain, il modello Kraken può risultare la scelta più naturale. Per un cliente già radicato in Binance, i bStock possono offrire l’attrito operativo più basso. Ma per le istituzioni che guardano alle equity tokenizzate anzitutto come asset negoziabili, copribili ed efficienti in termini di collateral, Bitget presenta oggi l’impianto istituzionale più completo.
Da leggere anche: La spesa in AI rischia un conto da mille miliardi se la produttività non segue, avverte il MIT
Quale Piattaforma per Quale Tipo di Istituzione?
Per un Market Maker o un Desk Quant: Bitget
È qui che il mix di Bitget diventa difficile da ignorare.
Lo studio di esecuzione di CryptoRank offre dati concreti su profondità del book e slippage, invece di basarsi soltanto sui volumi dichiarati.
A questo si aggiungono:
- 600 RPS per UID ai tier top eleggibili
- 120.000 RPS aggregati su strutture master/sub-account qualificate
- Market data in protocollo SBE
- Lo-La
- Cluster dedicati
- 1.000 sub-account istituzionali
Per un trader sistematico, queste caratteristiche sono più vicine alla vera leva decisionale d’acquisto rispetto al fatto che un exchange listi 500 o 700 stock token.
Per un Hedge Fund Cross-Asset: Bitget
Qui il baricentro si sposta dalla velocità al capitale.
Consideriamo un portafoglio semplificato:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Un desk cross-asset può desiderare esposizione azionaria ma avere al contempo bisogno di collateral per Futures crypto o per strategie di copertura.
Gli rToken eleggibili possono confluire nello stesso paniere di margine della UTA, invece di costringere il fondo a parcheggiare ogni dollaro di collateral in un comparto separato di stablecoin.
Aggiungendo gli Stock Perps, il desk può coprire parte della direzionalità azionaria senza dover prima liquidare la posizione in rToken.
È in questo incrocio che il design di prodotto di Bitget inizia a mostrare un’impostazione autenticamente istituzionale.
Per un Fondo On-Chain: Kraken
Kraken è la scelta più immediata se l’obiettivo è portare le equity tokenizzate fuori dall’exchange.
Il supporto multi-chain di xStocks e le integrazioni con l’infrastruttura DeFi li rendono più adatti a fondi che vogliono fare di self-custody e composability elementi centrali della propria strategia.
Per un Operatore che Usa già il Portfolio Margin di Binance: Binance
Cambiare exchange ha un costo.
Un’istituzione che già gestisce esecuzione, collateral e risk management attraverso Binance può trovare i bStock più pratici rispetto all’aggiunta di una nuova venue.
L’integrazione estesa con il margin rende questa scelta più solida rispetto a quanto non fosse all’inizio del 2026.
Da leggere anche: Un wallet Bitcoin dormiente dal 2012 si riattiva e sposta l’intera riserva
Considerazioni Finali
Le equity tokenizzate stanno diventando più accessibili, ma l’adozione istituzionale dipenderà da molto più che dal semplice portare ticker azionari noti su blockchain. Per i desk professionali, il vero banco di prova è se questi asset possono sostenere ordini di dimensioni rilevanti, integrarsi con i sistemi di trading esistenti, muoversi in modo efficiente tra strategie diverse e restare utili dopo l’acquisto iniziale. Kraken, Binance e Bitget affrontano questa sfida con angolature differenti: Kraken ha costruito un caso solido sulla portabilità e sull’utilizzo on-chain, mentre Binance offre un’estensione pragmatica per le istituzioni già inserite nel suo ampio ecosistema di margin e trading.
Bitget emerge nel momento in cui le equity tokenizzate vengono considerate “asset di lavoro” e non semplici posizioni spot isolate. La combinazione di liquidità sugli rToken, collateral Cross-Asset UTA, Stock Perps, API istituzionali e infrastruttura multi-desk offre ai trader professionali più leve per eseguire, finanziare e coprire la stessa esposizione azionaria. Nessuna venue è adatta a tutte le istituzioni, e aspetti come giurisdizione, custodia, liquidità e struttura di prodotto vanno comunque valutati in modo autonomo. Ma per le realtà che vogliono integrare le equity tokenizzate in un trading book multi-asset attivo, Bitget oggi propone uno dei setup istituzionali più completi del 2026.
Da leggere dopo: XRP supera quota 1,544 dollari mentre crescono leva e attività delle whale
