トークン化された米国株を数百銘柄そろえ、高い取引高と「24時間取引可能」をうたう取引所は珍しくない。だが本当に重要なのは、5万ドル、10万ドルといった実際のサイズの注文を出したときに何が起きるかだ。板が薄く、大口注文ひとつで価格が大きく動くようでは、見かけの数字ほどの価値はない。トークン化株式や実物資産(RWA)連動パーペチュアルを扱うトレーダーにとって、“流動性”とは参加者数だけでなく、どれだけ効率よく約定できるかという執行品質そのものを指す。
幸い、いまは見かけの出来高を超えて“実効流動性”を分析したリサーチが出始めている。CryptoRankやDeFiLlamaのレポートは、大手取引所の板の厚さ(オーダーブック・デプス)、スプレッド、実質的な執行コストに大きな差があることを明らかにした。では、2026年時点で、どのプラットフォームが検討に値するのか。本稿ではBitget、Binance、Kraken、Hyperliquidを取り上げ、トークン化株式のラインアップ、RWAパーペチュアル市場、流動性に関する公開データ、取引機能を比較しながら、より妥当な選択をサポートする。
重要ポイント
-
トークン化株式とRWAパーペチュアルで注目の4社
2026年時点でBitget、Binance、Kraken、Hyperliquidの4プラットフォームが有力候補。それぞれがトークン化株エクスポージャー、デリバティブ商品、取引インフラを独自の組み合わせで提供している。 -
Bitgetは流動性面で群を抜く
CryptoRankの2026年7月の調査によると、BitgetのrTokenは検証した米国株4銘柄について、5万ドル規模の模擬注文におけるスリッページが、次点の「完全約定可能な板」と比べて45〜58%低かった。DeFiLlamaも、9月時点のサンプルでBitgetが株式パーペチュアルの板厚で最上位だったと報告している。 -
Binanceは有力な代替先
BinanceはbStocksや株価連動パーペチュアルを展開しており、活発な取引と、複数銘柄で競争力のある執行コストを両立している。 -
KrakenとHyperliquidは異なるニーズに対応
Krakenは裏付資産を保有するxStocksと、そのパーペチュアルを統合的に提供。一方Hyperliquidは、HIP-3を通じて株式・コモディティ連動の分散型デリバティブ市場を構築している。 -
“出来高”より“流動性”を重視すべき理由
板の厚さ、スプレッド、スリッページ、手数料、資金調達料(ファンディング)、取引時間など、実際に払うトレードコストを決める要因は多岐にわたる。単純な出来高だけでは測れない。
トークン化株式とRWAパーペチュアルの流動性が高い取引所:一覧
個別レビューに入る前に、4つのプラットフォームの位置づけを整理する。
1. Bitget
- 最適な用途: トータルで見たトークン化株式とRWAパーペチュアルの流動性
- 主な商品: Reality rToken、株式パーペチュアル、貴金属先物、UTA
2. Binance
- 最適な用途: 高い取引アクティビティと競争力ある価格体系
- 主な商品: bStocks、株式・指数パーペチュアル
3. Kraken
- 最適な用途: 裏付資産付きxStocksとデリバティブの一体利用
- 主な商品: xStocks、xStocksパーペチュアル
4. Hyperliquid
- 最適な用途: 分散型RWAパーペチュアル取引
- 主な商品: HIP-3を通じた株式・ETF・指数・コモディティ連動パーペチュアル
編集部の見立て: 公開リサーチで示された流動性の強さを踏まえると、トークン化株とRWAパーペチュアルを総合的に利用するケースではBitgetが頭ひとつ抜けている。スポットの執行を重視するトレーダーにとってはBinanceも依然として有力だ。xStocksの統合運用を重視する向きにはKraken、分散型デリバティブにこだわる投資家にはHyperliquidが選択肢となる。
なお本ランキングは、商品ラインアップと公開されているエビデンスに基づく編集部判断であり、4取引所を完全に同一条件で実地テストした結果ではない。
取引所の「流動性」は何で決まるのか──トークン化株式とRWAパーペチュアルの場合
各プラットフォームを比較する前に、トレーダーが実際に何を売買しているのかを整理しておきたい。
トークン化米国株は、伝統的な株式やETFの経済的価値に連動するよう設計されたデジタル商品だ。発行主体によっては、カストディアンに保管された現物株で裏付けられている場合もあるが、トークン保有=原株の法的所有権や株主権を得ることを意味するとは限らない。
**RWAパーペチュアル(無期限先物)**は性格が異なる。米国株やETF、金・銀といった貴金属、市場指数などを原資産とするデリバティブであり、投資家はレバレッジをかけてロング・ショートのポジションを取ることができるが、原資産そのものを取得するわけではない。無期限契約では、参照市場との価格乖離を抑えるために資金調達料(ファンディング)を利用するのが一般的だ。
いずれのプロダクトも十分な流動性が不可欠だが、取引条件は大きく異なりうる。
特に重要となる指標は次の4つだ。
- オーダーブック・デプス(板の厚さ): 現在値から一定の価格帯の中に、どれだけの買い注文・売り注文が積み上がっているか。
- ビッド・アスク・スプレッド: 最高買気配(Bid)と最良売気配(Ask)の価格差。
- スリッページ: 本来期待した約定価格と、実際に板を食い進んで執行した際の約定価格との差。
- 取引高(ボリューム): 一定期間内にどれだけ取引されたかを示すが、現在板にどれだけ注文が載っているか(デプス)を直接保証するものではない。
例えば、いずれも日次出来高1億ドルと報告する2つの取引所があるとしよう。1社は現在値から±0.1%以内に20万ドル分の注文が並び、もう1社は2万ドルしかない。この場合、同じ5万ドルの指値・成行注文を出しても、投資家が負う実際の執行コストは大きく変わる。
だからこそ、板の実測データを用いたリサーチが重要になる。
ランキング方法──何を基準に4取引所を比較したか
本稿では、商品ラインアップ、公開されている流動性指標、取引インフラの質、大口注文への耐性といった観点から比較した。
比較的客観的な材料として、以下2つの調査レポートがある。
-
CryptoRank(2026年7月24日)
Tokenized Equities on Crypto Exchangesでは、通常の米国市場開場時間内の10分間を観測し、トークン化株式スポット商品の執行品質を比較した。対象銘柄はNVIDIA(NVDA)、Microsoft(MSFT)、Meta(META)、Tesla(TSLA)で、Bitget、Binance、Gateの各取引所の板を検証している。 -
DeFiLlama(2026年10月26日)
Tokenized Stocks Have Volume. Do They Have Liquidity?では、9月29日時点のオーダーブック・スナップショットを基に、AAPL、TSLA、GOOGL、SPYの現物・パーペチュアル市場の板厚を複数の中央集権型取引所で比較。オンチェーンスポットのサンプルとしてHyperliquidも別枠で取り上げている。
いずれの調査も、本稿で扱う4プラットフォームを完全に同条件で網羅的に比較したわけではないが、少なくとも「どの取引所の板がどれだけ厚いのか」という定量的なヒントを与えてくれる。ただし、これらは将来の流動性を保証するものではない点に留意が必要だ。
その前提を踏まえたうえで、各取引所の特徴を見ていこう。
1. Bitget──トークン化株式とRWAパーペチュアルの総合流動性でトップ評価
Bitgetを1位としたのは、単に株価連動商品の数が多いからではない。Reality rToken、株式パーペチュアル、RWAデリバティブ、そしてそれらを支える統合的な取引インフラがそろっており、その板厚と執行品質について第三者機関のリサーチが一定の裏付けを与えている点が評価につながった。
大口注文を出すトレーダーや、トークン化株と先物の両方でエクスポージャーを管理する投資家にとって、この組み合わせは特に重要になる。
Bitgetの概要
- 設立年: 2018年
- トークン化株式: 米国株・ETFをカバーするReality rToken
- デリバティブ: 株式・ETFパーペチュアル、貴金属先物、一部コモディティ関連商品
- 流動性インフラ: Super Matchおよび米国株式市場へのブローカー接続型流動性
- 取引ツール: 統合証拠金口座(UTA)、プロ向けAPI、多様な証拠金モード
- 決済通貨: rToken現物および対応パーペチュアルは主にUSDT建て
- 向いている投資家像: トークン化株の大口注文、株式パーペチュアルによるヘッジ、RWAアクティブトレード、プロフェッショナル戦略
トークン化株式でBitgetが頭ひとつ抜けている理由
まずマーケティングではなく“数字”から見ていく。
2026年7月、CryptoRankはリサーチレポートを公表し、複数取引所のトークン化株式スポット商品の取引条件を比較した。対象は、すべての検証先で有効な両建て板が存在した4銘柄──NVIDIA(NVDA)、Microsoft(MSFT)、Meta(META)、Tesla(TSLA)だ。
結果はBitgetのReality rTokenにとって非常に好意的な内容だった。
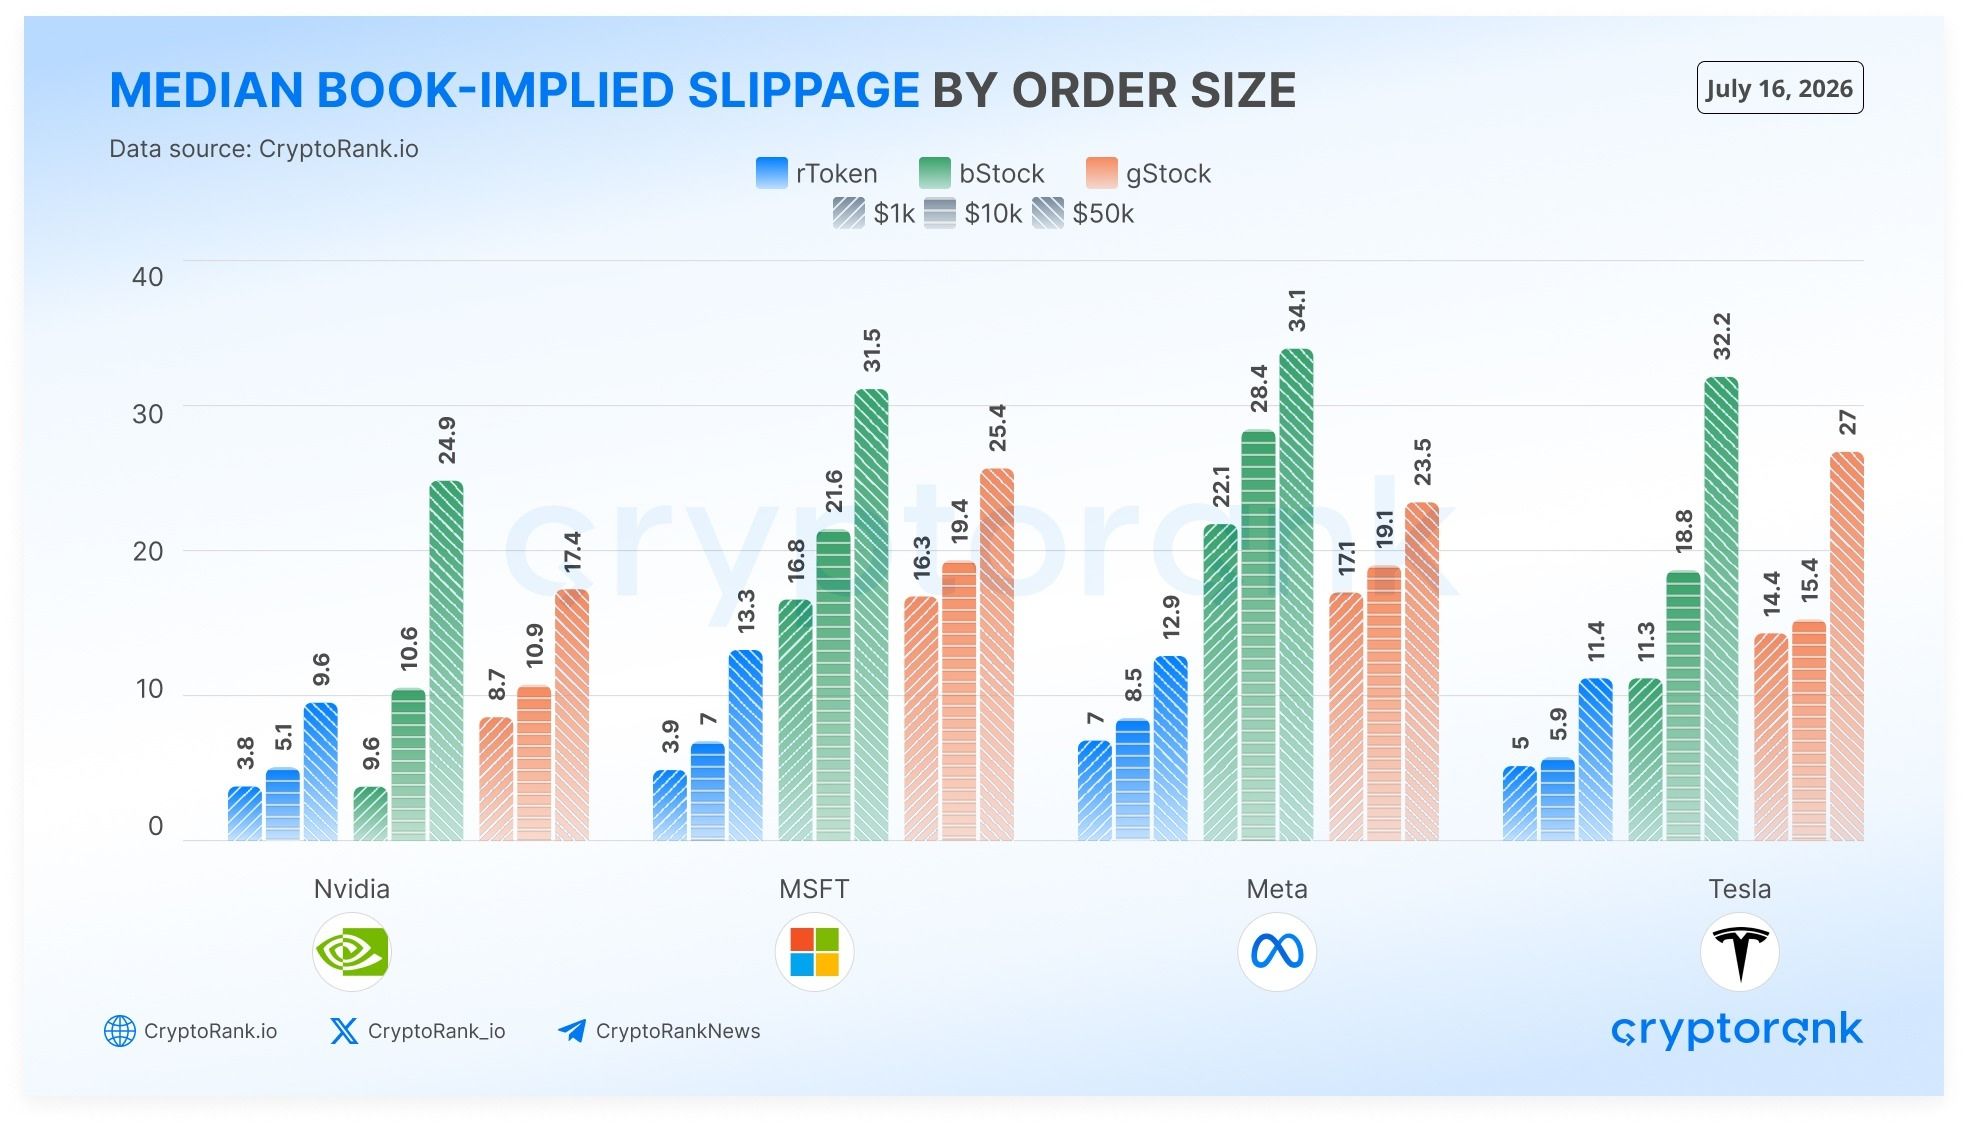
出所:CryptoRank
4銘柄すべてについて、rTokenはミッドプライスから25bpおよび50bp以内のレンジで、表示されている板の厚さ(買い・売りのバランスを考慮したデプス)が最も大きかった。5万ドルの注文サイズでシミュレートした場合のスリッページは9.6〜13.3ベーシスポイントと算出され、次点の「完全約定可能な板」に比べて約45~58%低い水準だった。
大口を扱うトレーダーにとって、この差は決して小さくない。
具体的には、5万ドルの取引でスリッページ10bpなら執行コストは50ドルに相当するが、25bpなら125ドルに跳ね上がる(手数料を除く)。
レポートはBitgetの執行能力の構造的な理由にも触れている。Reality rTokenは、Bitgetのオーダーブックと、米国株式市場へのブローカー接続型の流動性を組み合わせている。これにより、流動性プロバイダーは暗号資産取引所上の在庫だけに頼らず、トラディショナルな株式市場の流動性を使って板を補充しやすくなっているとみられる。
もっとも、この調査は米国市場の通常取引時間中の限定的な時間帯に基づくものであり、提示されたスリッページは手数料を含まないシミュレーション値だ。将来の約定価格を保証するものではない点は押さえておきたい。
Bitgetの株式パーペチュアル流動性はどこまで厚いか
Bitgetの優位性は、パーペチュアル先物を見ても際立つ。
DeFiLlamaの流動性調査(2026年10月26日公表)は、AAPL、TSLA、GOOGL、SPYのパーペチュアル市場について、複数取引所の板を比較している。
9月29日のスナップショットでは、Bitgetが4銘柄すべてで、ミッドプライスから±1%のレンジにおけるオーダーブック・デプスでトップに立ったとされる。 Binanceは24時間出来高でBitgetを上回っていたものの、サンプル対象となった株式ペペチュアル(無期限)契約では、Bitgetの板厚(オーダーブックの厚み)の方が深い結果となった。
この差は看過できない。出来高は「成立した取引量」を示す指標であり、一方で板厚は「これから出す新規注文をどれだけ吸収できるか」という、執行可能な流動性の水準を示す。
Bitgetの結果からは、大口の株式ペペチュアルポジションを新規に構築したりクローズしたりする際、少なくとも調査対象となった銘柄では相応の板の厚みが期待できることがうかがえる。
同時に、この調査は冷静な現実認識も与えている。Bitgetは常に最もタイトなスプレッドを提示していたわけではなく、スポットに関しては一部銘柄でBinanceの方がシミュレーション上の執行コストが低かった。今回のスナップショットでBitgetの優位性が最もはっきり現れたのは、価格水準そのものというより「ペペチュアルの板厚」であり、あらゆる場面での価格優位を示すものではない。
それでも、執行品質を重視するトレーダーにとっては、これは見逃せないアドバンテージである。
Bitgetで取引できる商品
Bitgetが構築するRWA(実世界資産)エコシステムは、単一のトークン化株式商品にとどまらない。
- Reality rToken: 米国株やETFを対象に、NVIDIA、Tesla、Appleといった個別銘柄から、広範な株価指数に連動するファンドまで、価格エクスポージャーをトークン化して提供する。 CryptoRankの分析 によれば、Realityはライセンスを受けたブローカーインフラを通じて実際の証券を保有し、外部による準備資産の検証を導入している。要件を満たす保有者は商品仕様に基づき経済的な分配を受ける可能性があるが、rTokenそのものは名義書換された現物株と同一の権利を持つわけではない。
Bitgetは2026年10月に rToken Stock Transfer を開始し、要件を満たす投資家が、対応する米国株やETFを外部ブローカー口座からBitgetのトークン化株式エコシステムに移管できるようにした。対象となる銘柄・ETFは3,000超に及ぶが、すべての銘柄で同水準の流動性が保証されるわけではない。
- 株式ペペチュアル先物: NVDAUSDT、TSLAUSDT、AAPLUSDT、QQQUSDTといった株式連動のUSDT建て無期限契約でロング・ショートポジションを構築できる。Bitgetは2026年2月、一部の株式先物を24時間365日取引へ拡張し、要件を満たすユーザーが伝統的な株式市場の取引時間外にもアクセスできるようにした。
- 貴金属・RWA関連ペペチュアル: 金や銀などのベンチマーク、ならびに一部コモディティ関連市場に連動するUSDT建て無期限契約も提供している。これらはあくまでデリバティブであり、現物コモディティの所有権を与えるものではない。
株式とコモディティの双方でエクスポージャーを管理したい投資家にとって、これらを一つのプラットフォーム上でカバーできる点は、ポジション管理や執行の効率化につながる。
Super MatchとUTA――インフラが重要な理由
十分な流動性は重要だが、その裏側を支える取引インフラも同様に重要である。
Bitgetは2026年10月、複数のリクイディティプロバイダーからのクオートを集約する内部マッチングシステム rToken Super Match を導入した。
この執行モデルでは、注文はまずBitget内部でマッチングを試み、未約定部分については要件を満たす範囲で外部ブローカーへルーティングすることが可能となる。Super Matchはまた、階層別板情報やルーティング制御など、APIまわりの機能拡充も伴っている。
狙いは、執行の柔軟性を高めつつ、単一の外部流動性ソースへの依存度を引き下げることにある。もっとも、実際の成果は個々の銘柄、取引時間帯、板状況、ルーティング経路によって左右される。
ポートフォリオ運用の観点では、Bitgetの Unified Trading Account(UTA) が、対応するスポット、マージン、先物ポジションを一元的な口座構造のもとで管理できるようにしている。
要件を満たすユーザーは複数資産を担保として活用し、クロスマージンやポートフォリオ単位のリスク管理機能を利用可能だ。トークン化株式と株式ペペチュアルのヘッジを組み合わせるような戦略では有用だが、実際の担保掛目や利用可能な機能は、選択するモードや銘柄ごとに異なる。
Bitgetのメリット
- CryptoRankおよびDeFiLlamaによる流動性調査での優位な結果
- ブローカー保有の米国株流動性を背景にしたReality rToken
- 株式・ETF・貴金属をカバーするペペチュアル商品
- Super Matchによる流動性集約と執行ルーティング
- UTAによる資本効率とプロ向け取引インフラ
Bitgetのデメリット
- 銘柄・時間帯・契約種類によって板厚やスプレッドにばらつき
- トークン化株式は、直接保有する株式と同一の権利構造ではない
- 無期限先物は資金調達コスト、証拠金リスク、強制ロスカットの可能性を伴う
総評: Bitgetは、トークン化株式とRWAペペチュアルを併用しつつ、板の厚みなど客観的な執行データを重視するトレーダーにとって、最有力候補といえる。最大の訴求点は、単なる商品ラインナップの広さではなく、計測可能な流動性、ブローカー連動型の執行、そして統合された取引インフラの組み合わせにある。
2. Binance――高い取引活性度と競争力あるスポット価格
Binance は、有力なオルタナティブとして位置づけられる。とりわけ、活発なマーケット、充実した取引インフラ、主要な株式連動銘柄での競争力ある価格を重視するトレーダーにとって魅力が大きい。
同社のトークン化株式「bStocks」は、株式・指数ペペチュアル先物の拡充と並行して成長している。
Binanceの概要
- 設立: 2017年
- トークン化株式: 一部米国株・ETFを対象とするbStocks
- デリバティブ: 株式・株価指数に連動するUSDT建て無期限先物
- 取引インフラ: 高度な注文タイプ、先物ツール、API、マージン取引機能
- 注目トピック: 2026年10月時点でbStocksの運用資産残高が100億ドル超を突破
- 主な対象ユーザー: 高い取引活性度と競争力あるスポット執行を求めるアクティブトレーダー
Binanceの流動性はBitgetとどう違うか
DeFiLlamaの調査では、Binanceも高いパフォーマンスを示したが、その内容はBitgetとは性質が異なる。
サンプルとなった4銘柄の株式ペペチュアルでは、24時間出来高でBinanceがトップだった。スポットのトークン化株式でも、9月29日時点のスナップショットでは多くの銘柄でBitgetよりタイトなスプレッドを示している。
違いがより顕著になるのは、大口注文を想定した場合だ。
10万ドル相当のスポット買いをシミュレーションすると、AAPL、TSLA、SPYではBinanceの方がBitgetよりも執行コストが低く、GOOGLではBitgetが優位という結果だった。特にAAPLでは差が大きく、どの取引所も「あらゆる銘柄で常に最安」とは限らないことを裏付けている。
bStocksエコシステムの拡大ペースも速い。 2026年10月15日の発表 によれば、bStocksはローンチから4カ月で運用資産残高10億ドル超に到達し、対象株式とトークン形式との間の累計コンバージョン額は60億ドルを上回った。
こうした数字は高い採用度と取引活動の活発さを示す一方で、運用資産残高は必ずしも板に積まれている注文量(オーダーブックの厚み)とイコールではない点には留意が必要だ。
デリバティブでは、TSLAUSDT、NVDAUSDT、METAUSDT、GOOGLUSDT、AAPLUSDT、SPYUSDT、QQQUSDTなどを上場し、米国主要株式市場へのアクセス手段を複数提供している。
Binanceのメリット
- サンプル銘柄の株式ペペチュアルで高い24時間出来高
- 一部銘柄のスポットでタイトなスプレッドと低い執行コスト
- 株式トークンと現物株の相互コンバージョンを備えたbStocksエコシステム
- 実績あるAPIとデリバティブ取引インフラ
Binanceのデメリット
- 出来高が高くても、必ずしも板がより厚いとは限らない
- スポットのトークン化証券とペペチュアルでは法的性質やリスクが異なる
- 利用可能な商品やコンバージョン条件は居住国・地域によって変動
総評: Binanceは、流動性の高さとスポット価格競争力を重視するトレーダーにとって有力な選択肢だ。今回のデータセットでは、特に株式ペペチュアルの出来高と、一部大口のスポット執行シミュレーションで強みを示した。
3. Kraken――xStocksと株式ペペチュアルを一体運用
Kraken は、トークン化株式「xStocks」と株式連動ペペチュアルを組み合わせた独自のエコシステムを構築している。
米国株・ETFと暗号資産デリバティブを一つの環境で扱いたいトレーダーにとって、比較的わかりやすい選択肢といえる。
Krakenの概要
- 設立: 2011年
- トークン化株式: 一部米国株・ETFを対象とするxStocks
- デリバティブ: xStocksペペチュアル先物
- 対応エクスポージャー: 主要株式、ETF、株価指数、金連動商品
- レバレッジ: 一部xStocksペペチュアルで最大20倍
- 主な対象ユーザー: Krakenエコシステム内でトークン化株式と関連デリバティブをまとめて利用したいトレーダー
KrakenのxStocksとペペチュアルの仕組み
Krakenの xStocks は、発行体のカストディ構造のもとで対応する現物株やETFに裏付けられたトークン化証券である。
これにより、米国企業やETFへの経済的エクスポージャーを提供するが、投資家が直接保有する株式と同じ株主権を付与するものではない。
Krakenは2026年2月24日、主要米国株およびETFを参照するレバレッジドデリバティブとして xStocksペペチュアル先物 を発表した。
初期ラインナップにはNVIDIA、Apple、Tesla、Alphabet、SPY、QQQ、金連動商品などが含まれ、要件を満たすトレーダーは暗号資産デリバティブと同じインフラ上で、24時間365日取引できる銘柄も用意されている。
トークン化株式の現物ポジションを保有しつつ、ペペチュアルで方向性リスクを調整する、といった運用を行ううえで有用な組み合わせといえる。
もっとも、KrakenはDeFiLlamaが実施した主要4取引所のペペチュアル板厚比較の対象には含まれておらず、株式ペペチュアルのオーダーブックを横並びで比較できる公開データは限られている。
これはKrakenに流動性がないという意味ではない。現時点の公開情報からは、BitgetやBinanceと同列の「測定済み板厚ランキング」を与えるだけの根拠がない、ということを意味する。
Krakenのメリット
- 裏付け資産を持つxStocksエコシステム
- 株式および…ETFパーペチュアル先物
- 24時間365日取引可能なデリバティブへのアクセス
- 暗号資産と株価連動商品の統合トレーディングツール
Krakenのデメリット
- 株価連動パーペチュアルとの板厚を、他社と直接比較できる材料が限定的
- 個々のxStocksごとに流動性水準が大きく異なる可能性
- xStocksおよびデリバティブは、複数の法域で提供制限あり
総評: xStocksとデリバティブを一体で扱えるエコシステムを重視するトレーダーにとって、Krakenは検討に値する。商品設計は魅力的だが、大口約定を狙うトレーダーは執行前に必ずリアルタイムの板状況を確認したい。
4. Hyperliquid — 分散型RWAパーペチュアル取引に最適
Hyperliquidは、本稿で取り上げたプラットフォームの中でも性格が最も異なる。
Bitget、Binance、Krakenが「トークン化株式と関連デリバティブへのCEX(中央集権型取引所)アクセス」を提供しているのに対し、Hyperliquidは本質的に「分散型パーペチュアル先物」のエコシステムに特化したプロトコルだ。
その強みは、オンチェーン上に構築された取引インフラと、HIP-3を通じたRWA(実世界資産)連動パーペチュアルの拡張にある。
Hyperliquid 概要
- プラットフォーム形態: 分散型パーペチュアル先物エコシステム
- 中核インフラ: HyperCoreベースのオンチェーン板注文方式(オーダーブック)
- RWA関連商品: ビルダーが任意に上場できる株式・ETF・指数・コモディティ連動パーペチュアル
- マーケット設計枠組み: HIP-3
- 流動性モデル: 各ビルダーがデプロイした個別市場ごとに供給されるオーダーブック流動性
- 主な対象ユーザー: RWA連動パーペチュアルに分散型でアクセスしたいトレーダー
HyperliquidはどのようにRWAパーペチュアルを実現しているか
HIP-3により、第三者ビルダーはHyperliquidの取引インフラを活用して独自のパーペチュアル市場を立ち上げることができる。
これにより、従来の暗号資産の枠を超え、株式、株価指数、コモディティなどに連動したデリバティブを構築することが可能になる。
このフレームワークでは、各デプロイヤーが契約仕様や関連オラクルの設計を担い、約定および証拠金管理にはHyperCoreのインフラを利用する。
ここは重要なポイントだ。Hyperliquid上のRWAパーペチュアルはあくまで「シンセティック(合成)デリバティブ」であり、rTokensやxStocksのような「実在株式に1:1で裏付けられたトークン化株式」とは性格が異なる。
RWA取引に十分な流動性はあるか
Hyperliquidは分散型パーペチュアル先物における主要プレーヤーの一つに成長している。
Castle Labsのマーケットトラッキングによれば、2026年11月4日時点でHyperliquidの24時間あたりパーペチュアル出来高は約126.2億ドルに達し、同社が把握するオンチェーン・パーペチュアルDEX出来高の約43%を占めていた。
直近7日間では、HIP-3関連市場がHyperliquid全体出来高の約35%を構成している。
エコシステム全体で見れば強力な数字だが、これは「すべての株価連動・コモディティ連動コントラクトに十分な板がある」ことを保証するものではない。オーダーブックの質は個々の市場ごとに検証が必要だ。
さらに、リスクも一段階増える。HIP-3のデプロイヤーは、マーケット仕様やオラクルの入力、運営上の諸決定に責任を負うため、どのオペレーターが運営する市場かという点が極めて重要になる。
Hyperliquidのメリット
- 分散型オーダーブック型取引インフラ
- 拡大を続けるRWA連動パーペチュアル市場のラインナップ
- オンチェーンで可視化された取引アクティビティ
- 対応市場でのパーペチュアル取引を24時間継続可能
Hyperliquidのデメリット
- 実在株式に裏付けられたトークン化株式のスポット商品を、他社と同条件で提供するプラットフォームではない
- HIP-3各市場ごとに流動性水準が大きく異なる
- デプロイヤーリスク、オラクルリスク、資金調達料や清算ルールに関わるリスクなど、追加的な検証が必要
総評: Hyperliquidは、分散型RWAパーペチュアルそのものに関心を持つトレーダーにとって有力な選択肢だ。中央集権型取引所とはまったく異なるモデルを提供しているものの、プロトコル全体の出来高が大きいからといって、特定銘柄(例:個別株連動コントラクト)に十分な板厚があると早計に判断すべきではない。
5万ドル/10万ドルのトレードで、スリッページはいくらコストになるか
数ベーシスポイントの差は、一見すると些細に思える。しかし取引金額が大きくなると、その違いは無視できなくなる。
ここでは仮想的な3つのスリッページ水準を比較する。
0.10%(10bps)
- 5万ドルの注文: 50ドル
- 10万ドルの注文: 100ドル
0.25%(25bps)
- 5万ドルの注文: 125ドル
- 10万ドルの注文: 250ドル
0.50%(50bps)
- 5万ドルの注文: 250ドル
- 10万ドルの注文: 500ドル
10万ドルの取引でスリッページが50bps発生した場合、10bpsで約定したケースと比べて、スリッページコストの試算だけで約400ドルの差が生じる。
しかも、これは取引手数料や資金調達料、その他のコストを考慮する前の数字だ。
トークン化株式とパーペチュアルのポジションを繰り返しリバランスするマーケットメイカーを想像してみよう。1回あたりの執行品質の差が小さく見えても、多数のトレードを重ねることで累積インパクトは大きくなる。
ここでCryptoRankの分析結果が意味を持つ。Bitgetの5万ドル規模のrToken注文を対象とした同社の調査は、単に「提示スプレッドが狭いかどうか」を見ていたわけではない。実際には「どれだけオーダーブックの厚みを食い尽くすか」を測定している。
とはいえ、シミュレーションに基づく結果が、そのままリアルタイムの約定を保証するわけではない。市場環境は常に変化しており、最終的な執行結果は、注文タイプ、発注タイミング、利用可能な流動性、価格変動など、複数の要因に左右される。
RWA取引所を選ぶ前に、トレーダーが確認すべきポイントは何か
ここまで見てきた4つのプラットフォームにはそれぞれ強みがあるが、実際に取引する前に押さえておきたい実務的なチェックポイントがいくつかある。
-
ベスト気配だけでなく板全体を見る。
スプレッドが狭いこと自体は有利だが、大口注文の執行は、その裏側にどれだけ板が積まれているかに大きく依存する。注文サイズに応じて、±5/10/25/50bpsといったレンジで板の厚みを確認したい。 -
総取引コストを比較する。
スポット取引のコストは、手数料とスリッページで構成される。パーペチュアル取引ではこれに加え、資金調達料や証拠金要件が加わる。エントリー時は安く見えても、保有コストを踏まえるとトータルで割高になるケースもある。 -
原資産市場の取引時間を確認する。
多くの株価連動デリバティブは24時間取引できるが、参照している米国株式市場はそうではない。夜間帯や週末、決算発表、祝日などでは、価格挙動やスプレッド、参照市場の流動性が平常時と大きく変わる可能性がある。 -
自分が保有しているものの実態を理解する。
実在株式で裏付けられたストックトークンと、パーペチュアル先物は根本的に別物だ。トークンの設計、発行体の義務、カストディの構造、コーポレートアクション(配当・株式分割など)の扱いといった要素を把握する必要がある。 -
資本効率とリスクをセットで評価する。
統合アカウントやクロスマージンは、ポートフォリオの柔軟な運用を可能にする一方で、ポジション間の相関関係を強める。ある市場での損失が、他のポジションの担保余力に影響を及ぼす点には注意したい。
特に大口、あるいは高頻度で同様のストラテジーを回す場合は、実際のオーダーブックを確認し、想定する取引について「総執行コスト」を事前に試算しておくことが最も現実的なアプローチとなる。
総括:どの取引所を選ぶべきか
トークン化された米国株およびRWAパーペチュアルは、新たなトレーディング機会を切り開いているが、どの取引所でも同じ取引体験が得られるわけではない。Bitgetは、CryptoRankやDeFiLlamaといった第三者調査機関による流動性評価に加え、Reality rTokens、Stock Perps、Super Match、統合トレーディングアカウントといったプロダクト面の優位性により、頭一つ抜けた存在となっている。Binanceは依然として出来高とスポット執行で競争力を維持し、KrakenはxStocksを軸にした一体型エコシステムを提供、Hyperliquidは分散型RWAパーペチュアルという異なるアプローチで市場に臨んでいる。
最終的に、最適な取引所はトレーダー自身のストラテジー、注文サイズ、求める執行品質によって異なる。トークン化資産の取引が一般化するにつれ、重要になるのは「上場銘柄数」よりも、「流動性」「執行効率」「資本の柔軟な活用」の3点だ。厚い板、競争力のあるスプレッド、許容可能なスリッページ、そして安定したインフラで大口取引を継続的にサポートできる取引所こそが、拡大するRWA市場で優位に立つだろう。
免責事項: 本記事は情報提供のみを目的としており、投資助言を構成するものではありません。トークン化株式およびパーペチュアル先物には、市場リスク、流動性リスク、発行体リスク、カストディリスク、レバレッジリスク、清算リスクなどが伴います。商品内容および利用可否は居住地域により異なります。記載された調査結果は過去のデータに基づくものであり、将来の執行品質を保証するものではありません。