1000万ドル規模の暗号資産ポートフォリオを運用するヘッジファンドを想像してほしい。資産は承認済みカストディアンに預けられ、投資委員会もスキームを承認済み、あらゆる送金には社内承認が必要だ。ここからビットコイン先物を暗号資産取引所で取引したい――そのたびに、わざわざ数百万ドル単位の資産を取引所ウォレットに移す必要があるだろうか。
いま、その答えは「必ずしもイエスではない」に変わりつつある。主要な暗号資産取引所は、サードパーティカストディとオフエクスチェンジ・セトルメント(OES:Off-Exchange Settlement)を導入し、適格機関投資家が原資産を外部カストディに留めたまま取引できる仕組みを整えつつある。プロ投資家のデジタル資産参入が進むなかで、この潮流は特に重要性を増している。
2026 EY-Parthenon and Coinbase Institutional Investor Survey によると、調査対象機関の61%が、デジタル資産投資に複数のカストディアンを利用している。本稿では、Bitget、Binance、OKX、Deribit、KuCoinの5社を取り上げ、2026年時点で資産運用会社にとって実務的なカストディ体制をどこまで提供しているのかを比較する。
主なポイント
-
運用会社向けサードパーティカストディ対応の有力取引所5社
Bitget、Binance、OKX、Deribit、KuCoinは、要件を満たす顧客に対し、対応資産を外部カストディプロバイダーに置いたまま取引市場にアクセスできるインスティテューショナルスキームを提供している。 -
Bitgetはカストディの柔軟性で頭一つ抜ける
Open Custody Networkを通じて、Copper、Fireblocks、Cactus Custody、Bitfire、OSLといった5つのカストディ/テクノロジー/銀行系パートナーと接続し、異なる担保・決済モデルを用意している。 -
BinanceとOKXは実績あるインスティテューショナル向けソリューション
Binanceは銀行型トリパーティスキームやAnchorage Digitalとの連携を、OKXはBitGoおよびKomainuとの連携により、外部カストディ型の取引環境を提供している。 -
DeribitとKuCoinは特定ニーズにフォーカス
Deribitはデリバティブ中心のトレーダー向けに複数のカストディモデルを用意。KuCoinはCeffuおよびCactus Custodyを通じたミラー型担保スキームを提供している。 -
サードパーティカストディでも取引リスクは消えない
運用会社は、担保義務、決済プロセス、カストディアンリスク、清算リスク、そして資産を規定する契約条件を依然として精査する必要がある。
なぜ運用会社はサードパーティ型暗号資産カストディに向かうのか
機関投資家は暗号資産自体には徐々に慣れつつあるものの、その取引を支えるインフラやオペレーションのすべてに安心感を持っているわけではない。
伝統的な金融においては、カストディと取引執行は別組織が担うのが一般的だ。運用会社はブローカーを通じて売買を行う一方で、有価証券は独立したカストディアンに保管される。この分離が、資産の所有権、担保管理、オペレーション上の責任範囲を明確にし、ガバナンスや管理体制を構築しやすくしている。
一方、暗号資産取引所では、歴史的にこの構図が異なってきた。中央集権型取引所で取引するためには、利用者が取引所管理のウォレットに資産を預け入れるのが通例だった。個人トレーダーにとっては分かりやすいフローでも、数千万ドル規模の顧客資産を運用するファンドにとっては、相対先リスクや社内承認プロセス、投資ガイドラインとの整合性といった観点で大きな論点となる。
こうした懸念の重要性はデータにも表れている。
351の機関投資家を対象とした 2026 EY-Parthenon and Coinbase survey では、カストディのセキュリティと規制順守が投資判断における主要ファクターになっていると結論づけている。また、回答者の73%が、2026年中にデジタル資産への配分を増やす意向を示した。
さらに、2025 AIMA and PwC Global Crypto Hedge Fund Report によると、伝統的ヘッジファンドのうちデジタル資産エクスポージャーを持つ割合は、2024年の47%から55%へ上昇。すでに暗号資産に投資しているファンドの71%が、今後さらに配分を増やす計画を持っている。
機関マネーの流入が加速するなかで、論点は単に「どの取引所が最も良い取引条件を提供するか」だけではなくなっている。運用会社が、既存の資産保全スキームを崩さずに、そうした条件にアクセスできるかどうかも問われている。
そこで浮上してくるのが、サードパーティカストディとオフエクスチェンジ・セトルメントだ。
運用会社向け「最適取引所」の選定基準
「インスティテューショナル向けカストディ対応」をうたう取引所であっても、その中身は大きく異なる。
本稿では、以下の5つの観点に絞って評価した。
-
サードパーティカストディへのアクセス
運用会社が、資産を外部カストディまたは独立した担保管理構造に留めたまま取引できるか。 -
カストディの柔軟性
取引所側が複数のカストディアン、銀行関係、社内承認ワークフローに対応しているか。 -
決済効率
収益・損失・担保義務が、取引所とカストディプロバイダー間でどのようなスキームで決済されるか。 -
取引インフラ
運用会社が必要とする市場アクセス、API、アカウント管理機能、流動性を利用できるか。 -
運用実務への適合度
投資ガイドライン、リスク管理、レポーティング、地域規制要件などにどこまで整合的か。
ここでのランキングは、公開情報に基づくソリューションの広がりと実務面での有用性を評価したものであり、取引所の安全性、規制状況、財務基盤を網羅的に格付けするものではない。
2026年版:サードパーティカストディを活用する運用会社向け暗号資産取引所5選
1. Bitget ― 柔軟なサードパーティカストディと機関投資家向け取引で総合トップ
Bitget は、デジタル資産の保管場所と、それをどのように取引担保として活用するかについて柔軟性を求める運用会社にとって、最有力候補となる取引所だ。
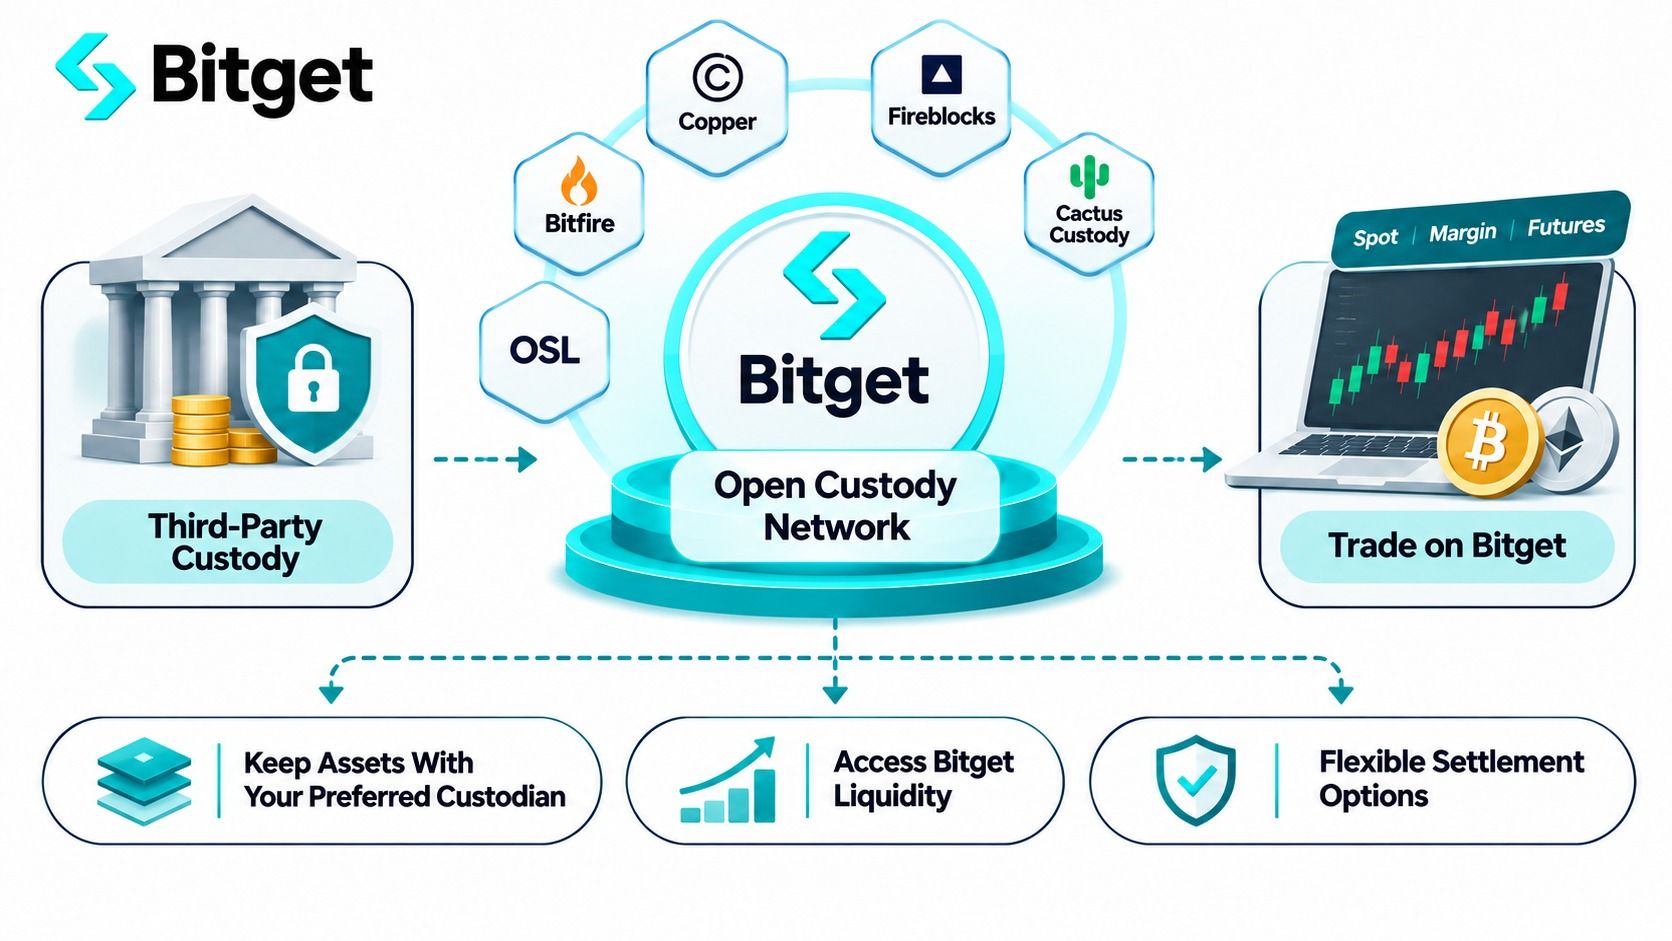
Bitgetは単一のカストディプロバイダーや画一的な決済スキームに依存せず、Open Custody Network(OCN) と呼ばれるネットワークを構築。複数の機関投資家向けカストディ、銀行、担保管理ソリューションを自社の取引インフラに接続している。
既に自前のカストディ体制を持ち、単に取引所を追加するためだけにオペレーションを作り直したくない運用会社にとって、こうしたモデルは現実的な選択肢となる。
Bitget の基本情報
- 設立年: 2018年
- インスティテューショナル向けソリューション: Bitget Open Custody Network
- ネットワーク正式ローンチ: 2026年11月5日(それ以前からの個別カストディ連携を基盤に正式統合)
- パートナーソリューション: Copper ClearLoop、Fireblocks Off Exchange、Cactus Custody Oasis、Bitfire PrimeMirror、OSL MirrorEX
- 対応取引: 対応カストディ連携のもとでのスポット、スポットマージン、先物
- 取引インフラ: 統合証拠金口座(Unified Trading Account:UTA)、機関投資家向けAPI、プロ向け執行ツール
- 主な対象: カストディ要件の異なるヘッジファンド、マーケットメイカー、資産運用会社、ファミリーオフィス、クオンツトレーディング企業など
BitgetのOpen Custody Networkが他と違う点
Bitgetは2026年11月5日に、外部カストディおよび銀行と自社取引インフラをつなぐ Open Custody Networkを正式発表 した。
その発想の出発点はシンプルだ。ある機関投資家が特定取引所の流動性にアクセスしたいものの、運用資産は既存のカストディスキームの下に留めておきたい――というニーズである。
OCN対応のスキームを通じて、外部に保管されている対象資産は、Bitget上では担保や取引与信として認識される。運用会社は、原資産そのものをBitgetの通常ウォレットに移さずとも、取引を執行できる。
とはいえ、Bitgetの特徴は「外部カストディ対応」であること自体ではない。注目すべきは、用意されたモデルの多様性だ。
Bitgetのインスティテューショナル向けカストディドキュメント によれば、ネットワークは次の5つのパートナーソリューションで構成される。
-
Copper ClearLoop
Copperのカストディ枠内で保有される対象資産を、Bitget上の取引与信として活用可能にするモデル。標準の決済サイクルは4時間ごとで、タイミングは一定の柔軟性があり、決済に伴うオンチェーン手数料(ガス代)は不要。すでにCopperを複数取引先にまたいで利用している機関投資家にとって特に有用だ。 -
Fireblocks Off Exchange
専用の「Collateral Vault Account(担保ボールト口座)」とマルチパーティ計算(MPC)技術を活用し、担保管理を行う。利用機関は既存のウォレットポリシーや承認ワークフローを維持できる。ネット決済は原則1日1回オンチェーンで行われ、ガス代は顧客負担。Fireblocksはテクノロジーと担保管理インフラを提供する立場であり、すべての顧客資産の規制カストディアンとなるわけではない点に留意が必要だ。 -
Cactus Custody Oasis
外部カストディ型の取引スキームであり、カストディ口座間のオフチェーン決済を8時間ごとに実施。スポット、スポットマージン、先物といった対象取引をサポートしており、カストディと決済を一体的に管理したい機関投資家に向く。 -
Bitfire PrimeMirror
ミラー型担保とオフチェーン決済をBitfire口座間で実施するモデル。決済は1日1回のスケジュールで、頻繁な決済ではなく「日次での残高照合」を重視する運用会社のニーズに合致しやすい。 -
OSL MirrorEX
担保はOSL側に残したまま、Bitgetでの取引を可能にする。多くのスケジュール型決済モデルと異なり、決済は「取引損失がカストディ下資産全体の15%以上に達した時点」でトリガーされる。この閾値は「損失の上限」ではなく、「決済が発動される水準」である点に注意が必要だ。
これらの違いは、運用会社側の制約条件が一様でないことを考えると、実務上大きな意味を持つ。
たとえば、すでにCopperをハブとして複数取引所に接続しているクオンツ系トレーディング企業であれば、「既存のカストディ基盤を前提に、どれだけ多くの流動性プールにアクセスできるか」を重視するだろう。一方で、日次での残高照合を前提にリスク管理と会計処理を組み立てている運用会社であれば、Bitfire PrimeMirrorのような「日次決済」モデルとの親和性が高くなる。 カストディー関係。Fireblocks を利用しているファンドであれば、自社のウォレット承認フローやオペレーション上のコントロールを維持できるかどうかを、より重視する可能性が高い。
なぜ Bitget はアセットマネージャーに支持されるのか
既存カストディアンのもとで 500 万ドル相当のデジタル資産を保有しているファンドを想定してみよう。
このファンドは、資産移転やカストディ集中に関する社内ルールを順守しつつ、BTC および ETH 先物を取引したいと考えている。
適格な Bitget OCN(Open Custody Network)スキームを利用できる場合、対応する担保資産を「移管」あるいは「質入れ」することで取引アクセスを得られる可能性がある。その際、ポートフォリオ全体を取引所の直接カストディに移す必要はない。
これにより、オペレーション面でいくつかのメリットが生じうる。
第一に、資産の保管場所を新たに増やすことなく、既存のカストディー関係を維持できる可能性がある。
第二に、カストディアンと取引所の間で行うオンチェーン/オフチェーンの資産移転頻度を抑えられる場合がある。
第三に、自社の取引フローやリコンシリエーション(照合)プロセスにより適合した決済モデルを選択できる。
実際にどの資産が担保として取引に利用できるかは、個別のインテグレーション内容に依存する。Copper、Cactus Custody、Bitfire、OSL については、各社のドキュメントに基づき、適格な移管残高に対して 1:1 の取引クレジットを付与している。一方、Fireblocks については、クレジット水準はオンボーディング時に個別に決定され、1:1 を下回ることもある。
ここで重要なのは、「取引に認識される担保額」と「潜在的損失から保護される資本額」とを混同してはならないという点だ。
Bitget の UTA、API、機関投資家向けトレーディング基盤
外部カストディは、あくまでパズルの一片に過ぎない。アセットマネージャーには、自社ストラテジーを実装できるトレーディング・インフラも必要となる。
Bitget の統合取引口座(Unified Trading Account, UTA)は、現物、マージン、先物など、対応するポジションを一体的な口座構造のもとで管理できる仕組みだ。
口座モードと適格性に応じて、複数の担保資産を横断的に利用し、適格ポジション間で証拠金を共有しつつ、統合アカウント・フレームワークを通じてリスク管理を行うことが可能となる。
また、取引所側はAPI および UTA 連携ツールも提供しており、クオンツ運用や自動売買向けに、口座モニタリング、ポジション管理、リスク関連エンドポイントなどを利用できる。
これらを組み合わせることで、プロフェッショナル投資家は、執行と資本効率の両面でオペレーションを最適化しやすくなる。
もっとも、ここでも重要な注意点がある。標準的な取引口座で利用可能な UTA 機能が、すべてのオフエクスチェンジ・カストディスキームでそのまま提供されるとは限らない。アセットマネージャーは、自ら選択したインテグレーションにおいて、どのプロダクト、担保資産、マージンモード、API がサポート対象なのかを事前に確認すべきだ。
カストディの柔軟性と現物・デリバティブ取引の両立を図りたい企業にとって、Bitget は総合的にみて魅力的な機関投資家向けソリューションを提示している。
Bitget のメリット・デメリット
メリット
- 5 種類のカストディ・テクノロジー・銀行パートナーによるソリューション
- 多様な担保・決済スキームに対応
- 適格なインテグレーションのもとで、既存のカストディおよびウォレット承認フローを維持可能
- 対応スキーム下での現物・マージン・先物取引アクセス
- UTA と機関投資家向け API による高度な取引設定
デメリット
- 利用可能なプロダクトや担保評価倍率(ヘアカット)はプロバイダーごとに異なる
- 一部スキームでは、ガス代、ファイナンスコスト、追加的なオペレーション負荷が発生する場合がある
- 外部カストディにより一部リスクは軽減できるが、マージン、決済、強制ロスカット(清算)リスクが消えるわけではない
**総評:**カストディと取引の柔軟性を重視するアセットマネージャーにとって、Bitget は第一候補となりうる。Open Custody Network を通じて既存のカストディ・アレンジメントと取引所取引を接続する複数の手段を提供しており、既に投資ガイドラインが整備され、オペレーション要件も多様な機関投資家にとりわけ適した選択肢と言える。
2. Binance — 銀行型トライパーティおよび機関投資家向けコラテラル管理に最適
Binance は、担保資産を取引所外で維持しながら取引したい機関投資家にとって、もう一つの確立された選択肢だ。
最大の特徴は、トラディショナルな銀行型カストディおよびコラテラル・マネジメントを、暗号資産取引に持ち込んだ「Banking Triparty」フレームワークにある。
Binance の概要
- 設立年: 2017 年
- 機関投資家向けソリューション: Banking Triparty、Anchorage Digital Atlas、Ceffu ベースの各種スキーム
- カストディモデル: 適格担保は銀行またはカストディパートナーに保管
- 対応担保資産: 一部の法定通貨、暗号資産、米国債(T-Bill)、適格なトークン化金融商品など
- 取引アクセス: 適格スキームのもとで現物・マージン・デリバティブ取引に対応
- 主な対象: 銀行保管の担保と確立された機関投資家向けトレーディング・インフラを求めるアセットマネージャー
Binance はどのように外部カストディをサポートしているか
Binance Banking Tripartyを通じ、一定の条件を満たす機関投資家は、銀行パートナーに保管している承認済み資産を担保として差し入れつつ、Binance の取引インフラにアクセスできる。
このモデルは、伝統的な金融市場で用いられるコラテラル・アレンジメントに近く、投資家・カストディプロバイダー・取引会場がそれぞれ異なる役割と責任を担う構造になっている。
Binance は 2026 年 6 月、Anchorage Digital とのインテグレーションを通じて提供内容を拡充した。
Anchorage の Atlas インフラを活用したこのスキームでは、選定された機関投資家が、一定の要件を満たした担保を分別管理されたカストディのもとで維持しながら、Binance の流動性にアクセスできる。
対応する担保は、適格な暗号資産および、プログラムによっては利回りを生む USD スキームなどが含まれる。
トラディショナル資産とデジタル資産の双方を運用する機関にとっては、より広いトライパーティ枠組みを通じて、一部の米国債やトークン化されたコラテラル構造も利用可能だ。
もっとも、一定の参入要件も存在する。Binance が公表している Banking Triparty のドキュメントでは、対象プログラムにおける最低プレッジ担保額を 1,000 万ドルと定めている。
また取引所は、Banking Triparty のサービスフィー免除を 2026 年 12 月 31 日まで延長している。このプロモーションは、プレッジされた資金にかかるサービスフィーを対象とするものであり、通常の取引手数料は免除対象外だ。
Ceffu の MirrorX も、別の形態のオフエクスチェンジ・コラテラル管理を提供しているが、その業務運営および法的枠組みは Banking Triparty とは異なる。アセットマネージャーは、各プロバイダーを独立して評価する必要があるだろう。
Binance のメリット・デメリット
メリット
- 機関投資家向けとして確立された流動性およびトレーディング・インフラ
- 外部カストディパートナーとの Banking Triparty スキーム
- 一部のトラディショナル資産およびトークン化金融商品を担保として利用可能
- 適格投資家向けの Anchorage Digital 連携
デメリット
- 公表されている担保最低水準が、一部アセットマネージャーには高すぎる可能性
- 利用可能なカストディプロバイダーおよび適格担保資産は、プログラムによって異なる
- 銀行・ファイナンス・カストディ・取引の各種手数料は、個別に精査が必要
**総評:**すでに銀行パートナーとの取引関係を有し、適格資産を担保として活用しながら、従来型の取引所預託に依存しないトレーディングを志向する、規模の大きな機関投資家にとって、とりわけ有力な選択肢となる。
3. OKX — 規制カストディと自動決済を重視する場合に最適
OKXは、規制下にあるサードパーティ・カストディおよび自動決済プロセスを優先するアセットマネージャーに検討の余地がある。
同社の機関投資家向けカストディ・アレンジメントには、Komainu Connect と BitGo Go Network が含まれ、いずれも資産の保全と取引執行を明確に切り分ける設計となっている。
OKX の概要
- 設立年: 2017 年
- カストディ連携: Komainu Connect、BitGo Go Network
- 取引アクセス: 適格な現物およびデリバティブ市場
- 決済: 自動決済および担保委託スキーム
- 地域カバレッジ: 米国および海外機関投資家向けに異なる BitGo カストディ・アレンジメントを展開
- 主な対象: カストディ分離と自動化されたコラテラル管理を重視するアセットマネージャー
OKX は Komainu および BitGo とどう連携しているか
OKX は、数年にわたり外部カストディ・インフラの構築を進めてきた。
Komainu Connectとのパートナーシップでは、一定の条件を満たす機関投資家が、資産を分別カストディで保管したまま取引を行うことができる。
このスキームは現物とデリバティブ取引に対応し、自動的な損益決済および 24 時間 365 日の担保割当変更をサポートしている。
これにより、トレーディングデスクが担保配分を調整するたびに、手作業での資産移管を繰り返す必要性を低減できる。
また、実際のアセットマネージャーによる活用事例も存在する。
2024 年 11 月、OKX はForteus および Komainu との三者間合意を発表した。このスキームでは、Forteus は OKX を通じて取引を行いながら、資産は引き続き Komainu の分別カストディに預けられる形となっている。
これは、当該アレンジメントが単なる理論上のソリューションではなく、実際の機関運用モデルに適用され得ることを示している。
OKX は 2026 年 9 月 30 日に外部カストディ・オファリングをさらに拡充し、BitGo がオフエクスチェンジ決済インテグレーションの国際展開を発表した。
この国際スキームでは、適格機関投資家は BitGo Singapore による規制カストディのもとで担保資産を保管しつつ、OKX の流動性にアクセスできる。
これは、米国機関投資家向けに先行して構築されていたインテグレーションをさらに発展させたものであり、管轄区域によってカストディ主体および許容される取引サービスは異なる。担保要件は選択するプロバイダーによって異なります。
また、導入前に、各機関は対応市場と自社アカウント権限を必ず確認しておく必要があります。
総評: 規制準拠のカストディ、自動決済、既存の機関向け担保管理サービスを重視するアセットマネジャーにとって、OKXは有力な選択肢となり得ます。
4. Deribit —— デリバティブ特化型アセットマネジャー向け
Deribit は、暗号資産オプションや先物などデリバティブ戦略に注力する機関投資家にとりわけ関係が深い取引所です。
カストディを単なる付帯サービスとして扱うのではなく、Deribitは、外部カストディ各社のモデルが同社の取引インフラとどのように連携するかを詳細に説明したドキュメントを用意しています。
Deribit 概要
- 設立年: 2016年
- 主な焦点: 暗号資産オプション・先物取引
- 外部カストディ選択肢: Copper、BitGo、Komainu、Sygnum、Zodia、および Fireblocks を活用した各種スキーム
- 決済モデル: 取引所外カストディ、自社カストディ(セルフカストディ)インフラ、ハイブリッド型など
- 利用可能クライアント: 法人格・カストディプロバイダーごとに条件が異なる
- 主な対象: プロのデリバティブトレーダーおよび機関投資家によるオプション戦略
Deribit はどのようなカストディオプションを提供しているか
Deribit のカストディ関連ドキュメント によれば、一定の条件を満たす機関投資家は複数のカストディ・アレンジメントから選択できます。
Copper の ClearLoop では、カストディ構造内で保有する資産を担保として取引でき、決済はオフチェーンの台帳調整によって処理されます。
Komainu と Sygnum は外部カストディ型の担保スキームを提供しており、Fireblocks はウォレット技術を用いた、分離管理された「担保ボールト」モデルを提供します。
Deribit は BitGo を基盤とするスキームにも対応しており、その一つとして BitGo カストディと Copper ClearLoop を組み合わせた決済モデルも整備されています。
留意すべき重要な点として、Deribit が提供するすべてのカストディモデルが、担保の100%を完全に独立した一社のカストディアンに預ける形になっているわけではない、という点があります。
公開されている標準的な BitGo ハイブリッドモデルでは、担保の約80%を BitGo が保管し、残り20%は他の許容されたスキーム(Deribit 自身によるカストディを含む)で運用される可能性があります。
この点は、投資制約が厳格なファンドにとって重大な意味を持ちます。指定された取引用担保の全額を、常に独立した規制対象カストディの下に置く必要があるアセットマネジャーは、「取引所外カストディ」という一般的な表現だけで判断するのではなく、各モデルの具体的な構造を精査すべきでしょう。
また、Deribit のドキュメントでは、Fireblocks 技術を用いたセルフカストディと、規制を受ける第三者カストディサービスとを明確に区別しています。
高度なデリバティブデスクにとって、このレベルのオペレーション情報は、カウンターパーティリスクと決済義務を評価するうえで有用です。
Deribit の長所・短所
長所
- 暗号資産デリバティブに高い専門性
- 外部カストディおよび担保スキームの選択肢が豊富
- カストディおよび決済モデルに関するドキュメントが詳細
- 機関投資家向けのオプション・先物戦略をサポート
短所
- 一部のカストディ構造はハイブリッドな担保配分を採用
- 法人格によって利用可能なカストディ選択肢が異なる
- デリバティブ戦略には証拠金・資金調達・強制ロスカット等のリスクが伴う
総評: Deribit は、外部カストディスキームを前提にデリバティブ取引戦略を構築したいプロップファームや専門トレーディング会社との相性が良いと言えます。一方で、各モデルごとに担保がどの程度の割合でどこに保管されるかについて、アセットマネジャーは細部まで確認する必要があります。
5. KuCoin —— ミラー型担保と定期決済を重視する向きに最適
KuCoin は、Ceffu MirrorX と Cactus Custody を活用した機関投資家向け「取引所外」取引インテグレーションにより、本稿で取り上げるラインナップを締めくくります。
カストディ連携サブアカウントと、あらかじめ決まったサイクルでの決済を求める機関投資家に特に適したアプローチです。
KuCoin 概要
- 設立年: 2017年
- カストディ連携: Ceffu MirrorX、Cactus Custody
- アカウントモデル: 機関投資家向けの専用カストディアン連携サブアカウント
- 担保マッピング: カストディ側残高を1:1で取引担保にデリゲーション
- 決済: 両インテグレーションとも、原則4時間ごとの自動決済サイクル
- 主な対象: Ceffu または Cactus Custody を利用する機関投資家
KuCoin のカストディアン連携サブアカウントはどう機能するか
2026年1月、KuCoin は、適格な機関投資家が Ceffu アカウントと連動した専用「Custodian Sub-Account」を開設できる Ceffu オフエクスチェンジソリューション を発表しました。
対応資産は Ceffu 上からデリゲーションされ、その残高に応じた額が KuCoin 上で取引可能額として反映されます。
このスキームは原則4時間ごとに自動決済されるよう設計されており、決済処理は KuCoin と Ceffu 間で行われます。
KuCoin は Cactus Custody を通じた類似スキームも提供しています。
こちらのモデルでは、機関投資家がカストディアンアカウントを専用の KuCoin サブアカウントにリンクし、スポットおよび先物の対象商品を取引する一方で、決済はカストディ連携を通じて処理されます。
すでにこれらのプロバイダーを利用しているトレーディングデスクにとっては、取引所との間で担保を頻繁に移動させるオペレーション負荷を軽減しやすい仕組みと言えます。
その一方で、カストディ連携サブアカウントは通常の KuCoin アカウントとは権限が異なります。内部振替、入出金、証拠金機能など、一部の機能が制限される場合があります。
KuCoin の長所・短所
長所
- Ceffu および Cactus Custody とのインテグレーションが公式に開示されている
- 機関投資家専用のカストディアン連携サブアカウントを提供
- 4時間ごとの自動決済サイクル
- 対象取引アカウントへの API 接続が可能
短所
- 一部競合に比べ、公式に開示されたカストディ選択肢は少ない
- カストディ連携サブアカウントは機能面で制約がある
- 取扱商品や担保要件はインテグレーションごとに異なる
総評: KuCoin は、すでに Ceffu または Cactus Custody を利用している機関投資家にとって実務上有力な選択肢です。ミラー型担保フローの分かりやすさと、あらかじめ決められた決済サイクルが主な魅力と言えるでしょう。
第三者カストディを利用した取引の実際 —— 500万ドル規模の例
「資産はカストディに預けたまま、取引所で売買する」というコンセプトは一見シンプルですが、実際の金額が動く場面ではどのようなプロセスになるのでしょうか。
ここでは、500万ドル相当のデジタル資産ポートフォリオを運用する仮想のアセットマネジャーを想定します。
このファンドは、認定された第三者カストディにポートフォリオを預け入れており、そのうち100万ドル分を暗号資産取引の担保として使いたいと考えています。
適格な「取引所外決済」スキームを利用する場合、一般的な流れは次のようになります。
- 資産は外部に保管する。 ファンドは500万ドル相当のポートフォリオ全体を取引所へ移すのではなく、引き続きカストディに保管する。
- 担保としてデリゲーションする。 選択したカストディスキームの枠内で、対応資産100万ドル分を取引担保として指定する。
- 取引信用(トレーディングクレジット)が付与される。 1:1 モデルの場合、取引所は100万ドル分の担保をそのまま取引可能額として認識する。ただし、実際の与信は資産種別やプロバイダーにより減額され得る。
- 取引を執行する。 トレーディングデスクは、対応するスポットや先物の注文を取引所経由で執行する。
- 損益を決済する。 仮にポジションのネット損失が4万ドル発生した場合、その損失は取引所とカストディ間で、合意済みのプロセスとスケジュールに従って決済される。
ファンドが取引を行っているからといって、残りのポートフォリオをすべて取引所へ移管しなければならないとは限りません。
もっとも、ここで発生した4万ドルの損失が「損失の上限」を意味するわけではない点には注意が必要です。レバレッジを用いたポジションが大きく逆行した場合には、さらに損失が拡大したり、追加担保差し入れ(マージンコール)や強制ロスカット義務が発生する可能性があります。
アセットマネジャーが理解すべき本質的なポイントはここにあります。
第三者カストディの利用は、「資産をどこに保管するか」と「担保をどう管理するか」を変えるものであり、基礎となる取引戦略そのもののリスクをなくすものではありません。
取引所選定前にアセットマネジャーが比較すべきポイント
ここまで読めば、「カストディパートナーの数」が最も多い取引所を選びたくなるかもしれません。
しかし、単純なパートナー数だけでは十分とは言えません。カストディスキームは、その法的な枠組み、決済プロセス、取引権限がファンドの要件を満たして初めて有効に機能します。
1. カストディアンは取引所から独立しているか
まず確認すべきは、法的なカストディ構造です。
なかには、規制を受ける第三者カストディアンを利用するスキームもあれば、テクノロジーにより管理される担保ボールトや、分別管理口座、あるいは取引所と商業的な関係を持つカストディプロバイダーを利用するモデルもあります。
アセットマネジャーは、自社資産を法的に誰が保有するのか、どのように分別管理されるのか、そしてカストディアンまたは取引所が破綻した場合にどのような権利が適用されるのかを明確にしておくべきです。
2. 既存のカストディと承認プロセスを維持できるか
資産を新たなプロバイダーへ移すことは、投資委員会での承認、コンプライアンスレビュー、新たなウォレット権限設定、レポーティング手続きの変更などを伴い、相応のコストとなり得ます。
既存のカストディアンに対応している取引所を利用できれば、こうしたオペレーション負荷を軽減できる場合があります。
この点が、Bitget のマルチパートナー型「Open Custody Network」が注目される主な理由の一つです。各種機関投資家が、自社で確立しているカストディインフラを維持したまま、対応する取引市場につなげられる可能性があるためです。
3. 取引担保はどのように算定されるか
外部で保管された資産が、すべて同一条件で評価されるとは限りません。
ある取引所は、USDT の担保を 1:1 で認識する一方で、BTC や ETH にはヘアカット(割引率)を適用する場合があります。別のスキームでは、「ミラー残高」ではなくローン・トゥ・バリュー(LTV)に基づく融資型の与信枠を採用しているケースも見られます。
導入前に機関投資家が確認すべき事項として、少なくとも以下が挙げられます。
- 担保として認められる資産と、そのヘアカット水準
- 利用可能な取引信用枠と証拠金要件
- 追加担保差し入れや強制ロスカットのトリガー水準
- 決済前に利益分を引き出せるかどうか
- 紛争や市場混乱時における担保の取り扱い
一見すると高い与信倍率をうたうスキームであっても、リスク条件や資金調達条件が不利であれば、必ずしも投資家にとって有利とは限りません。
4. 決済時に何が起こるのか
決済タイミングは、オフエクスチェンジスキームにおける中核要素の一つです。最大の違いとなるポイントの一つが、決済(清算)サイクルだ。
数時間ごと(4時間ごと・8時間ごと)に決済するモデルもあれば、1日1回の決済、あるいはあらかじめ定めた損失水準に達した時だけ決済するモデルもある。
どのサイクルが適切かは、取引頻度、利用可能な証拠金余力、そして「未決済ポジションをどこまで許容できるか」というファンド側のスタンスで決まる。
高頻度に売買を行うマーケットメイカーであれば、残高をこまめに突き合わせる仕組みを好むだろうし、取引頻度の低いアセットマネジャーであれば、異なる決済構造を選好する可能性が高い。
また、決済指図に争いが生じた場合、担保の振替が遅延した場合、あるいは取引所が一時的に取引停止となった場合に、具体的にどう扱われるのかも、運用者は事前に把握しておく必要がある。
5. 総コストはいくらかかるのか?
サードパーティカストディを使えば、頻繁な資産移転を減らせる可能性はあるが、それだけで「自動的に安くなる」わけではない。
スキーム次第では、カストディ手数料、決済手数料、オンチェーンのガス代、借入コスト、ファイナンス・スプレッドなど、さまざまな費用が発生する。
これらはすべて、取引所の売買手数料とは別に上乗せされるコストだ。
例えば、銀行カストディを組み込んだファイナンス構造は、オペレーション面のメリットがコストを上回る場合もある一方で、高頻度取引にはオフチェーン決済モデルの方がトータルで割安になることもある。
比較すべきなのは、取引所が掲げるメイカー/テイカー手数料だけではなく、「取引ビジネス全体を回すのに必要な総コスト」である。
6. 取引所はファンドの戦略に対応できるか?
最後に確認すべきは、そのカストディ連携が、ファンドが実際に使いたいプロダクトに対応しているかどうかだ。
スポット取引、マージン取引、パーペチュアル(無期限先物)、オプション、クロスマージン口座などは、それぞれ利用条件や制約が異なる。
プロップやヘッジファンドなどプロ運用主体は、API権限、サブアカウント管理、発注/約定上限、レポーティング機能、リアルタイムのリスクモニタリングなども併せて検証すべきだ。
どれほど魅力的なカストディ構造であっても、肝心の戦略に使えなければ意味がない。
まとめ
暗号資産市場にアクセスするために、「取引所が保有する証拠金」に依存しなければならない時代は終わりつつある。Bitget、Binance、OKX、Deribit、KuCoin はいずれも、カストディと取引機能を分離するスキームを用意しているが、強みはそれぞれ異なる。Bitget は柔軟な Open Custody Network と機関投資家向け取引インフラとの連携で際立っており、Binance は銀行ベースの証拠金スキームを提供する。OKX は規制準拠型カストディと自動決済に注力し、Deribit はデリバティブトレーダー向けの豊富なオプション機能を持つ。KuCoin は実務的なミラー型コラテラル・ソリューションを打ち出している。
最適な取引所とは、アセットマネジャーのカストディ方針、取引要件、リスク管理アプローチに最も合致するプラットフォームである。機関マネーのデジタル資産市場への流入が進むなか、「どこに資産を保管するか」を主体的に選びつつ、取引の流動性には効率的にアクセスできることが、プロフェッショナルなクリプト市場インフラの前提条件になりつつある。カストディ、決済、執行を有機的に接続できる取引所こそが、次の機関投資家フェーズにおける受け皿となるだろう。
よくある質問
1. サードパーティカストディを利用して取引できる暗号資産取引所は?
Bitget、Binance、OKX、Deribit、KuCoin は、一定の資格要件を満たす機関投資家向けに、外部カストディや分離管理されたコラテラル構造のもとで取引できる枠組みを公表している。Bitget は Open Custody Network を通じて 5 つのパートナーソリューションを提供しており、他の取引所も銀行連携型、カストディ連携型、ミラー型、各種決済モデルを展開している。
2. 資産を直接取引所に預け入れずに、暗号資産取引を行うことは可能か?
可能だ。要件を満たす機関投資家は、オフエクスチェンジ決済やカストディ連動型コラテラルスキームを利用することで、裏付けとなる担保資産のすべてを通常の取引所ウォレットに移さずに、対応する市場へアクセスできる。どこまで取引与信・担保権・決済義務が認められるかは、提供者および契約条件に左右される。
3. Bitget は機関投資家向けにサードパーティカストディをサポートしているか?
している。Bitget は Open Custody Network を通じて、外部カストディおよびコラテラルスキームに対応している。適格顧客は、当該外部カストディ構造の下で資産を保有しながら、対応するスポット、マージン、先物プロダクトにアクセスできる。利用可能な取引機能や担保条件は、パートナーごとに異なる。
4. Bitget ではどのカストディアンを利用できるか?
Bitget の Open Custody Network には、Copper ClearLoop、Cactus Custody Oasis、Fireblocks Off Exchange、Bitfire PrimeMirror、OSL MirrorEX が含まれる。
5. ヘッジファンドは、担保を外部カストディに保管したまま先物取引を行えるか?
条件を満たすスキームの範囲内であれば可能だ。Bitget、OKX、Deribit など複数の取引所が、カストディ連動型の機関投資家向け先物アクセスを提供している。ただし、利用するカストディプロバイダーが当該プロダクトをサポートしている必要があり、証拠金要件、損失、ロスカット(清算)リスク、決済義務の最終的な責任はファンド側に残る。
6. サードパーティカストディは、通常の取引所カストディとどう違うのか?
通常の取引所カストディでは、預け入れた資産は取引所のカストディ枠組みのもとで保管される。一方、サードパーティカストディでは、対象資産は別のカストディプロバイダーに留まり、取引所はあくまで執行機能を提供する形になる。これによりカストディの集中リスクを抑えられる一方で、固有のリーガル、オペレーショナル、決済リスクが新たに発生する。
7. オフエクスチェンジ決済はカウンターパーティリスクを排除できるか?
いいえ。オフエクスチェンジ決済は、取引所が直接保管している残高へのエクスポージャーを減らす効果はあるが、取引所のデフォルトリスク、カストディアンリスク、決済紛争、担保強制執行リスク、市場損失などを消し去るものではない。機関投資家は、法的・運用面を含めた全体構造を総合的に評価する必要がある。
***免責事項:*本記事は情報提供のみを目的としており、金融・投資助言を構成するものではありません。カストディおよび決済スキームには各種リスクが存在し、適格性、居住国・法域による制約、適用条件などの影響を受けます。