
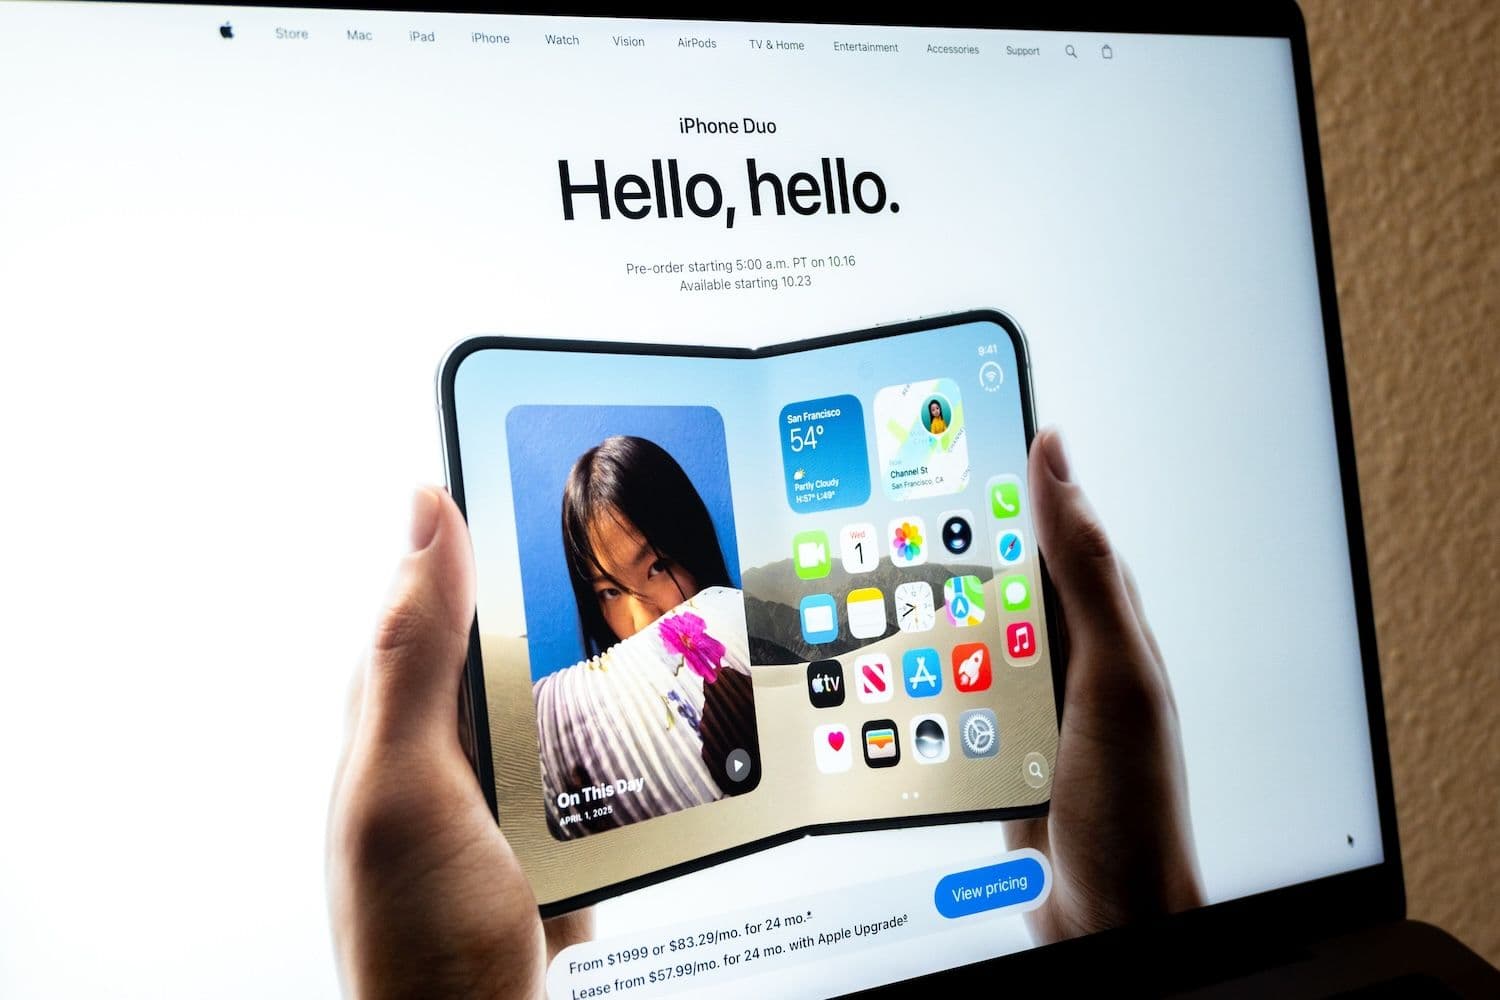
アップルは、折りたたみスマートフォン「iPhone Duo」をまだ1台も販売していない。価格1,999ドルの新機種は10月16日に予約受付を開始し、その年内に600万台を売り上げるとの強気な予測も出ている。
注目ポイント
- iPhone Duoはまだ販売前で、実売データも購入者レビューも存在しない。
- Counterpoint Researchは、生産体制次第で2026年の販売台数を約600万台と予測。
- ウォール街の評価は割れており、ソフトウェア面は高評価な一方、重量と価格に懸念が出ている。
iPhone Duoの販売見通し
調査会社Counterpoint Researchは9月30日、アップルの初のフォルダブル端末となるiPhone Duoについて、2026年の販売台数が約600万台に達するとの見通しを公表した。同社シニアアナリストのIvan Lam氏は、この数字はアップルがどれだけ早く量産体制を立ち上げられるかに左右されると指摘する。
予約受付は10月16日に開始され、店頭発売は10月23日。現時点では実際の販売実績は一切なく、市場予測だけが先行している。
サプライチェーン筋によると、組み立てを担う**フォックスコン(Foxconn)**のDuo向け歩留まりは6割強にとどまり、安定した量産にこぎ着けるまで半年から1年を要する可能性があるという報道も出ている。それでもアップルは、現時点で発売スケジュールを変更していない。
関連記事: Bitget Restores Protection Fund Above $300M As Withdrawals Resume
アップル株の反応
iPhone Duoが発表された9月9日のイベント後、アップル株は翌取引で約3.6%上昇した。一方で、1,999ドルという価格設定が需要と利益率に与える影響について、アナリストの見方は二分されている。
Evercore ISIのアナリスト、Amit Daryanani氏は、発売後6カ月間は「アップルが生産できるDuoはすべて売り切れる」と強気の見方を示した。**シティグループ(Citi)**も投資判断「買い」を継続し、目標株価365ドルを維持している。
これに対し、**ジェフリーズ(Jefferies)**は投資判断「アンダーパフォーム」を据え置き、アップルは利益率を犠牲にしても販売台数維持を優先していると分析。バンク・オブ・アメリカは、メモリー価格の上昇を理由に目標株価を380ドルから370ドルへ引き下げた。
iPhone Duoのハンズオン評価
一般ユーザーによるレビューは、まだ存在しない。
ただし、発表会後のメディア向けハンズオンでは、ジャーナリストらが実機に触れており、ソフトウェアの完成度やIP68等級の防水・防塵性能、目視では折り目が見えるものの指でなぞってもほとんど感触がないヒンジ構造などが高く評価されている。
一方で、初期レポートでは、Duoの重量が254グラムと、サムスンのGalaxy Z Fold 8(201グラム)より重い点や、価格が100ドル高いこと、専用の望遠カメラを搭載していない点などが課題として挙げられた。いずれもごく短時間のハンズオンに基づく評価であり、長期使用に関する検証はこれからだ。
Counterpointのリサーチディレクター、Tarun Pathak氏は、600万台という数字は「レンジの上限寄り」と位置付け、フォルダブル端末全般の課題として、筐体の耐久性、ヒンジの信頼性、重量、バッテリー駆動時間を挙げた。
調査会社IDCは、2026年のフォルダブル端末出荷台数が前年比約13%増の2,290万台になると予測し、iPhone Duoがなければ同市場はマイナス成長に陥っていた可能性が高いと指摘している。
アップルは9月9日に開催した製品発表会で、最高経営責任者(CEO)に就任したJohn Ternus氏の下、初めての大型イベントを実施し、iPhone DuoをiPhone 18 Pro/Pro Maxとともに披露した。Duoの価格は256GBモデルで1,999ドルから、最大2TBモデルで3,199ドルとなり、多くの投資家が事前に想定していた水準よりも抑えられた印象だ。
発表から最初の出荷まで約6週間の待機期間が設けられており、新型iPhoneとしては例年より長めのスケジュールとなっている。
次に読む: Dogecoin Is Getting An App Layer After 12 Years Without One
