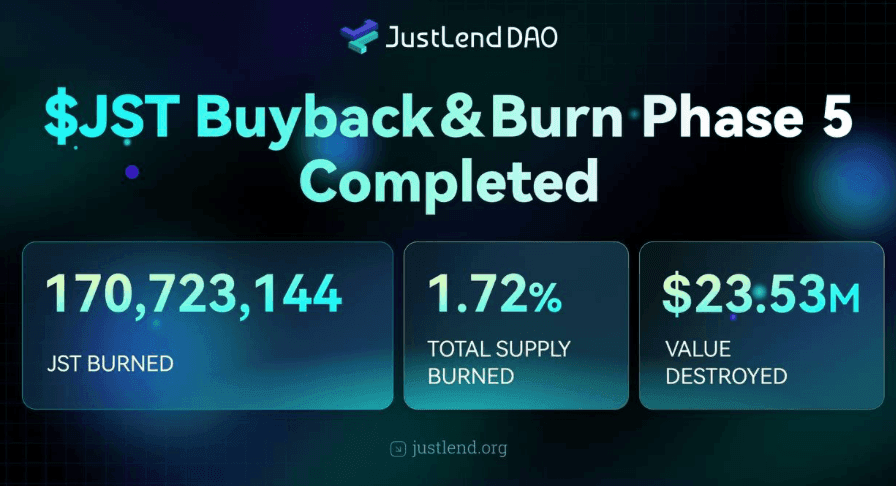
過去1年にわたり、JUSTはJSTトークンの大規模な自社買い・バーンを5四半期連続で実施し、通算18.8億JSTを恒久的に流通から除去した。発行済み総数に対する累計デフレ率は約19%に達しており、この節目を機に、同社はバーンメカニズムの本格的なアップグレードに踏み出す。
10月17日、TRONエコシステムにおける主要DeFiインフラであるJUSTは、ネイティブトークンJSTの第5回自社買い・バーンが計画通り完了したと公表した。今回焼却されたのは1億7,072万3,144JST(約1.7億枚)で、総供給量の約1.72%に相当する。投下資金は約2,353万ドルで、いずれもJustLend DAOの純営業収益から拠出されている。
5度のラウンドを通算すると、焼却されたJSTは約18.81億枚に上り、累計デフレ率は19%超、投下されたプロトコル収益は1億ドルを突破した。
今回のバーンをもって、JustLend DAOが初期に積み増していたトレジャリー準備金のうち「70%」部分はすべて計画通り使い切った。これにより、第1フェーズの運用は完了し、今後予定されるメカニズムの大型アップグレードに向けた地ならしが整った格好だ。
170M超のトークン(約2,353万ドル)を焼却 JST第5回バーンの概要
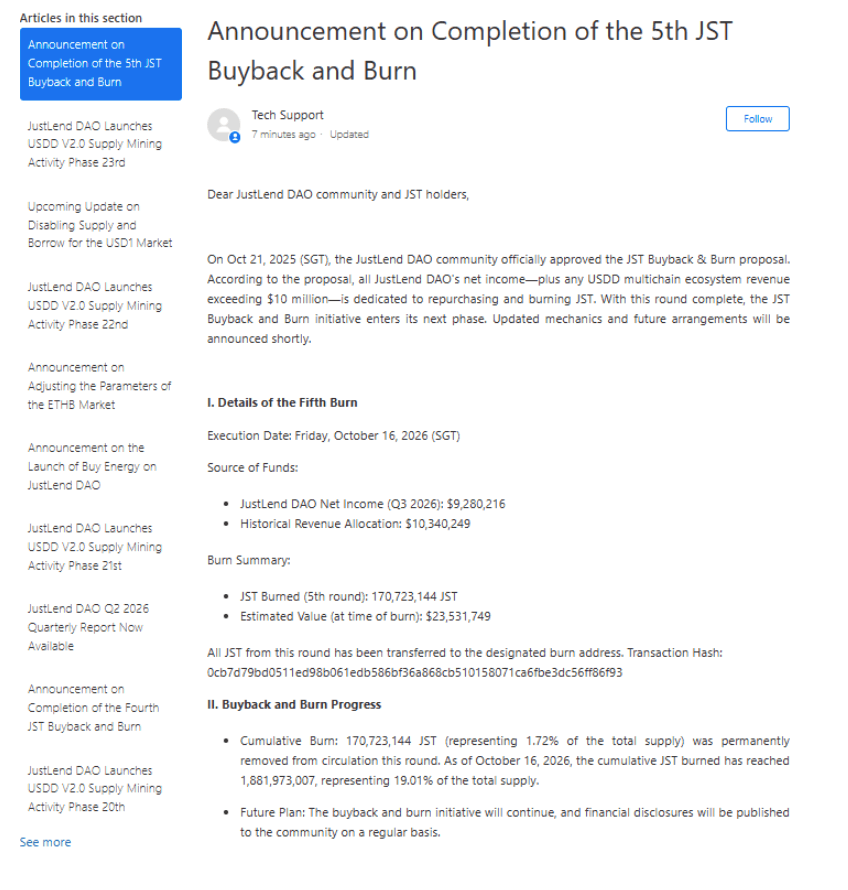
公式発表によれば、第5回JST自社買い・バーンはQ3 2026の定例枠として実施され、焼却量は1億7,072万3,144JST(約1.7億枚)。総供給量の約1.72%を占め、取引価値ベースでは2,353万ドル超となった。
バーン規模と投下資金のレンジは、過去4回とほぼ同水準を維持しており、JSTの自社買い・バーンは、安定した規模とペースで実行される「定例オペレーション」として定着している。
資金源の内訳を見ると、今回の自社買いに充てられた資金は、全額がJustLend DAOの純営業収益に由来する。具体的には、既存累積収益からの残額約1,034万ドルと、Q3における純収益の四半期増分約928万ドルの2本立てで賄われた。
四半期ベースの収益推移でも、JustLend DAOのQ3純利益は前四半期までと遜色なく、1,000万ドル超の「8桁水準」をコンスタントに維持している。エコシステムの中核となる収益源は、足元でも十分な耐久性を示している格好だ。
同時に、初期に積み上げた収益準備金のうち「残り70%」をこのタイミングで使い切ったことは、創設期のトレジャリープランが予定通り完結したことを意味する。これにより、自社買いプログラムは、新たな設計思想に基づく次フェーズへと舵を切ることになる。
1年で5回、総額1億ドル超を投下 JSTは価格3倍、時価総額10億ドル超へ
2025年10月の開始から、2026年10月16日の第5回まで、JSTの自社買い・バーンメカニズムは5四半期連続でフェーズ1のオペレーションを完遂した。この間に焼却されたJSTは合計約18.81億枚で、累計デフレ率は19%超。バーンに用いられたJustLend由来の実収益は総額1億ドルを上回る。
各ラウンドの概要は以下の通りだ。
- 第1回(2025年10月19日):約5.59億JST(総供給量の約5.66%)を焼却、約1,772万ドルを投下
- 第2回(2026年1月14日):約5.25億JST(約5.3%)を焼却、約2,100万ドルを投下
- 第3回(2026年4月15日):約2.71億JST(約2.74%)を焼却、約2,130万ドルを投下
- 第4回(2026年7月17日):約3.55億JST(約3.59%)を焼却、約3,459万ドルを投下。定例分に加え、USDJの過去のステーブル運営に伴う安定化手数料の一部(約1,039万ドル)を初めてバーン財源として充当
- 第5回(2026年10月16日):約1.7億JST(約1.72%)を焼却、約2,353万ドルを投下
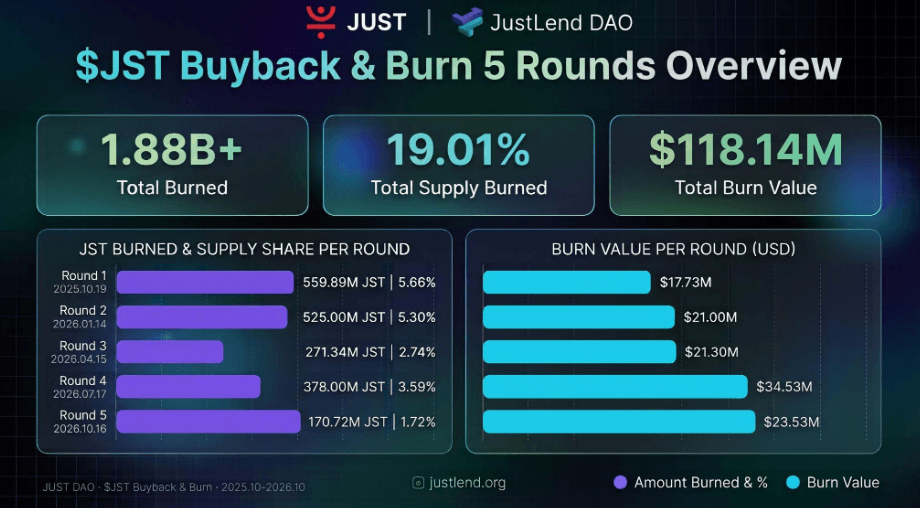
年間5回という回転数、1ラウンド当たり約2,000万ドル前後という規模感、そして発行済み総供給量のほぼ5分の1が実際に焼却されたという事実は、DeFi領域においても類例の少ない「ハイインパクト型バイバックプログラム」といえる。
こうした連続的な実行により、自社買い・バーンは短期的な価格材料を提供するイベントから、恒常的な価値創出エンジンへと性格を変えた。単発のマーケティング施策ではなく、「資本基盤 → 実行確度 → 透明性と信認 → デフレによる希少性 → 市場からのフィードバック」という5つの要素が鎖状に連動する仕組みとして機能している。
まず資本基盤の面では、JSTの自社買いは実態キャッシュフローに直接裏打ちされている。第4回で例外的にUSDJの過去の安定化手数料を組み入れたケースを除けば、5ラウンドで投下された1億ドル超のすべてが、JustLend DAOのオーガニックな営業収益から捻出された資金だ。
実行確度の面では、規模・タイミングともにブレのない運営が貫かれた。第1回こそ1,772万ドルからのスタートだったが、その後はおおむね2,000万ドル規模で安定推移し、第4回では3,459万ドルまで拡大した。それでも全5四半期を通じて、バーンはいずれも事前告知したスケジュール通りに実施され、延期や中止、大幅縮小といった「後出し」は一度も起きていない。
透明性と信認の観点では、「ルールの事前開示 → 予定通りの執行 → すべてオンチェーンで検証可能」という標準プロセスを徹底。トランザクションはブロックチェーン上の改ざん不能な記録として残され、公式チャネルを通じてオープンに開示されている。
デフレ効果に目を向けると、5回のバーンで累計約18.81億JSTが焼却され、総供給量は99億枚から約80.2億枚へと圧縮された。約19%という削減は、長期的な希少性の高まりを着実に積み上げている。
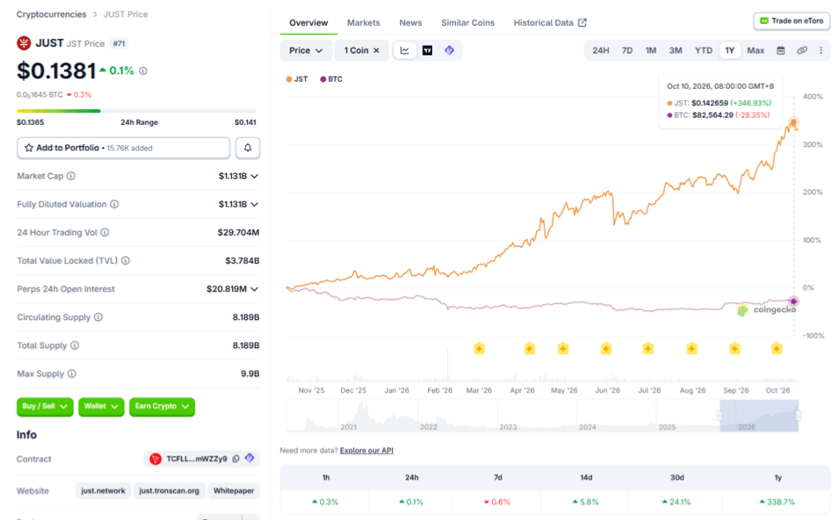
最終的には、市場が価格と時価総額を通じてこのメカニズムの成否を評価する。CoinGeckoのデータでは、JST価格は2025年10月の安値0.03ドル前後から、2026年10月10日には0.142ドルまで上昇。年初来で300%超の伸びとなり、2022年以降の高値を更新した。流通ベース時価総額も10億ドルの大台を突破している。
実収益に支えられた資金投入、約束通りの遂行、完全な透明性、構造的デフレ、そして市場からの肯定的な反応――。この「好循環フライホイール」によって、JSTの自社買い・バーンプログラムは一過性の話題性を超え、JST経済圏の長期的な価値を支える中核ピラーへと成長した。
資本ソースの多様化でメカニズムを全面刷新へ 第2フェーズ突入が目前に
5回連続のバーンを完走したことで、JSTの自社買いプログラムは重要な分岐点を迎えた。第1フェーズの公式な完了を受け、今後はアップグレード版メカニズムによる新フェーズへ移行する方針だ。
そもそも初期設計では、バーンプールの原資はJustLend DAOとUSDDが共同で支える構図を想定していた。USDD側のクロスチェーンエコシステム収益については、累計収益が1,000万ドルに達した段階で自社買い原資として組み入れる計画だったが、このしきい値にはまだ到達していない。そのため初期フェーズでは、実質的にJustLend DAOの積み上げたトレジャリーと、四半期ごとの純利益増分が主たる資金源となった。
なかでも、フェーズ開始時に「30%先出し+70%段階的投入」という枠組みで約5,900万ドル超がトレジャリー準備として割り当てられていたが、この残り70%分は5ラウンドを通じて今回すべて投入済みとなった。これにより、初期フェーズは当初の目的通りに完遂され、次段階への包括的アップグレードに道が開かれた形だ。
2026年4月に公表されたJST 2026年Q1財務レポートで示された通り、アップグレード後のJST自社買いメカニズムは、既存枠組みに加えてGasFreeなど新規ビジネスの収益も取り込む形で、資本ソースを広げていく方針だ。これにより、今後のバーンプログラムに対する財源は一段と厚みと多様性を増すことになる。
アップグレードフェーズの本格始動が近づくなかで、JSTの長期的なデフレ圧力とホルダーへの価値還元能力は、より持続可能かつ予見性の高いサイクルに入ることが期待される。アップグレード後メカニズムにおける資本配分の方針、執行ペース、エコシステムとの連携強化など、具体的な設計については、JUSTの公式Xアカウント@JUST_DAOで順次発信される見通しだ。
JUSTチーム
シンガポール
[email protected]