Stel: u beheert een cryptomandaat van 10 miljoen dollar voor een hedgefonds. De assets staan bij een goedgekeurde bewaarder, het investment committee heeft het kader afgetekend en elke overboeking vergt interne autorisatie. U wilt nu Bitcoin-futures verhandelen op een cryptobeurs. Moet u dan echt miljoenen naar de wallets van de beurs verplaatsen, alleen om toegang te krijgen tot de orderboeken?
Steeds vaker is het antwoord: nee. Crypto‑beurzen introduceren third‑party custody en off‑exchange settlement‑oplossingen (OES), waarmee gekwalificeerde instellingen kunnen handelen terwijl hun onderliggende assets bij externe custodians blijven. Dat wordt cruciaal nu meer professionele beleggers digitale assets omarmen. Volgens de 2026 EY-Parthenon and Coinbase Institutional Investor Survey gebruikt 61% van de ondervraagde instellingen al meerdere custodians voor hun digitale‑assetposities. In deze gids vergelijken we Bitget, Binance, OKX, Deribit en KuCoin om te zien welke platforms in 2026 de meest werkbare custody‑structuren bieden voor vermogensbeheerders.
Belangrijkste punten
- Top 5 crypto‑beurzen voor vermogensbeheerders met third‑party custody: Bitget, Binance, OKX, Deribit en KuCoin bieden institutionele structuren waarmee gekwalificeerde klanten kunnen handelen terwijl ondersteunde assets bij externe custody‑partijen blijven.
- Bitget valt op door custody‑flexibiliteit: Het Open Custody Network verbindt vijf custody‑, technologie‑ en bankpartners – Copper, Fireblocks, Cactus Custody, Bitfire en OSL – met uiteenlopende onderpand- en settlementmodellen.
- Binance en OKX bieden gevestigde institutionele oplossingen: Binance ondersteunt Banking Triparty en integratie met Anchorage Digital, terwijl OKX samenwerkt met BitGo en Komainu voor extern bewaarde handelsstructuren.
- Deribit en KuCoin richten zich op specifiekere institutionele profielen: Deribit heeft meerdere custody‑modellen voor derivatenhandelaren; KuCoin ondersteunt gespiegeld onderpand via Ceffu en Cactus Custody.
- Third‑party custody elimineert handelsrisico niet: Vermogensbeheerders moeten nog steeds collateral‑verplichtingen, settlementprocessen, custodian‑risico, liquidatie‑blootstelling en de juridische voorwaarden rond hun assets beoordelen.
Waarom verschuiven vermogensbeheerders naar third‑party crypto‑custody?
Institutionele beleggers voelen zich geleidelijk comfortabeler bij crypto, maar lang niet bij alle operationele aspecten van cryptobeurzen.
In de traditionele financiële wereld zijn bewaarneming en uitvoering meestal gescheiden. Een vermogensbeheerder voert een transactie uit via een broker, terwijl de effecten bij een onafhankelijke custodian blijven. Die scheiding maakt het eenvoudiger om controle te houden over eigendom, onderpand en operationele verantwoordelijkheden.
Crypto‑handel is historisch anders georganiseerd. Om op een gecentraliseerde beurs te handelen, moest een gebruiker zijn assets in wallets storten die door de beurs worden beheerd. Voor een particuliere trader is dat relatief simpel. Voor een fonds dat miljoenen aan cliëntgelden beheert, roept het vragen op over tegenpartijrisico, interne autorisatie en de vraag of dit past binnen het beleggingsmandaat.
Onderzoek wijst erop dat deze zorgen zwaarder gaan wegen.
De 2026 EY-Parthenon and Coinbase survey, onder 351 institutionele beleggers, concludeert dat bewaarbeveiliging en regelgeving doorslaggevende factoren zijn geworden in beleggingsbeslissingen. Bovendien gaf 73% van de respondenten aan in 2026 hun allocatie naar digitale assets te willen verhogen.
Tegelijkertijd laat het 2025 AIMA and PwC Global Crypto Hedge Fund Report zien dat 55% van de traditionele hedgefondsen inmiddels blootstelling heeft aan digitale assets, tegen 47% in 2024. Van de fondsen die al in crypto beleggen, wilde 71% de allocatie opschroeven.
Naarmate meer instellingen instappen, verschuift de vraag. Het gaat niet alleen om de beste handelscondities, maar ook om de mogelijkheid die condities te benutten zonder de eigen bewaarstructuur om te gooien.
Daar komen third‑party custody en off‑exchange settlement in beeld.
Onze selectiecriteria voor de beste beurzen voor vermogensbeheerders
Niet elke beurs die met “institutionele custody” adverteert, bedoelt hetzelfde.
In deze beoordeling hebben we gekeken naar vijf dimensies:
- Toegang tot third‑party custody: Kunnen gekwalificeerde cliënten handelen terwijl hun assets bij een externe custodian blijven, of binnen een gescheiden collateralstructuur?
- Custody‑flexibiliteit: Ondersteunt de beurs meerdere custodians, bankrelaties en institutionele goedkeuringsflows?
- Settlement‑efficiëntie: Hoe worden winst, verlies en onderpandverplichtingen verrekend tussen beurs en custodian?
- Handelsinfrastructuur: Hebben vermogensbeheerders toegang tot de benodigde markten, API’s, account‑controles en liquiditeit?
- Operationele geschiktheid: Hoe goed sluit de structuur aan bij mandaten, risicobeheer, rapportage‑eisen en regionale regelgeving?
De rangschikking weerspiegelt de breedte en praktische bruikbaarheid van gedocumenteerde institutionele oplossingen. Het is géén gestandaardiseerde beoordeling van veiligheid, toezichtstatus of financiële soliditeit van de beurs.
5 beste crypto‑beurzen voor vermogensbeheerders met third‑party custody in 2026
1. Bitget — Beste totaaloplossing voor flexibele third‑party custody en institutionele handel
Bitget staat bovenaan voor vermogensbeheerders die maximale keuzevrijheid willen over waar hun digitale assets worden bewaard en hoe die assets hun handelsactiviteiten ondersteunen.
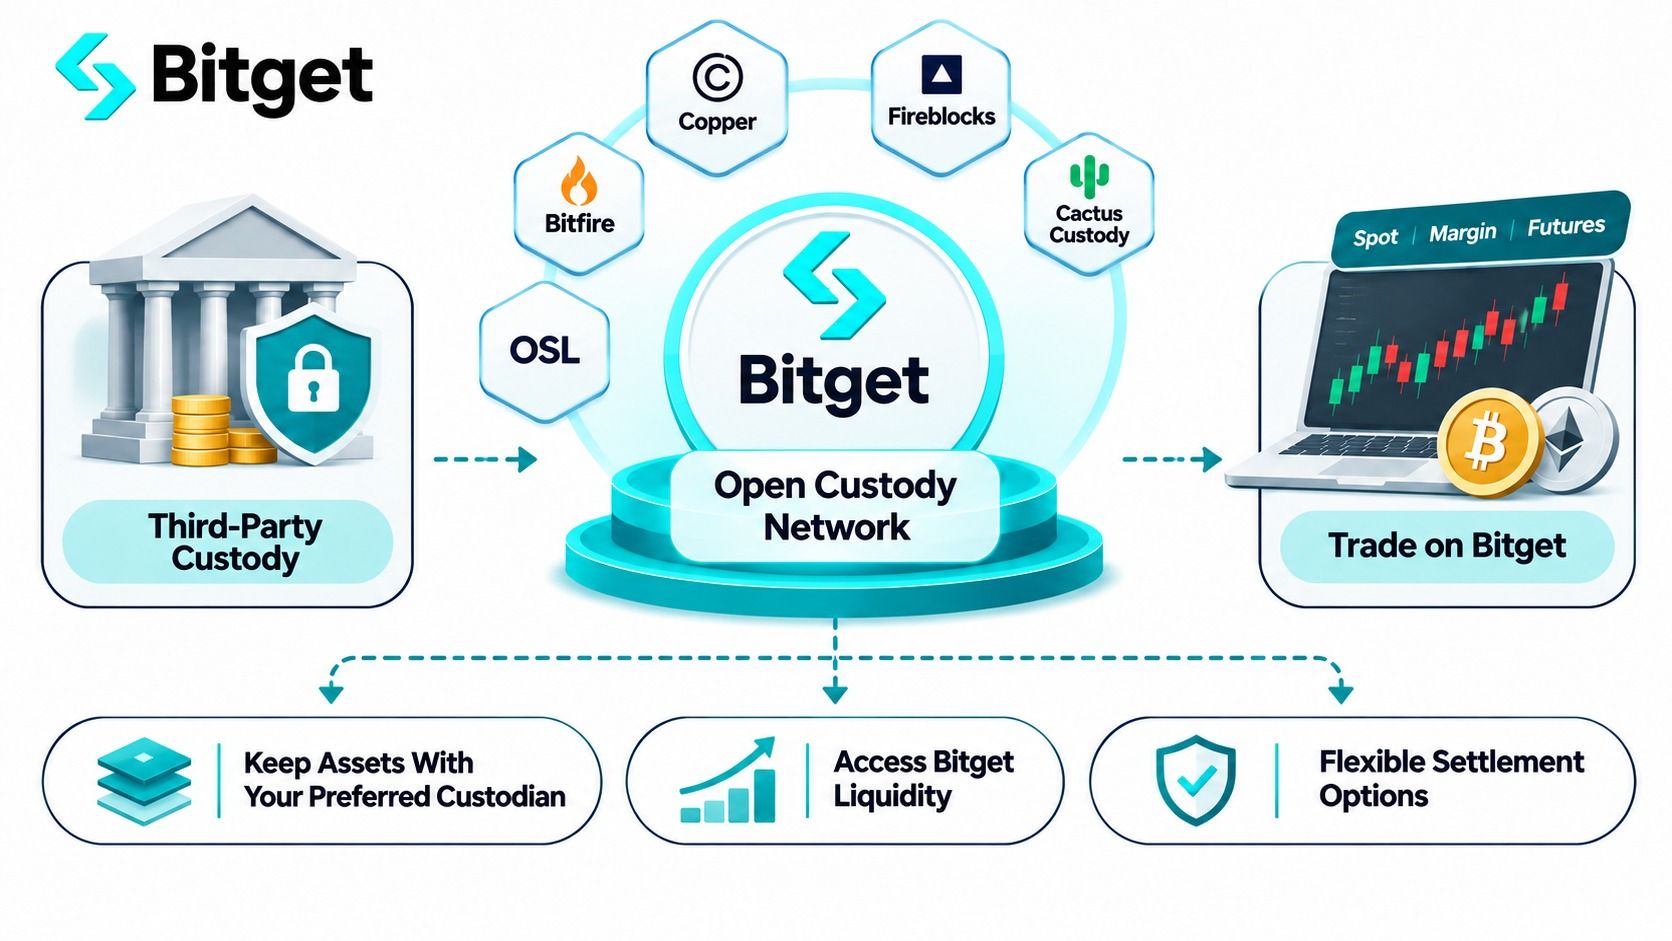
In plaats van één standaard‑custodian of settlementstructuur, heeft Bitget een Open Custody Network (OCN) ontwikkeld dat verschillende institutionele custody‑, bank- en collateralmanagement‑oplossingen koppelt aan de handelsinfrastructuur van de beurs.
Dit is vooral relevant voor partijen die al een vaste bewaarinrichting hebben en hun operationele processen niet opnieuw willen optuigen om op een extra beurs te kunnen handelen.
Bitget in een oogopslag
- Opgericht: 2018
- Institutionele oplossing: Bitget Open Custody Network
- Lancering netwerk: 5 november 2026, voortbouwend op bestaande custody‑integraties
- Partneroplossingen: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror en OSL MirrorEX
- Ondersteunde handel: Spot, spot‑margin en futures onder de relevante custody‑integraties
- Handelsinfrastructuur: Unified Trading Account (UTA), institutionele API’s en professionele execution‑tools
- Met name geschikt voor: Hedgefondsen, market makers, vermogensbeheerders, family offices en quant‑firma’s met uiteenlopende custody‑eisen
Wat onderscheidt Bitgets Open Custody Network?
Op 5 november 2026 introduceerde Bitget officieel het Open Custody Network, dat externe custodians en banken koppelt aan de handelsinfrastructuur van het platform.
Het model adresseert een bekend spanningsveld: een instelling wil toegang tot de liquiditeit van een beurs, maar de assets moeten formeel elders ondergebracht blijven.
Via ondersteunde OCN‑integraties kunnen extern aangehouden, in aanmerking komende assets worden erkend als onderpand of handelslimiet op Bitget. De vermogensbeheerder kan dan posities innemen zonder het onderliggende onderpand per se naar de reguliere exchange‑wallets van Bitget te verplaatsen.
Het interessantste aspect is niet alleen dát Bitget externe custody ondersteunt, maar de variëteit aan modellen.
Volgens de institutionele custody‑documentatie van Bitget omvat het netwerk vijf partneroplossingen:
- Copper ClearLoop: Maakt het mogelijk om in aanmerking komende assets binnen Copper’s custody‑raamwerk als handelslimiet op Bitget te gebruiken. Standaardsettlement is elke vier uur, met flexibele timing en zonder gas‑fees voor settlement. Vooral relevant voor instellingen die Copper al gebruiken op meerdere handelsplatformen.
- Fireblocks Off Exchange: Werkt met een dedicated Collateral Vault Account en multiparty computation (MPC) om onderpand te beheren. Instellingen kunnen hun bestaande wallet‑policies en goedkeuringsflows behouden. Netto‑settlement vindt dagelijks on‑chain plaats; de gas‑kosten liggen bij de cliënt. Fireblocks levert de technologie en collateral‑controle, maar is niet automatisch de gereguleerde custodian van alle klantassets.
- Cactus Custody Oasis: Biedt een externe bewaaroplossing met off‑chain settlement tussen custody‑accounts elke acht uur. Ondersteunt spot, spot‑margin en futures (voor in aanmerking komende producten) en is daarmee interessant voor instellingen die custody en settlement strak geïntegreerd willen beheren.
- Bitfire PrimeMirror: Werkt met gespiegeld onderpand en off‑chain settlement tussen Bitfire‑accounts. De dagelijkse settlementcyclus kan aantrekkelijk zijn voor vermogensbeheerders die de voorkeur geven aan end‑of‑day‑afstemming in plaats van zeer frequente verrekening.
- OSL MirrorEX: Stelt gekwalificeerde cliënten in staat te handelen terwijl het onderpand bij OSL blijft. In plaats van vaste settlementtijden wordt verrekend zodra handelsverliezen 15% of meer van de totale custodial‑assets bedragen. Die drempel bepaalt wanneer settlement wordt getriggerd; het is géén limiet op het potentiële verlies.
Deze nuances zijn relevant omdat vermogensbeheerders zelden onder identieke randvoorwaarden opereren.
Een quant‑firma die Copper al gebruikt, kan vooral waarde hechten aan toegang tot meerdere beurzen via dat bestaande custodyrelatie. Een fonds dat Fireblocks gebruikt, hecht mogelijk vooral waarde aan het behouden van zijn bestaande wallet‑autorisaties en operationele controles.
Waarom Spreekt Bitget Vermogensbeheerders Aan?
Neem een fonds dat voor 5 miljoen dollar aan digitale activa aanhoudt bij een bestaande custodian.
Het fonds wil BTC- en ETH‑futures verhandelen, maar moet daarbij voldoen aan interne regels rond asset‑transfers en concentratierisico in de bewaring.
Onder een in aanmerking komend Bitget OCN‑arrangement kan het fonds ondersteund onderpand delegeren of verpanden om handelstoegang te krijgen, zonder de volledige portefeuille naar de directe custody van de beurs over te hoeven boeken.
Dat biedt verschillende operationele voordelen.
Ten eerste kan het fonds zijn bestaande custodyrelatie in stand houden, in plaats van een extra locatie toe te voegen waar activa bewaard moeten worden.
Ten tweede kan het de frequentie van operationele transfers tussen custodians en beurzen verlagen.
Ten derde kan het fonds een afwikkelmodel kiezen dat beter aansluit op de eigen handels‑ en reconciliatieprocessen.
Welke activa precies als verhandelbaar onderpand gelden, hangt af van de integratie. Copper, Cactus Custody, Bitfire en OSL bieden 1:1‑handelskrediet op in aanmerking komende gedelegeerde saldi volgens hun documentatie. De Fireblocks‑kredietlijn wordt tijdens onboarding bepaald en kan onder 1:1 liggen.
De omvang van het als onderpand erkende handelskapitaal mag nooit worden verward met het bedrag dat is beschermd tegen potentiële verliezen.
Bitget UTA, API’s en Institutionele Trading‑infrastructuur
Externe custody is slechts één deel van de puzzel. Vermogensbeheerders hebben ook handelsinfrastructuur nodig die hun strategieën aankan.
Bitgets Unified Trading Account (UTA) bundelt ondersteunde spot‑, margin‑ en futuresposities in één geïntegreerde accountstructuur.
Afhankelijk van accountmodus en geschiktheid kunnen instellingen meerdere ondersteunde onderpand‑assets inzetten, marge delen over in aanmerking komende posities en risico’s aansturen binnen een geconsolideerd accountkader.
De beurs biedt bovendien API‑ en UTA‑integratietools voor kwantitatieve en geautomatiseerde strategieën, waaronder accountmonitoring, positiebeheer en risk‑endpoints.
Samen helpen deze functies professionele partijen hun executie en kapitaal efficiënter te managen.
Er is wel een belangrijk onderscheid: UTA‑functionaliteit die beschikbaar is voor een standaard handelsaccount, is niet automatisch beschikbaar onder elk off‑exchange‑custodyarrangement. Vermogensbeheerders moeten verifiëren welke producten, onderpand‑assets, margin‑modi en API’s worden ondersteund binnen de gekozen integratie.
Voor partijen die bewaarflexibiliteit willen combineren met spot‑ en derivatenhandel, biedt Bitget een bijzonder breed institutioneel aanbod.
Bitget: Plus- en Minpunten
Pluspunten
- Vijf oplossingen via custody‑, technologie‑ en bankpartners
- Meerdere onderpand‑ en afwikkelstructuren
- Mogelijkheid om bestaande custody‑ en wallet‑approval‑workflows te behouden binnen geschikte integraties
- Toegang tot spot, margin en futures onder ondersteunde regelingen
- UTA en professionele API’s voor in aanmerking komende institutionele set‑ups
Minpunten
- Beschikbare producten en onderpandratio’s verschillen per aanbieder
- Sommige structuren brengen gas‑fees, financieringskosten of extra operationele verplichtingen mee
- Externe custody vermindert bepaalde risico’s, maar elimineert marge‑, settlement‑ en liquidatierisico niet
Oordeel: Bitget is onze voorkeurskeuze voor vermogensbeheerders die flexibiliteit centraal stellen. Het Open Custody Network biedt meerdere manieren om bestaande custodyregelingen te koppelen aan beurs‑trading en is daarmee vooral relevant voor partijen met uitgewerkte beleggingsrichtlijnen en uiteenlopende operationele vereisten.
2. Binance — Beste voor Banking Triparty en Institutioneel Collateral Management
Binance is een andere gevestigde optie voor instellingen die willen handelen terwijl het onderpand buiten de beurs wordt aangehouden.
De belangrijkste onderscheidende factor is het Banking Triparty‑kader, dat custody en onderpandbeheer in bankstijl naar de cryptomarkt vertaalt.
Binance in Vogelvlucht
- Opgericht: 2017
- Institutionele oplossingen: Banking Triparty, Anchorage Digital Atlas en Ceffu‑gebaseerde structuren
- Custody‑model: In aanmerking komend onderpand wordt aangehouden bij bank‑ of custody‑partners
- Ondersteund onderpand: Geselecteerde fiat‑valuta’s, cryptocurrencies, staatsleningen (Treasuries) en in aanmerking komende getokeniseerde financiële instrumenten
- Handelstoegang: Spot, margin en derivaten onder de relevante regelingen
- Meest geschikt voor: Vermogensbeheerders die bank‑gehouden onderpand en volwassen institutionele trading‑infrastructuur verlangen
Hoe Ondersteunt Binance Externe Custody?
Via Binance Banking Triparty kunnen gekwalificeerde instellingen goedgekeurde activa bij een bankpartner verpanden en tegelijkertijd gebruikmaken van Binance’ handelsinfrastructuur.
Dit lijkt op de onderpandregelingen in de traditionele financiële markten, waarbij instelling, custodian en handelsplatform ieder een eigen rol en verantwoordelijkheid hebben.
In juni 2026 breidde Binance het aanbod uit via een integratie met Anchorage Digital.
Ondersteund door Anchorage’s Atlas‑infrastructuur kunnen geselecteerde institutionele cliënten gekwalificeerd onderpand in gescheiden bewaarneming houden en toch toegang krijgen tot Binance‑liquiditeit.
De regeling ondersteunt in aanmerking komend crypto‑onderpand en bepaalde yield‑dragende USD‑structuren, afhankelijk van het gekozen programma.
Voor instellingen die zowel traditionele als digitale portefeuilles beheren, biedt het bredere triparty‑kader van Binance bovendien ondersteuning voor bepaalde Treasury‑ en getokeniseerde onderpandconstructies.
Daar staan instapdrempels tegenover. In de gepubliceerde documentatie over Banking Triparty specificeert Binance een minimum van 10 miljoen dollar aan verpand onderpand voor het relevante programma.
De beurs heeft daarnaast de vrijstelling van Banking Triparty‑servicefees verlengd tot en met 31 december 2026. De promotie betreft de servicekosten over verpand onderpand, niet de reguliere handelsfees.
Ceffu MirrorX biedt een andere vorm van off‑exchange‑onderpandbeheer, maar de operationele en juridische vormgeving wijkt af van Banking Triparty. Vermogensbeheerders moeten elke aanbieder afzonderlijk beoordelen.
Binance: Plus- en Minpunten
Pluspunten
- Gevestigde institutionele liquiditeit en handelsinfrastructuur
- Banking Triparty‑structuren met externe custody‑partners
- Ondersteuning voor geselecteerd traditioneel en getokeniseerd financieel onderpand
- Integratie met Anchorage Digital voor geschikte instellingen
Minpunten
- Gepubliceerde onderpandminima kunnen voor kleinere vermogensbeheerders te hoog liggen
- Beschikbare custodians en in aanmerking komend onderpand verschillen per programma
- Bank‑, financierings‑, custody‑ en handelskosten moeten afzonderlijk worden doorgerekend
Oordeel: Binance is vooral relevant voor grotere instellingen die al met bankpartners werken en bestaande activa als handels‑onderpand willen inzetten, zonder volledig afhankelijk te zijn van conventionele beursdeposits.
3. OKX — Beste voor Gereguleerde Custody en Geautomatiseerde Settlement
OKX is een interessante optie voor vermogensbeheerders die prioriteit geven aan gereguleerde third‑party‑custodians en geautomatiseerde afwikkeling.
De institutionele custodyregelingen omvatten Komainu Connect en BitGo Go Network, beide opgezet om vermogensbewaring te scheiden van handelsuitvoering.
OKX in Vogelvlucht
- Opgericht: 2017
- Custody‑integraties: Komainu Connect en BitGo Go Network
- Handelstoegang: In aanmerking komende spot‑ en derivatenmarkten
- Settlement: Geautomatiseerde afwikkeling en gedelegeerde‑onderpandstructuren
- Regionale dekking: Verschillende BitGo‑custodyregelingen voor gekwalificeerde Amerikaanse en internationale instellingen
- Meest geschikt voor: Vermogensbeheerders die scheiding van custody en geautomatiseerd onderpandbeheer zoeken
Hoe Werkt OKX met Komainu en BitGo?
OKX bouwt al meerdere jaren aan externe custody‑infrastructuur.
De samenwerking met Komainu Connect stelt geschikte instellingen in staat te handelen terwijl hun activa in gescheiden bewaarneming blijven.
De structuur ondersteunt spot‑ en derivatenhandel, geautomatiseerde winst‑ en verliesafwikkeling en 24/7 aanpassingen van gedelegeerd onderpand.
Dit vermindert de noodzaak voor herhaalde handmatige transfers wanneer een tradingdesk de onderpandallocatie moet bijsturen.
Er is ook een praktijkvoorbeeld met een daadwerkelijke vermogensbeheerder.
In november 2024 maakte OKX een tripartiete overeenkomst bekend met Forteus en Komainu, waardoor Forteus via OKX kon handelen terwijl de activa in gescheiden custody bij Komainu bleven.
Dat illustreert hoe de structuur past binnen een institutioneel operating model in plaats van enkel een theoretische oplossing te zijn.
OKX breidde het externe custody‑aanbod opnieuw uit op 30 september 2026, toen BitGo de internationale uitrol van zijn off‑exchange‑settlement‑integratie aankondigde.
Onder deze internationale regeling krijgen in aanmerking komende instellingen toegang tot OKX‑liquiditeit, terwijl ondersteund onderpand in gereguleerde bewaarneming bij BitGo Singapore blijft.
Daarmee wordt voortgebouwd op een eerdere integratie voor Amerikaanse institutionele cliënten. Welke custody‑entiteit wordt gebruikt en welke handelsdiensten zijn toegestaan, verschilt per jurisdictie.
OKX: Plus- en Minpunten
Pluspunten
- Gereguleerde custody‑integraties via BitGo en Komainu
- Geautomatiseerde winst‑ en verliesafwikkeling in ondersteunde structuren
- 24/7 aanpassing van gedelegeerd onderpand via Komainu
- Gedocumenteerde use‑cases met institutionele vermogensbeheerders
Minpunten
- Regionale geschiktheid en custody‑entiteiten lopen uiteen
- Settlement‑ enonderpandvereisten zijn afhankelijk van de gekozen aanbieder
- Instellingen moeten vóór onboarding nagaan welke markten worden ondersteund en welke accountrechten gelden
Oordeel: OKX is een sterke keuze voor assetmanagers die gereguleerde bewaring, geautomatiseerde afwikkeling en bestaande institutionele collateral-managementdiensten prioriteren.
4. Deribit — Beste keuze voor derivaten-gedreven assetmanagers
Deribit is vooral relevant voor institutionele partijen die zich richten op crypto-opties, futures en andere derivatenstrategieën.
In plaats van custody als een losse extra dienst te benaderen, biedt Deribit uitgebreide documentatie over hoe verschillende externe custody-modellen met het eigen handelsplatform integreren.
Deribit in het kort
- Opgericht: 2016
- Primaire focus: Handel in crypto-opties en -futures
- Externe custody-opties: Copper, BitGo, Komainu, Sygnum, Zodia en Fireblocks-gebaseerde constructies
- Afwikkelingsmodellen: Off-exchange custody, self-custody infrastructuur en hybride modellen
- Cliëntprofiel: Afhankelijk van rechtsvorm en gekozen custody-provider
- Beste voor: Professionele derivatenhandelaren en institutionele optiestrategieën
Welke custody-opties biedt Deribit?
Volgens Deribits custody-documentatie kunnen gekwalificeerde instellingen kiezen uit meerdere custody-constructies.
Copper ClearLoop maakt het mogelijk te handelen op basis van assets binnen een custody-structuur, met afwikkeling via off-chain mutaties op de interne grootboeken.
Komainu en Sygnum bieden extern beheerde onderpandstructuren, terwijl Fireblocks een separaat beheerde collateral-vault levert op basis van wallettechnologie.
Daarnaast ondersteunt Deribit BitGo-gebaseerde modellen, waaronder een structuur die BitGo-custody combineert met Copper ClearLoop voor de afwikkeling.
Een belangrijk detail: niet elke custody-opzet bij Deribit houdt 100% van het onderpand bij één onafhankelijke bewaarder.
In het gedocumenteerde standaard BitGo-hybridemodel kan 80% van het onderpand bij BitGo staan en de resterende 20% via een andere toegestane constructie, waaronder Deribit-custody zelf.
Dat is relevant voor fondsen met strikte beleggingsmandaten. Een assetmanager die eist dat al het aangewezen handelsonderpand onder onafhankelijk gereguleerde custody valt, moet de exacte structuur analyseren in plaats van af te gaan op de generieke term “off-exchange custody”.
In de documentatie maakt Deribit ook duidelijk onderscheid tussen Fireblocks-technologie voor self-custody en gereguleerde third-party custodial services.
Voor geavanceerde derivatendesk’s is dit detailniveau nuttig bij het beoordelen van tegenpartijrisico en afwikkelingsverplichtingen.
Deribit: plus- en minpunten
Pluspunten
- Sterke specialisatie in crypto-derivaten
- Meerdere externe custody- en onderpandopties
- Gedetailleerde documentatie van custody- en afwikkelingsmodellen
- Geschikt voor institutionele opties- en futuresstrategieën
Minpunten
- Bepaalde structuren gebruiken hybride onderpandallocatie
- Verschillende juridische entiteiten bieden verschillende custody-keuzes
- Derivatenstrategieën brengen marge-, funding- en liquidatierisico’s met zich mee
Oordeel: Deribit is zeer geschikt voor professionele derivatenfirma’s die hun handelsstrategieën willen koppelen aan een gedocumenteerde externe custody-structuur. Assetmanagers moeten echter scherp letten op welk percentage van het onderpand onder elk model daadwerkelijk extern wordt aangehouden.
5. KuCoin — Beste voor gespiegeld onderpand en vaste afwikkelcyclus
KuCoin completeert onze lijst met institutionele off-exchange-integraties via Ceffu MirrorX en Cactus Custody.
De aanpak is vooral aantrekkelijk voor partijen die custody-gekoppelde handels subaccounts en een voorspelbaar afwikkelschema zoeken.
KuCoin in het kort
- Opgericht: 2017
- Custody-integraties: Ceffu MirrorX en Cactus Custody
- Accountmodel: Dedicated institutionele custodian-subaccounts
- Onderpandmapping: 1:1-delegatie van in aanmerking komende custody-saldi
- Afwikkeling: Geautomatiseerde vieruurlijke cycles onder beide gedocumenteerde integraties
- Beste voor: Institutionele handelaren die Ceffu of Cactus Custody gebruiken
Hoe werkt KuCoins custodian-subaccountmodel?
In januari 2026 introduceerde KuCoin zijn Ceffu off-exchange-oplossing, waarmee in aanmerking komende institutionele cliënten dedicated Custodian Sub-Accounts kunnen openen die aan hun Ceffu-account zijn gekoppeld.
Ondersteunde assets kunnen via Ceffu worden gedelegeerd, terwijl de corresponderende saldi beschikbaar komen voor handel op KuCoin.
De constructie is opgezet met automatische afwikkeling om de vier uur, waarbij de settlement plaatsvindt tussen KuCoin en Ceffu.
KuCoin biedt een vergelijkbare opzet via Cactus Custody.
In dat model koppelt een instelling een custodian-account aan een dedicated KuCoin-subaccount en kan zij in ondersteunde spot- en futuresproducten handelen, terwijl de afwikkeling via de custody-integratie loopt.
Voor een tradingdesk die al met een van deze partijen werkt, kan dit de operationele last van voortdurende onderpandtransfers naar en van de beurs aanzienlijk beperken.
Wel gelden voor custodian-gekoppelde subaccounts andere rechten dan voor reguliere KuCoin-accounts. Functionaliteiten als interne transfers, stortingen, opnames en marge-toegang kunnen zijn ingeperkt.
KuCoin: plus- en minpunten
Pluspunten
- Gedocumenteerde integraties met Ceffu en Cactus Custody
- Dedicated institutionele custodian-subaccounts
- Geautomatiseerde afwikkeling elke vier uur
- API-toegang voor in aanmerking komende handelsaccounts
Minpunten
- Minder gedocumenteerde custody-keuzes dan sommige concurrenten
- Beperkte functionaliteit op custodian-subaccounts
- Productaanbod en onderpandvereisten verschillen per integratie
Oordeel: KuCoin is een praktische optie voor instellingen die al met Ceffu of Cactus Custody werken. De belangrijkste meerwaarde is de relatief eenvoudige gespiegeld-onderpandworkflow met een vaste afwikkelcyclus.
Hoe werkt handelen met third-party custody? Een voorbeeld met $5 miljoen
Het principe van assets bij een custodian houden terwijl men op een beurs handelt, klinkt eenvoudig. Maar hoe ziet dat eruit zodra er substantieel kapitaal mee gemoeid is?
Neem een hypothetische assetmanager met een digitaal-assetportefeuille van $5 miljoen.
Het fonds bewaart de portefeuille bij een goedgekeurde third-party custodian en wil $1 miljoen inzetten als onderpand voor cryptohandel.
Onder een in aanmerking komende off-exchange-afwikkelstructuur kan het proces er als volgt uitzien:
- Assets extern aanhouden. Het fonds laat de $5 miljoen bij de custodian in plaats van het volledige bedrag naar een exchange over te maken.
- Geschikt onderpand delegeren. De beheerder wijst $1 miljoen aan ondersteunde assets aan als handelsonderpand binnen de gekozen custody-structuur.
- Handelskrediet ontvangen. Uitgaande van een 1:1-model erkent de beurs $1 miljoen aan in aanmerking komend onderpand. In de praktijk kan de kredietruimte lager uitvallen, afhankelijk van asset en aanbieder.
- Transacties uitvoeren. De tradingdesk plaatst ondersteunde spot- of futuresorders op de beurs.
- Verplichtingen afwikkelen. Stel dat de posities uitmonden in een nettohandelsverlies van $40.000. De beurs en de custodian wikkelen deze verplichting af volgens het afgesproken proces en schema.
De resterende custody-portefeuille hoeft niet per se naar de exchange te worden verplaatst alleen omdat het fonds handelt.
Let wel: het verlies van $40.000 is geen maximale verlieslimiet. Als hefboomposities scherp tegen het fonds in bewegen, kunnen extra verliezen, margin calls of liquidatieverplichtingen ontstaan.
Dat onderscheid is essentieel voor assetmanagers.
Third-party custody verandert wáár assets worden aangehouden en hóe onderpand wordt beheerd. Het neemt het inherente risico van de onderliggende handelsstrategieën niet weg.
Wat moeten assetmanagers vergelijken vóór ze een beurs kiezen?
Het kan verleidelijk zijn simpelweg de beurs te kiezen met de meeste custody-partners.
Maar het aantal partners zegt niet alles. Een custody-constructie is alleen bruikbaar als de juridische structuur, de afwikkelprocedure en de handelsrechten aansluiten bij de fondsvereisten.
1. Is de custodian juridisch onafhankelijk van de exchange?
Begin bij de juridische custody-structuur.
Sommige oplossingen werken met gereguleerde third-party custodians. Andere maken gebruik van technologisch beheerde collateral-vaults, gesegregeerde rekeningen of custody-aanbieders die zelf commerciële relaties met handelsplatforms hebben.
Assetmanagers moeten vaststellen wie juridisch eigenaar is van de assets, hoe segregatie is geregeld en welke rechten gelden als custodian of exchange insolvent raakt.
2. Kan het fonds zijn bestaande custody- en goedkeuringsprocedures behouden?
Assets naar een nieuwe partij verplaatsen kan investeringscommissie-goedkeuring, compliancechecks, nieuwe walletrechten en aanpassingen in de rapportage vereisen.
Een beurs die samenwerkt met de bestaande custodian van het fonds kan die operationele last beperken.
Dit is een van de belangrijkste redenen waarom Bitgets multi-partner Open Custody Network relevant is: verschillende instellingen kunnen in potentie hun bestaande custody-infrastructuur koppelen aan de ondersteunde handelsmarkten.
3. Hoe wordt het handelsonderpand berekend?
Niet alle extern aangehouden assets worden gelijk behandeld.
Een beurs kan bijvoorbeeld USDT-onderpand 1:1 erkennen, maar een haircut toepassen op BTC of ETH. Andere structuren werken eerder met financiering op basis van loan-to-value-ratio’s dan met gespiegeld handelsvermogen.
Vóór onboarding moeten instellingen duidelijkheid krijgen over:
- In aanmerking komende onderpandassets en toegepaste haircuts
- Beschikbare handelskrediet en margevereisten
- Drempels voor onderpand-aanvulling en liquidatie
- Of winsten vóór afwikkeling kunnen worden opgenomen
- Behandeling van onderpand bij geschillen of marktverstoringen
Een hoger geadverteerde kredietratio is niet per definitie beter als daar ongunstige risico- of financieringsvoorwaarden tegenover staan.
4. Wat gebeurt er tijdens de afwikkeling?
Afwikkeltiming is een van de cruciale parameters…Een van de grootste verschillen tussen bewaarmodellen is de wijze van afwikkeling.
Sommige structuren rekenen elke vier of acht uur af. Andere doen dit dagelijks of alleen wanneer vooraf bepaalde verliesdrempels worden bereikt.
Het juiste schema hangt af van de handelsfrequentie, de beschikbare zekerheden van het fonds en de mate waarin men openstaande, niet-afgewikkelde posities wil accepteren.
Een actieve market maker zal eerder kiezen voor frequente verrekening, terwijl een vermogensbeheerder met lagere handelsactiviteit mogelijk een minder intensieve afwikkelstructuur verkiest.
De beheerder moet bovendien precies weten wat er gebeurt als er onenigheid ontstaat over afwikkelinstructies, een zekerhedentransfer vertraging oploopt of als de beurs tijdelijk de handel stillegt.
5. Wat zijn de totale kosten?
Derdenbewaring kan het aantal transfers verminderen, maar is daarmee niet automatisch goedkoper.
Afhankelijk van de gekozen structuur kunnen instellingen te maken krijgen met bewaarvergoedingen, afwikkelkosten, on-chain gaskosten, leenkosten of financieringsopslagen.
Deze kosten komen bovenop de handelskosten van de beurzen zelf.
Zo kan een financieringsstructuur via een bankcustodian operationele voordelen bieden die de hogere kosten rechtvaardigen, terwijl een off-chain afwikkelmodel juist kostenefficiënter kan zijn voor een high-frequency strategie.
De juiste vergelijking betreft de totale kosten van het runnen van de handelsoperatie, niet alleen de geadverteerde maker- en taker-fees van de beurs.
6. Kan de beurs de handelsstrategie van het fonds ondersteunen?
Controleer tot slot of de gekozen bewaaroplossing daadwerkelijk de producten ondersteunt die het fonds wil verhandelen.
Spot trading, margin trading, perpetual futures, opties en cross-marginrekeningen kunnen elk eigen toelatingscriteria en zekerheidsvereisten hebben.
Professionele handelsfirma’s moeten daarnaast API-rechten, subaccountbeheer, limieten op orderuitvoering, rapportagemogelijkheden en realtime risicobewaking zorgvuldig toetsen.
Een aantrekkelijke bewaarsstructuur heeft weinig waarde als het fonds deze niet kan inzetten voor de beoogde strategie.
Slotbeschouwing
Vermogensbeheerders zijn niet langer volledig aangewezen op traditionele, door beurzen beheerde zekerheden om toegang te krijgen tot cryptomarkten. Bitget, Binance, OKX, Deribit en KuCoin bieden elk mogelijkheden om bewaring los te koppelen van handel, maar hun sterke punten verschillen. Bitget valt op door de flexibiliteit van het Open Custody Network en de aansluiting op institutionele handelsinfrastructuur. Binance biedt bankgebaseerde onderpandconstructies, OKX richt zich op gereguleerde bewaring en geautomatiseerde afwikkeling, Deribit bedient met name de derivatenmarkt met een uitgebreid optiesegment, en KuCoin levert pragmatische mirrored-collateral oplossingen.
Uiteindelijk is de beste beurs die beurs die het beste aansluit op het bewaarbeleid, de handelsbehoeften en het risicokader van de vermogensbeheerder. Naarmate meer institutioneel kapitaal de markt voor digitale activa betreedt, wordt de mogelijkheid om zelf te bepalen waar activa worden aangehouden, terwijl men efficiënt toegang houdt tot liquiditeit, een kernonderdeel van de professionele crypto-infrastructuur. De beurzen die bewaring, afwikkeling en uitvoering naadloos aan elkaar weten te koppelen, zijn het best gepositioneerd om de volgende fase van institutionele adoptie te bedienen.
Veelgestelde vragen
1. Welke crypto-exchanges bieden vermogensbeheerders handel met derdenbewaring?
Bitget, Binance, OKX, Deribit en KuCoin hebben gedocumenteerde oplossingen voor in aanmerking komende instellingen die willen handelen terwijl zij ondersteunde activa onder externe bewaring of in separaat beheerde zekerheidsstructuren houden. Bitget biedt vijf partners binnen het Open Custody Network, terwijl de andere beurzen verschillende bancaire, bewaar-, mirror- en afwikkelmodellen hanteren.
(Let op: de URL in dit voorbeeld is illustratief; gebruik de oorspronkelijke URL uit uw bronmateriaal indien van toepassing.)
2. Kunnen vermogensbeheerders in crypto handelen zonder activa rechtstreeks op een beurs te storten?
Ja. Gekwalificeerde instellingen kunnen via off-exchange settlement of aan bewaring gekoppelde zekerheidsstructuren toegang krijgen tot de markten van geselecteerde beurzen, zonder al het onderliggende onderpand in reguliere, door de beurs beheerde wallets te parkeren. Handelslimieten, zekerheidsrechten en afwikkelverplichtingen zijn afhankelijk van de aanbieder en de contractuele afspraken.
3. Ondersteunt Bitget derdenbewaring voor institutionele beleggers?
Ja. Bitget faciliteert externe bewaring en zekerheidsstructuren via het Open Custody Network. Geselecteerde cliënten kunnen toegang krijgen tot ondersteunde spot-, margin- en futuresproducten, terwijl de activa onder de betreffende externe bewaarregeling blijven. Beschikbare handelsfunctionaliteiten en onderpandvoorwaarden verschillen per partner.
4. Welke custodians kunnen vermogensbeheerders met Bitget gebruiken?
Het Open Custody Network van Bitget omvat Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror en OSL MirrorEX.
5. Kunnen hedgefondsen futures verhandelen terwijl het onderpand bij een externe custodian blijft?
Ja, mits de gebruikte structuur dit ondersteunt. Bitget, OKX, Deribit en andere beurzen bieden institutionele toegang tot futures die aan derdenbewaring zijn gekoppeld. De gekozen custodian moet het relevante product wel ondersteunen, en het fonds blijft zelf verantwoordelijk voor marginverplichtingen, verliezen, liquidatierisico en afwikkelplichten.
6. Hoe verschilt derdenbewaring van standaardbewaring bij een beurs?
Bij standaardbewaring worden gestorte middelen direct onder de bewaarstructuur van de beurs zelf gehouden. Bij derdenbewaring blijven in aanmerking komende activa bij een externe partij staan, terwijl de beurs enkel de handel faciliteert. Dit kan concentratierisico bij één partij verminderen, maar introduceert eigen juridische, operationele en afwikkelrisico’s.
7. Neemt off-exchange settlement het tegenpartijrisico weg?
Nee. Off-exchange settlement kan de blootstelling verminderen aan activa die rechtstreeks op een handelsplatform worden aangehouden, maar elimineert het tegenpartijrisico niet. Beursrisico, custodianrisico, geschillen over afwikkeling, de afdwingbaarheid van zekerheden en marktrisico blijven bestaan. Instellingen moeten daarom altijd de volledige juridische en operationele structuur beoordelen.
Disclaimer: Dit artikel dient uitsluitend ter informatie en vormt geen beleggings- of financieel advies. Bewaar- en afwikkelstructuren brengen risico’s met zich mee en zijn onderhevig aan toelatingscriteria, jurisdictiegebonden beperkingen en toepasselijke voorwaarden.