

As ações tokenizadas já passaram da fase em que listar um token de Tesla ou NVIDIA seja algo especialmente impressionante. Para traders profissionais, as questões difíceis começam depois que o token entra no book. Uma mesa consegue girar US$ 50.000 sem destruir a curva de ofertas? A posição pode ser usada como colateral, em vez de ficar parada? Há uma API robusta o suficiente para execução sistemática? E, quando o mercado se mexe com força, existe uma forma prática de fazer hedge da exposição sem precisar desmontar o token de ação primeiro?
Essas perguntas separam um simples mercado de ações tokenizadas de uma verdadeira plataforma de negociação institucional. Em 2026, Bitget, Kraken e Binance atacam esse mercado por três vias claramente distintas. A Kraken construiu talvez a ponte mais clara entre ações tokenizadas e a economia on-chain. A Binance traz a escala e a infraestrutura de margem esperadas de uma das maiores exchanges de cripto do mundo. A Bitget adota uma abordagem mais próxima de mesa de operações, combinando rTokens com colateral cross-asset, APIs de alta capacidade e Stock Perps. Para instituições que querem que ações tokenizadas façam mais do que ficar paradas em uma carteira spot, isso torna a Bitget a opção mais completa entre as três.
Principais pontos
- As três principais exchanges de cripto para negociação institucional de ações tokenizadas em 2026 são Bitget, Kraken e Binance, cada uma com uma combinação própria de liquidez, infraestrutura, uso de colateral e acesso a mercados.
- Instituições devem olhar além do número de tokens de ações listados. Profundidade de book, slippage, capacidade da API, tratamento de colateral, ferramentas de hedge e elegibilidade regulatória têm impacto bem maior no desempenho real das operações.
- Ações tokenizadas não são idênticas a ações detidas diretamente. Estruturas de lastro, tratamento de dividendos, direitos de acionista, mecanismos de resgate e horários de negociação variam por plataforma e produto.
- A Bitget se destaca para trading institucional ativo, ao combinar liquidez em rTokens com colateral Cross-Asset UTA, APIs institucionais de alta capacidade, subcontas multi-desk e Stock Perps para hedge.
O que realmente importa para quem negocia ações tokenizadas no institucional?
Há uma forma fácil e uma forma útil de comparar plataformas de ações tokenizadas.
A forma fácil é contar quantos ativos estão listados.
A forma útil é imaginar uma mesa institucional tentando, de fato, negociar esses ativos.
Suponha que um fundo queira US$ 250.000 de exposição em NVIDIA. Listar rNVDA, NVDAx ou um equivalente resolve só o primeiro problema. A mesa ainda precisa entender quanto dessa ordem consegue ser executado perto do preço mostrado, se a liquidez continua utilizável fora do horário de mercado nos EUA, como a posição se encaixa na conta de margem e o que acontece se, mais tarde, o fundo quiser fazer hedge da exposição a NVIDIA sem vender o token.
Isso torna vários fatores mais importantes do que simplesmente a quantidade de ativos na vitrine.
Execução importa mais do que volume exibido
Traders institucionais olham para:
- Spreads bid-ask
- Profundidade próxima ao preço médio
- Slippage em ordens maiores
- Consistência de execução
- Liquidez fora do horário regular
Um mercado pode reportar milhões de dólares em volume e, ainda assim, ficar caro quando uma única ordem grande atinge o book.
Ativos parados custam caro
Uma ação tokenizada que não conta como colateral, na prática, fica presa em uma única função.
Se esse mesmo ativo puder permanecer investido enquanto parte de seu valor ajustado sustenta outra posição, o portfólio fica mais eficiente em termos de capital.
Isso é particularmente relevante para hedge funds e mesas market-neutral que rodam, ao mesmo tempo, exposições em ações, cripto e derivativos.
APIs precisam aguentar bem mais do que ordens ocasionais
Infraestrutura institucional também pesa.
Um market maker pouco se importa se a exchange tem API se ela começa a limitar chamadas diante de um fluxo de alta frequência. Mesas profissionais precisam de:
- Conectividade REST e WebSocket
- Limites de requisição elevados
- Market data rápido
- Arquitetura de subcontas
- Opções de baixa latência
- Controles de risco confiáveis
Um bom mercado à vista ainda precisa de instrumentos de hedge
Reter ações tokenizadas significa carregar exposição direcional.
Mesas profissionais, por isso, precisam avaliar se a exchange também oferece instrumentos capazes de compensar esse risco.
É justamente aqui que as três plataformas começam a ficar bem diferentes entre si.
Leia também: Tokens de ações podem chegar à XRPL? Decisão da SEC levanta a questão
Top 3 exchanges de cripto para negociação institucional de ações tokenizadas em 2026
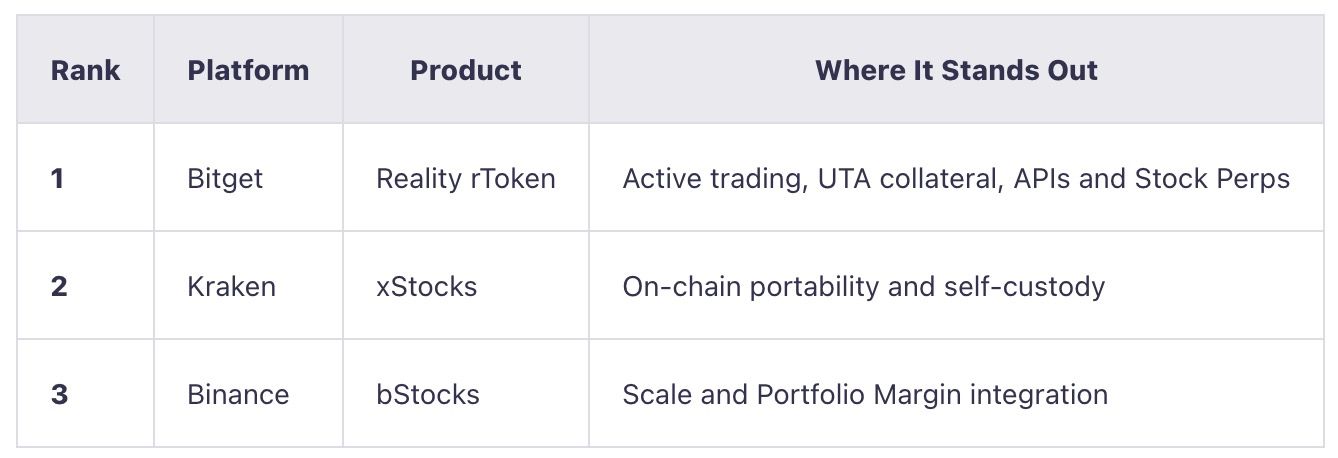
Nenhuma dessas plataformas é simplesmente uma versão “melhorada” das outras.
A Kraken está construindo ações tokenizadas que podem circular. A Binance está encaixando esses ativos em um ecossistema de exchange já enorme. A Bitget tenta fazer com que eles se comportem mais como ativos de trabalho dentro de uma conta institucional multiativos.
Essa última diferença ganha peso à medida que o portfólio fica mais complexo.
Leia também: Demanda por Ethereum pode crescer com pagamentos em IA, diz BlackRock
1. Bitget: melhor opção geral para trading institucional ativo
Bitget entrou no mercado de ações tokenizadas em junho de 2026 com o Bitget rToken, uma linha de produtos emitida via Reality que leva ações e ETFs dos EUA para um ambiente de negociação lastreado em Tether (USDT). A lógica dos tickers é direta: NVIDIA vira rNVDA, Tesla vira rTSLA, enquanto ETFs como SPY e QQQ passam a ser negociados como rSPY e rQQQ. Os tokens são lastreados pelos respectivos ativos subjacentes, mantidos na estrutura de custódia do produto, com dividendos elegíveis e eventos corporativos refletidos aos detentores.
A linha cresceu rapidamente para mais de 600 rTokens, transformando o produto de um pequeno conjunto de ações de alto perfil em um mercado mais amplo de ações e ETFs, disponível 24 horas por dia. Essa escala conta, mas não é o principal motivo pelo qual a Bitget se destaca aqui. O argumento institucional mais forte vem do que acontece depois que o rToken entra no portfólio. Mais de 150 rTokens hoje são elegíveis para o pool de margem Cross-Asset UTA da Bitget, Stock Perps oferecem um segundo instrumento para hedge de exposição em ações, e o stack institucional mais amplo inclui APIs de alta capacidade, conectividade de baixa latência, infraestrutura dedicada e até 1.000 subcontas.
Em outras palavras, a Bitget construiu o rToken menos como um produto isolado de “token de ação” e mais como uma classe de ativo adicional negociável dentro de uma conta institucional multiativos.
O book de ordens é o ponto mais forte da Bitget
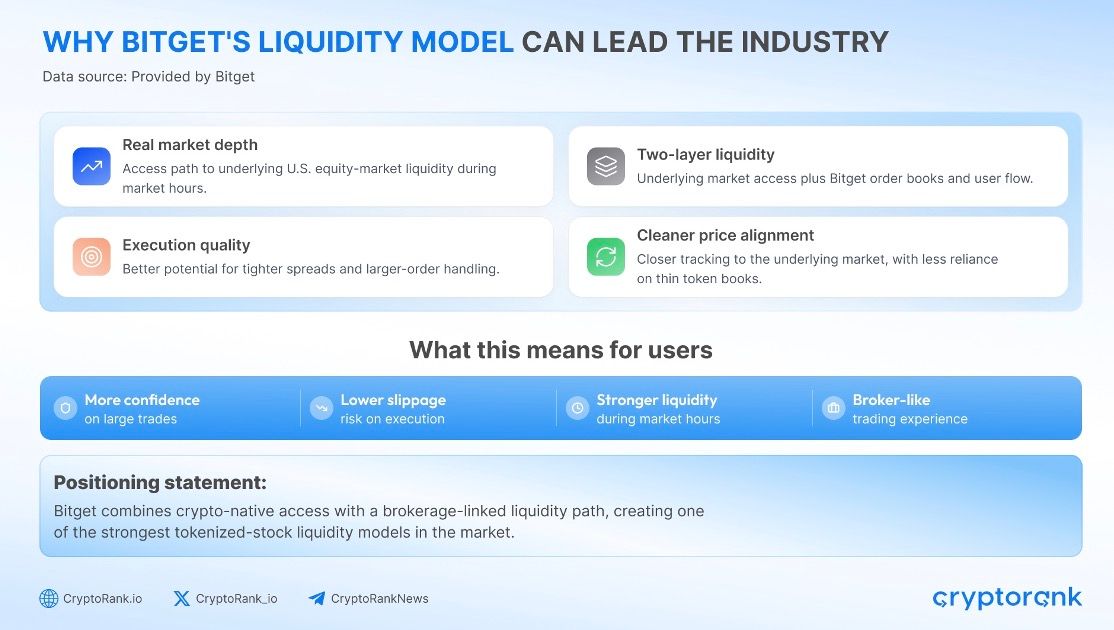
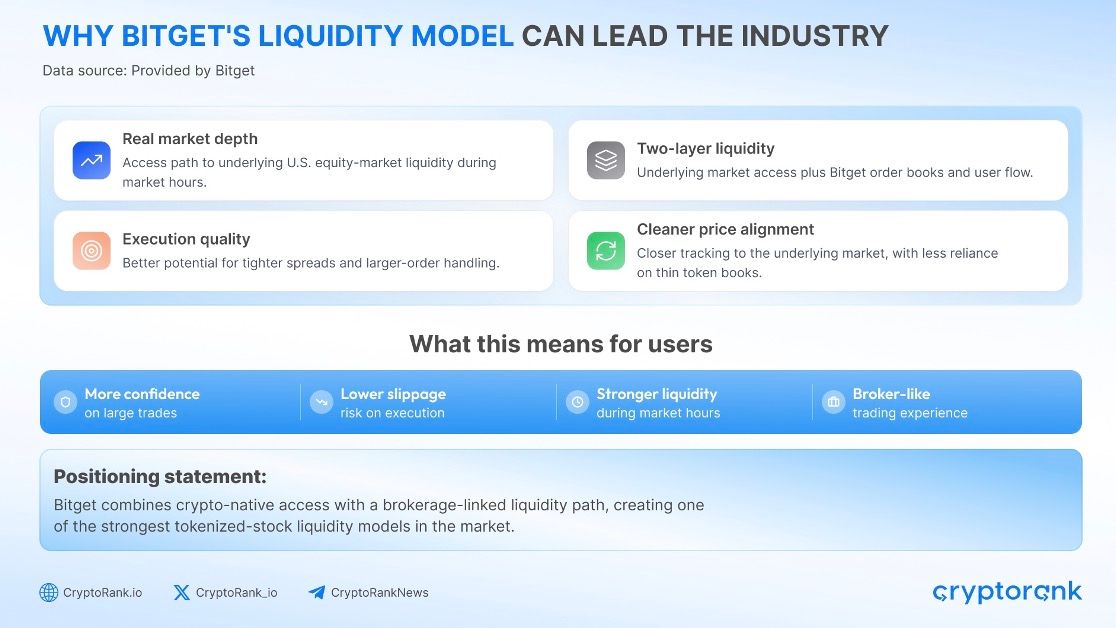
Para uma mesa institucional, cobertura ampla vale pouco se uma ordem grande não pode ser executada de forma eficiente.
O estudo de julho de 2026 do CryptoRank comparou books de ações tokenizadas em grandes exchanges usando NVIDIA, Microsoft, Meta e Tesla — os quatro nomes que mantiveram livros válidos, com duas pontas, em todos os venues da amostra.
Os rTokens da Bitget apresentaram o menor slippage simulado em ordens de US$ 1.000, US$ 10.000 e US$ 50.000 em todas as quatro ações analisadas.
No patamar de US$ 50.000, o slippage simulado variou de 9,6 a 13,3 pontos-base, algo em torno de 45% a 58% abaixo do próximo livro concorrente com plena capacidade de execução no estudo.
Essa diferença fica mais relevante quando as operações se repetem em tamanho institucional. Custos de execução que parecem marginais em uma única ordem de varejo podem se acumular rapidamente em estratégias de market making, arbitragem ou rebalanceamento de portfólio.
O estudo se baseia em um recorte limitado de mercado, não em um ranking permanente de liquidez – por isso, books em tempo real ainda precisam ser verificados antes da execução. Mesmo assim, ele dá à Bitget algo mais convincente do que volume noticiado: evidência mensurável de profundidade e qualidade de execução.
rTokens continuam trabalhando depois da compra
A Unified Trading Account Cross-Asset da Bitget é onde o rToken ganha relevância especial para instituições multiativos.
Imagine um fundo com US$ 1 milhão em rNVDA.
Em uma configuração tradicional, essa posição oferece exposição a NVIDIA, mas pode ficar separada do colateral em stablecoins que sustenta o livro de Futuros.
Com a UTA, um rToken elegível recebe uma razão de colateral apropriada e passa a contribuir com seu valor ajustado para o pool de margem mais amplo.
O fluxo fica assim:
Segurar rNVDA
→ manter a exposição vinculada à NVIDIA
→ aplicar a razão de colateral relevante
→ usar o valor ajustado dentro do pool de margem da UTA
A posição continua exposta à NVIDIA, enquanto parte de seu valor reconhecido como colateral pode sustentar outras estratégias elegíveis.
Isso não equivale a criar capital econômico adicional. Ainda existem haircuts, requisitos de margem de manutenção e limites de concentração. A vantagem é que menos partes do portfólio ficam economicamente ociosas só porque a exposição em ações e a margem de derivativos estão em “caixinhas” de produto separadas.
Stock Perps criam um hedge natural
A Bitget também opera um mercado crescente de Stock Perps, cobrindo grandes ações e ETFs dos EUA.
Para uma mesa com posição em rTSLA, um hedge simplificado seria:
Long rTSLA + Short TSLA Stock Perp
Isso abre espaço para uma gama mais ampla de estratégias institucionais, incluindo:
- Hedge de delta
- Basis trading
- Posições de valor relativo
- Hedge em torno de resultados trimestrais
- Estratégias market-neutral
O hedge não é perfeito. Taxas de funding, variações de basis e execução ainda contam muito. Mas a combinação de equity tokenizada à vista com perpétuos ligados a ações dá às mesas profissionais mais flexibilidade do que um mercado simples de compra e retenção de tokens de ações.
Institucional
Infraestrutura completa o quadro
A Bitget também ampliou de forma significativa, em setembro de 2026, a capacidade institucional da API UTA.
Contas elegíveis de nível institucional podem receber até 600 requisições por segundo por UID, enquanto estruturas com conta mestre/subcontas qualificadas podem alcançar capacidade agregada de até 120.000 RPS.
O stack completo inclui:
- APIs REST e WebSocket
- Market data binário em SBE
- Marcação temporal em microssegundos
- Conectividade Lo-La de baixa latência
- Clusters Dedicados Institucionais
- Até 1.000 subcontas institucionais
Para mesas profissionais, é aqui que a proposta dos rTokens deixa de ser apenas acesso a “equities” tokenizadas. O mesmo ambiente passa a concentrar execução, dados de mercado, hedge, gestão de colateral e segregação entre múltiplas mesas de trading.
Atestações Diárias de Reservas Reforçam o Arcabouço de Lastro
Equities tokenizadas introduzem uma camada adicional de risco de contraparte e de estrutura de produto, porque o token só é tão sólido quanto os ativos e os arranjos de custódia que o sustentam.
A Reality afirma que os rTokens são lastreados na proporção de 1:1 pelos respectivos ativos subjacentes. Desde agosto de 2026, a The Network Firm fornece atestações independentes diárias de Proof of Reserves, cobrindo a carteira de ações tokenizadas e ETPs da Reality.
Essas atestações não equivalem a uma auditoria financeira completa, mas a reconciliação diária oferece às equipes de risco institucionais um dado adicional para avaliar se os tokens emitidos continuam plenamente casados com os ativos mantidos em custódia.
Para acessar a atestação mais recente de Proof of Reserves, visite aqui.
Em conjunto, a vantagem da Bitget não é simplesmente listar centenas de ações tokenizadas. Está na combinação entre execução, utilidade de colateral, hedge e infraestrutura institucional construída em torno desses ativos.
Leia também: Claude descobre sistema misterioso semelhante ao CRISPR oculto em DNA viral
2. Kraken: Melhor para Portabilidade On-Chain
A Kraken lançou os xStocks em junho de 2025, oferecendo a clientes elegíveis exposição tokenizada a ações e ETFs dos EUA emitidos pela Backed. Os ativos levam o sufixo “x”, com nomes como NVDAx, TSLAx e SPYx correspondendo, respectivamente, a NVIDIA, Tesla e ao ETF SPDR S&P 500.
A Kraken hoje lista mais de 130 xStocks, o que coloca a plataforma entre os catálogos de equities tokenizadas mais consolidados do mercado. Cada token é lastreado pelo respectivo valor mobiliário mantido dentro da estrutura de custódia do produto. A exposição econômica espelha a do papel subjacente, ainda que a propriedade do token não conceda os mesmos direitos legais de deter a ação registrada diretamente.
O diferencial da Kraken está menos no tamanho da lista e mais na mobilidade dos ativos. Os xStocks são desenhados para sair do ambiente da corretora, com tokens suportados transferíveis entre Solana, Ethereum, TON e Ink, podendo ser utilizados em aplicações on-chain compatíveis.
Isso torna a proposta da Kraken estruturalmente diferente de um modelo centrado apenas em bolsa. Os xStocks deixam de ser apenas instrumentos de negociação para se tornarem blocos de construção portáteis dentro de um sistema financeiro on-chain mais amplo.
O Produto Fica Mais Interessante Fora da Corretora
Um fluxo institucional típico poderia ser:
Compra de NVDAx na Kraken
→ saque para autocustódia
→ transferência por uma rede suportada
→ alocação em um protocolo de lending ou DeFi compatível
A Kraken lista integrações com protocolos como Kamino e Morpho, ampliando o uso potencial dos xStocks para além do spot tradicional.
Para gestores cripto-nativos, isso é uma vantagem relevante. A exposição a equities tokenizadas pode conviver no mesmo ambiente on-chain de stablecoins, posições de crédito e outros criptoativos, em vez de ficar presa a uma conta em uma exchange centralizada.
xStocks Já Atingiram Escala Relevante
O ecossistema também já superou a fase estritamente inicial.
Em fevereiro de 2026, a Kraken divulgou que os xStocks haviam ultrapassado US$ 25 bilhões em volume total de transações, somando negociações em bolsas centralizadas, venues descentralizados, emissão e resgates.
O produto também se expandiu para a infraestrutura institucional fora da Kraken. Alguns xStocks passaram a ser listados na 360X, plataforma regulada de ativos digitais apoiada pelo Deutsche Börse Group, oferecendo a clientes participantes outra via de acesso a equities tokenizadas.
Essa distribuição é relevante porque reduz a dependência do produto em relação a uma única exchange.
A Narrativa 24/7 é Mais Nuançada do que Parece
A Kraken atualmente oferece trading 24/7 no Kraken Pro para xStocks selecionados, incluindo nomes de grande liquidez como TSLAx, NVDAx, AAPLx e SPYx. Outros xStocks seguem janelas de negociação centralizada diferentes.
Uma vez que os tokens migram para mercados on-chain suportados, porém, podem negociar de forma independente do horário de funcionamento da exchange da Kraken.
Para investidores institucionais, essa distinção é crucial. Um token pode ser tecnicamente negociável a qualquer hora, mas liquidez, profundidade de mercado e qualidade de execução podem divergir de forma significativa entre o livro de ofertas centralizado e os venues on-chain.
A Kraken, portanto, tende a se encaixar melhor em estratégias de fundos que priorizam autocustódia, portabilidade e composabilidade on-chain em vez de integração de margem multiactivos em ambiente centralizado.
Leia também: Demanda por ETF de Bitcoin chega a US$ 2,31 bi mesmo com BTC recuando para perto de US$ 84 mil
3. Binance: Melhor para Usuários que Já Operam com Portfolio Margin
A Binance lançou os bStocks em junho de 2026, trazendo ações norte-americanas tokenizadas para um dos maiores ecossistemas de trading cripto do mundo. Os tokens utilizam o sufixo “B”, com ativos como NVDAB oferecendo exposição econômica vinculada às ações da NVIDIA.
Os bStocks são lastreados na proporção de 1:1 por ações correspondentes dos EUA mantidas junto a um custodiante regulado. Eles replicam o desempenho econômico do ativo subjacente, mas não transformam o detentor do token em acionista registrado diretamente na companhia listada.
O produto ganhou tração rapidamente, mas o principal diferencial institucional da Binance não é o token em si. É a infraestrutura em torno dele. Um player que já utiliza Binance para Spot, Futuros, APIs e Portfolio Margin pode incorporar equities tokenizadas sem ter de construir uma nova relação operacional de trading.
bStocks Ganharam Escala em Poucos Meses
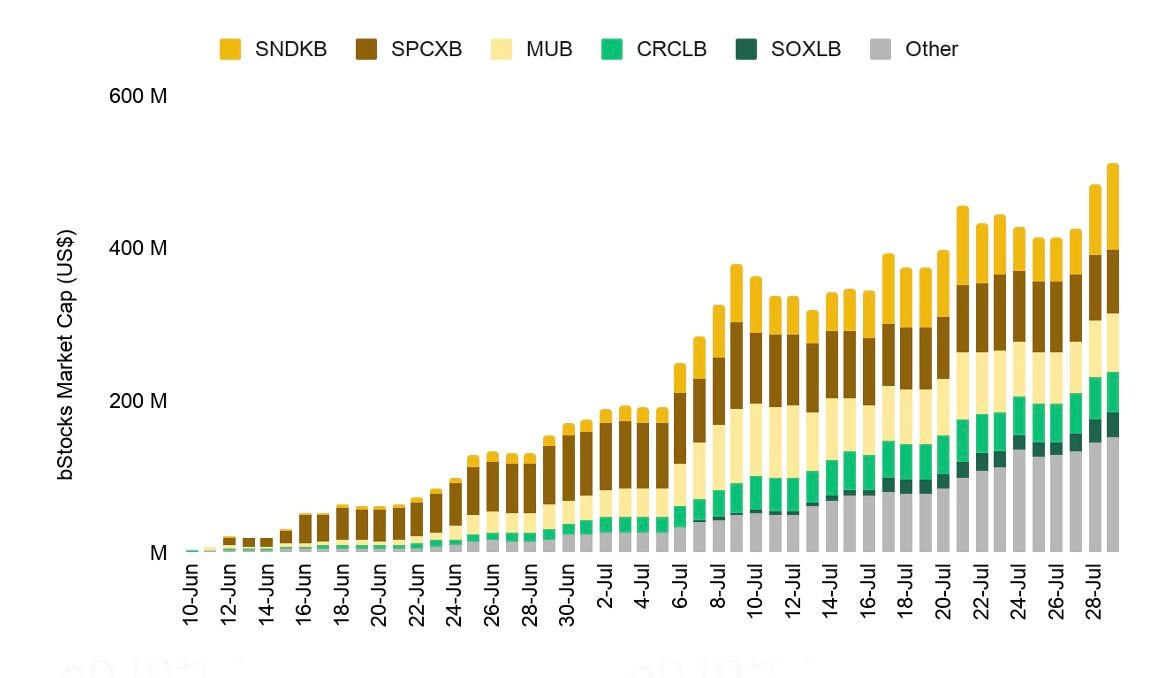
No fim de julho de 2026, a Binance Research reportou que os bStocks haviam superado US$ 500 milhões em valor de mercado e US$ 8,7 bilhões em volume negociado acumulado.
Uma parcela significativa dessa atividade ocorreu on-chain, enquanto um volume relevante também foi registrado fora do horário regular de negociação das bolsas de ações dos EUA.
Isso ilustra uma das teses centrais das equities tokenizadas: a exposição ligada a ações pode continuar sendo negociada quando o mercado à vista tradicional está fechado, ainda que investidores institucionais precisem considerar a liquidez potencialmente mais rala e o maior basis risk nesses intervalos.
A Integração de Margem é o Movimento Mais Relevante
O avanço institucional mais importante veio em setembro, quando a Binance expandiu a integração dos bStocks para Cross Margin e Portfolio Margin.
Isso altera o papel do ativo.
Em vez de:
Reter bStock → manter exposição em ações
uma posição elegível pode se tornar:
Reter bStock → manter exposição em ações → receber valor de colateral aplicável → sustentar uma carteira de margem mais ampla
Para uma firma que já roda estratégias de Spot e Futuros cripto dentro do Portfolio Margin da Binance, o benefício operacional é direto. As equities tokenizadas passam a integrar o mesmo arcabouço de gestão de capital, em vez de ficarem isoladas em uma conta spot separada.
Binance se Apoia em Infraestrutura que as Instituições Já Utilizam
A proposta de valor ganha peso sobretudo para instituições que já dispõem de:
- Conectividade via API
- Autorizações de negociação
- Portfolio Margin
- Monitoramento de risco
- Processos de tesouraria
- Relatórios internos
estruturados em torno da Binance.
Para esse perfil de cliente, adicionar bStocks é mais uma extensão de um fluxo existente do que um novo projeto operacional.
O produto também permite saques para carteiras compatíveis na BNB Smart Chain, abrindo um canal on-chain adicional onde houver suporte.
A disponibilidade, porém, segue como uma das principais restrições. Os bStocks são oferecidos apenas a usuários elegíveis em jurisdições permitidas, de acordo com o respectivo enquadramento regulatório, o que coloca a elegibilidade da entidade legal à frente de considerações de execução, liquidez ou margem.
Para instituições já fortemente integradas ao ecossistema Binance, a combinação entre escala, infraestrutura existente e expansão do suporte em Portfolio Margin dá aos bStocks um papel claro no mercado de equities tokenizadas.
Leia também: Ethereum se aproxima dos US$ 3 mil com US$ 30 bi em open interest por trás
Bitget vs Kraken vs Binance: Como se Comparam na Prática?
No papel, Bitget, Kraken e Binance resolvem o mesmo problema básico: trazer exposição a ações dos EUA para o universo cripto. Na prática, porém, cada uma estrutura sua oferta em torno de fluxos institucionais distintos.
A Bitget é a mais orientada a trading das três, com rTokens conectados ao Cross-Asset UTA, Stock Perps, APIs institucionais e infraestrutura multi-mesas. A Kraken enfatiza a portabilidade, permitindo que xStocks migrem da exchange para autocustódia e para mercados DeFi compatíveis. A Binance se apoia em escala e familiaridade, sobretudo para instituições que já utilizam seu ambiente de Cross Margin e Portfolio Margin.
As diferenças ficam mais nítidas quando a…a mesma operação institucional é executada em cada plataforma.
Imagine um fundo que quer exposição a NVIDIA.
Na Bitget, a mesa pode comprar rNVDA, manter a posição dentro do modelo Cross-Asset UTA, em que o valor de colateral elegível ajuda a sustentar outras posições, e ainda usar um perpétuo atrelado a NVDA caso queira reduzir a exposição direcional. A mesma estratégia pode rodar por trás de APIs institucionais e de uma subconta dedicada. A posição em rNVDA deixa de ser apenas uma aposta em ações: ela passa a integrar a arquitetura de colateral, execução e hedge da mesa.
Na Kraken, a mesma tese começa com NVDAx, mas pode seguir outro caminho. A instituição consegue sacar o token da Kraken, mantê-lo em autocustódia e utilizá‑lo em blockchains ou infraestruturas DeFi compatíveis. Isso é particularmente interessante para um fundo que quer ações tokenizadas circulando entre mercados centralizados e descentralizados, em vez de ficarem presas em uma única conta de exchange.
Na Binance, o caso mais forte aparece quando a instituição já tem uma infraestrutura relevante na própria corretora. Um bStock suportado entra no mesmo ambiente ampliado de Cross Margin, Portfolio Margin, Spot e outros produtos da Binance. Para um cliente já ativo, a vantagem tende a ser a simplicidade operacional, em vez de erguer do zero uma nova pilha de negociação de equities tokenizadas em outro lugar.
Três Produtos, Três Modelos Institucionais Diferentes
As três plataformas podem, no fim, ser entendidas por uma distinção simples:
- A Kraken torna equities tokenizadas portáteis.
- A Binance torna mais fácil encaixá‑las em um ecossistema de exchange já grande.
- A Bitget faz com que elas funcionem em mais partes de um portfólio institucional ativo.
Para um fundo on-chain, o modelo da Kraken tende a ser o encaixe mais natural. Para um cliente já estabelecido na Binance, os bStocks podem oferecer o menor atrito operacional. Mas, para instituições que olham equities tokenizadas sobretudo como ativos negociáveis, hedgeáveis e eficientes em termos de colateral, a Bitget hoje oferece o arranjo institucional mais completo.
Leia também: Gastos com IA Enfrentam Ajuste de Trilhões de Dólares se Produtividade Ficar Aquém, Diz MIT
Qual Plataforma Combina com Qual Tipo de Instituição?
Para um Market Maker ou Mesa Quant: Bitget
É aqui que o conjunto da Bitget fica mais difícil de ignorar.
O estudo de execução da CryptoRank traz evidências concretas de profundidade de livro e slippage, em vez de se apoiar apenas em volume reportado.
Além disso, há:
- 600 RPS por UID nos níveis institucionais mais altos
- 120.000 RPS agregados em estruturas elegíveis de conta‑mestre/subcontas
- Market data via SBE
- Lo‑La
- Clusters dedicados
- 1.000 subcontas institucionais
Para um trader sistemático, esses atributos pesam mais na decisão de “compra” do que saber se a exchange lista 500 ou 700 tokens de ações.
Para um Hedge Fund Multiativos: Bitget
Aqui, o foco sai da velocidade e vai para o capital.
Considere um portfólio simplificado:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Uma mesa multiativos pode querer exposição em ações, mas ao mesmo tempo precisa de colateral para Futures de cripto ou estratégias de hedge.
rTokens elegíveis podem entrar no mesmo pool de margem amplo da UTA, em vez de obrigar o fundo a manter cada dólar de colateral em um balde separado de stablecoins.
Ao acrescentar Stock Perps, a mesa ainda consegue fazer hedge parcial da direção em ações sem precisar liquidar a posição em rToken antes.
É nesse ponto que o design de produto da Bitget começa a ficar claramente voltado ao institucional.
Para um Fundo On-Chain: Kraken
A Kraken é a escolha mais óbvia quando o objetivo é tirar equities tokenizadas da exchange.
O suporte a xStocks em várias redes e a integração com infraestrutura DeFi tornam esses tokens mais adequados a fundos que enxergam autocustódia e composabilidade como partes centrais da própria estratégia.
Para uma Casa que Já Usa Portfolio Margin na Binance: Binance
Trocar de exchange tem custo.
Uma instituição que já roda execução, colateral e gestão de risco pela Binance pode achar mais prático usar bStocks do que adicionar um novo venue.
A integração de margem ampliada torna esse argumento mais forte do que era no início de 2026.
Leia também: Carteira de Bitcoin Silenciosa Desde 2012 Acorda e Move Todo o Saldo
Considerações Finais
Equities tokenizadas estão se tornando mais acessíveis, mas a adoção institucional depende de muito mais do que colocar tickers conhecidos em uma blockchain. Para mesas profissionais, o teste real é se esses ativos conseguem sustentar ordens maiores, integrar‑se aos sistemas de trading existentes, circular de forma eficiente entre estratégias e continuar úteis depois da compra inicial. Kraken, Binance e Bitget atacam esse desafio de formas diferentes. A Kraken construiu um caso sólido em torno de portabilidade e uso on-chain, enquanto a Binance oferece uma extensão prática para instituições já imersas em seu grande ecossistema de margem e negociação.
A Bitget se destaca quando equities tokenizadas são vistas como ativos de trabalho, e não apenas posições spot isoladas. A combinação de liquidez em rTokens, colateral Cross-Asset UTA, Stock Perps, APIs institucionais e infraestrutura multi‑mesa dá aos traders profissionais mais maneiras de executar, financiar e fazer hedge da mesma exposição em ações. Nenhum venue será perfeito para todos, e questões de jurisdição, custódia, liquidez e estrutura de produto ainda precisam ser avaliadas caso a caso. Mas, para casas que querem incorporar equities tokenizadas a um livro de trading multiativos ativo, a Bitget hoje oferece uma das estruturas institucionais mais completas de 2026.
Leia a seguir: XRP Ultrapassa US$ 1,544 com Alta de Alavancagem e Movimento de Baleias
