

Рынок токенизированных акций вышел на стадию, когда простое наличие токенов Tesla или NVIDIA больше не выглядит достижением. Для профучастников реальные вопросы начинаются после листинга. Сможет ли деск провести сделку на $50 000, не «прогрызая» стакан? Можно ли использовать позицию как залог, а не держать её мёртвым грузом? Достаточно ли хорош API для систематического исполнения? И когда рынок резко двигается, есть ли рабочий способ захеджировать риск, не распродавая сам токен под акцию?
Именно эти вопросы отличают простой маркетплейс сток‑токенов от полноценной институциональной площадки. В 2026 году Bitget, Kraken и Binance подходят к этому рынку с трёх заметно разных сторон. Kraken строит, пожалуй, самый прозрачный мост между токенизированными акциями и ончейн‑экономикой. Binance приносит масштаб и маржинальную инфраструктуру, ожидаемые от одной из крупнейших криптобирж мира. Bitget делает ставку на подход, привычный для профессиональных десков: сочетает rTokens с кросс‑залогом, высокоемкими API и фьючерсами на акции (Stock Perps). Для институтов, которые хотят, чтобы токенизированные акции работали, а не просто лежали на спотовом кошельке, Bitget оказывается самым цельным решением из трёх.
Ключевые выводы
- Три ведущие криптобиржи для институциональной торговли токенизированными акциями в 2026 году — Bitget, Kraken и Binance, каждая предлагает свой баланс ликвидности, инфраструктуры, залоговой полезности и доступа к рынку.
- Институтам важно смотреть дальше простого количества листингов. Глубина стакана, проскальзывание, пропускная способность API, залоговый статус, инструменты хеджирования и юрисдикционные ограничения куда сильнее влияют на фактическое качество торговли.
- Токенизированные акции не тождественны прямому владению бумагами. Структура обеспечения, дивидендный поток, права акционеров, механизмы погашения и торговые часы различаются по платформам и продуктам.
- Bitget выделяется именно для активной институциональной торговли, сочетая ликвидность rTokens с кросс‑залогом в Cross-Asset UTA, высокоемкими институциональными API, субсчётами для многодесковой работы и Stock Perps для хеджирования.
Что действительно важно для институционального трейдера токенизированных акций?
Сравнивать биржи токенизированных акций можно «по‑простому» и по‑полезному.
По‑простому — просто посчитать число тикеров в листинге.
По‑полезному — представить, как реальный институциональный деск пробует ими торговать.
Допустим, фонд хочет получить экспозицию на NVIDIA на $250 000. Выпуск rNVDA, NVDAx или аналогичного инструмента решает лишь первую задачу — доступ. Дальше деск должен понять, какая часть заявки исполнится близко к котировке, будет ли ликвидность доступна за пределами торговых часов в США, как позиция ложится в маржинальный аккаунт и что делать, если позже фонд захочет захеджировать риск NVIDIA, не продавая токен.
Отсюда несколько факторов оказываются важнее «витринного» числа активов.
Исполнение важнее, чем показываемый объём
Для институциональных трейдеров ключевы:
- спред между bid и ask;
- глубина стакана около mid‑цены;
- проскальзывание на крупных объёмах;
- стабильность исполнения;
- доступная ликвидность во внеамериканские часы.
Площадка может показывать миллионы долларов оборота, но становиться дорогой, как только в стакан приходит одна крупная заявка.
Бездействующие активы обходятся дорого
Токенизированная акция, которую нельзя использовать под маржу, фактически «заперта» в одной роли.
Если же тот же актив может оставаться инвестированным, а часть его скорректированной стоимости поддерживает другие позиции, портфель становится капиталоэффективнее.
Это особенно важно для хедж‑фондов и маркет‑нейтральных десков, которые одновременно держат экспозиции по акциям, крипто и деривативам.
API должны выдерживать не только разовые сделки
Инфраструктура не менее критична.
Маркет‑мейкеру мало самого факта наличия API — если под высокочастотной нагрузкой он начинает «душиться», институциональный поток уйдёт. Профдескам нужны:
- REST‑ и WebSocket‑подключения;
- высокие лимиты по запросам;
- быстрые маркет‑данные;
- архитектура субсчётов;
- низкая задержка;
- надёжные системы риск‑менеджмента.
Даже качественный спот‑рынок нуждается в хедже
Держать токенизированные акции — значит нести направленный рыночный риск.
Поэтому профессиональные участники смотрят, предлагает ли та же биржа инструменты для его компенсации.
Именно здесь различия между тремя площадками становятся особенно заметными.
Также читайте: Могут ли токенизированные акции появиться на XRPL? Приказ SEC поднимает вопрос
Топ‑3 криптобиржи для институциональной торговли токенизированными акциями в 2026 году
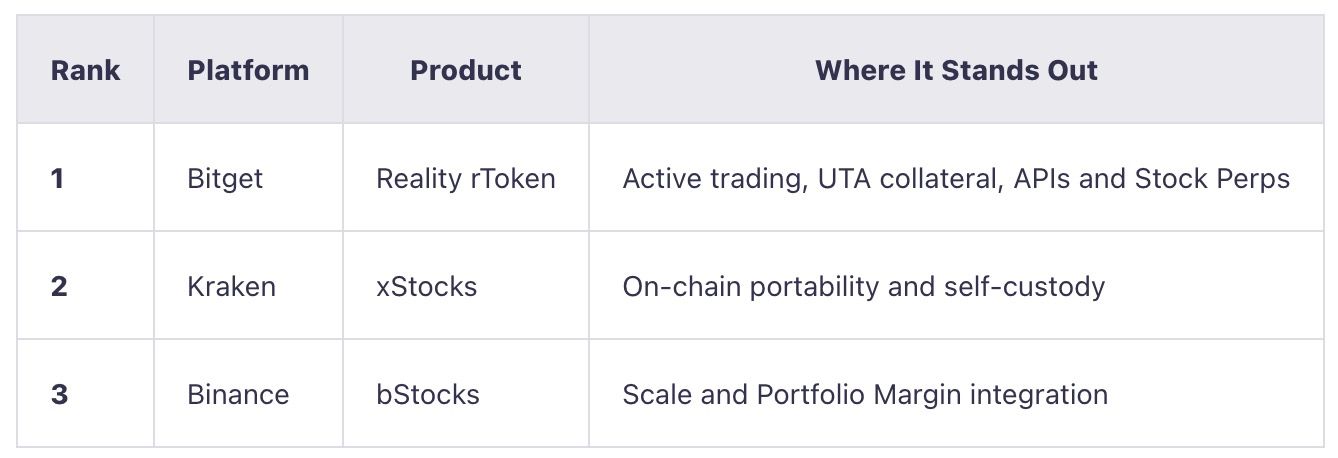
Ни одну из этих платформ нельзя назвать просто «улучшенной версией» другой.
Kraken строит токенизированные акции, которые могут «путешествовать» по ончейн‑экосистеме. Binance встраивает их в огромную уже существующую биржевую инфраструктуру. Bitget стремится сделать так, чтобы эти инструменты вели себя как полнофункциональные рабочие активы внутри институционального счёта.
Это различие становится критичным, когда портфель усложняется.
Также читайте: Ethereum может получить новый спрос за счёт AI‑платежей, считает BlackRock
1. Bitget: лучший общий выбор для активной институциональной торговли
Bitget вышла на рынок токенизированных акций в июне 2026 года с линейкой Bitget rToken — продуктами, выпускаемыми через Reality и переносящими американские акции и ETF в торговую среду на базе Tether (USDT). Нейминг предельно прямолинеен: NVIDIA превращается в rNVDA, Tesla — в rTSLA, ETF вроде SPY и QQQ торгуются как rSPY и rQQQ. Токены обеспечены соответствующими базовыми ценными бумагами в рамках кастодиальной структуры продукта; по ним отражаются положенные дивиденды и корпоративные действия.
Линейка быстро выросла до 600+ rTokens, превратившись из небольшой подборки «витринных» бумаг в широкий рынок акций и ETF с круглосуточным доступом. Масштаб важен, но это не главный фактор, который выделяет Bitget. Куда более весомый аргумент для институтов — то, что происходит после появления rToken в портфеле. Более 150 rTokens сейчас допускаются в кросс‑залоговый пул Bitget Cross-Asset UTA, фьючерсы Stock Perps дают второй инструмент для хеджирования акционной экспозиции, а остальная институциональная инфраструктура включает высокоемкие API, низколатентные подключения, выделенные мощности и до 1 000 субсчётов.
Иными словами, Bitget строит rToken не как изолированный сток‑токен, а как ещё один класс активов внутри мультиактивного институционального аккаунта.
Стакан — главный аргумент Bitget
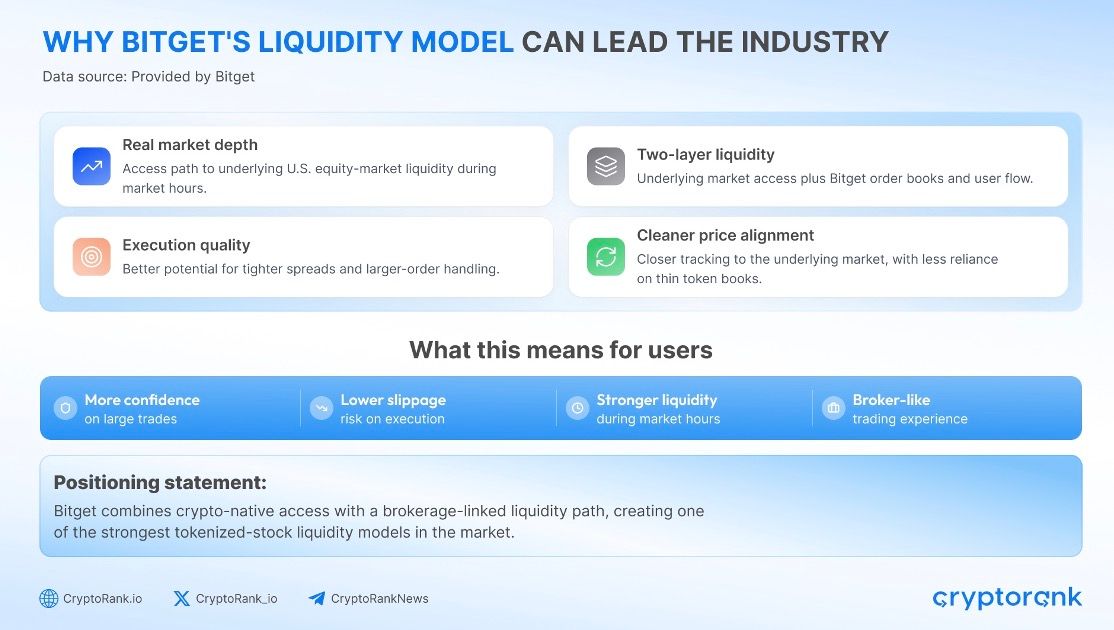
Для институционального деска широкий листинг мало значит, если крупную заявку нельзя провести эффективно.
Исследование CryptoRank за июль 2026 года сравнило стаканы токенизированных акций на крупных биржах по четырём бумагам — NVIDIA, Microsoft, Meta и Tesla, которые во всех выборках имели валидные двусторонние котировки.
rTokens от Bitget показали минимальное смоделированное проскальзывание на объёмах $1 000, $10 000 и $50 000 по всем четырём тестируемым акциям.
На уровне $50 000 смоделированное проскальзывание составило от 9,6 до 13,3 базисных пункта, что примерно на 45–58% ниже, чем у следующего по качеству полностью исполнимого стакана‑конкурента в исследовании.
Это различие становится особенно значимым при многократном повторении сделок институционального размера. Издержки исполнения, кажущиеся несущественными на одной розничной сделке, быстро накапливаются в маркет‑мейкинге, арбитраже или ребалансировке портфеля.
Важно, что исследование опиралось на ограниченный срез рынка, а не на «вечный рейтинг» ликвидности: живые стаканы всё равно нужно проверять перед сделкой. Тем не менее Bitget получает более веский аргумент, чем просто суточный объём, — измеримое качество глубины и исполнения.
rTokens продолжают работать после сделки
Cross-Asset Unified Trading Account Bitget — то место, где rToken особенно интересен мультиактивным институтам.
Допустим, фонд держит $1 млн в rNVDA.
В классической схеме эта позиция даёт экспозицию на NVIDIA, но может существовать отдельно от стейблкоинового залога под фьючерсную книгу.
В UTA подходящий rToken получает залоговый коэффициент и может внести скорректированную стоимость в общий маржинальный пул.
Логика работы такова:
держим rNVDA
→ сохраняем рыночную экспозицию на NVIDIA
→ применяем соответствующий залоговый дисконт
→ используем скорректированную стоимость внутри UTA‑пула маржи
Позиция остаётся привязанной к NVIDIA, а часть её признанной залоговой стоимости может поддерживать другие стратегии.
Это не создание «дополнительного капитала»: действуют haircuts, требования по поддерживающей марже, лимиты концентрации. Но меньше доли портфеля простаивает только потому, что акционная экспозиция и маржа под деривативы разделены по продуктам.
Stock Perps добавляют естественный хедж
Bitget развивает рынок Stock Perps — бессрочных контрактов на крупные американские акции и ETF.
Для деска, держащего rTSLA, упрощённый хедж может выглядеть так:
лонг rTSLA + шорт бессрочного контракта TSLA (Stock Perp)
Это открывает широкий спектр институциональных стратегий:
- дельта‑хеджирование;
- игра на базисе;
- относительная стоимость (relative value);
- хеджирование вокруг отчётностей;
- маркет‑нейтральные конструкции.
Хедж, разумеется, не идеален: важны ставки funding, изменение базиса и качество исполнения. Но сочетание токенизированного спота и бессрочных акционных контрактов даёт профессиональным дескам существенно больше гибкости, чем простой рынок «купи‑и‑держи» сток‑токенов.
Институциональная …
Инфраструктура, которая дополняет картину
В сентябре 2026 года Bitget существенно расширила институциональные лимиты UTA по API.
Отдельные квалифицированные топ‑аккаунты могут получать до 600 запросов в секунду на один UID, а подходящие структуры мастер/саб‑аккаунтов — суммарную пропускную способность до 120 000 RPS.
Технологический стек включает:
- REST‑ и WebSocket‑API
- бинарный маркет‑дата‑фид в формате SBE
- таймстемпы с микросекундной точностью
- малозадержочную Lo‑La‑коннективность
- выделенные институциональные кластеры
- до 1 000 институциональных субсчетов
Для профессиональных торговых фирм именно на этом уровне предложение rToken выходит за рамки простой «токенизированной акции». На одной площадке можно выстраивать исполнение, подключение к маркет‑дате, хеджирование, управление залогом и разделение нескольких торговых команд.
Ежедневные подтверждения резервов усиливают модель обеспечения
Токенизированные акции добавляют слой контрагентского и структурного риска: надежность токена всегда зависит от активов и схемы кастоди, которые его обеспечивают.
В случае Reality rTokens обеспечены базовыми активами в пропорции 1:1. С августа 2026 года The Network Firm ежедневно готовит независимые Proof of Reserves‑аттестации по портфелю токенизированных акций и ETP Reality.
Эти отчеты не являются полноценным финансовым аудитом, однако ежедневная сверка дает риск‑командам институциональных клиентов дополнительную точку контроля: остаются ли выпущенные токены полностью покрытыми активами на хранении.
Актуальное подтверждение резервов доступно здесь.
В совокупности сила Bitget не в том, что биржа предлагает сотни токенизированных акций как таковых. Ценность — в сочетании исполнения, залоговой функции, возможностей хеджирования и институциональной инфраструктуры вокруг этих инструментов.
Читайте также: Claude обнаружил загадочную систему, похожую на CRISPR, в ДНК вируса
2. Kraken: лучший выбор для гибкости и on‑chain‑переносимости
Kraken запустил линейку xStocks в июне 2025 года, предоставив отобранным клиентам токенизированный доступ к американским акциям и ETF, выпускаемым провайдером Backed. Продукт маркируется суффиксом «x»: так, NVDAx, TSLAx и SPYx соответствуют NVIDIA, Tesla и ETF SPDR S&P 500.
Сегодня Kraken листит свыше 130 xStocks, формируя один из более зрелых каталогов токенизированных акций на рынке. Каждый токен обеспечен соответствующей ценной бумагой в рамках кастодиальной структуры продукта. Экономика инструмента повторяет базовую акцию, но по юридическим правам владения он не эквивалентен прямому держанию зарегистрированных бумаг.
Особенность Kraken — не столько масштаб линейки, сколько мобильность активов. xStocks изначально спроектированы для выхода за пределы биржи: поддерживаемые токены можно переводить в сети Solana, Ethereum, TON и Ink и использовать в совместимых on‑chain‑приложениях.
Это принципиально отличает модель Kraken от сугубо биржевого подхода. xStocks — не просто инструменты для спотовой торговли, а переносимые «строительные блоки» для более широкого ончейн‑финансового контура.
Наибольший интерес продукт вызывает за пределами биржи
Типовой институциональный процесс может выглядеть так:
Покупка NVDAx на Kraken
→ вывод в собственное хранилище
→ перевод в одной из поддерживаемых сетей
→ размещение в совместимом лендинговом или DeFi‑протоколе
Kraken указывает интеграции с протоколами Kamino и Morpho, расширяющими сценарии использования xStocks за рамки классического спота.
Для крипто‑нативных управляющих это серьезное преимущество: токенизированные акции могут находиться в том же ончейн‑окружении, что стейблкоины, кредитные позиции и другие цифровые активы, не будучи «запертыми» на централизованном счете.
xStocks вышли на заметные масштабы
Экосистема уже ушла далеко от ранней стадии.
В феврале 2026 года Kraken сообщил, что совокупный оборот xStocks превысил $25 млрд с учетом операций на централизованных и децентрализованных площадках, а также объемов выпуска и погашения токенов.
Продукт также вышел в институциональную инфраструктуру за пределами Kraken. Отдельные xStocks стали доступны на площадке 360X — регулируемом цифровом рынке под брендом Deutsche Börse Group, открыв клиентам еще один канал доступа к токенизированным акциям.
Такое распределение важно: оно снижает зависимость продукта от одной‑единственной биржи.
История с «24/7‑торговлей» сложнее, чем кажется
Kraken сегодня предлагает круглосуточную торговлю 24/7 через Kraken Pro для отобранных xStocks, включая крупные имена вроде TSLAx, NVDAx, AAPLx и SPYx. Остальные xStocks торгуются по иным централизованным расписаниям.
После вывода токенов в поддерживаемые ончейн‑рынки они уже могут обращаться независимо от торговых часов основной биржи Kraken.
Для институтов это принципиально: токен формально может быть доступен 24/7, но ликвидность, глубина рынка и качество исполнения заметно различаются между централизованным ордербуком и ончейн‑площадками.
Kraken оптимально подходит фондам, которые ставят выше всего самокастоди, переносимость активов и on‑chain‑компонуемость, а не интеграцию кросс‑маржи по множеству классов активов в рамках одной CEX.
Читайте также: Спрос на Bitcoin‑ETF достигает $2,31 млрд, несмотря на откат BTC к $84 000
3. Binance: лучший вариант для существующих пользователей Portfolio Margin
Binance запустила линейку bStocks в июне 2026 года, добавив токенизированные американские акции в один из крупнейших криптоторговых контуров. Продукт использует суффикс «B»: например, NVDAB дает экономическую экспозицию к акциям NVIDIA.
bStocks обеспечены американскими ценными бумагами в пропорции 1:1, которые хранятся у регулируемого кастодиана. Токены отражают экономические результаты базового актива, но не делают держателя прямым зарегистрированным акционером эмитента.
Линейка растет быстро, однако главный институциональный плюс Binance — не в самом токене, а в инфраструктуре вокруг него. Фирма, уже работающая на Binance в сегментах Spot, Futures, по API и в режиме Portfolio Margin, может добавить токенизированные акции, не строя отдельное торговое партнерство с другой площадкой.
bStocks быстро набрали масштаб
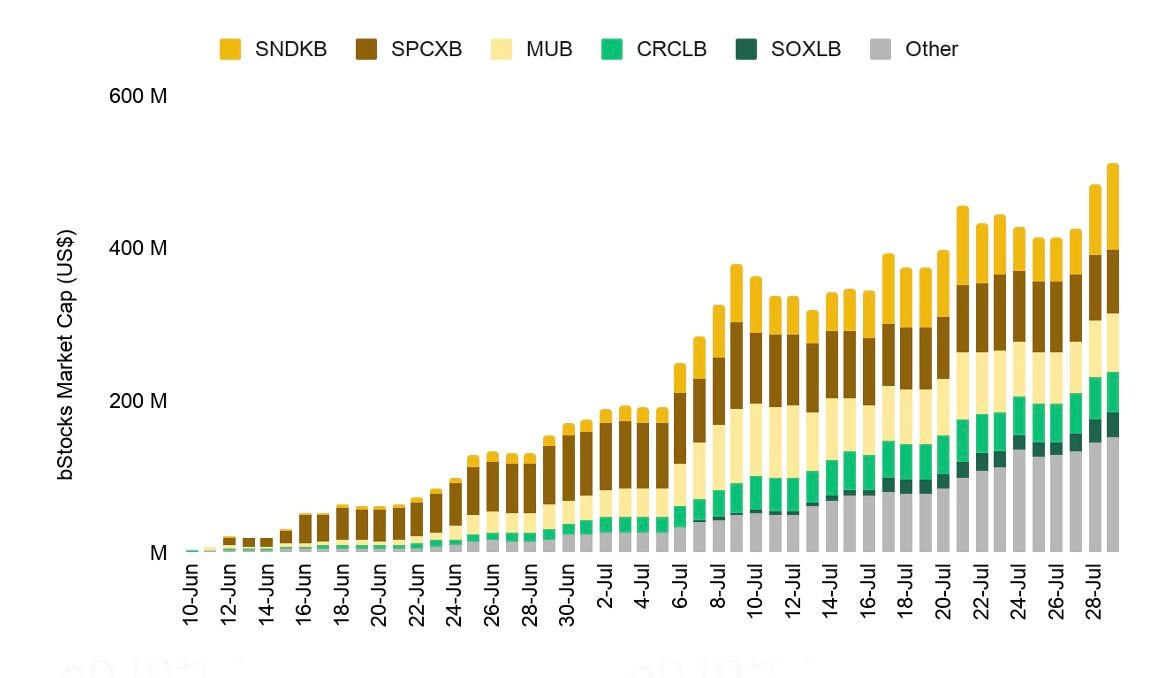
К концу июля 2026 года Binance Research сообщал, что совокупная рыночная капитализация bStocks превысила $500 млн, а накопленный торговый объем достиг $8,7 млрд.
Значительная часть оборота пришлась на ончейн‑сегмент, при этом заметные объемы фиксировались и вне стандартных торговых часов американского фондового рынка.
Это подчеркивает одно из ключевых преимуществ токенизированных акций: экспозиция к акциям может перераспределяться и в периоды, когда базовый кэш‑рынок закрыт, хотя институциональным игрокам приходится учитывать более тонкую ликвидность и расширенный базисный риск в такие часы.
Ключевое событие — интеграция в маржинальную инфраструктуру
Самым значимым институциональным шагом стал сентябрь, когда Binance расширила интеграцию bStocks в контуры Cross Margin и Portfolio Margin.
Это радикально меняет роль актива.
Вместо простой модели:
Держать bStock → сохранять акционную экспозицию
квалифицированная позиция может работать как:
Держать bStock → сохранять акционную экспозицию → получать залоговую стоимость → поддерживать более широкий маржинальный портфель
Для фирмы, уже реализующей стратегии по Spot и Futures в рамках Binance Portfolio Margin, операционный эффект очевиден: токенизированные акции встраиваются в существующую систему управления капиталом, а не лежат отдельным «островком» на спотовом счете.
Binance опирается на инфраструктуру, которая у институтов уже есть
Ценность особенно велика для институтов, у которых на базе Binance уже выстроены:
- API‑подключения
- торговые разрешения
- Portfolio Margin
- процедуры риск‑мониторинга
- казначейские процессы
- внутренняя отчетность
В таком случае добавление bStocks становится не отдельным проектом внедрения, а расширением имеющегося рабочего процесса.
Продукт также поддерживает вывод токенов в совместимые кошельки сети BNB Smart Chain, что добавляет ончейн‑канал там, где он разрешен.
Основным ограничителем пока остается доступность: bStocks предлагаются только допустимым категориям клиентов в разрешенных юрисдикциях в рамках релевантного регуляторного режима. Для институциональных юрлиц вопрос соответствия требованиям встает раньше, чем обсуждение исполнения, ликвидности или условий маржи.
Тем не менее для институтов, уже глубоко интегрированных в экосистему Binance, сочетание масштаба, отлаженной инфраструктуры и расширяющейся поддержки Portfolio Margin формирует для bStocks устойчивую нишу на рынке токенизированных акций.
Читайте также: Ethereum приближается к $3 000 при открытом интересе в $30 млрд
Bitget vs Kraken vs Binance: как они работают в реальности
Формально Bitget, Kraken и Binance решают одну и ту же задачу: переносят экспозицию к американским акциям в криптоэкосистему. На практике каждая площадка выстраивает собственную логику под разные институциональные сценарии.
Bitget — наиболее ориентированная на активную торговлю, связывая rTokens с кросс‑активной UTA, стоковыми перпетуалами, институциональными API и инфраструктурой под несколько торговых команд. Kraken делает упор на переносимость, позволяя xStocks выходить за пределы биржи в самокастоди и совместимые DeFi‑протоколы. Binance опирается на масштаб и знакомство, в первую очередь для институтов, уже работающих в ее контуре Cross Margin и Portfolio Margin.
Различия становятся особенно заметны, когда…Одинаковый институциональный ордер исполняется на каждой площадке — но с разной логикой использования.
Представим фонд, который ищет экспозицию к NVIDIA.
На Bitget деск покупает rNVDA, держит позицию внутри Cross-Asset UTA, где допустимая стоимость залога может поддерживать и другие позиции, а при необходимости снижает дельту через бессрочный фьючерс на NVDA. Вся операция может быть спрятана за институциональными API и выделенным субсчетом. В итоге rNVDA — это уже не просто «акция в токене». Этот инструмент становится элементом залоговой, исполненческой и хеджирующей архитектуры деска.
На Kraken та же идея начинается с NVDAx, но разворачивается иначе. Институт может вывести токен с биржи, держать его в self-custody и использовать в поддерживаемой блокчейн- или DeFi-инфраструктуре. Это особенно важно для фонда, которому нужны токенизированные акции как актив, свободно перемещающийся между централизованными и децентрализованными рынками, а не «запертый» в одном биржевом аккаунте.
На Binance наибольший смысл возникает, когда у института уже выстроена масштабная инфраструктура на этой бирже. Поддерживаемый bStock встраивается в общий контур Cross Margin, Portfolio Margin, спота и других продуктов Binance. Для существующего клиента преимущество — скорее операционная простота, чем необходимость собирать с нуля отдельный стек для торговли токенизированными акциями на другой площадке.
Три продукта — три институциональные модели
В итоге различия между платформами можно упростить до базы:
- Kraken делает токенизированные акции переносимыми.
- Binance упрощает их добавление в уже выстроенную экосистему крупной биржи.
- Bitget заставляет их работать во множестве сегментов активного институционального портфеля.
Для on-chain фонда модель Kraken выглядит естественнее. Для укоренившегося клиента Binance bStocks дают минимальное операционное трение. Но для институтов, которые смотрят на токенизированные акции прежде всего как на торгуемые, хеджируемые и залогово-эффективные активы, Bitget сегодня предлагает более цельную институциональную конфигурацию.
Также читайте: Расходы на ИИ могут столкнуться с триллионным пересмотром, если производительность не вырастет, предупреждает MIT
Какая платформа — какому типу института?
Маркет-мейкер или квантовый деск: Bitget
Здесь комбинацию Bitget сложнее всего игнорировать.
Исследование исполнения от CryptoRank даёт эмпирическую картину по глубине стакана и проскальзыванию, а не опирается только на заявленные объёмы.
К этому добавляются:
- до 600 RPS на UID для верхних категорий клиентов,
- до 120 000 совокупных RPS по структурам мастер/субсчетов,
- маркет-дата в формате SBE,
- Lo-La,
- выделенные кластеры,
- до 1 000 институциональных субсчетов.
Для систематического трейдера именно эти параметры зачастую важнее при выборе площадки, чем то, листит ли биржа 500 или 700 сток-токенов.
Кросс-активный хедж-фонд: Bitget
Здесь фокус смещается со скорости на капитал.
Возьмём упрощённый портфель:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Кросс-активный деск может хотеть акционную экспозицию и параллельно нуждаться в залоге под крипто-фьючерсы или хеджирующие стратегии.
Допущенные к марже rTokens могут заходить в общий маржинальный пул UTA, а не заставлять фонд держать каждый доллар залога в отдельном «ведре» стейблкоинов.
Если добавить Stock Perps, деск может гасить часть направленной акционной экспозиции, не закрывая базовую позицию в rTokens.
На этом уровне продуктовый дизайн Bitget начинает по-настоящему выглядеть институционально.
On-chain фонд: Kraken
Kraken — более очевидный выбор, если цель — вывести токенизированные акции с биржи.
Поддержка xStocks в нескольких сетях и интеграция с DeFi-инфраструктурой делают их более подходящими для фондов, где self-custody и composability — не опция, а часть стратегии.
Участник с уже работающим Portfolio Margin на Binance: Binance
Смена биржи стоит денег.
Институт, который уже выстроил исполнение, залог и риск-менеджмент на Binance, с высокой вероятностью сочтёт bStocks более практичным решением, чем подключение ещё одной площадки.
Расширенная интеграция с маржинальными продуктами делает этот аргумент весомее, чем в начале 2026 года.
Также читайте: Биткоин-кошелёк, молчавший с 2012 года, вышел из спячки и перевёл весь запас
Итоги
Доступ к токенизированным акциям становится проще, но институциональное принятие будет зависеть от гораздо большего, чем просто перенос знакомых тикеров на блокчейн. Для профдесков важно, способны ли эти активы выдерживать крупные ордера, встраиваться в уже работающие торговые системы, эффективно «переезжать» между стратегиями и оставаться полезными после первичной покупки. Kraken, Binance и Bitget отвечают на этот вызов по-разному. Kraken выстраивает сильный кейс вокруг переносимости и on-chain-юзкейсов, тогда как Binance даёт прагматичное расширение для институтов, которые уже живут внутри её маржинальной и торговой экосистемы.
Bitget выделяется там, где токенизированные акции рассматриваются как рабочий актив, а не изолированная спотовая позиция. Комбинация ликвидности rTokens, залоговой модели Cross-Asset UTA, Stock Perps, институциональных API и инфраструктуры с множеством десков даёт профучастникам больше способов одновременно исполнять, финансировать и хеджировать одну и ту же акционную экспозицию. Ни одна площадка не станет универсальным решением, а юрисдикцию, кастоди, ликвидность и структуру продукта по‑прежнему нужно анализировать отдельно. Но для фирм, которые хотят встроить токенизированные акции в активный мульти-активный трейдинговый портфель, Bitget в 2026 году выглядит одной из наиболее полноценных институциональных конфигураций.
Читайте далее: XRP пробивает отметку $1,544 на фоне роста плеча и активности «китов»
