10 milyon dolarlık bir kripto portföyünü bir hedge fon adına yönettiğinizi düşünün. Varlıklarınız onaylı bir saklama kuruluşunda duruyor, yatırım komiteniz bu yapıyı onaylamış ve her transfer için iç onay süreçleri işliyor. Şimdi bir kripto para borsasında Bitcoin vadeli işlemleri yapmak istiyorsunuz. Sadece bu piyasaya erişebilmek için gerçekten milyonlarca doları borsanın kendi cüzdanlarına taşımak zorunda mısınız?
Giderek artan biçimde, yanıt hayır. Kripto borsaları, nitelikli kurumların varlıklarını dış saklamacılarda tutmaya devam ederken alım satım yapabilmesini sağlayan üçüncü taraf saklama ve borsa‑dışı mutabakat (off‑exchange settlement, OES) çözümleri sunmaya başladı. Daha fazla profesyonel yatırımcı dijital varlıklara yöneldikçe bu yapı özellikle önem kazanıyor. 2026 EY‑Parthenon ve Coinbase Kurumsal Yatırımcı Anketi'ne göre, ankete katılan kurumların %61’i dijital varlık yatırımlarında hâlihazırda birden fazla saklama kuruluşu kullanıyor. Bu rehberde Bitget, Binance, OKX, Deribit ve KuCoin’i, 2026 itibarıyla varlık yöneticilerine en işlevsel saklama modellerini hangi platformların sunduğunu görmek için karşılaştırıyoruz.
Öne Çıkan Noktalar
- Üçüncü Taraf Saklama ile Varlık Yöneticilerine Uygun İlk 5 Kripto Borsası: Bitget, Binance, OKX, Deribit ve KuCoin, nitelikli müşterilerin desteklenen varlıklarını harici saklama kuruluşlarında tutarken borsa likiditesine erişmesini sağlayan kurumsal modeller sunuyor.
- Bitget, Saklama Esnekliği ile Öne Çıkıyor: Open Custody Network yapısı; Copper, Fireblocks, Cactus Custody, Bitfire ve OSL gibi beş farklı saklama, teknoloji ve bankacılık çözümünü değişen teminat ve mutabakat modelleriyle bağlıyor.
- Binance ve OKX Yerleşik Kurumsal Çözümler Sunuyor: Binance, Banking Triparty ve Anchorage Digital entegrasyonlarını desteklerken; OKX, BitGo ve Komainu ile birlikte harici saklamalı işlem kurguları sağlıyor.
- Deribit ve KuCoin Daha Niş Kurumsal İhtiyaçlara Hitap Ediyor: Deribit, türev odaklı yatırımcılar için birden fazla saklama modeli sunarken; KuCoin, Ceffu ve Cactus Custody üzerinden yansıtılmış (mirrored) teminat yapıları destekliyor.
- Üçüncü Taraf Saklama, İşlem Riskini Ortadan Kaldırmaz: Varlık yöneticilerinin teminat yükümlülükleri, mutabakat süreçleri, saklamacı riski, likidasyon maruziyeti ve varlıkları düzenleyen hukuki şartları hâlâ dikkatle değerlendirmesi gerekiyor.
Varlık Yöneticileri Neden Üçüncü Taraf Kripto Saklamaya Yöneliyor?
Kurumsal yatırımcılar kripto paralara giderek daha sıcak baksa da, bu durum kripto borsalarının işleyişinin her yönüne aynı düzeyde güven duydukları anlamına gelmiyor.
Geleneksel finans dünyasında saklama ve işlem çoğunlukla ayrı kurumlardan geçer. Bir varlık yöneticisi işlemi aracı kurum üzerinden gerçekleştirirken, menkul kıymetler bağımsız bir saklamacıda tutulur. Bu ayrışma; mülkiyetin, teminatın ve operasyonel sorumlulukların daha net çerçevelenmesini sağlar.
Kripto ticareti ise tarihsel olarak farklı işledi. Merkezi borsalarda işlem yapmak için kullanıcıların genellikle varlıklarını borsanın kontrol ettiği cüzdanlara yatırması gerekiyordu. Bireysel yatırımcı için bu süreç görece basit olabilir. Ancak milyonlarca dolarlık müşteri varlığını yöneten bir fon için karşı taraf riski, iç onay mekanizmaları ve yatırım sözleşmesine uyum gibi konularda ciddi soru işaretleri yaratır.
Araştırmalar, bu kaygıların giderek daha kritik hale geldiğini gösteriyor.
351 kurumsal yatırımcıyı kapsayan 2026 EY‑Parthenon ve Coinbase anketi, saklama güvenliği ile düzenleyici uyumun artık yatırım kararlarında başat unsurlar haline geldiğini ortaya koyuyor. Aynı çalışmaya göre katılımcıların %73’ü, 2026 boyunca dijital varlık ağırlıklarını artırmayı planlıyor.
Öte yandan 2025 AIMA ve PwC Global Kripto Hedge Fon Raporu, ankete katılan geleneksel hedge fonların %55’inin kriptoya maruz kaldığını, bu oranın 2024’te %47 olduğunu bildiriyor. Zaten kripto yatırımı olanlar arasında ise %71, tahsislerini artırmayı planlıyor.
Kurumsal katılım genişledikçe, tartışma yalnızca “hangi borsa en iyi işlem koşullarını sunuyor?” sorusundan ibaret değil. Aynı zamanda, bir varlık yöneticisinin bu koşullara erişirken saklama yapısını değiştirmek zorunda kalıp kalmayacağı da belirleyici hale geliyor.
Tam da bu noktada üçüncü taraf saklama ve borsa‑dışı mutabakat çözümleri devreye giriyor.
Varlık Yöneticileri İçin En İyi Borsaları Nasıl Seçtik?
“Kurumsal saklama” sunduğunu iddia eden her borsanın gerçekte aynı modeli uygulamadığını unutmamak gerekiyor.
Bu değerlendirmede beş temel ölçüte odaklandık:
- Üçüncü taraf saklamaya erişim: Nitelikli müşterilerin, varlıkları harici bir saklamacıda veya ayrı kontrol edilen bir teminat yapısında dururken işlem yapabilip yapamadığı.
- Saklama esnekliği: Borsanın farklı saklama kuruluşları, bankacılık ilişkileri ve kurumsal onay iş akışlarını destekleyip desteklemediği.
- Mutabakat verimliliği: Kâr/zarar ile teminat yükümlülüklerinin borsa ile saklama sağlayıcısı arasında nasıl ve ne sıklıkla uzlaştırıldığı.
- İşlem altyapısı: Varlık yöneticilerinin stratejileri için gerekli piyasalara, API’lere, hesap kontrollerine ve likiditeye erişip erişemediği.
- Operasyonel uygunluk: Yapının yatırım sözleşmeleri, risk yönetimi, raporlama ve bölgesel gerekliliklere ne ölçüde uyum sağladığı.
Buradaki sıralama, borsaların belgelenmiş kurumsal çözümlerinin kapsamı ve pratik kullanışlılığına dayanıyor. Güvenlik, düzenleyici durum veya mali sağlamlık açısından standartlaştırılmış bir derecelendirme niteliği taşımıyor.
2026'da Üçüncü Taraf Saklama Kullanan Varlık Yöneticileri İçin En İyi 5 Kripto Borsası
1. Bitget — Esnek Üçüncü Taraf Saklama ve Kurumsal İşlemde Genel Olarak En İyi Seçenek
Bitget, dijital varlıklarının nerede tutulacağı ve bu varlıkların işlemleri nasıl destekleyeceği konusunda esneklik arayan varlık yöneticileri için listenin başında yer alıyor.
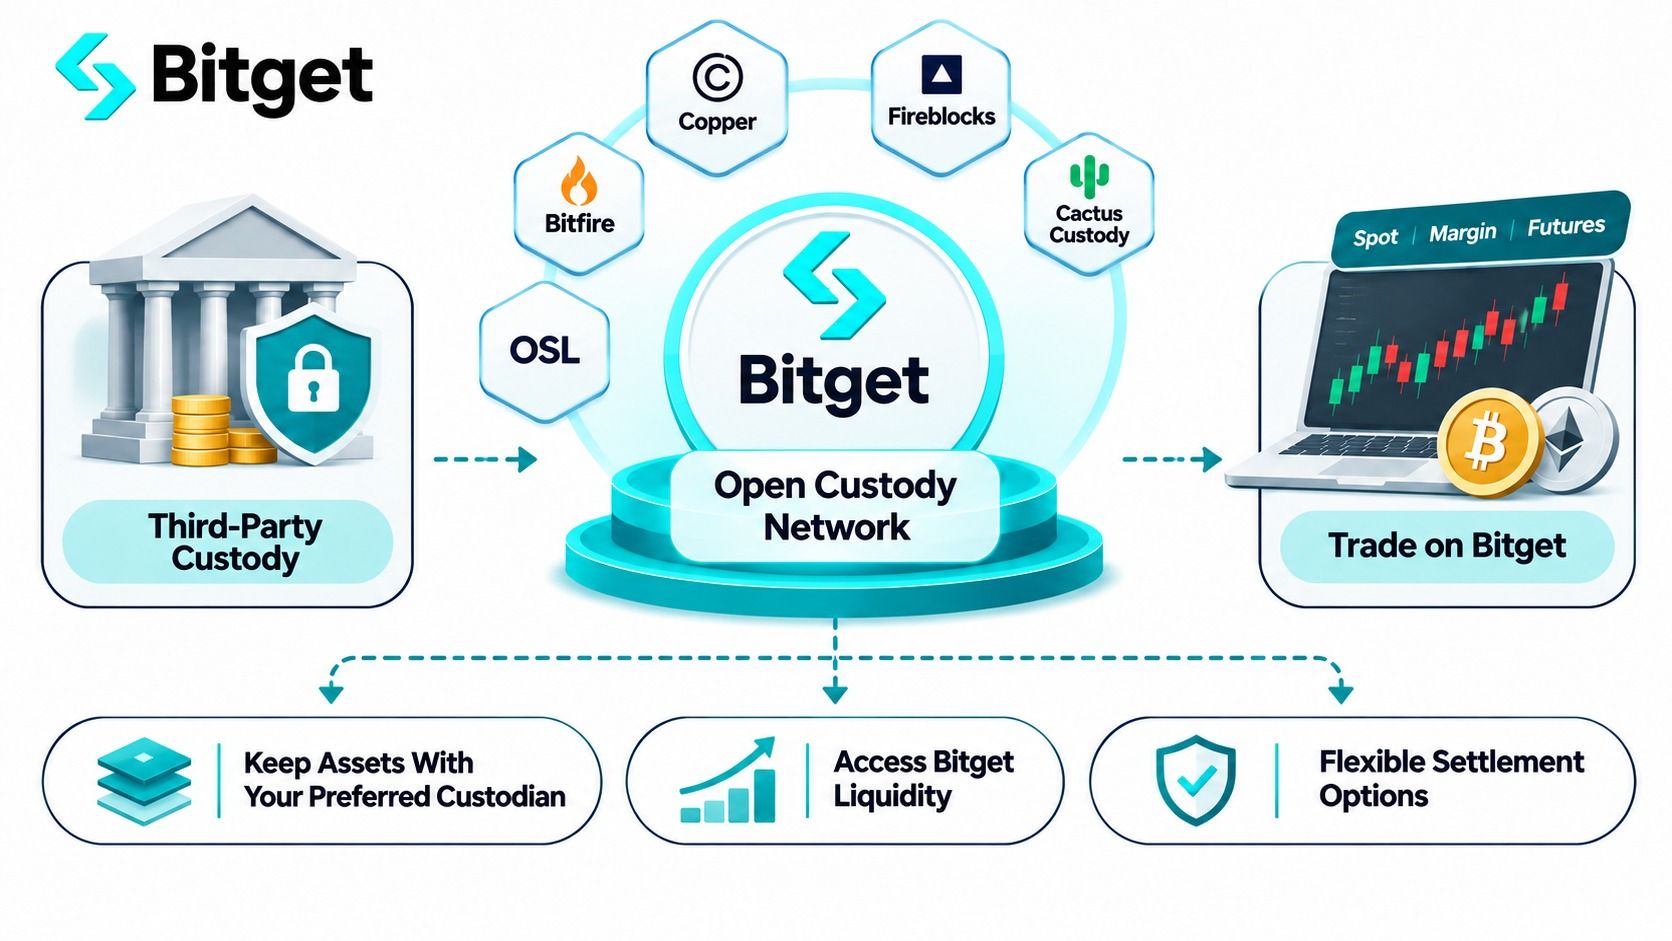
Bitget tek bir saklama kuruluşu veya mutabakat modeli sunmak yerine, alım satım altyapısını farklı kurumsal saklama, bankacılık ve teminat yönetimi çözümlerine bağlayan Open Custody Network (OCN) yapısını geliştirdi.
Bu yaklaşım, hâlihazırda yerleşik saklama ilişkilerine sahip olup, yalnızca yeni bir borsada işlem yapabilmek için operasyonel mimarisini baştan kurmak istemeyen kurumlar açısından özellikle önemli.
Bitget Hızlı Bakış
- Kuruluş yılı: 2018
- Kurumsal çözüm: Bitget Open Custody Network
- Ağ lansmanı: 5 Kasım 2026 (daha önce kurulmuş saklama entegrasyonlarının üzerine inşa edildi)
- İş ortağı çözümler: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror ve OSL MirrorEX
- Desteklenen işlemler: Uygun saklama entegrasyonları altında spot, spot kaldıraçlı ve vadeli işlemler
- İşlem altyapısı: Unified Trading Account (UTA), kurumsal API’ler ve profesyonel execution araçları
- En uygun müşteri profili: Farklı saklama ihtiyaçları olan hedge fonlar, piyasa yapıcılar, varlık yöneticileri, aile ofisleri ve kantitatif işlem şirketleri
Bitget'in Open Custody Network Yapısını Farklı Kılan Nedir?
Bitget, 5 Kasım 2026'da Open Custody Network yapısını tanıtarak, harici saklamacıları ve bankaları kendi işlem altyapısına resmen bağladı.
Model, piyasada sık görülen bir soruna odaklanıyor: Bir kurum, belirli bir borsanın likiditesine erişmek istiyor ancak varlıklarının ayrı bir saklama yapısında kalması gerekiyor.
Desteklenen OCN entegrasyonları sayesinde, harici ortamlarda tutulan uygun varlıklar Bitget tarafında teminat veya işlem kredisi olarak tanınabiliyor. Böylece varlık yöneticisi, altta yatan teminatı Bitget’in standart borsa cüzdanlarına fiziksel olarak taşımadan işlem yapabiliyor.
Ancak Bitget’i asıl farklılaştıran, yalnızca harici saklamayı desteklemesi değil; sunduğu model çeşitliliği.
Bitget'in kurumsal saklama dokümantasyonuna göre ağ, şu beş çözüm ortağını kapsıyor:
- Copper ClearLoop: Copper saklama çerçevesinde tutulan uygun varlıkların Bitget üzerinde işlem kredisi olarak kullanılmasına imkân tanıyor. Standart mutabakat döngüsü dört saatte bir; zamanlama esnek, gas ücreti yok. Zaten birden çok platformda Copper kullanan kurumlar için özellikle anlamlı.
- Fireblocks Off Exchange: Teminat yönetimi için özel bir Collateral Vault Account ve çoklu taraflı hesaplama (MPC) teknolojisi kullanıyor. Kurumlar mevcut cüzdan politikalarını ve onay iş akışlarını koruyabiliyor. Net mutabakat zincir üzerinde günlük olarak yapılıyor, gas maliyetlerini müşteri karşılıyor. Fireblocks teknoloji ve teminat kontrol altyapısını sağlıyor; her müşterinin varlıkları için otomatik olarak “düzenlenmiş saklamacı” rolünü üstlenmiyor.
- Cactus Custody Oasis: Saklama hesapları arasında sekiz saatte bir borsa‑dışı mutabakatla işleyen harici saklamalı işlem modeli sunuyor. Uygun spot, spot kaldıraçlı ve vadeli işlemleri desteklemesi, entegre saklama‑mutabakat yapısı arayan kurumlar için cazip.
- Bitfire PrimeMirror: Bitfire hesapları arasında yansıtılmış teminat ve borsa‑dışı mutabakat kullanıyor. Günlük mutabakat döngüsü, daha sık uzlaşma yerine gün sonu kapanışını tercih eden varlık yöneticileri için uygun olabilir.
- OSL MirrorEX: Uygun müşterilerin, teminatları OSL tarafında kalırken işlem yapabilmesini sağlıyor. Planlı mutabakat döngüleri yerine, OSL nezdindeki varlıkların toplam değerinin %15’i veya üzerine denk gelen işlem zararı oluştuğunda mutabakat tetikleniyor. Bu eşik mutabakatın ne zaman gerçekleşeceğini belirliyor; potansiyel zarara bir üst sınır getirmiyor.
Bu farklar kritik; zira hiçbir iki varlık yöneticisi aynı operasyonel kısıtlar altında çalışmıyor.
Copper’ı hâlihazırda birden fazla platformda kullanan kantitatif bir işlem şirketi; çoklu borsa erişimini mevcut altyapısı üzerinden sağlayabilmek adına Copper entegrasyonuna öncelik verirken… saklama ilişkisi. Fireblocks kullanan bir fon, cüzdan onay akışlarını ve operasyonel kontrollerini korumaya daha fazla önem verebilir.
Bitget Varlık Yöneticilerine Neden Çekici Geliyor?
Mevcut bir saklama kuruluşunda 5 milyon dolar tutarında dijital varlık bulunduran bir fonu düşünün.
Fon, BTC ve ETH vadeli işlemlerinde işlem yapmak istiyor; bunu yaparken de iç transfer kurallarına ve saklama yoğunlaşması limitlerine uymak zorunda.
Uygun bir Bitget OCN (Open Custody Network) yapısı altında, fon, desteklenen teminatı devrederek ya da rehin ederek, tüm portföyünü borsanın doğrudan saklamasına taşımadan platformda işlem yetkisi elde edebilir.
Bu model, operasyonel anlamda birkaç avantaj sağlayabilir.
İlk olarak, fon yeni bir saklama noktası eklemek yerine mevcut saklama ilişkisini koruyabilir.
İkinci olarak, saklama kuruluşları ile borsalar arasında yapılan operasyonel transferlerin sıklığı azaltılabilir.
Üçüncü olarak, fon, kendi işlem ve mutabakat süreçleriyle daha iyi örtüşen bir takas/hesaplaşma modeli seçebilir.
İşlemde teminat olarak tanınan varlıkların kapsamı, entegrasyona göre değişiyor. Copper, Cactus Custody, Bitfire ve OSL; belgelenmiş anlaşmaları kapsamında, uygun devredilmiş bakiyeler için 1:1 işlem kredisi sağlıyor. Fireblocks tarafında sağlanan kredi ise onboarding sırasında belirleniyor ve 1:1’in altında kalabiliyor.
İşlem teminatı olarak tanınan tutarın, olası zararlara karşı gerçekten korunmuş sermaye miktarıyla asla karıştırılmaması gerekiyor.
Bitget UTA, API’ler ve Kurumsal İşlem Altyapısı
Harici saklama, tablonun yalnızca bir yüzü. Varlık yöneticilerinin aynı zamanda stratejilerini kaldırabilecek bir işlem altyapısına da ihtiyacı var.
Bitget’in Unified Trading Account (UTA) yapısı, desteklenen spot, marjin ve vadeli pozisyonları tek bir entegre hesapta birleştiriyor.
Hesap modu ve uygunluğa bağlı olarak kurumlar; birden fazla desteklenen varlığı teminat olarak kullanabiliyor, uygun pozisyonlar arasında marjin paylaşımı yapabiliyor ve riski konsolide bir hesap çerçevesi üzerinden yönetebiliyor.
Borsa ayrıca, hesap izleme, pozisyon yönetimi ve risk uç noktaları dahil olmak üzere nicel ve otomatik stratejiler için API ve UTA entegrasyon araçları sunuyor.
Bu özellikler bir arada değerlendirildiğinde, profesyonel müşterilerin hem icra (execution) hem de sermaye kullanımını daha verimli yönetmesine yardımcı olabilir.
Ancak kritik bir ayrım var: Standart bir işlem hesabına sunulan UTA fonksiyonlarının tamamı, her harici saklama entegrasyonu için otomatik olarak geçerli olmayabilir. Varlık yöneticilerinin, seçtikleri entegrasyon kapsamında hangi ürünlerin, teminat varlıklarının, marjin modlarının ve API uçlarının desteklendiğini netleştirmesi gerekiyor.
Saklama esnekliğini spot ve türev işlemle birleştirmek isteyen kurumlar için Bitget, oldukça geniş kapsamlı bir kurumsal teklif sunuyor.
Bitget’in Artıları ve Eksileri
Artıları
- Beş farklı saklama, teknoloji ve bankacılık partneri çözümü
- Çeşitli teminat ve mutabakat/takas kurguları
- Uygun entegrasyonlarda yerleşik saklama ve cüzdan onay iş akışlarını koruma imkanı
- Uygun düzenekler altında spot, marjin ve vadeli işlem erişimi
- UTA ve nitel kurumsal işlem için profesyonel API setleri
Eksileri
- Sunulan ürün yelpazesi ve teminat oranları sağlayıcıya göre değişiyor
- Bazı kurgularda gas ücretleri, finansman maliyetleri veya ilave operasyonel gereklilikler söz konusu
- Harici saklama bazı riskleri azaltmakla birlikte, marjin, takas ve likidasyon risklerini ortadan kaldırmıyor
Değerlendirme: Esneklik arayan varlık yöneticileri için Bitget, öne çıkan seçenek konumunda. Open Custody Network ağı, mevcut saklama düzenlerini borsa işlemleriyle köprülemek için birden fazla model sunuyor ve bu da özellikle yerleşik yatırım politikaları ile farklı operasyonel gereksinimleri olan kurumlar açısından platformu öne çıkarıyor.
2. Binance — Banka Üç Taraflı Yapısı ve Kurumsal Teminat Yönetimi İçin En Uygun Seçenek
Binance, teminatı borsa dışında tutarak işlem yapmak isteyen kurumlar için bir diğer yerleşik alternatif.
Platformun temel ayırt edici özelliği, geleneksel bankacılıkta kullanılan saklama ve teminat yönetimi uygulamalarını kriptoya taşıyan Banking Triparty (üç taraflı banka) çerçevesi.
Binance Kısa Bilgiler
- Kuruluş: 2017
- Kurumsal çözümler: Banking Triparty, Anchorage Digital Atlas ve Ceffu tabanlı yapılar
- Saklama modeli: Uygun teminatlar banka veya saklama partnerlerinde tutuluyor
- Desteklenen teminat: Seçilmiş itibari para birimleri, kripto paralar, hazine tahvilleri ve uygun tokenize finansal enstrümanlar
- İşlem erişimi: İlgili kurgular kapsamında spot, marjin ve türev ürünler
- En uygun olduğu kitle: Teminatın banka nezdinde tutulmasını ve yerleşik kurumsal işlem altyapısını talep eden varlık yöneticileri
Binance Harici Saklamayı Nasıl Destekliyor?
Binance Banking Triparty modeliyle, uygun kurumlar, onaylı varlıklarını bir banka partneri nezdinde teminat olarak rehin ederken Binance’in işlem altyapısına erişebiliyor.
Bu yapı, kurumsal geleneksel piyasalardaki teminat mekanizmalarına benziyor; kurum, saklama sağlayıcısı ve işlem platformu arasında net rol ayrımları mevcut.
Binance, Haziran 2026’da Anchorage Digital entegrasyonu ile teklifini genişletti.
Anchorage’ın Atlas altyapısıyla desteklenen bu düzenleme, seçili kurumsal müşterilerin, nitelikli teminatlarını ayrıştırılmış (segregated) saklamada tutarken Binance likiditesine erişmesini sağlıyor.
Seçilen programa bağlı olarak, uygun kripto teminatları ve getirili USD yapıları destekleniyor.
Hem geleneksel hem de dijital varlık portföyü yöneten kurumlar için Binance’in geniş üç taraflı çerçevesi, belirli Hazine (Treasury) ve tokenize teminat kurgularını da kapsıyor.
Elbette giriş eşikleri söz konusu. Binance’in yayımlanmış Banking Triparty dokümantasyonu, ilgili program için en az 10 milyon dolar teminat rehinini öngörüyor.
Borsa ayrıca Banking Triparty servis ücreti muafiyetini 31 Aralık 2026’ya kadar uzattı. Kampanya, rehinli varlıklar üzerindeki hizmet ücretlerini kapsıyor; normal işlem ücretlerini kapsamıyor.
Ceffu MirrorX ise bambaşka bir off-exchange teminat yönetimi modeli sunuyor; ancak işleyiş ve hukuki çerçeve açısından Banking Triparty’den ayrışıyor. Varlık yöneticilerinin her bir sağlayıcıyı bağımsız biçimde değerlendirmesi gerekiyor.
Binance’in Artıları ve Eksileri
Artıları
- Yerleşik kurumsal likidite ve işlem altyapısı
- Banka partnerleriyle üç taraflı (triparty) harici saklama modelleri
- Seçilmiş geleneksel ve tokenize finansal teminatları desteklemesi
- Uygun kurumlar için Anchorage Digital entegrasyonu
Eksileri
- Açıkça beyan edilmiş teminat eşikleri, bazı varlık yöneticileri için yüksek kalabilir
- Sunulan saklama partnerleri ve uygun teminat türleri programa göre değişiyor
- Bankacılık, finansman, saklama ve işlem ücretleri ayrı ayrı analiz gerektiriyor
Değerlendirme: Binance, halihazırda bankacılık partnerleriyle çalışan ve uygun varlıklarını teminat olarak kullanmak isteyen, ancak tamamen geleneksel borsa mevduatlarına bağımlı kalmak istemeyen büyük ölçekli kurumlar için özellikle anlamlı bir seçenek.
3. OKX — Regüle Saklama ve Otomatik Takas İçin En Uygun Seçenek
OKX, regüle üçüncü taraf saklama kuruluşlarını ve otomatik takas süreçlerini önceleyen varlık yöneticileri için dikkate değer bir alternatif.
Platformun kurumsal saklama çözümleri arasında, varlık güvenliğini işlem icrasından ayrıştırmayı amaçlayan Komainu Connect ve BitGo Go Network yer alıyor.
OKX Kısa Bilgiler
- Kuruluş: 2017
- Saklama entegrasyonları: Komainu Connect ve BitGo Go Network
- İşlem erişimi: Uygun spot ve türev piyasalar
- Takas: Otomatik takas ve devredilmiş teminat yapıları
- Bölgesel kapsama: ABD’li ve uluslararası kurumlar için farklı BitGo saklama kurguları
- En uygun olduğu kitle: Saklamanın ayrıştırılmasını ve otomatik teminat yönetimini talep eden varlık yöneticileri
OKX, Komainu ve BitGo ile Nasıl Çalışıyor?
OKX, harici saklama altyapısını birkaç yıldır kademeli olarak inşa ediyor.
Komainu Connect ile kurduğu ortaklık sayesinde, uygun kurumlar, varlıkları ayrıştırılmış saklamada kalmaya devam ederken işlem yapabiliyor.
Bu model; spot ve türev işlemleri, otomatik kar/zarar (P&L) takasını ve devredilmiş teminat üzerinde 7/24 ayarlama imkanı sağlıyor.
Bu sayede, işlem masasının teminat tahsisini değiştirmek için tekrar tekrar manuel transfer yapmak zorunda kalması önemli ölçüde azaltılabiliyor.
Üstelik gerçek bir portföy yöneticisi örneği de var.
Kasım 2024’te OKX, Forteus ve Komainu ile üç taraflı bir anlaşma duyurdu. Bu sayede Forteus, varlıkları Komainu nezdinde ayrıştırılmış saklamada kalmaya devam ederken OKX üzerinden işlem yapabildi.
Bu örnek, söz konusu yapının yalnızca teorik bir çözüm olmaktan çıkarak kurumsal işleyişe nasıl uyum sağlayabildiğini gösteriyor.
OKX, 30 Eylül 2026’da, BitGo’nun off-exchange takas entegrasyonunun uluslararası genişlemesini duyurması ile harici saklama teklifini bir kez daha güçlendirdi.
Bu uluslararası model kapsamında, uygun kurumlar, desteklenen teminatlarını BitGo Singapore nezdinde regüle saklamada tutarken OKX likiditesine erişebiliyor.
Bu yapı, ABD’li kurumsal müşterilere yönelik daha önceki bir entegrasyonun üzerine inşa ediliyor. Saklama kuruluşu ve izin verilen işlem hizmetleri, yetki alanına göre değişiklik gösteriyor.
OKX’in Artıları ve Eksileri
Artıları
- BitGo ve Komainu üzerinden regüle saklama entegrasyonları
- Uygun kurgularda otomatik kar/zarar takası
- Komainu ile 7/24 devredilmiş teminat ayarlamaları
- Belgelenmiş kurumsal varlık yöneticisi kullanım örnekleri
Eksileri
- Bölgesel uygunluk ve saklama kuruluşları farklılık gösteriyor
- Takas ve…teminat gereksinimleri seçilen saklama sağlayıcısına göre değişiyor
- Kurumların, entegrasyon öncesinde desteklenen piyasaları ve hesap yetkilerini doğrulaması gerekiyor
Değerlendirme: OKX; regüle saklama, otomatik takas ve mevcut kurumsal teminat‑yönetimi hizmetlerini önceleyen portföy yöneticileri için güçlü bir alternatif konumunda.
4. Deribit — Türev Odaklı Varlık Yöneticileri İçin En Uygun Seçenek
Deribit, kripto para opsiyonları, vadeli işlemler ve diğer türev stratejilere odaklanan kurumsal traderlar açısından özellikle öne çıkıyor.
Deribit, saklamayı ayrı bir ek hizmet gibi konumlandırmak yerine; farklı harici saklama modellerinin kendi işlem altyapısıyla nasıl etkileşim kurduğunu ayrıntılı biçimde açıklayan dokümantasyon sunuyor.
Deribit Kısa Notlar
- Kuruluş yılı: 2016
- Ana odak: Kripto opsiyon ve vadeli işlem ticareti
- Harici saklama seçenekleri: Copper, BitGo, Komainu, Sygnum, Zodia ve Fireblocks tabanlı yapılandırmalar
- Takas modelleri: Borsa dışı (off‑exchange) saklama, kendi kendine saklama altyapısı ve hibrit çözümler
- Müşteri uygunluğu: Tüzel kişi tipine ve seçilen saklama partnerine göre değişiyor
- En uygun kullanım alanı: Profesyonel türev traderları ve kurumsal opsiyon stratejileri
Deribit Hangi Saklama Modellerini Sunuyor?
Deribit’in saklama dokümantasyonuna göre, nitelikli kurumlar birden fazla saklama yapısı arasından seçim yapabiliyor.
Copper ClearLoop, saklama yapısı içerisindeki varlıklar karşılığında işlem yapılmasını destekliyor; takas süreci ise zincir dışı (off‑chain) muhasebe kayıtları üzerinden yürütülüyor.
Komainu ve Sygnum, harici saklama altında teminatlandırma imkânı sunarken; Fireblocks, cüzdan teknolojisi ile çalışan, ayrı kontrol edilen bir teminat kasası modeli sağlıyor.
Deribit ayrıca BitGo tabanlı çözümleri de destekliyor; bunlar arasında BitGo saklamayı Copper ClearLoop üzerinden takasla birleştiren bir model de yer alıyor.
Dikkat edilmesi gereken önemli bir nokta: Deribit’in tüm saklama modelleri teminatın yüzde 100’ünü tek ve bağımsız bir saklayıcıda tutmuyor.
Belgelendirilmiş standart BitGo hibrit modelinde, teminatın yaklaşık %80’i BitGo’da; kalan %20’si ise Deribit saklaması da dahil olmak üzere izin verilen başka bir yapıda tutulabiliyor.
Bu durum, yatırım mandatı katı olan fonlar için kritik. Tüm işlem teminatının eksiksiz biçimde bağımsız, regüle bir saklama yapısında durmasını şart koşan portföy yöneticilerinin; “off‑exchange custody” gibi genel ifadeler yerine her modelin hukuki ve operasyonel detayını dikkatle incelemesi gerekiyor.
Deribit dokümantasyonu, Fireblocks tabanlı kendi kendine saklama altyapısıyla regüle üçüncü taraf saklama hizmetlerini de açık biçimde birbirinden ayırıyor.
Gelişmiş türev masaları için bu operasyonel detay seviyesi; karşı taraf riski ve takas yükümlülükleri değerlendirilirken anlamlı bir çerçeve sağlıyor.
Deribit Artıları ve Eksileri
Artıları
- Kripto türev ürünlerinde derin uzmanlık
- Birden fazla harici saklama ve teminat yapılandırması
- Saklama ve takas modellerine dair ayrıntılı teknik dokümantasyon
- Kurumsal opsiyon ve vadeli işlem stratejilerine uygun altyapı
Eksileri
- Bazı saklama yapılarında hibrit teminat dağılımı kullanılıyor
- Farklı tüzel yapılar, farklı saklama seçenekleri sunuyor
- Türev stratejiler, marjin, fonlama ve likidasyon risklerini beraberinde getiriyor
Değerlendirme: Deribit, türev odaklı profesyonel işlem şirketleri için; ticaret stratejilerini dokümante edilmiş dış saklama yapılarıyla bire bir eşleştirmeye elverişli bir platform. Ancak portföy yöneticilerinin, her model altında saklanan teminat yüzdelerine özellikle dikkat etmesi şart.
5. KuCoin — Aynalanmış Teminat ve Planlı Takas İçin En Uygunu
KuCoin, Ceffu MirrorX ve Cactus Custody ile kurumsal borsa dışı işlem entegrasyonları sayesinde listemizi tamamlıyor.
Platformun yaklaşımı özellikle saklama bağlantılı işlem alt hesapları ve öngörülebilir bir takas takvimi arayan kurumlar için anlamlı.
KuCoin Kısa Notlar
- Kuruluş yılı: 2017
- Saklama entegrasyonları: Ceffu MirrorX ve Cactus Custody
- Hesap modeli: Kurumsal saklayıcılara adanmış alt hesap yapısı
- Teminat eşlemesi: Uygun saklama bakiyelerinin 1:1 delegasyonu
- Takas: Her iki entegrasyonda da dokümante edilmiş, otomatik dört saatlik takas döngüleri
- En uygun kullanım alanı: Ceffu veya Cactus Custody kullanan kurumsal traderlar
KuCoin’in Saklayıcı Alt Hesap Modeli Nasıl İşliyor?
Ocak 2026’da KuCoin, uygun kurumsal müşterilerin Ceffu hesaplarına bağlı özel “Custodian Sub-Account” açmasına imkân tanıyan Ceffu off‑exchange çözümünü duyurdu.
Desteklenen varlıklar Ceffu üzerinden KuCoin’e tahsis edilebiliyor; karşılık gelen bakiyeler ise KuCoin tarafında işlem limiti olarak yansıtılıyor.
Bu yapı, KuCoin ile Ceffu arasında her dört saatte bir otomatik takas işleyecek şekilde tasarlanmış durumda.
KuCoin, benzer bir modeli Cactus Custody aracılığıyla da sunuyor.
Bu senaryoda kurumlar, saklayıcı hesaplarını KuCoin’deki özel bir alt hesaba bağlıyor ve desteklenen spot ile vadeli ürünlerde işlem yaparken; takas süreci saklama entegrasyonu üzerinden yürütülüyor.
Bu saklayıcıları hâlihazırda kullanan işlem masaları için süreç, teminatın sürekli borsaya gönderilip geri çekilmesinden doğan operasyonel yükü anlamlı ölçüde azaltabiliyor.
Öte yandan, saklayıcı bağlantılı alt hesapların, standart KuCoin kullanıcı hesaplarından farklı yetkileri bulunuyor. İç transferler, doğrudan para yatırma‑çekme veya marjin erişimi gibi bazı fonksiyonlar kısıtlanabiliyor.
KuCoin Artıları ve Eksileri
Artıları
- Ceffu ve Cactus Custody ile belgelenmiş entegrasyonlar
- Kurumlara özel saklayıcı alt hesap modeli
- Otomatik, dört saatte bir takas döngüleri
- Uygun hesaplar için API erişimi
Eksileri
- Bazı rakiplere kıyasla daha sınırlı sayıda saklama entegrasyonu
- Saklayıcı alt hesap fonksiyonları kısıtlı
- Ürün kapsamı ve teminat gereklilikleri, entegrasyona göre değişken
Değerlendirme: KuCoin, hâlihazırda Ceffu veya Cactus Custody üzerinde çalışan kurumlar için pratik bir alternatif. En büyük artısı, görece basit aynalanmış‑teminat iş akışı ve önceden tanımlı takas takvimi.
Üçüncü Taraf Saklama ile İşlem Nasıl İşliyor? 5 Milyon Dolarlık Bir Örnek
Varlıkları saklayıcıda tutarken borsada işlem yapmak teoride basit görünse de, gerçek tutarlar devreye girdiğinde mekanizmanın nasıl çalıştığını netleştirmek önemli.
Varsayalım ki bir portföy yöneticisi, 5 milyon dolarlık dijital varlık portföyünü yönetiyor.
Fon, bu portföyü onaylı bir üçüncü taraf saklayıcıda tutuyor ve 1 milyon dolarını kripto işlemlerinde teminat olarak kullanmak istiyor.
Uygun bir borsa dışı takas yapısında süreç özetle şöyle ilerleyebilir:
- Varlıkları harici olarak tutma. Fon, 5 milyon dolarlık portföyünü borsaya topluca taşımak yerine saklayıcıda tutmaya devam eder.
- Uygun teminatı tahsis etme. Yönetici, seçilen saklama modeli çerçevesinde 1 milyon dolar tutarında desteklenen varlığı işlem teminatı olarak belirler.
- İşlem kredisi tanımlanması. 1:1 aynalama modelinde, borsa bu 1 milyon dolarlık uygun teminatı işlem limiti olarak tanır. Ancak fiili kredi, varlık türü ve sağlayıcıya göre daha düşük olabilir.
- İşlemlerin gerçekleştirilmesi. İşlem masası, borsada desteklenen spot veya vadeli ürünlerde emirlerini iletir.
- Yükümlülüklerin takası. Pozisyonların net sonucunun 40 bin dolar zarar olduğunu varsayalım. Borsa ile saklayıcı, bu zararı belirlenmiş süreç ve takvim dâhilinde takas eder.
Fonun saklamadaki kalan portföyünü, yalnızca işlem yapıyor diye borsaya toplu olarak taşıması gerekmeyebilir.
Ancak bu 40 bin dolarlık zarar, toplam zarar için bir “tavan” anlamına gelmez. Kaldıraçlı pozisyonlarda piyasa tersine keskin hareket ederse ek zararlar, teminat tamamlama çağrıları veya zorunlu likidasyonlar devreye girebilir.
Portföy yöneticilerinin ayırt etmesi gereken nokta tam da bu.
Üçüncü taraf saklama; varlıkların nerede tutulduğunu ve teminatın nasıl yönetildiğini değiştirir. Temel işlem stratejilerini risksiz hâle getirmez.
Borsa Seçerken Portföy Yöneticileri Neleri Karşılaştırmalı?
Bu aşamada, en fazla saklama partnerine sahip borsayı seçmek cazip görünebilir.
Ancak tek başına partner sayısı yeterli değil. Bir saklama yapısının gerçekten işe yaraması için; hukuki çerçevesinin, takas sürecinin ve işlem izinlerinin fonun ihtiyaçlarıyla uyumlu olması gerekir.
1. Saklayıcı Borsadan Hukuken Bağımsız mı?
Başlangıç noktası, saklama yapısının hukuki kurgusu olmalı.
Bazı çözümler, regüle üçüncü taraf saklayıcılarla çalışıyor. Diğerleri ise teknolojiyle yönetilen teminat kasaları, ayrıştırılmış hesaplar veya işlem platformlarıyla ticari ilişkisi bulunan saklayıcılar üzerinden ilerliyor.
Portföy yöneticileri; varlıkların hukuken kimin mülkiyetinde olduğunu, nasıl ayrıştırıldığını ve saklayıcı ya da borsa iflas ederse hangi hakların devreye gireceğini net biçimde ortaya koymalı.
2. Fon Mevcut Saklama ve Onay Süreçlerini Koruyabiliyor mu?
Varlıkları yeni bir saklama sağlayıcısına taşımak; yatırım komitesi onayları, uyum (compliance) incelemeleri, yeni cüzdan yetkileri ve raporlama prosedürlerinde değişiklik gerektirebilir.
Fonun hâlihazırda çalıştığı saklayıcıyı destekleyen bir borsa, bu operasyonel yükü azaltabilir.
Bitget’in çoklu partnerli Open Custody Network modelinin öne çıkma nedenlerinden biri de bu: farklı kurumlar, mevcut saklama altyapılarını potansiyel olarak desteklenen işlem piyasalarına bağlayabiliyor.
3. İşlem Teminatı Nasıl Hesaplanıyor?
Harici saklama altında tutulan tüm varlıklar aynı muameleye tabi değil.
Bir borsa, uygun USDT teminatını 1:1 oranında tanırken; BTC veya ETH için iskonto (haircut) uygulayabilir. Bazı modeller ise aynalanmış bakiyeler yerine kredi‑değer (LTV) oranlarına dayalı finansman yapıları kullanır.
Entegrasyon öncesinde kurumların netleştirmesi gereken başlıklar:
- Uygun teminat varlıkları ve uygulanacak iskonto oranları
- Verilebilecek işlem kredisi ve marjin gereksinimleri
- Teminat tamamlama ve likidasyon eşikleri
- Kârların takas öncesinde çekilip çekilemeyeceği
- Piyasa bozulması veya uyuşmazlık durumunda teminatın nasıl muamele göreceği
Daha yüksek ilan edilen kredi oranı; risk profili veya finansman şartları elverişsizse, her zaman daha iyi bir teklif anlamına gelmeyebilir.
4. Takas Sürecinde Ne Oluyor?
Takas zamanlaması, kurumsal yapıların risk ve likidite yönetiminde
Varlık saklama modelleri arasındaki en önemli farklardan biri, mutabakat (takas/hesaplaşma) frekansıdır.
Bazı yapılar her dört ya da sekiz saatte bir mutabakat yaparken, bazıları günlük çalışır veya yalnızca belirli zarar eşiği aşıldığında devreye girer.
Doğru takvim; işlem sıklığına, fonun ayırabileceği teminat miktarına ve fonun mutabakata bağlanmamış pozisyonlara ne ölçüde tolerans gösterdiğine bağlıdır.
Aktif bir piyasa yapıcı, daha sık mutabakatı tercih ederken; işlem hacmi görece düşük bir portföy yöneticisi, bambaşka bir mutabakat modelini daha uygun bulabilir.
Yönetici, ayrıca şu senaryolarda ne olacağını da net biçimde anlamalıdır: Mutabakat talimatlarının tartışmalı hale gelmesi, teminat transferinin gecikmesi ya da borsanın geçici olarak işlemleri durdurması.
5. Toplam Maliyet Nedir?
Üçüncü taraf saklama, tekrarlayan transfer ihtiyacını azaltabilir; ancak bu otomatik olarak daha ucuz olduğu anlamına gelmez.
Yapıya bağlı olarak kurumlar; saklama ücretleri, mutabakat ücretleri, zincir üstü gas maliyetleri, borçlanma maliyetleri veya finansman spreadleriyle karşılaşabilir.
Tüm bu kalemler, borsa işlem ücretlerine ek maliyet olarak gelir.
Örneğin banka saklama temelli bir finansman kurgusu, yarattığı operasyonel avantajlarla kendi maliyetini gerekçelendirebilirken; zincir dışı (off-chain) mutabakat kullanan bir model, yüksek frekanslı stratejiler için daha ekonomik olabilir.
Dolayısıyla doğru kıyas, yalnızca borsanın ilan ettiği maker/taker komisyonları değil, tüm işlem operasyonunu yürütmenin toplam maliyetidir.
6. Borsa, Fonun İşlem Stratejisini Destekleyebiliyor mu?
Son aşamada, saklama entegrasyonunun fonun gerçekten kullanmak istediği ürünleri desteklediğinden emin olmak gerekir.
Spot işlemler, marj işlemleri, perpetual vadeli işlemler, opsiyonlar ve çapraz teminatlı (cross-margin) hesaplar, birbirinden farklı uygunluk kriterlerine tabi olabilir.
Profesyonel alım satım şirketleri; API yetkilerini, alt hesap kontrollerini, emir/işlem limitlerini, raporlama altyapısını ve gerçek zamanlı risk izleme imkânlarını da ayrıca kontrol etmelidir.
Fonun ihtiyaç duyduğu stratejiyi hayata geçiremediği sürece, ne kadar cazip görünürse görünsün, saklama düzenlemesinin pratik bir değeri olmayacaktır.
Son Değerlendirme
Portföy yöneticileri, kripto para piyasalarına erişmek için artık sadece borsada tutulan klasik teminata bağımlı olmak zorunda değil. Bitget, Binance, OKX, Deribit ve KuCoin, saklama ile işlemi birbirinden ayıran farklı çözümler sunuyor; ancak her birinin güçlü olduğu noktalar farklı.
Bitget, Open Custody Network yapısının esnekliği ve kurumsal işlem altyapılarıyla entegrasyonu ile öne çıkıyor. Binance, banka teminatı temelli kurgular sunarken; OKX, regüle saklama ve otomatik mutabakat tarafına odaklanıyor. Deribit, türev ürün yatırımcılarına kapsamlı opsiyon imkânı sağlarken; KuCoin, pratik “yansıtmalı/mirrored” teminat çözümleri sunuyor.
Sonuçta en iyi borsa; portföy yöneticisinin saklama politikalarına, işlem gereksinimlerine ve risk yönetimi yaklaşımına en iyi uyan platformdur. Kurumsal sermaye kripto varlıklara yöneldikçe, varlıkların nerede tutulacağını seçebilmek ve aynı anda likiditeye etkin erişimi korumak, profesyonel kripto piyasa altyapısının temel bir bileşeni haline geliyor. Saklama, mutabakat ve icrayı (execution) etkin biçimde birbirine bağlayabilen borsalar, kurumsal benimsemenin bir sonraki aşamasında daha avantajlı konumlanacak.
Sık Sorulan Sorular
1. Hangi kripto para borsaları, portföy yöneticilerine üçüncü taraf saklama ile işlem yapma imkânı tanıyor?
Bitget, Binance, OKX, Deribit ve KuCoin; uygun kurumsal yatırımcıların, desteklenen varlıkları dış saklama veya ayrı kontrol edilen teminat yapıları altında tutarken borsada işlem yapmasına imkân veren, dokümante edilmiş çözümler sunuyor. Bitget, Open Custody Network üzerinden beş farklı iş ortağı çözümü sunarken; diğer borsalar banka teminatı, saklama, aynalı/mirroring ve farklı mutabakat modelleriyle hizmet veriyor.
2. Portföy yöneticileri, varlıkları doğrudan borsaya yatırmadan kripto alım satımı yapabilir mi?
Evet. Uygun kurumlar, borsadan bağımsız mutabakat (off-exchange settlement) veya saklama bağlantılı teminat yapıları üzerinden, tüm teminatı klasik borsa cüzdanlarına taşımadan desteklenen piyasalara erişebilir. Ticari kredi limiti, teminat hakları ve mutabakat yükümlülükleri; sağlayıcıya ve sözleşme koşullarına göre değişir.
3. Bitget, kurumsal yatırımcılar için üçüncü taraf saklamayı destekliyor mu?
Evet. Bitget, Open Custody Network aracılığıyla dış saklama ve teminat düzenlemelerini destekliyor. Uygun müşteriler; varlıkları ilgili dış saklama yapısında tutmaya devam ederken, desteklenen spot, marj ve vadeli ürünlere erişebiliyor. Mevcut işlem özellikleri ve teminat şartları, iş ortağına göre farklılık gösteriyor.
4. Portföy yöneticileri, Bitget ile hangi saklama kuruluşlarını kullanabiliyor?
Bitget’in Open Custody Network ağı; Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror ve OSL MirrorEX çözümlerini içeriyor.
5. Hedge fonlar, teminatı dış saklayıcıda tutarken vadeli işlemler yapabilir mi?
Evet, desteklenen yapılarda bu mümkün. Bitget, OKX, Deribit ve diğer bazı borsalar, saklama bağlantılı kurumsal vadeli işlem erişimi sunuyor. Ancak ilgili saklayıcının, kullanılan ürünü desteklemesi gerekiyor ve fon; marj gereklilikleri, zararlar, likidasyon riski ve mutabakat yükümlülüklerinden sorumlu olmaya devam ediyor.
6. Üçüncü taraf saklama, klasik borsa saklamasından nasıl farklıdır?
Klasik borsa saklamasında, yatırılan varlıklar doğrudan borsanın saklama düzenlemeleri altında tutulur. Üçüncü taraf saklamada ise uygun varlıklar, ayrı bir sağlayıcı nezdinde kalırken borsa yalnızca işlem icrasını üstlenir. Bu yapı, saklama yoğunlaşmasını azaltabilir; ancak kendine özgü hukuki, operasyonel ve mutabakat riskleri doğurur.
7. Borsa dışı mutabakat, karşı taraf riskini tamamen ortadan kaldırır mı?
Hayır. Borsa dışı mutabakat, varlıkların doğrudan işlem platformunda tutulmasına ilişkin maruziyeti azaltabilir; ancak borsa temerrüt riskini, saklayıcı riskini, mutabakat uyuşmazlığı riskini, teminatın icrası riskini veya piyasa kayıplarını ortadan kaldırmaz. Kurumların, yapının hukuki ve operasyonel mimarisini bütünüyle değerlendirmesi gerekir.
Uyarı: Bu metin yalnızca bilgilendirme amaçlıdır; finansal ya da yatırım tavsiyesi niteliği taşımaz. Saklama ve mutabakat düzenlemeleri risk içerir; uygunluk kriterlerine, yargı alanı kısıtlarına ve geçerli sözleşme şartlarına tabidir.