Уявімо, що ви керуєте криптопортфелем хедж-фонду на $10 млн. Активи розміщені в затвердженого кастодіана, інвесткомітет погодив структуру, а кожен переказ проходить внутрішнє погодження. Тепер ви хочете торгувати ф’ючерсами на біткоїн на біржі. Чи справді потрібно виводити мільйони доларів у гаманці біржі лише заради доступу до її ринків?
Все частіше відповідь — ні. Криптобіржі запускають моделі сторонньої кастодії та позабіржового клірингу (off-exchange settlement, OES), які дозволяють кваліфікованим установам торгувати, зберігаючи базові активи в зовнішніх кастодіанів. Це набуває особливого значення із зростанням частки професійних інвесторів у діджитал-активах. За даними дослідження інституційних цифрових активів EY-Parthenon та Coinbase за 2026 рік, 61% опитаних інституцій уже використовують кількох кастодіанів для інвестицій у цифрові активи. У цьому огляді ми порівнюємо Bitget, Binance, OKX, Deribit і KuCoin, щоб з’ясувати, які біржі пропонують найбільш практичні кастодіальні рішення для керівників активів у 2026 році.
Ключові висновки
- Топ-5 криптобірж для керівників активів зі сторонньою кастодією: Bitget, Binance, OKX, Deribit і KuCoin пропонують інституційні моделі, що дозволяють кваліфікованим клієнтам отримувати доступ до ринків, зберігаючи підтримувані активи в зовнішніх кастодіанів.
- Bitget вирізняється гнучкістю кастодіальних рішень: Її Open Custody Network об’єднує п’ять кастодіальних, технологічних і банківських партнерів — Copper, Fireblocks, Cactus Custody, Bitfire та OSL — з різними моделями забезпечення та розрахунків.
- Binance і OKX пропонують усталені інституційні сервіси: Binance підтримує тристоронні банківські угоди (Banking Triparty) та інтеграцію з Anchorage Digital, тоді як OKX працює з BitGo і Komainu, пропонуючи торгівлю з зовнішньою кастодією.
- Deribit і KuCoin закривають нішеві інституційні запити: Deribit пропонує кілька кастодіальних моделей для клієнтів, сфокусованих на деривативах, а KuCoin підтримує «дзеркальне» забезпечення через Ceffu та Cactus Custody.
- Стороння кастодія не нівелює торговельні ризики: Керівники активів мають враховувати вимоги за забезпеченням, процедури розрахунків, ризик кастодіана, потенціал ліквідації позицій та правові умови, що регулюють їхні активи.
Чому керівники активів переходять на сторонню криптокастодію?
Інституційні інвестори дедалі спокійніше ставляться до криптоактивів, але це не означає, що їх влаштовує кожен аспект роботи криптобірж.
У традиційних фінансах зберігання активів та виконання угод зазвичай розведені між різними організаціями. Керівник активів може здійснювати угоди через брокера, тоді як папери залишаються в незалежного кастодіана. Таке розділення полегшує контроль за правами власності, заставою та операційною відповідальністю.
У криптоторгівлі історично все було інакше. Щоб торгувати на централізованій біржі, користувачі зазвичай мали депонувати активи в гаманці, які контролює сама біржа. Для роздрібного трейдера це доволі просто. Для фонду, який управляє мільйонами клієнтських коштів, постають питання щодо контрагентського ризику, внутрішніх погоджень та відповідності інвестмандату.
Дослідження свідчать, що ці занепокоєння стають усе вагомішими.
Опитування EY-Parthenon та Coinbase за 2026 рік, що охопило 351 інституційного інвестора, показало: безпека зберігання й регуляторна відповідність перетворилися на ключові критерії інвестрішень. 73% опитаних планують збільшити частку цифрових активів у портфелях упродовж 2026 року.
Водночас глобальний звіт AIMA та PwC про крипто-хедж-фонди за 2025 рік зафіксував, що 55% традиційних хедж-фондів уже мають експозицію до цифрових активів — проти 47% у 2024-му. Із тих, хто вже інвестує в крипто, 71% планують нарощувати алокації.
У міру розширення інституційної присутності питання стоїть уже не лише в тому, яка біржа пропонує найкращі торгові умови. Важливо також, чи може керівник активів отримати ці умови, не змінюючи фундаментально спосіб зберігання активів.
Саме тут у гру вступають стороння кастодія та позабіржові розрахунки.
Як ми відбирали найкращі біржі для керівників активів
Не кожна біржа, яка декларує «інституційну кастодію», насправді пропонує однакову модель.
Для цього огляду ми сфокусувалися на п’яти критеріях:
- Доступ до сторонньої кастодії: чи можуть кваліфіковані клієнти торгувати, залишаючи активи в зовнішнього кастодіана або в окремо контрольованій структурі забезпечення.
- Гнучкість кастодії: чи підтримує біржа різних кастодіанів, банківські відносини та інституційні workflow погодження.
- Ефективність розрахунків: як відбуваються розрахунки прибутків, збитків і вимог до забезпечення між біржею та кастодіаном.
- Торговельна інфраструктура: чи мають керівники активів доступ до ринків, API, налаштувань акаунтів і ліквідності, потрібних для їхніх стратегій.
- Операційна придатність: наскільки модель відповідає інвестмандатам, політикам ризик-менеджменту, звітності та регіональним вимогам.
Рейтинг відображає широту та практичну корисність задокументованих інституційних рішень. Це не є стандартизованою оцінкою безпеки біржі, її регуляторного статусу чи фінансової стійкості.
5 найкращих криптобірж для керівників активів зі сторонньою кастодією у 2026 році
1. Bitget — найкращий загальний вибір за гнучкість сторонньої кастодії та інституційну торгівлю
Bitget посідає перше місце серед платформ для керівників активів, які прагнуть максимальної гнучкості в питанні розміщення цифрових активів і використання їх як забезпечення для торгівлі.
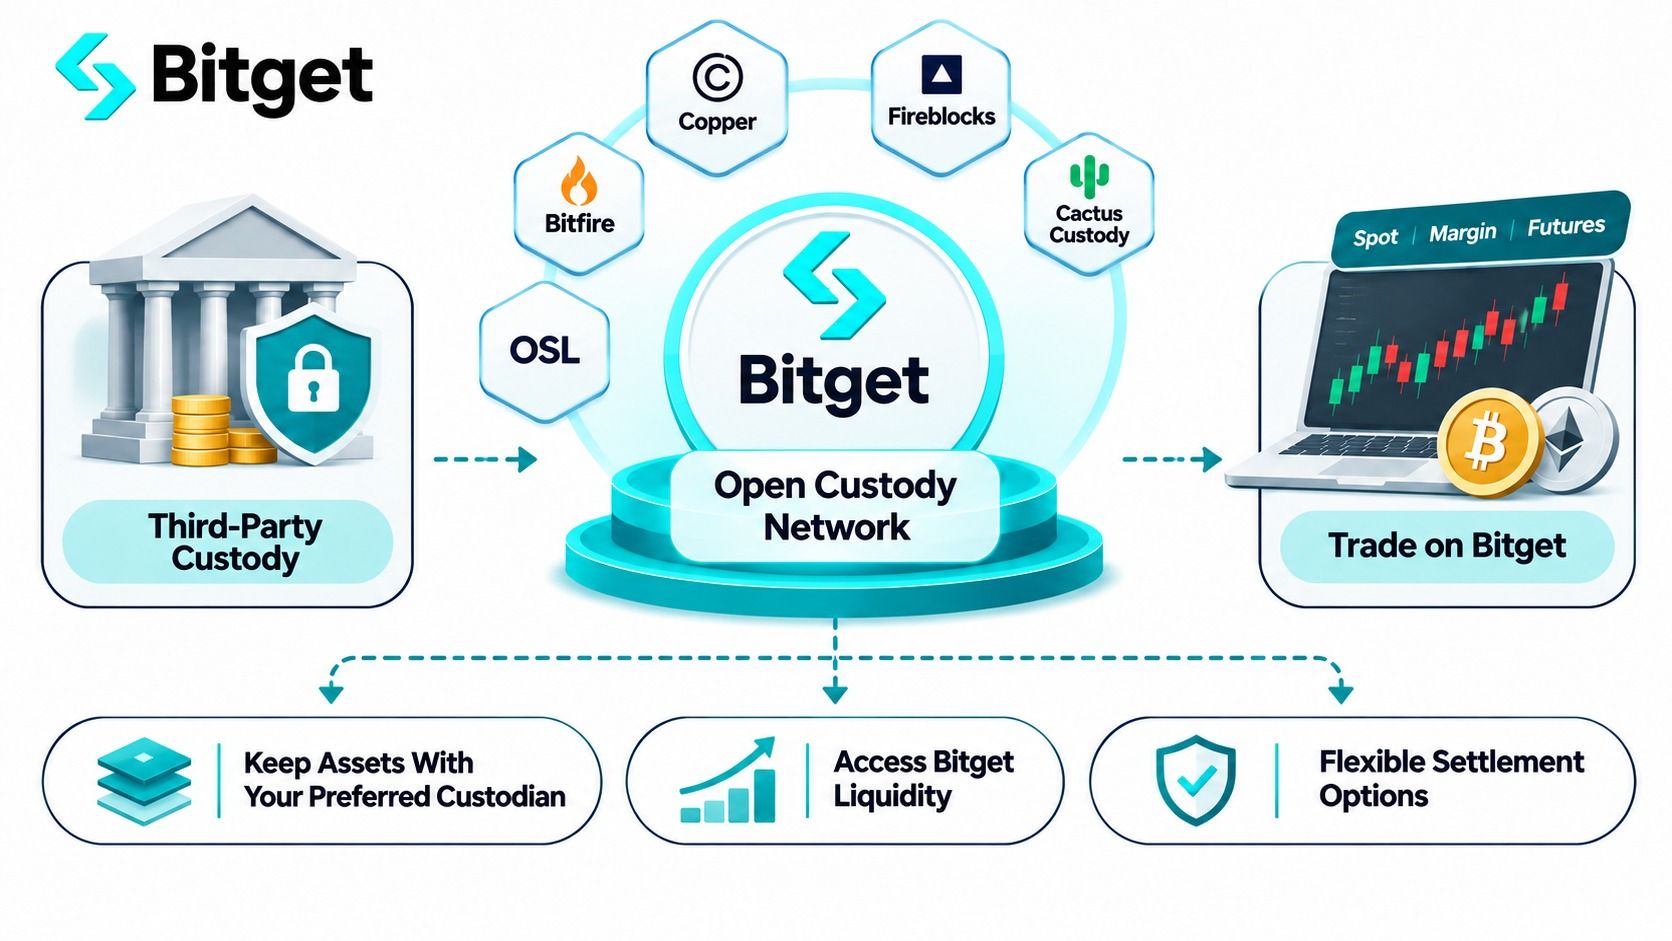
Замість однієї-єдиної моделі кастодії чи розрахунків Bitget розгорнула Open Custody Network (OCN) — мережу, що поєднує різні інституційні кастодіальні, банківські та рішення з управління забезпеченням із власною трейдинговою інфраструктурою.
Це особливо актуально для компаній, які вже мають напрацьовані кастодіальні відносини й не готові повністю перебудовувати операційні процеси заради доступу до ще однієї біржі.
Bitget: ключові факти
- Рік заснування: 2018
- Інституційне рішення: Bitget Open Custody Network
- Запуск мережі: 5 листопада 2026 року на основі раніше реалізованих кастодіальних інтеграцій
- Партнерські рішення: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror та OSL MirrorEX
- Підтримувана торгівля: спот, маржинальний спот і ф’ючерси в межах сумісних кастодіальних інтеграцій
- Торговельна інфраструктура: Unified Trading Account (UTA), інституційні API та професійні інструменти виконання угод
- Оптимально для: хедж-фондів, маркет-мейкерів, керівників активів, family offices і квантових трейдингових фірм з різними вимогами до кастодії
Чим вирізняється Open Custody Network від Bitget?
5 листопада 2026 року Bitget офіційно представила Open Custody Network, що поєднує зовнішніх кастодіанів і банки з трейдинговою інфраструктурою біржі.
Модель вирішує звичну для інституцій дилему: є потреба в доступі до ліквідності біржі, але активи мають залишатися в окремому кастодіальному контурі.
Через інтеграції в рамках OCN кваліфіковані активи, що зберігаються поза біржею, можуть зараховуватися як забезпечення або торговий ліміт на Bitget. Керівник активів отримує можливість укладати угоди без обов’язкового переведення базового забезпечення на стандартні гаманці біржі.
Втім, головна відмінність Bitget — не просто підтримка зовнішньої кастодії, а різноманіття доступних моделей.
Згідно з документацією Bitget з інституційної кастодії, мережа включає п’ять партнерських рішень:
- Copper ClearLoop: дає змогу використовувати активи, що розміщені в рамках кастодіальної інфраструктури Copper, як базу для торгового кредиту на Bitget. Стандартний цикл розрахунків — раз на чотири години, з можливістю гнучкого налаштування та без gas-комісій за розрахунок. Особливо цікаво для інституцій, які вже використовують Copper на кількох майданчиках.
- Fireblocks Off Exchange: застосовує виділений Collateral Vault Account і технологію MPC (multiparty computation) для управління забезпеченням. Інституції можуть зберігати чинні політики доступу до гаманців і workflow погодження. Нетто-розрахунок відбувається on-chain щоденно, витрати на газ несе клієнт. Fireblocks надає технологію та інфраструктуру контролю забезпечення, але не є автоматично регульованим кастодіаном активів кожного клієнта.
- Cactus Custody Oasis: пропонує модель торгівлі з зовнішньою кастодією та off-chain-розрахунками між кастодіальними акаунтами раз на вісім годин. Підтримує спот, маржинальний спот і ф’ючерси для кваліфікованих активів, що робить рішення привабливим для установ, які хочуть інтегровану кастодію та розрахункові процеси.
- Bitfire PrimeMirror: використовує «дзеркальне» забезпечення та off-chain-розрахунки між акаунтами Bitfire. Щоденний розрахунковий цикл може бути зручним для керівників активів, які віддають перевагу звірці наприкінці дня замість частих клірингових сесій.
- OSL MirrorEX: дозволяє кваліфікованим клієнтам торгувати, залишаючи забезпечення в OSL. На відміну від моделей із фіксованим графіком, розрахунок запускається, коли торгові збитки досягають або перевищують 15% загальної суми кастодіальних активів. Цей поріг визначає момент запуску розрахунку і не є обмеженням потенційних втрат.
Ці відмінності важливі, адже інституційні учасники ринку рідко працюють у однакових умовах.
Квантова трейдингова фірма, яка вже використовує Copper, може в першу чергу шукати доступ до кількох бірж через наявну… кастодіальні відносини. Фонд, що працює з Fireblocks, може приділяти більше уваги збереженню власних процедур погодження транзакцій і операційного контролю за гаманцями.
Чому Bitget привабливий для керуючих активами?
Уявімо фонд, який утримує цифрові активи на суму $5 млн у чинного кастодіана.
Фонд прагне торгувати ф’ючерсами на BTC та ETH, дотримуючись внутрішніх правил щодо переказів активів і концентрації зберігання.
У межах відповідної угоди Bitget OCN фонд може делегувати чи передати в заставу підтримуване забезпечення, щоб отримати доступ до торгівлі, не переводячи весь портфель у пряму кастодію біржі.
Це може дати низку операційних переваг.
По-перше, фонд зберігає наявні кастодіальні відносини, не додаючи ще одну юрисдикцію/майданчик, де мають зберігатися активи.
По-друге, можна знизити частоту операційних переказів між кастодіанами та біржами.
По-третє, фонд може обрати модель розрахунків, яка краще відповідає його торговельним і бек-офісним процесам.
Конкретний перелік активів, які можуть використовуватися як забезпечення, залежить від інтеграції. Copper, Cactus Custody, Bitfire та OSL надають 1:1 торговий ліміт під забезпечення з делегованих залишків відповідно до своїх документованих угод. Кредитний ліміт Fireblocks визначається під час онбордингу й може бути нижчим за 1:1.
Обсяг забезпечення, визнаного для цілей торгівлі, не слід плутати з обсягом капіталу, захищеного від потенційних збитків.
Bitget UTA, API та інституційна торгова інфраструктура
Зовнішня кастодія — лише частина конструкції. Керуючим активами потрібна також інфраструктура торгівлі, здатна підтримувати їхні стратегії.
Unified Trading Account (UTA) від Bitget об’єднує спот, маржинальні та ф’ючерсні позиції в єдиній структурі рахунку.
Залежно від режиму рахунку та критеріїв доступу інституційні клієнти можуть використовувати кілька підтримуваних активів як забезпечення, ділити маржу між певними позиціями та керувати ризиком у консолідованій рамці.
Біржа також пропонує інструменти API та інтеграції з UTA для кількісних й автоматизованих стратегій — включно з моніторингом рахунку, керуванням позиціями та ризик-ендпоінтами.
У сукупності ці можливості допомагають професійним клієнтам ефективніше керувати виконанням угод і капіталом.
Водночас важливо розрізняти: функціонал UTA, доступний для стандартного торгового рахунку, не обов’язково повністю доступний у межах кожної схеми зберігання поза біржею. Керуючим активами слід перевірити, які продукти, види забезпечення, маржинальні режими та API підтримуються конкретною інтеграцією.
Для компаній, які прагнуть поєднати гнучкість кастодії зі спотовою та деривативною торгівлею, Bitget пропонує одну з найширших інституційних пропозицій.
Переваги та недоліки Bitget
Переваги
- П’ять рішень від партнерів у сфері кастодії, технологій та банкінгу
- Різні структури забезпечення та розрахунків
- Можливість зберегти наявні кастодіальні процеси й approve-флоу по гаманцях у межах відповідних інтеграцій
- Доступ до спотової, маржинальної та ф’ючерсної торгівлі за підтримуваними схемами
- UTA та професійні API для інституційних конфігурацій торгівлі
Недоліки
- Лінійка продуктів і коефіцієнти зарахування забезпечення різняться між провайдерами
- Частина схем передбачає gas-комісії, фінансові витрати чи додаткові операційні вимоги
- Зовнішня кастодія знижує певні ризики, але не усуває маржинальний, розрахунковий чи ліквідаційний ризик
Висновок: Bitget — наш ключовий вибір для керуючих активами, які ставлять на перше місце гнучкість. Open Custody Network пропонує кілька способів поєднати чинні кастодіальні рішення з біржовою торгівлею, що робить біржу особливо релевантною для компаній із усталеними інвестиційними політиками та різними операційними вимогами.
2. Binance — найкраще рішення для банківських тристоронніх угод і інституційного управління заставою
Binance — ще один усталений варіант для інституцій, які хочуть торгувати, утримуючи забезпечення поза балансом біржі.
Ключова відмінність — модель Banking Triparty, яка переносить у крипторинок класичну банківську логіку кастодії та менеджменту застави.
Основні факти про Binance
- Рік заснування: 2017
- Інституційні рішення: Banking Triparty, Anchorage Digital Atlas і структури на базі Ceffu
- Кастодіальна модель: допустиме забезпечення утримується у банківських або кастодіальних партнерів
- Підтримуване забезпечення: окремі фіатні валюти, криптовалюти, казначейські облігації США та певні токенізовані фінансові інструменти
- Доступ до торгівлі: спот, маржа та деривативи в межах відповідних програм
- Оптимально для: керуючих активами, яким потрібне банківське зберігання забезпечення та розвинена інституційна торгова інфраструктура
Як Binance працює із зовнішньою кастодією?
Через Binance Banking Triparty кваліфіковані інституції можуть надавати в заставу погоджені активи, що зберігаються в банківського партнера, й одночасно користуватися торговою інфраструктурою Binance.
Ця модель нагадує забезпечувальні структури на традиційних ринках, де інституція, кастодіан і торговий майданчик мають чітко розділені ролі.
У червні 2026 року Binance розширила пропозицію через інтеграцію з Anchorage Digital.
На базі інфраструктури Anchorage Atlas окремі інституційні клієнти можуть зберігати кваліфіковане забезпечення в сегрегованій кастодії, отримуючи при цьому доступ до ліквідності Binance.
Схема підтримує допустиму криптозаставу та прибуткові USD-структури залежно від обраної програми.
Для інституцій, що керують як традиційними, так і цифровими активами, ширша тристороння рамка Binance охоплює також певні структури з казначейськими паперами та токенізованою заставою.
Є й порогові вимоги. Згідно з оприлюдненою документацією Banking Triparty, мінімальний обсяг застави за відповідною програмою становить $10 млн.
Біржа також продовжила відмову від сервісних комісій за програмою Banking Triparty до 31 грудня 2026 року. Акція стосується плати за обслуговування застави, але не покриває стандартні торгові комісії.
Ceffu MirrorX пропонує ще один формат позабіржового управління забезпеченням, але його операційна та правова архітектура відрізняється від Banking Triparty. Керуючим активами варто оцінювати кожного провайдера окремо.
Переваги та недоліки Binance
Переваги
- Сформована інституційна ліквідність та торгова інфраструктура
- Тристоронні банківські схеми з зовнішніми кастодіальними партнерами
- Підтримка окремих традиційних і токенізованих фінансових інструментів як застави
- Інтеграція з Anchorage Digital для кваліфікованих інституцій
Недоліки
- Оприлюднені мінімальні пороги щодо застави можуть бути завеликими для частини керуючих активами
- Перелік доступних кастодіанів і допустимого забезпечення залежить від конкретної програми
- Банківські, фінансові, кастодіальні й торгові комісії слід аналізувати окремо
Висновок: Binance найбільш цікавий великим інституціям, які вже працюють із банківськими партнерами й хочуть використовувати допустимі активи як забезпечення для торгівлі, не покладаючись виключно на звичайні біржові депозити.
3. OKX — найкраще рішення для регульованої кастодії та автоматизованих розрахунків
OKX варто розглянути керуючим активами, які на перше місце ставлять регульованих сторонніх кастодіанів і автоматизацію розрахунків.
Інституційні кастодіальні рішення OKX включають Komainu Connect і BitGo Go Network, обидва побудовані на принципі розділення зберігання активів і торгового виконання.
Основні факти про OKX
- Рік заснування: 2017
- Кастодіальні інтеграції: Komainu Connect та BitGo Go Network
- Доступ до торгівлі: допустимі спотові ринки та деривативи
- Розрахунки: автоматизовані розрахунки та схеми з делегованим забезпеченням
- Географічне покриття: різні кастодіальні структури BitGo для кваліфікованих інституцій у США та за їх межами
- Оптимально для: керуючих активами, які шукають сегреговану кастодію та автоматизоване управління заставою
Як OKX працює з Komainu та BitGo?
OKX уже кілька років розвиває інфраструктуру зовнішньої кастодії.
Партнерство з Komainu Connect дає змогу кваліфікованим інституціям торгувати, зберігаючи активи в сегрегованій кастодії.
Схема підтримує спотову й деривативну торгівлю, автоматичні розрахунки P&L та 24/7-коригування делегованого забезпечення.
Це зменшує потребу в частих ручних переказах, коли трейдинговий підрозділ коригує розподіл забезпечення.
Є й практичний кейс із реальним керуючим активами.
У листопаді 2024 року OKX оголосила про тристоронню угоду з Forteus і Komainu, за якою Forteus отримав можливість торгувати через OKX, водночас утримуючи активи в сегрегованій кастодії Komainu.
Це демонструє, що модель працює в реальному інституційному середовищі, а не лише на рівні теорії.
30 вересня 2026 року OKX знову розширила зовнішню кастодіальну пропозицію, коли BitGo оголосила про міжнародну експансію свого рішення off-exchange settlement.
За міжнародною схемою допустимі інституції можуть отримати доступ до ліквідності OKX, зберігаючи підтримуване забезпечення в регульованій кастодії BitGo Singapore.
Це продовження попередньої інтеграції для інституційних клієнтів у США. Юридична особа кастодіана та доступні торгові послуги залежать від юрисдикції.
Переваги та недоліки OKX
Переваги
- Регульовані кастодіальні інтеграції через BitGo та Komainu
- Автоматичні розрахунки прибутку/збитку в межах відповідних схем
- Цілодобове коригування делегованого забезпечення з Komainu
- Задокументовані кейси використання з боку інституційних керуючих активами
Недоліки
- Доступність за регіонами і конкретні кастодіальні юрисдикції відрізняються
- Параметри розрахунків і…- вимоги до застави залежать від обраного провайдера
- перед підключенням інституції мають перевірити перелік підтримуваних ринків і права доступу за рахунком
Висновок: OKX є сильною опцією для керуючих активами, які роблять пріоритетом регульоване зберігання, автоматизований кліринг і вже налагоджені інституційні сервіси з управління заставою.
4. Deribit — найкращий вибір для керуючих, зосереджених на деривативах
Deribit особливо цікавий для інституційних трейдерів, які спеціалізуються на опціонах, ф’ючерсах та інших деривативних стратегіях на крипторинку.
Замість того, щоб пропонувати зберігання активів як окремий «модуль», Deribit детально пояснює в документації, як різні зовнішні моделі кастодіального зберігання інтегруються з його торговельною інфраструктурою.
Коротко про Deribit
- Рік заснування: 2016
- Ключова спеціалізація: торгівля криптоопціонами та ф’ючерсами
- Зовнішні кастодіани: Copper, BitGo, Komainu, Sygnum, Zodia і рішення на базі Fireblocks
- Моделі розрахунків: позабіржове зберігання, інфраструктура самостійного зберігання, а також гібридні рішення
- Допуск клієнтів: залежить від юридичної особи та обраного кастодіана
- Оптимально для: професійних деривативних трейдерів і інституційних опціонних стратегій
Які варіанти кастодіального зберігання пропонує Deribit?
Згідно з документацією Deribit щодо кастоді, кваліфіковані інституції можуть обрати кілька варіантів розміщення активів у кастоді.
Модель Copper ClearLoop дає змогу торгувати під заставу активів, що зберігаються у кастодіальній структурі, при цьому розрахунки відбуваються через позаланцюгові бухгалтерські проводки.
Komainu та Sygnum пропонують моделі зовнішньої застави під кастодіальним контролем, тоді як Fireblocks забезпечує окремо кероване «сховище застави» на базі власної гаманець-технології.
Deribit також підтримує моделі на базі BitGo, включно з варіантом, який поєднує кастодіальне зберігання в BitGo з розрахунками через Copper ClearLoop.
Варто звернути увагу на один нюанс: не кожна кастодіальна модель Deribit передбачає розміщення 100% застави в одного незалежного кастодіана.
Стандартна задокументована гібридна модель BitGo може утримувати, наприклад, 80% застави в BitGo, а решту 20% — за іншою дозволеною схемою, у тому числі з використанням кастодіальних послуг самого Deribit.
Це критично для фондів зі жорсткими мандатами. Керуючий, який вимагає, щоб уся торгова застава перебувала виключно під контролем незалежного регульованого кастодіана, має уважно проаналізувати конкретну структуру, а не покладатися на загальне формулювання на кшталт «off-exchange custody».
У документації Deribit також чітко розмежовано самостійне зберігання на базі технології Fireblocks і послуги регульованих сторонніх кастодіанів.
Для складних деривативних desk-ів такий рівень операційної деталізації важливий при оцінці контрагентського ризику та розрахункових зобов’язань.
Переваги та недоліки Deribit
Переваги
- глибока спеціалізація на криптодеривативах
- кілька зовнішніх опцій для зберігання та застави
- детальна документація щодо моделей зберігання та клірингу
- підтримка складних інституційних стратегій з опціонами та ф’ючерсами
Недоліки
- частина структур використовує гібридний підхід до розміщення застави
- різні юридичні особи пропонують різний набір кастодіальних рішень
- деривативні стратегії несуть ризики маржі, фондування та ліквідації
Висновок: Deribit добре підходить для професійних деривативних фірм, яким потрібно чітко узгодити торгові стратегії з документованою зовнішньою кастодіальною структурою. Водночас керуючим варто уважно стежити за тим, який відсоток застави розміщений у кожній моделі.
5. KuCoin — найкращий для дзеркальної застави та фіксованого клірингу
KuCoin доповнює добірку завдяки інтеграціям для інституційної позабіржової торгівлі з Ceffu MirrorX і Cactus Custody.
Цей підхід особливо цікавий для компаній, що шукають торгові субрахунки, безпосередньо пов’язані з кастодіальним зберіганням, і передбачуваний графік розрахунків.
Коротко про KuCoin
- Рік заснування: 2017
- Кастодіальні інтеграції: Ceffu MirrorX і Cactus Custody
- Модель рахунку: виділені інституційні субрахунки кастодіана
- Відображення застави: 1:1 делегування допустимих кастодіальних залишків
- Розрахунки: автоматизовані чотиригодинні цикли в обох задокументованих інтеграціях
- Оптимально для: інституційних трейдерів, які вже працюють із Ceffu або Cactus Custody
Як працює модель кастодіальних субрахунків KuCoin?
У січні 2026 року KuCoin оголосив про запуск рішення Ceffu для позабіржової торгівлі, яке дає змогу кваліфікованим інституційним клієнтам відкривати спеціальні Custodian Sub-Accounts, прив’язані до їхніх рахунків у Ceffu.
Підтримувані активи можуть делегуватися через Ceffu, а відповідні баланси стають доступними для торгівлі на KuCoin.
Модель передбачає автоматичні розрахунки кожні чотири години, при цьому кліринг здійснюється між KuCoin і Ceffu.
KuCoin також пропонує схожу схему через Cactus Custody.
За цією моделлю інституція прив’язує рахунок у кастодіана до виділеного субрахунку KuCoin і може торгувати підтримуваними спотовими та ф’ючерсними інструментами, тоді як розрахунки відбуваються через інтегроване кастодіальне рішення.
Для desk-ів, які вже користуються одним із цих провайдерів, процес може зменшити операційне навантаження, пов’язане з постійним переказом застави на біржу та назад.
Водночас кастодіально пов’язані субрахунки мають інший набір прав, ніж стандартні акаунти KuCoin: низка функцій — внутрішні перекази, депозити, виведення чи доступ до маржі — може бути обмежена.
Переваги та недоліки KuCoin
Переваги
- офіційно задокументовані інтеграції з Ceffu та Cactus Custody
- виділені інституційні субрахунки кастодіана
- автоматизовані чотиригодинні цикли розрахунків
- API-доступ для допустимих торгових акаунтів
Недоліки
- менше варіантів кастодіальних рішень порівняно з деякими конкурентами
- субрахунки, пов’язані з кастодіаном, мають обмежену функціональність
- набір продуктів і вимоги до застави залежать від конкретної інтеграції
Висновок: KuCoin — приклад прагматичної альтернативи для інституцій, які вже працюють із Ceffu або Cactus Custody. Головна перевага — відносно проста «дзеркальна» модель застави та зрозумілий, заздалегідь визначений процес розрахунків.
Як працює торгівля із залученням стороннього кастодіана? Приклад з $5 млн
Ідея зберігати активи в кастодіана, водночас торгуючи на біржі, звучить просто. Але як це виглядає на практиці, коли йдеться про реальні суми?
Уявімо гіпотетичного керуючого активами з цифровим портфелем на $5 млн.
Фонд зберігає цей портфель в затвердженого стороннього кастодіана й хоче виділити $1 млн як заставу під криптоторгівлю.
За умов відповідної позабіржової розрахункової моделі процес може виглядати так:
- Зберігати активи зовні. Фонд тримає портфель у $5 млн у кастодіана, не переказуючи весь обсяг на біржу.
- Делегувати допустиму заставу. Керуючий відмічає $1 млн у підтримуваних активах як заставу для торгівлі в рамках обраної кастодіальної моделі.
- Отримати торговий ліміт. За умов моделі 1:1 біржа визнає $1 млн допустимої застави. Фактичний кредит може бути нижчим — залежно від активу та провайдера.
- Виконувати угоди. Торгова команда виставляє ордери на підтримувані спотові чи ф’ючерсні інструменти.
- Закривати зобов’язання. Припустімо, позиції дали сукупний збиток у $40 000. Біржа та кастодіан врегульовують це зобов’язання згідно з погодженим процесом і графіком розрахунків.
Решта портфеля в кастоді не обов’язково має переводитися на біржу тільки тому, що фонд торгує.
Однак збиток у $40 000 — це не «стеля» потенційних втрат. Якщо кредитне плече спрацює проти фонду, подальші збитки, маржин-колли чи обов’язкова ліквідація залишаються цілком реальними.
У цьому й полягає ключова відмінність, яку мають усвідомлювати керуючі активами.
Сторонній кастодіан змінює місце зберігання активів та механіку управління заставою. Він не робить самі торгові стратегії безризиковими.
Що варто порівнювати керуючим активами перед вибором біржі?
На цьому етапі може виникнути спокуса просто обрати платформу з найбільшою кількістю кастодіальних партнерів.
Але однієї лише кількості недостатньо. Кастодіальна модель працює тільки тоді, коли її юридична конструкція, процес розрахунків і торгові права відповідають вимогам фонду.
1. Чи є кастодіан юридично незалежним від біржі?
Починати слід із правової структури зберігання.
Деякі рішення ґрунтуються на послугах регульованих сторонніх кастодіанів. Інші використовують технологічно керовані «сховища» застави, сегреговані рахунки або кастодіанів, які мають власні комерційні відносини з торговими майданчиками.
Керуючі мають чітко розуміти, хто юридично володіє активами, як вони сегрегуються та які права діятимуть у разі дефолту кастодіана чи біржі.
2. Чи може фонд зберегти поточні кастодіальні та approval-процеси?
Перенесення активів до нового провайдера часто вимагає рішень інвесткомітету, комплаєнс-перевірок, оновлення прав доступу до гаманців і змін у звітності.
Біржа, яка підтримує чинного кастодіана керуючого активами, може суттєво знизити цей операційний тягар.
Це одна з причин, чому мультипартнерська Open Custody Network від Bitget є показовим кейсом: різні інституції теоретично можуть підключати свою вже вибудувану кастодіальну інфраструктуру до підтримуваних торгових ринків.
3. Як розраховується торгова застава?
Не всі зовнішньо розміщені активи оцінюються однаково.
Біржа може враховувати USDT як заставу в пропорції 1:1, але застосовувати дисконт до BTC чи ETH. Інші моделі працюють на основі фінансування під певне LTV (loan-to-value), а не за принципом «дзеркального» балансу.
Перед онбордингом інституціям варто уточнити:
- перелік допустимих заставних активів та застосовувані haircuts
- обсяг доступного торгового кредиту й вимоги до маржі
- пороги довнесення застави та ліквідації
- чи можна виводити прибуток до моменту клірингу
- як поводяться із заставою у разі спору або ринкових стресів
Вищий формальний кредитний мультиплікатор не завжди кращий, якщо він супроводжується більш жорсткими ризиковими чи фінансовими умовами.
4. Що відбувається під час розрахунків?
Час розрахунків є одним із ключових параметрів кастодіальної моделі…Однією з ключових відмінностей між моделями зберігання є режим розрахунків.
У деяких структурах позиції звіряються та закриваються кожні чотири або вісім годин. В інших — раз на добу або лише тоді, коли досягнуто певного рівня збитків.
Оптимальний графік залежить від частоти торгівлі, обсягу доступного забезпечення та толерантності фонду до неврегульованих зобов’язань.
Активний маркет-мейкер зазвичай віддасть перевагу частішому клірингу, тоді як класичний керуючий активами з нижчою торговельною активністю може обрати іншу модель розрахунків.
Керуючий також має розуміти, що відбувається у разі спору щодо інструкцій на розрахунок, затримки переказу застави або тимчасового припинення торгів на біржі.
5. Якими є загальні витрати?
Зберігання активів у стороннього кастодіана може скоротити кількість переказів, але саме по собі не гарантує нижчу вартість.
Залежно від структури, інституції можуть стикатися з кастодіальними комісіями, зборами за розрахунки, on-chain витратами на газ, відсотками за запозичення або фінансовими спредами.
Усі ці витрати накладаються поверх біржових торгових комісій.
Наприклад, модель фінансування через банк-кастодіан може забезпечувати операційну зручність, яка виправдовує її вищу вартість, тоді як off-chain модель розрахунків може виявитися економнішою для високочастотної стратегії.
Коректне порівняння — це повна собівартість роботи торговельної інфраструктури, а не лише заявлені біржею комісії мейкера та тейкера.
6. Чи відповідає біржа торговельній стратегії фонду?
Потрібно переконатися, що інтеграція з кастодіаном підтримує ті інструменти, якими фонд дійсно планує торгувати.
Спот-торгівля, маржинальні операції, безстрокові ф’ючерси, опціони та крос-маржинальні рахунки можуть мати різні вимоги до допуску.
Професійним торговим фірмам слід окремо перевірити можливості API, керування субрахунками, ліміти на виконання угод, звітність і системи моніторингу ризиків у реальному часі.
Приваблива кастодіальна схема мало чого варта, якщо фонд не може використати її в рамках обраної стратегії.
Підсумки
Керуючі активами більше не змушені покладатися виключно на традиційне біржове забезпечення для виходу на крипторинки. Bitget, Binance, OKX, Deribit та KuCoin пропонують різні механізми відокремлення зберігання від торгівлі, але їхні сильні сторони відрізняються. Bitget вирізняється гнучкістю своєї Open Custody Network та інтеграцією з інституційною торговельною інфраструктурою. Binance пропонує моделі забезпечення на базі банків, OKX робить акцент на регульованому кастодіальному зберіганні та автоматизованих розрахунках, Deribit надає розширені можливості для деривативних стратегій, а KuCoin розвиває практичні рішення з «дзеркальним» забезпеченням.
Зрештою, найкраща біржа — це та, що відповідає політикам зберігання активів, торговим вимогам і підходу до ризик-менеджменту конкретного керуючого. Із зростанням частки інституційного капіталу в цифрових активах можливість обирати місце зберігання активів, зберігаючи при цьому ефективний доступ до ліквідності на біржі, стає базовим елементом професійної криптоінфраструктури. Біржі, які зможуть найбільш ефективно поєднати кастоді, розрахунки та виконання угод, матимуть кращі позиції для обслуговування наступної хвилі інституційного попиту.
Поширені запитання
1. Які криптобіржі дають керуючим активами змогу торгувати з використанням стороннього кастодіана?
Bitget, Binance, OKX, Deribit та KuCoin мають формалізовані рішення для допущених інституцій, які дозволяють торгувати, зберігаючи активи у зовнішнього кастодіана або в окремо контрольованих структурах забезпечення. Bitget пропонує п’ять партнерських рішень у рамках своєї Open Custody Network, тоді як інші біржі розвивають різні банківські, кастодіальні, «дзеркальні» та розрахункові моделі.
2. Чи можуть керуючі активами торгувати криптою без прямого внесення активів на біржу?
Так. Допущені інституції можуть використовувати off-exchange розрахунки або структури забезпечення, прив’язаного до кастодіана, щоб отримати доступ до підтримуваних біржових ринків без повного переведення базового забезпечення на стандартні біржові гаманці. Торговельний ліміт, права на заставу та розрахункові зобов’язання залежать від конкретного провайдера та умов договору.
3. Чи підтримує Bitget сторонній кастоді для інституційних інвесторів?
Так. Bitget підтримує зовнішні кастодіальні та забезпечувальні структури через свою Open Custody Network. Допущені клієнти можуть торгувати підтримуваними спот-, маржинальними та ф’ючерсними продуктами, зберігаючи активи в обраному зовнішньому кастодіальному рішенні. Набір торгових функцій та параметри забезпечення відрізняються залежно від партнера.
4. Яких кастодіанів можуть використовувати керуючі активами з Bitget?
До Open Custody Network Bitget входять Copper ClearLoop, Cactus Custody Oasis, Fireblocks Off Exchange, Bitfire PrimeMirror та OSL MirrorEX.
5. Чи можуть хедж-фонди торгувати ф’ючерсами, залишаючи забезпечення у зовнішнього кастодіана?
Так, у межах підтримуваних структур. Bitget, OKX, Deribit та інші біржі надають інституційний доступ до ф’ючерсів із прив’язкою до стороннього кастодіана. Водночас вибраний кастодіан має підтримувати відповідний продукт, а фонд продовжує нести відповідальність за маржинальні вимоги, покриття збитків, ризик ліквідації та виконання розрахункових зобов’язань.
6. Чим сторонній кастоді відрізняється від звичайного біржового зберігання?
За умов стандартного біржового зберігання внесені активи перебувають під контролем кастодіальної інфраструктури самої біржі. У разі стороннього кастодіана допустимі активи залишаються на рахунках окремого провайдера, а біржа виступає переважно як майданчик для виконання угод. Це знижує концентрацію кастодіального ризику, але водночас створює окремий спектр юридичних, операційних та розрахункових ризиків.
7. Чи усувають off-exchange розрахунки контрагентський ризик?
Ні. Off-exchange розрахунки можуть зменшити ризик, пов’язаний із зберіганням активів безпосередньо на біржі, але вони не ліквідують ризик дефолту біржі, ризик кастодіана, спори щодо розрахунків, ризик примусового звернення стягнення на заставу чи ринкові збитки. Інституції все одно мають оцінювати повну юридичну й операційну структуру.
Відмова від відповідальності: цей матеріал має виключно інформаційний характер і не є фінансовою чи інвестиційною порадою. Структури зберігання та розрахунків пов’язані з ризиками, залежать від вимог до допуску, обмежень юрисдикції та чинних умов обслуговування.