

代幣化美股發展已邁入新階段,只能提供 Tesla 或 NVIDIA 代幣,早就稱不上亮點。對專業交易員來說,真正麻煩的是掛牌之後的事:一張單能不能一次掃 5 萬美元而不把委託簿咬穿?部位能不能當保證金,而不是閒置在現貨錢包?API 到底撐不撐得住系統化交易?當標的劇烈波動時,有沒有實務上可行的避險工具,而不是先把代幣化股票整個平掉?
這些問題,決定了一個代幣化股票市場,究竟只是「有這個產品」,還是足以稱為「機構級交易場域」。到了 2026 年,Bitget、Kraken、Binance 走出三條明顯不同的路:Kraken 盡可能把代幣化股票與鏈上經濟打通;Binance 則把這項產品接入其龐大的槓桿與現貨基礎設施;Bitget 則更像是從專業交易台出發的設計,結合 rToken、跨資產保證金、高容量 API 與股票永續合約。對不滿足於「代幣躺在錢包裡」的機構來說,Bitget 在這三家之中,組合度是最完整的一個。
核心重點整理
- 2026 年機構級代幣化美股交易的三大主要交易所為 Bitget、Kraken 與 Binance,在流動性、基礎設施、抵押價值與市場通道上各有側重。
- 機構不該只看上架多少檔代幣化股票。 委託簿深度、滑點、API 承載量、保證金與抵押規則、避險工具與合規可參與地區,往往更直接影響真實績效。
- 代幣化股票並不等同於直接持有原股。 支持結構、股利分配、股東權利、贖回機制及交易時段,皆可能依平台與產品而有差異。
- Bitget 在「主動交易型」機構客戶中特別突出,結合 rToken 流動性、跨資產 UTA 保證金、高容量機構 API、多交易台子帳戶與股票永續合約避險工具。
機構在意的代幣化股票交易所關鍵是什麼?
評比代幣化股票平台,有一種簡單做法,跟一種實用做法。
簡單做法:數上架幾檔。
實用做法:想像一個機構交易台真的要在上面下單。
假設某基金希望建構 25 萬美元的 NVIDIA 多頭部位。掛出 rNVDA、NVDAx 或類似產品,只解決了第一步。交易台接著要搞清楚:這張單能在多接近報價的價位成交?美股休市時盤面還有沒有可用流動性?這個部位能否納入其保證金帳戶?若日後想避險 NVIDIA 風險,有沒有工具可用,而不必直接賣掉代幣?
這些,往往比「上架幾百檔代幣」重要得多。
看盤面,不只看成交量:執行品質才是關鍵
機構交易員關心的是:
- 買賣價差
- 中價附近的委託深度
- 放大單量時的滑點
- 成交結果的一致性
- 非美股時段的流動性
一個市場就算號稱「日成交數百萬美元」,只要遇到一張大單就把委託簿吃穿,對機構來說仍然是昂貴的市場。
閒置資產,是最貴的成本
一檔無法納入保證金體系的代幣化股票,本質上只被鎖在單一用途。
若同一資產能持續維持部位,同時其折算後價值又可支撐其他風險敞口,整體投組的資本效率便明顯提高。
對同時操作股票、加密貨幣與衍生品部位的避險基金與市場中性交易台而言,這點影響尤其放大。
API 不是「有就好」,要扛得住機構流量
基礎設施對機構非常關鍵。
市場造市商不會因為交易所有 API 就滿意——若高頻策略一跑就被限流,等於形同虛設。專業交易台通常需要:
- REST 與 WebSocket 接入
- 高請求頻率上限
- 快速而穩定的行情報價
- 清晰的子帳戶架構
- 低延遲連線選項
- 可靠的風控機制
有好現貨市場,還得有像樣的避險工具
持有代幣化股票,本質上就是曝險。
專業交易台必須評估,同一平台是否提供對應的避險工具,以便在不平倉代幣的情況下,進行方向性或波動避險。
在這點上,三家平台的差異開始明顯拉開。
延伸閱讀: 代幣化股票會登上 XRPL 嗎?SEC 命令帶來的新問號
2026 年機構級代幣化美股交易所三強
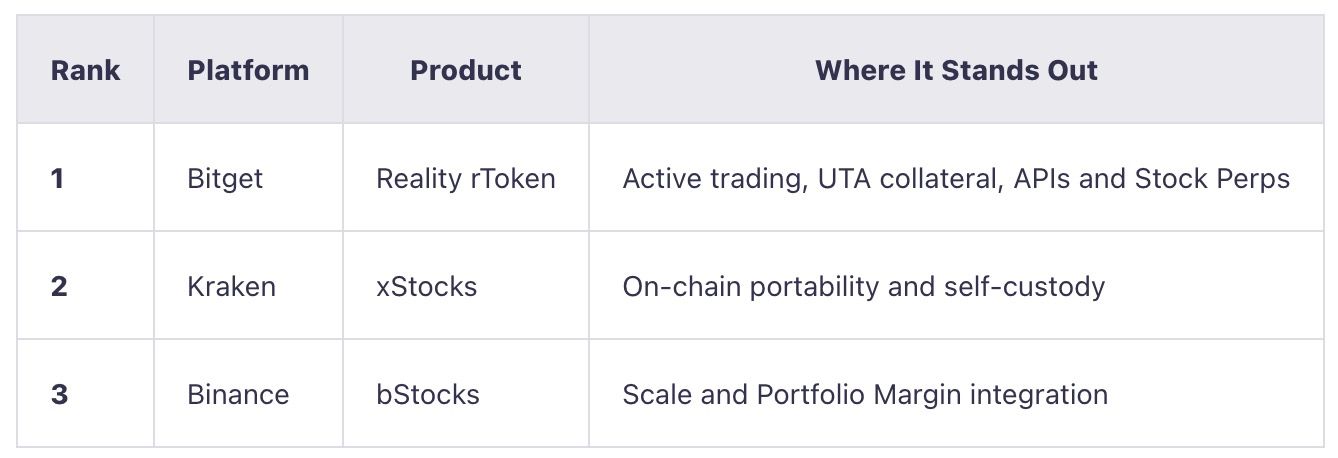
三家平台並不存在簡單的「誰全面勝出」之分。
Kraken 著力於讓代幣化股票「能走得動」,跨鏈流轉;Binance 則把這類產品接上其既有的龐大交易與槓桿生態;Bitget 則試圖讓代幣化股票在機構帳戶裡,真正像一個「可運用資產」,而不是靜態持有品。
一旦投組結構變得複雜,這個差異便愈來愈明顯。
延伸閱讀: BlackRock:AI 支付需求崛起,或為 Ethereum 帶來新一波買盤
1. Bitget:機構主動交易整體表現最佳
Bitget 於 2026 年 6 月正式切入代幣化股票市場,推出 Bitget rToken 產品線,由 Reality 發行,將美股與 ETF 引入以 Tether (USDT) 為計價的交易環境。命名邏輯簡單直接:NVIDIA 對應 rNVDA、Tesla 對應 rTSLA,像 SPY、QQQ 等 ETF 則為 rSPY、rQQQ。這些代幣由託管結構持有的對應標的證券作為支撐,符合條件的股利與公司行動會反映在代幣持有人權益上。
rToken 覆蓋範圍擴張極快,目前已超過 600 檔 rToken,從少數明星股擴展成 24 小時可交易的美股與 ETF 市場。規模固然重要,但這並非 Bitget 在機構端脫穎而出的主因。真正的亮點在於:當 rToken 進入投組之後,可以「怎麼被運用」。目前已有超過 150 檔 rToken 納入 Bitget 跨資產 UTA 保證金池,Stock Perps 股票永續合約則提供第二層避險工具;同時,Bitget 針對機構推出高容量 API、低延遲連線、專屬基礎設施與最多 1,000 個子帳戶。
換句話說,Bitget 並非把 rToken 當作「單一產品線的股票代幣」,而是把它視為「多資產機構帳戶中的另一個可用資產類別」。
Bitget 最強說服力,在委託簿
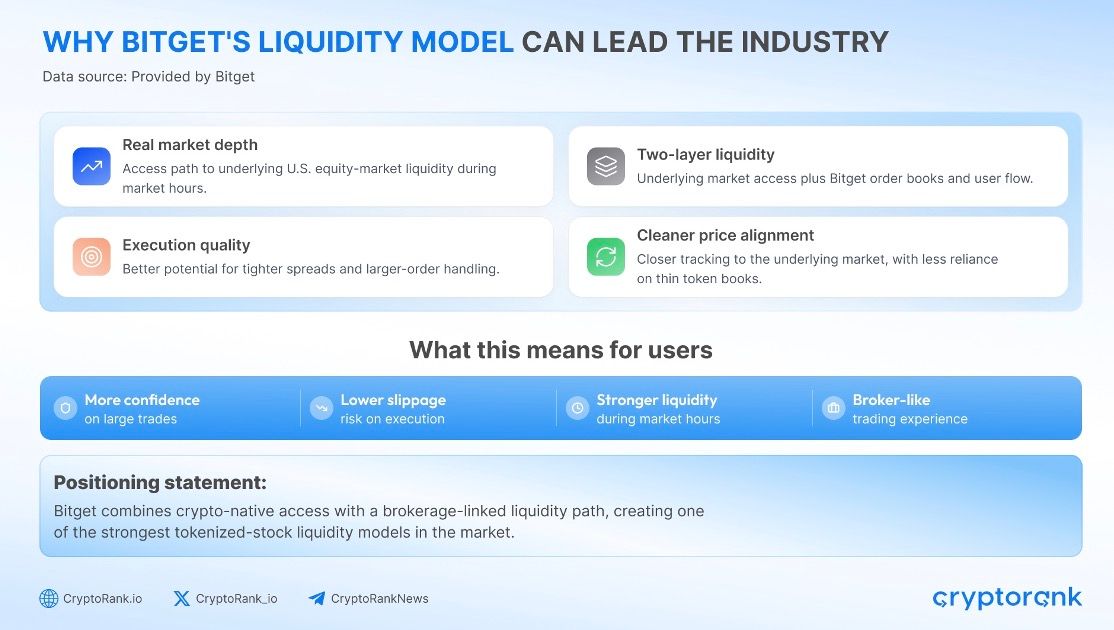
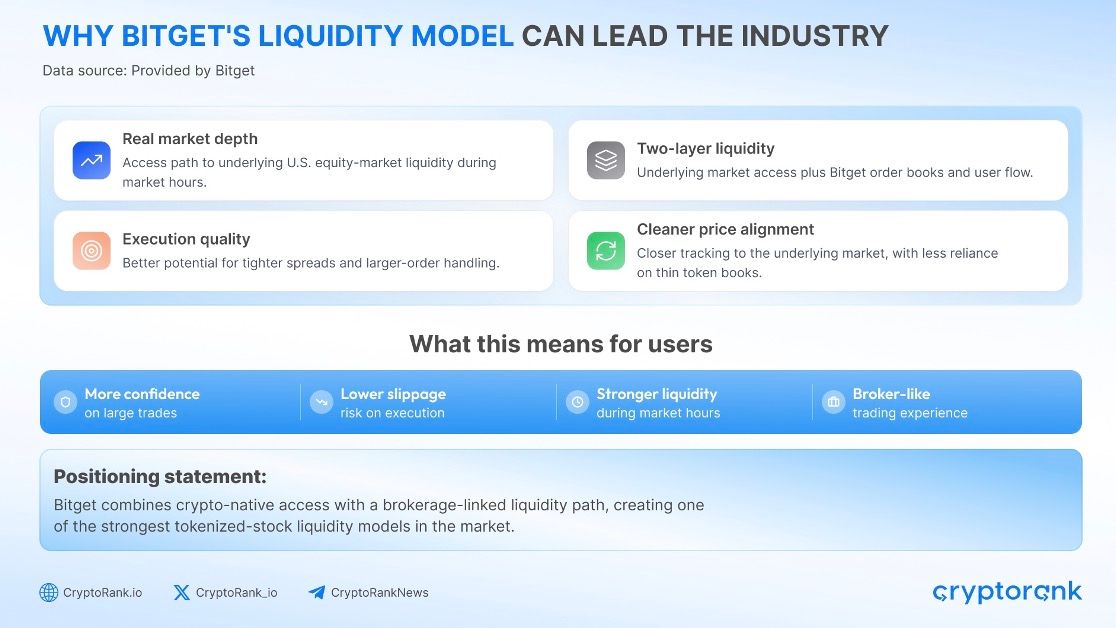
對機構交易台來說,產品覆蓋面若缺乏執行效率,意義相當有限。
CryptoRank 於 2026 年 7 月的研究,以 NVIDIA、Microsoft、Meta 與 Tesla 為樣本,比較多家主流交易所的代幣化股票委託簿深度——這四檔是樣本中在各平台都維持有效雙邊掛單的標的。
結果顯示,Bitget 的 rToken 在這四檔股票中,於 1,000、10,000 與 50,000 美元下單規模下的模擬滑點均為最低。
在 5 萬美元單筆模擬下,Bitget 的滑點落在 9.6 至 13.3 個基點之間,約比該研究中「次佳且可完全成交」的競品委託簿 低 45% 至 58%。
對單一散戶交易來說,這樣的差距可能看似不大;但在機構持續以中大型單量進行造市、套利或投組再平衡時,這些「邊際成本」會迅速累積成具體績效差異。
需要強調的是,該研究基於特定時間點截面數據,並非永久性的流動性排名——實際交易前仍須檢視當時委託簿。不過,它至少讓 Bitget 不再只依靠「總成交量」說話,而是提供了可量化的深度與執行品質證據。
rToken 在成交後,仍能繼續「工作」
Bitget 的 跨資產統一交易帳戶(Cross-Asset UTA),是 rToken 對多資產機構特別有吸引力的關鍵。
想像一檔基金持有 100 萬美元的 rNVDA。
在傳統架構下,這樣的部位提供 NVIDIA 價格曝險,卻可能與支撐期貨部位的穩定幣保證金完全分離。
透過 UTA,符合資格的 rToken 可獲得相應「抵押折扣率」,折算後的價值可一併納入整體保證金池。
其資金運用流程近似於:
持有 rNVDA
→ 保留 NVIDIA 價格曝險
→ 套用相對應的抵押折算率
→ 將折算後價值投入 UTA 保證金池
部位仍持有 NVIDIA 方向性風險,但其被認列的部分抵押價值,可再支撐其他策略。
這並不等於憑空創造額外經濟資本——保證金折扣、維持保證金門檻與集中度限制仍然存在。真正的優勢是:不必再因為「股票曝險」與「衍生品保證金」被拆在不同產品線,而讓大量資產處於經濟上「閒置」狀態。
Stock Perps:為現貨代幣化股票補上一條自然避險通道
Bitget 亦運營一個持續擴張的 Stock Perps 股票永續合約 市場,涵蓋多檔美股與 ETF。
以持有 rTSLA 的交易台為例,一個簡化的避險組合可以是:
多頭 rTSLA + 空頭 TSLA 股票永續合約
這樣的組合使更多機構策略成為可能,包括:
- Delta 中性避險
- 現貨–永續基差交易
- 相對價值策略
- 財報公布前後的事件避險
- 廣義市場中性策略
當然,這種避險並非完美——資金費率、基差變化與實際執行成本仍會產生影響。但「代幣化現貨 + 股票相關永續」的組合,無疑比只有單純現貨代幣化股票的市場,給專業交易台更高的策略彈性。 基礎設施補上關鍵一塊
Bitget 也在 2026 年 9 月大幅拉高機構用 UTA API 的承載量。
符合資格的頂級帳戶,每個 UID 每秒可發出 600 筆請求;若採主帳/子帳架構,整體匯總容量最高可達 每秒 12 萬筆請求(120,000 RPS)。
其整體技術堆疊涵蓋:
- REST 與 WebSocket API
- SBE 二進位行情資料
- 以微秒為單位的時間戳
- 低延遲 Lo-La 連線
- 機構專屬叢集(Dedicated Clusters)
- 最多可設定 1,000 個機構子帳
對專業交易公司而言,這正是 rToken 的意義不再侷限於「代幣化股票存取」本身之處:同一個場景即可同時處理交易執行、行情取得、避險、抵押品管理,以及多交易團隊之間的資金與風控隔離。
每日儲備證明,強化資產覆核框架
代幣化股票在結構上多了一層對手風險與產品結構風險,因為代幣的可信度,取決於背後實際資產與託管安排是否穩健。
Reality 的設計是:rTokens 以 1:1 比例對應實際標的資產。自 2026 年 8 月起,The Network Firm 便針對 Reality 的代幣化股票與 ETP 部位,出具由第三方獨立編製的每日 Proof of Reserves(儲備證明)查核報告。
這類查核並非完整財報審計,但透過每日資產與代幣發行量的勾稽核對,提供機構風控團隊一項關鍵數據,用以評估已發行代幣是否仍與託管資產保持一對一覆蓋。
欲查看最新一份儲備證明報告,請點選 此處。
整體而言,Bitget 的優勢並不只是在於「列出數百檔代幣化股票」,而是圍繞這些資產所打造的一整套執行、抵押品運用、避險與機構級基礎設施。
延伸閱讀:Claude 發現隱藏在病毒 DNA 中、類似 CRISPR 的神祕系統
2. Kraken:鏈上可攜性最佳
Kraken 於 2025 年 6 月推出 xStocks,由 Backed 發行,讓符合資格的客戶可藉此取得美股與 ETF 的代幣化曝險。產品名稱帶有「x」字尾,例如 NVDAx、TSLAx、SPYx,分別對應 NVIDIA、Tesla 與 SPDR S&P 500 ETF。
目前 Kraken 已上架 逾 130 檔 xStocks,是市場上較具規模的代幣化股票產品線之一。每一枚代幣皆由託管架構下的對應證券 1:1 支持。經濟曝險與標的股票相似,但持有代幣並不等同於直接登記為該上市公司股東,法律權利並不相同。
Kraken 的差異化優勢,並非在於產品線有多長,而是資產的「可移動性」。xStocks 被設計成可離開交易所環境,在 Solana、Ethereum、TON 與 Ink 等支援網路之間轉移,並可用於相容的鏈上應用。
因此 Kraken 的定位,與「完全圍繞交易所」的模式本質上不同:xStocks 不僅是交易標的,而是為更廣泛的鏈上金融體系,提供可自由組裝的基礎積木。
真正有趣之處,在離開交易所以後
一檔機構級的操作流程可能長這樣:
在 Kraken 買進 NVDAx
→ 提領至自行託管錢包
→ 透過支援網路進行跨鏈轉移
→ 再投入相容的借貸或 DeFi 協議
Kraken 已列出與 Kamino、Morpho 等協議的整合案例,讓 xStocks 的使用場景從現貨買賣,延伸至更廣泛的鏈上應用。
對「原生於加密貨幣」的資產管理人來說,這是關鍵優勢:代幣化股票曝險可以與穩定幣、借貸部位及其他數位資產,一同存在於同一個鏈上環境,而非被鎖在某家中心化交易所的帳戶中。
xStocks 已累積具規模體量
整個生態系也已走出早期嘗試階段。
Kraken 在 2026 年 2 月披露,xStocks 的累計總成交量已突破 250 億美元,涵蓋中心化交易所、去中心化平台、鑄造與贖回等各類活動。
產品本身也開始走向 Kraken 以外的機構市場基礎設施。部分 xStocks 已登錄於 360X,這是一家由 Deutsche Börse Group(德意志交易所集團) 支持、受監管的數位資產平台,為機構客戶打開另一個切入代幣化股票的管道。
這樣的分銷布局,有助於降低產品對單一交易所的依賴。
「24/7 交易」的故事,其實比想像中更複雜
目前 Kraken Pro 對部分重點 xStocks(如 TSLAx、NVDAx、AAPLx、SPYx 等)提供完整 24/7 交易;其他代幣化股票則採不同的中心化交易時段安排。
一旦代幣被提領至支援的鏈上市場,實際交易時間便不再受 Kraken 交易所營業時間限制。
對機構投資人而言,這個差異相當重要:代幣「技術上」或許可以全天候交易,但流動性、深度與執行品質,在中心化訂單簿與鏈上市場之間,可能存在顯著落差。
因此 Kraken 對那些更重視自我託管、資產可攜性與鏈上可組合性(composability),而非中心化平台上的跨資產保證金整合的基金來說,特別契合。
延伸閱讀:比特幣 ETF 需求達 23.1 億美元,即便 BTC 回落測試 8.4 萬美元
3. Binance:最適合既有投資組合保證金用戶
Binance 於 2026 年 6 月推出 bStocks,將代幣化美股引入其龐大的加密交易生態系。產品以「B」字尾命名,例如 NVDAB,提供與 NVIDIA 股票表現連結的經濟曝險。
bStocks 由受監管託管機構持有的對應美股 1:1 足額支持。代幣反映標的資產的經濟表現,但持幣人並不會成為發行公司名冊上的登記股東。
儘管產品本身成長迅速,Binance 對機構的最大吸引力其實不在代幣,而是周邊基礎設施:已在 Binance 使用現貨、合約、API 與 Portfolio Margin 的機構,可在不必重建另一套交易關係的前提下,直接納入代幣化股票。
bStocks 迅速放量
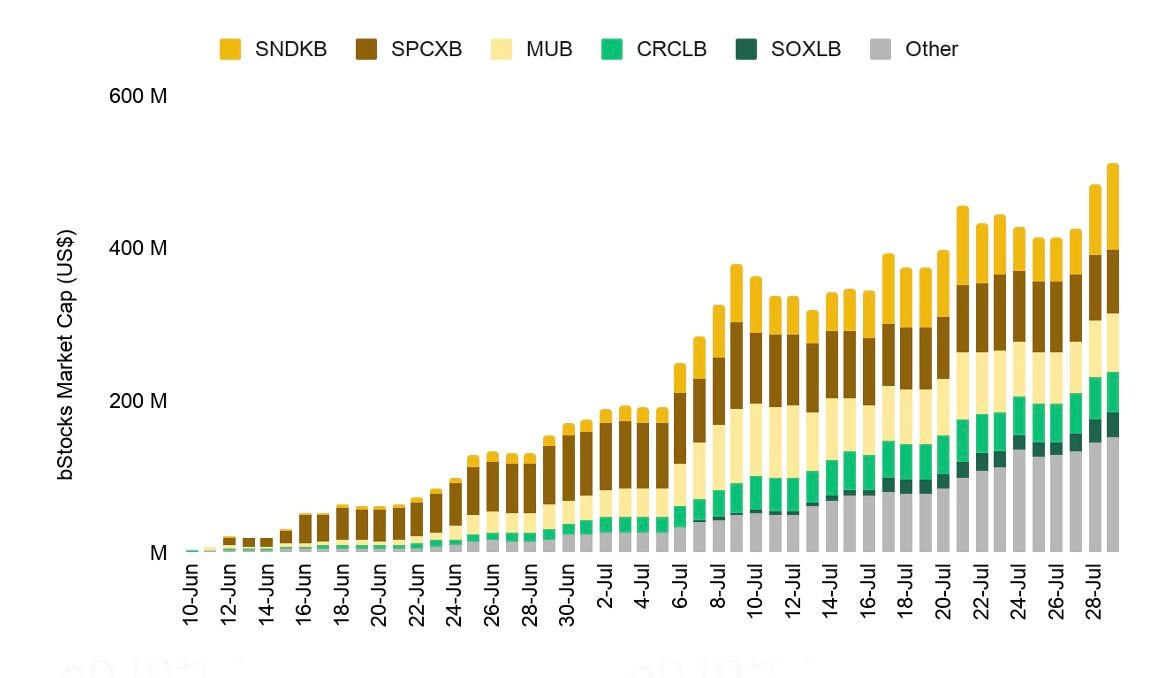
截至 2026 年 7 月下旬,Binance Research 指出,bStocks 的市值已突破 5 億美元,累計交易量達 87 億美元。
相當一部分交易發生在鏈上,同時在美股現貨市場休市時段,仍有具體成交量。
這也凸顯代幣化股票的核心吸引力之一:即便標的現貨市場休市,與股票掛鉤的代幣仍可持續交易——但機構投資人必須充分評估,在這類時段流動性可能變薄、基差風險擴大的情況。
保證金整合,是關鍵里程碑
對機構而言,更具結構性意義的變化出現在 9 月:Binance 將 bStocks 納入 Cross Margin 與 Portfolio Margin 的整合框架。
這改變了資產在整體組合中的角色。
從過去的:
持有 bStock → 單純維持股價曝險
演化為符合資格者可望運用成:
持有 bStock → 維持股價曝險 → 取得相應抵押品價值 → 支撐更廣泛的保證金組合
對已在 Binance Portfolio Margin 內,同時運行加密現貨與合約策略的機構來說,這項整合帶來明顯的營運優勢:代幣化股票可以直接納入既有資本管理框架,而非孤立在個別現貨帳戶中。
Binance 受惠於機構已經在用的基礎設施
這項價值主張,對於已經在 Binance 上完成以下配置的機構特別明確:
- API 連線
- 交易許可與合規審查
- Portfolio Margin 使用架構
- 風險監控機制
- 財務與資金調度流程
- 內部報表與控管
這類用戶導入 bStocks,比較像是在既有流程上「加一個品項」,而不是重新啟動一個全新的專案。
產品本身亦支援提領至相容的 BNB Smart Chain 錢包,在合規情況下提供一條鏈上通路。
目前最大限制仍在可用性:bStocks 僅對符合條件、位於允許司法管轄區的用戶開放,法律實體的資格審查,必須優先於任何交易、流動性或保證金考量。
但對已深度整合 Binance 生態的機構來說,憑藉平台規模、既有基礎設施與擴大的 Portfolio Margin 支持,bStocks 已在代幣化股票市場占有一席之地。
延伸閱讀:以太幣逼近 3,000 美元,背後 300 億美元未平倉部位推波助瀾
Bitget vs Kraken vs Binance:實務上有何差異?
從表面上看,Bitget、Kraken 與 Binance 都在解同一道題:如何把美股曝險帶進加密市場。但在實際落地時,它們鎖定的機構工作流程截然不同。
Bitget 三者之中最偏向交易導向,以 rTokens 串接 Cross-Asset UTA、股票永續合約、機構級 API 與多交易桌基礎設施。Kraken 則更著重資產可攜性,讓 xStocks 能從交易所流出,進入自我託管與相容 DeFi 市場。Binance 則憑藉規模與既有黏著度取勝,特別是對已使用其 Cross Margin 與 Portfolio Margin 的機構而言。
當把這三種模式放進具體操作場景中,差異會更加明顯。同一筆機構交易可以在各平台上各自落地執行。
假設有一檔基金想布局 NVIDIA 曝險。
在 Bitget,上述交易台可以買進 rNVDA,並將部位納入跨資產 UTA 中,讓其符合條件的抵押價值支撐其他倉位;若希望降低方向性風險,還可以搭配 NVDA 挂鉤的股票永續合約 (Stock Perp) 進行對沖。這套操作同時可以透過機構 API 與專屬子帳戶在後台自動化執行。如此一來,rNVDA 不再只是單純的股票風險敞口,而是成為交易台整體抵押品、執行與避險架構的一個組成部分。
在 Kraken,相同策略則是從 NVDAx 起步,但後續走向不同。機構可以將該代幣自 Kraken 提領出來,自行託管,並在支援的區塊鏈或 DeFi 基礎設施上靈活運用。對那些希望讓代幣化股票在中心化與去中心化市場之間自由流動、而非被鎖在單一交易所帳戶內的基金而言,這種模式尤其有用。
在 Binance,最具說服力的情境,是機構本就已在該平台建立完備基礎設施。受支援的 bStock 能納入與交叉保證金、投資組合保證金、現貨以及其他幣安產品共享的更大環境中。對既有客戶來說,真正優勢可能是營運流程簡化,而非另起爐灶,在別處再打造一整套代幣化股票交易架構。
三種產品,三套機構路線
最終,可以用一個簡單切分來理解這三家平台:
- Kraken 讓代幣化股票具備「可攜性」。
- Binance 讓其更容易嵌入既有的大型交易所生態。
- Bitget 則讓其能在主動機構投資組合的更多環節中發揮作用。
對鏈上基金而言,Kraken 的模式或許更直覺;對穩定使用幣安的機構,bStocks 可望帶來最低的操作摩擦。但若機構是從「可交易、可避險、且具抵押效率的資產」角度來評估代幣化股票,Bitget 目前提供的,則是較為完整的機構級配置。
延伸閱讀:若生產力未能跟上,AI 支出恐面臨兆美元級修正,MIT 警示
哪個平台適合哪一類機構?
做市或量化交易團隊:Bitget
這正是 Bitget 組合優勢最難被忽視的地方。
CryptoRank 的執行研究提供了實際證據——聚焦於訂單簿深度與滑價,而非僅依賴申報成交量。
此外,還有:
- 單一 UID 在符合資格的高階級距,可達每秒 600 筆請求 (RPS)
- 整體主帳/子帳架構下,合計可達每秒 120,000 筆請求
- SBE 市場數據
- Lo-La
- 專屬叢集 (Dedicated Clusters)
- 最多 1,000 個機構子帳戶
對系統化交易者來說,這些條件比「交易所掛了 500 檔還是 700 檔代幣化股票」更接近實際的決策依據。
跨資產多空基金:Bitget
在這裡,重點從「速度」轉向「資本效率」。
先看一個簡化的投資組合:
比特幣 (BTC) + rNVDA + rTSLA + USDT
跨資產交易台可能既想維持股票曝險,又需要抵押品支撐加密貨幣永續合約或避險策略。
合資格的 rToken 可一併納入同一個 UTA 保證金池,而非被迫將每一美元抵押品分隔在不同的穩定幣桶中。
再加上股票永續合約,交易台可以在不先平掉 rToken 部位的情況下,對沖部分股票方向風險。
這正是 Bitget 產品設計開始凸顯機構導向的地方。
鏈上基金:Kraken
若目標是將代幣化股票移出交易所,Kraken 是更理所當然的選擇。
xStocks 支援多條鏈並與 DeFi 基礎設施整合,更適合那些希望把自我託管與可組合性,納入投資策略核心的基金。
已運行幣安投資組合保證金的機構:Binance
更換交易所有其成本。
對已在幣安上運行交易執行、抵押品與風險管理的機構而言,選擇 bStocks,往往比新增另一個場外平台更實際。
隨著保證金整合範圍在 2026 年進一步擴大,這個理由也比先前更具說服力。
延伸閱讀:自 2012 年以來未動過的比特幣錢包甦醒,一次性轉出全部持幣
結語
代幣化股票的進入門檻正逐步降低,但機構是否採用,遠不只是在鏈上掛上熟悉的股票代碼這麼簡單。對專業交易台來說,真正的考驗在於:這些資產能否承接大額委託、與既有交易系統順暢整合、在不同策略之間高效流轉,並在「買進當下」之後,依然持續發揮效用。Kraken、Binance 與 Bitget 對此採取了截然不同的路徑:Kraken 主打可攜性與鏈上運用;Binance 則為既已深耕其大保證金與交易生態的機構,提供務實延伸。
當代幣化股票被視為「可運用資產」、而非孤立的現貨部位時,Bitget 的優勢尤其突出。其結合 rToken 流動性、跨資產 UTA 抵押、股票永續合約、機構 API 與多交易台基礎架構,為專業交易員提供更多工具,來執行、融資並避險同一檔股票部位。當然,沒有任何單一平台能滿足所有機構;監管轄區、託管架構、流動性與產品結構仍須個別評估。但對想在主動多資產交易帳簿中納入代幣化股票的機構而言,Bitget 目前在 2026 年提供的是其中一套相對完整的機構級配置。
