

代币化美股的发展,早已过了“能上 Tesla 或 NVIDIA 代币就很厉害”的阶段。对专业交易员而言,真正困难的问题,是代币挂牌之后:台子能不能在不把盘口吃穿的情况下,一笔走完 5 万美元?仓位能不能进保证金池,而不是只能躺在现货钱包?API 是否足以支撑系统化执行?市场剧烈波动时,是否存在无需先平掉股权代币就能对冲敞口的可行工具?
这些问题,决定了一家平台究竟只是“代币化美股交易场”,还是能否称得上“机构级交易场所”。到 2026 年,Bitget、Kraken 与 Binance 已经形成三种明显不同的路径:Kraken 更专注打通代币化股票与链上经济之间的桥梁;Binance 借助其庞大的交易规模与保证金基础设施,把股权代币嵌入既有生态;Bitget 则更贴近交易席位思维,将 rToken 与跨品种抵押、高吞吐 API 和股权永续合约结合。对不满足于“钱包里躺着几只股权代币”的机构而言,Bitget 在这三者中显得最为完整。
重点结论
- 2026 年机构级代币化美股交易的三大平台为 Bitget、Kraken 与 Binance,三者在流动性、基础设施、抵押效率与市场准入维度各有侧重。
- 机构评估平台时,不能停留在“上了多少只股权代币”。盘口深度、滑点、API 承载能力、抵押规则、对冲工具以及合规可用性,对实际绩效影响更大。
- 代币化股权≠直接持有股票。底层托管结构、分红处理、股东权利、赎回机制与交易时段,均会因平台与产品而异。
- Bitget 以“主动型机构交易场”特征最突出,将 rToken 流动性与跨资产 UTA 抵押、高吞吐机构 API、多席位子账户及股权永续合约打通。
机构级代币化股权交易,真正看什么?
比较代币化美股平台,有一个“简单办法”,也有一个“有用办法”。
简单办法:数挂牌数量。
有用办法:想象一张真正的机构交易席位在上面交易。
假设某基金想要 25 万美元的 NVIDIA 敞口。挂牌 rNVDA、NVDAx 或类似产品,只解决了“能不能买”的第一步。交易席位还要搞清楚:这笔单能有多大比例在接近报价的价格完成?在美股盘后流动性是否依然可用?仓位如何纳入保证金账户?若之后希望对冲 NVIDIA 风险而不卖出代币,又有何种工具可用?
因此,一些指标要远比“资产数量”更关键。
执行质量比“展示出来的成交量”更重要
机构交易员更在意:
- 买卖价差
- 中间价附近的挂单深度
- 大额委托的滑点
- 执行的一致性
- 非主时段的可用流动性
一个市场即便报告“日成交几百万美元”,也可能在一笔像样规模的委托入场后,瞬间变得成本高企。
闲置资产,是最贵的资产
不能参与保证金计算的代币化股票,本质上被锁死在一个用途里。
若同一资产在维持敞口的同时,其折算价值还能支撑其他仓位,整个投资组合的资本效率就会提升。
这对同时运行股票、加密资产与衍生品头寸的对冲基金、市场中性策略席位尤为关键。
API 不是“能下单”就够了
机构级基础设施同样重要。
做市商不会因为“有 API 就行”,一旦高频调用被限流,整套策略就难以运转。专业交易席位需要:
- REST 与 WebSocket 双通道接入
- 较高的请求频率上限
- 快速、稳定的行情推送
- 完整的子账户/多席位架构
- 低延迟接入选项
- 可靠、可预期的风控机制
再好的现货市场,也需要对冲工具
持有代币化股票,天然就带来方向性敞口。
因此,专业席位必须追问:该平台是否提供可以对冲这类风险的工具?
在这一点上,三家平台的分化开始明显。
相关阅读:代币化股票会登陆 XRPL 吗?SEC 裁决抛出的新问题
2026 年机构代币化股权交易三大平台
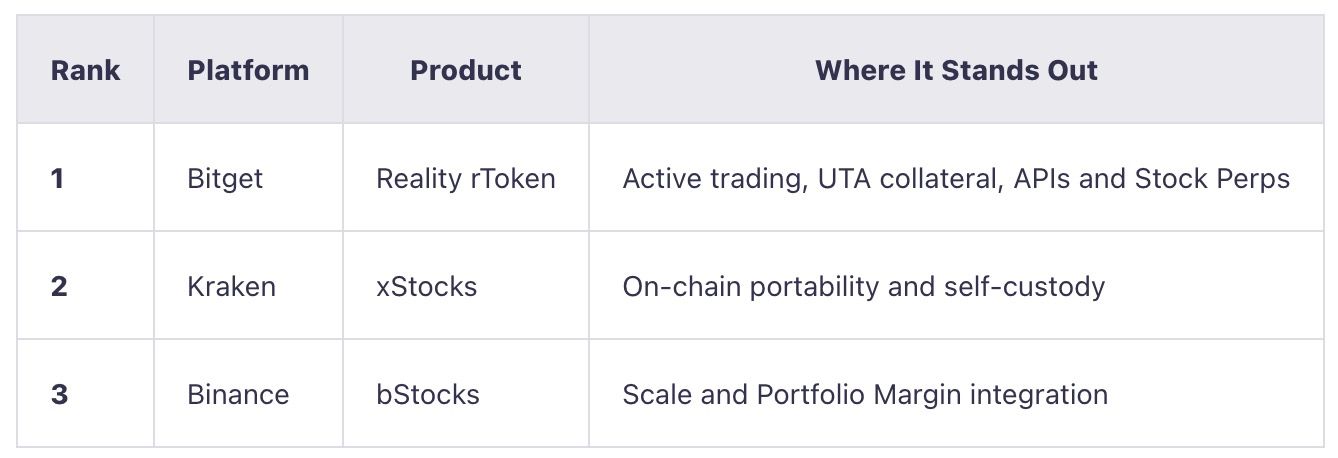
这三家并非谁“全面碾压”谁,而是在不同方向上做深。
Kraken 在打造“可迁移”的代币化股票;Binance 把股权代币嵌进其庞大的交易所生态与保证金体系;Bitget 则致力于让股权代币在机构账户里“像工作资产”一样运转,而不是静态持仓。
当投资组合变得复杂,这种差异会被显著放大。
相关阅读:BlackRock:AI 支付或为以太坊带来新一轮需求
1. Bitget:主动型机构交易的综合首选

Bitget 于 2026 年 6 月正式切入代币化股权市场,推出 Bitget rToken 产品线,由 Reality 发行,将美股与 ETF 引入基于 Tether (USDT) 的交易环境。命名规则简明:NVIDIA 对应 rNVDA,Tesla 对应 rTSLA,SPY、QQQ 等 ETF 则为 rSPY、rQQQ。代币由托管架构持有的对应底层证券全额支持,合格分红与公司行为将按机制反馈至代币持有人。
产品覆盖扩张迅速,目前已拥有 600 余只 rToken,从早期的“明星股代币组合”演进为 7×24 小时运转的广泛美股与 ETF 市场。规模固然重要,却不是 Bitget 在机构侧脱颖而出的核心原因。真正关键,是 rToken 进入组合之后能做什么:超过 150 只 rToken 已被纳入 Bitget 跨资产 UTA 保证金池,股权永续合约为股权敞口提供第二套对冲工具,叠加高吞吐机构 API、低延迟接入、专用基础设施与最多 1000 个子账户的机构架构。
换言之,Bitget 并未把 rToken 当成一个孤立的“股票代币产品线”,而是把它当作多资产机构账户中的另一类可工作资产。
Bitget 的核心说服力,在盘口
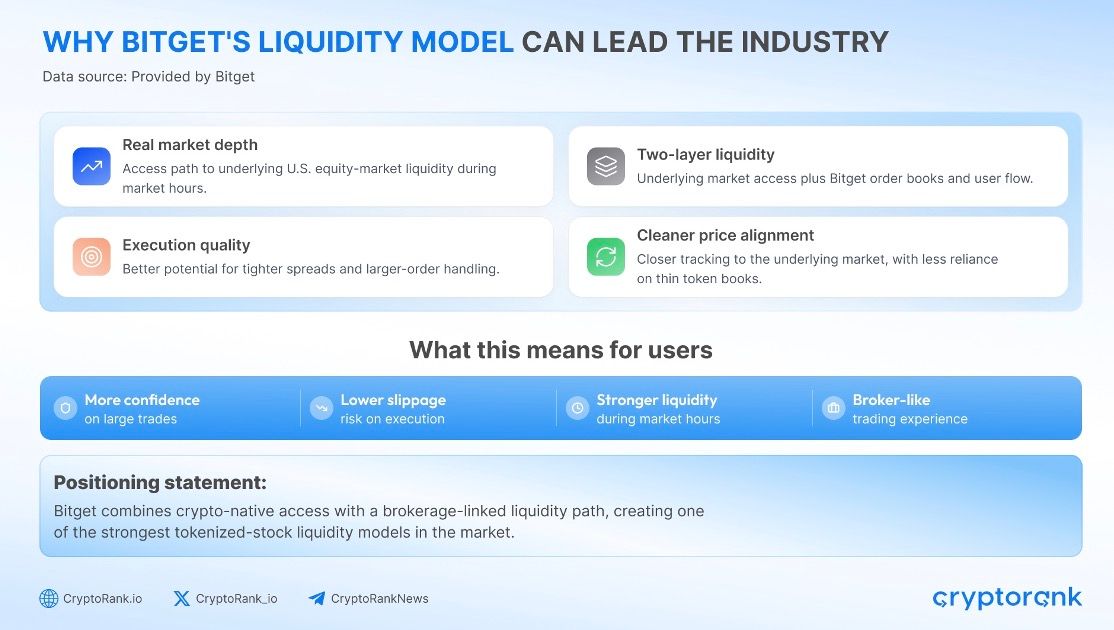
对机构交易席位而言,如果大单执行效率不佳,再广的产品覆盖也意义有限。
CryptoRank 2026 年 7 月的研究,以 NVIDIA、Microsoft、Meta 与 Tesla 为样本,对主要交易所的代币化股权盘口进行了对比——这四只股票是在所有可比平台上都保持双边报价的共同样本。
结果显示,在所有四只样本股上,Bitget rToken 的 模拟滑点在 1000、1 万与 5 万美元三个委托规模档位均为全场最低。
在 5 万美元档位,模拟滑点区间为 9.6–13.3 个基点,较研究中次低且可完全执行的竞品盘口低约 45%–58%。
当交易在机构规模上高频重复,这样的差异会被显著放大。单笔零售订单看似“可以忽略不计”的执行成本,在做市、套利或组合再平衡策略中,会迅速积累成可观的费用。
需要强调的是,该研究基于特定时点快照,而非长期流动性排名,实际执行前仍需查看实时盘口。但这至少为 Bitget 提供了比“总成交量”更有说服力的证据:可量化的盘口深度与执行质量。
rToken:成交之后,资产还能继续“干活”
Bitget 的跨资产统一交易账户(Cross-Asset UTA),让 rToken 对多资产机构意义尤为突出。
以持有 100 万美元 rNVDA 的基金为例:
在传统架构中,这部分头寸只能提供 NVIDIA 敞口,而往往与支撑合约交易的稳定币保证金“相互隔离”。
在 UTA 模式下,合格的 rToken 将被赋予相应抵押系数,其折算价值可计入更大的保证金池。
简化后的资金路径是:
持有 rNVDA
→ 保持 NVIDIA 敞口
→ 施加对应抵押系数
→ 以折算价值参与 UTA 保证金池
这样,仓位在继续承担 NVIDIA 价格风险的同时,其被认可的抵押价值可以支撑其他合格策略。
当然,这并不意味着“凭空生成经济资本”。保证金折扣、维持保证金要求与集中度限制依然有效。真正的收益在于:组合里不再有那么多资产,因为产品线割裂而被动“躺平”。
股权永续合约:天然的对冲搭档
Bitget 还运营一套不断扩容的**Stock Perps(股权永续合约)**市场,覆盖主要美股及 ETF。
对持有 rTSLA 的席位而言,一个简化的对冲组合可以是:
多头 rTSLA + 空头 TSLA 股权永续
在此基础上,机构可以设计更复杂的策略,包括:
- Delta 对冲
- 现货–永续基差交易
- 相对价值策略
- 财报前后事件对冲
- 市场中性组合构建
当然,这不是完美对冲:资金费率、基差波动与执行质量都至关重要。但“代币化现货股权 + 对应永续衍生品”的组合,远比单一“买入并持有股权代币”给了专业席位更多可操作空间。
机构化拼图(未完)
Bitget 在机构侧的完整方案,还包括:
- 面向机构优化的高吞吐 API 与专线接入
- 多达 1000 个子账户支持多交易席位、策略隔离与风控拆分
- 针对高频与算法交易的低延迟基础设施
- 统一风险管理框架,将 rToken、合约与其他资产纳入一套保证金视图
这些要素叠加,使 Bitget 在“代币化股权能否真正嵌入机构交易账户、提高资金使用效率”这一点上,具备了相对完整的闭环。 基础设施完善版图
Bitget 在 2026 年 9 月大幅提升了面向机构的 UTA API 并发能力。
符合条件的顶级账户,单个 UID 每秒可发起最高 600 次请求;符合条件的母子账户架构,整体聚合吞吐可提升至 每秒 120,000 次请求(120,000 RPS)。
其整体技术栈涵盖:
- REST 与 WebSocket API
- SBE 二进制行情数据
- 微秒级时间戳
- 低时延 Lo-La 连接
- 机构专用集群(Dedicated Clusters)
- 最多支持 1,000 个机构子账户
对专业交易公司而言,rToken 的价值已经远不止“获取代币化股票敞口”这么简单。同一交易场所即可同时承载执行、行情、对冲、抵押品管理以及多交易席位隔离等一揽子需求。
每日储备证明强化资产背书框架
代币化股票天然引入额外的交易对手与产品结构风险——代币的可信度,最终取决于其背后资产与托管安排的可靠性。
Reality 方面表示,rToken 按 1:1 足额对应底层标的资产自有储备。自 2026 年 8 月起,The Network Firm 持续出具由其独立执行的每日储备证明(Proof of Reserves),覆盖 Reality 的代币化股票及 ETP 组合。
这些证明并不等同于完整财务审计,但高频的日度对账,为机构风控团队评估“已发行代币是否持续与托管资产一一匹配”提供了额外的数据锚点。
如需查看最新储备证明,请访问 此处。
综合来看,Bitget 的优势并非只是“上架了数百只代币化股票”本身,而在于围绕这些产品所构建的执行能力、抵押品用途、对冲工具与机构级基础设施的组合。
延伸阅读:Claude 发现隐藏在病毒 DNA 中的神秘类 CRISPR 系统
2. Kraken:链上可携性表现最佳
Kraken 于 2025 年 6 月推出 xStocks,为合格客户提供由 Backed 发行的美国股票与 ETF 代币化敞口。产品统一使用 “x” 后缀,如 NVDAx、TSLAx、SPYx,分别对应英伟达、特斯拉与 SPDR 标普 500 ETF。
目前 Kraken 已上线 130+ xStocks,在代币化股票品类中处于较为成熟的梯队。每枚代币均由其托管框架内的对应底层证券全额支持。投资者获得的经济敞口与标的股票相似,但并不享有与直接持有登记股份同等的法律股东权利。
Kraken 的差异化优势,与其说在于产品数量,不如说在于资产“可迁移性”。xStocks 从设计之初就可“走出交易所”,支持在 Solana、Ethereum、TON 与 Ink 等网络间转移,并可接入兼容的链上应用。
这使 Kraken 的定位与典型的“交易所中心化模式”截然不同。xStocks 不仅是可交易标的,更被设计为可在更大范围链上金融体系中流通的“可组合积木”(building blocks)。
真正的产品张力体现在场外链上
一个机构级的典型流程可以是:
先在 Kraken 买入 NVDAx
→ 提币至自托管钱包
→ 跨任一受支持网络进行转移
→ 再注入兼容的借贷或 DeFi 协议中使用
Kraken 已披露接入协议包括 Kamino 与 Morpho,将 xStocks 的应用场景拓展到现货交易之外。
对“加密原生”的资产管理机构而言,这构成显著优势:代币化股票敞口可以与稳定币、借贷仓位及其他数字资产一同处于同一链上环境,而非被锁在单一中心化交易所账户内。
xStocks 已形成一定规模基础
该生态也已走出早期试水阶段。
Kraken 在 2026 年 2 月披露,xStocks 在中心化交易所、去中心化场所以及铸造与赎回全渠道的累计成交额已突破 250 亿美元。
同时,产品也延伸至 Kraken 之外的机构市场基础设施。部分 xStocks 已登陆由 德意志交易所集团(Deutsche Börse Group) 支持的受监管数字资产平台 360X,为参与机构提供了进入代币化股票的另一条路径。
这样的分销格局意义在于:产品不再对单一交易所形成高度依赖。
“7×24 小时交易”故事比表面更复杂
Kraken 目前对部分代表性 xStocks(如 TSLAx、NVDAx、AAPLx、SPYx 等)提供 Kraken Pro 端完整 7×24 小时交易,其余代币化股票则沿用不同的中心化交易时段安排。
一旦代币被划转至受支持的链上市场,其交易不再受 Kraken 交易时间限制。
对机构而言,这一区分至关重要:某代币在技术上或许“全天候可交易”,但其流动性、市场深度与执行质量,在中心化订单簿与链上交易场所之间,往往存在显著差异。
因此,Kraken 尤其契合那类更看重“自托管、资产可迁移性与链上可组合性”,而非“集中式全品类保证金一体化”的资金管理人。
延伸阅读:比特币 ETF 资金需求达 23.1 亿美元,BTC 回落逼近 8.4 万美元
3. Binance:最适合既有投资组合保证金用户
Binance 于 2026 年 6 月上线 bStocks,将代币化美国股票引入其全球最大加密交易生态之一。该产品采用 “B” 后缀命名,如 NVDAB 提供与英伟达股票挂钩的经济敞口。
bStocks 按 1:1 比例由托管在受监管托管机构的对应美股标的全额支持。投资者获得标的资产的经济表现敞口,但并不因此成为上市公司名义股东或登记股东。
尽管产品自身增长迅速,Binance 面向机构的核心优势并不在代币本身,而在其周边基础设施。已经在 Binance 使用现货、合约、API 与 Portfolio Margin 的机构,无需再搭建全新交易关系,即可引入代币化股票。
bStocks 快速实现规模化
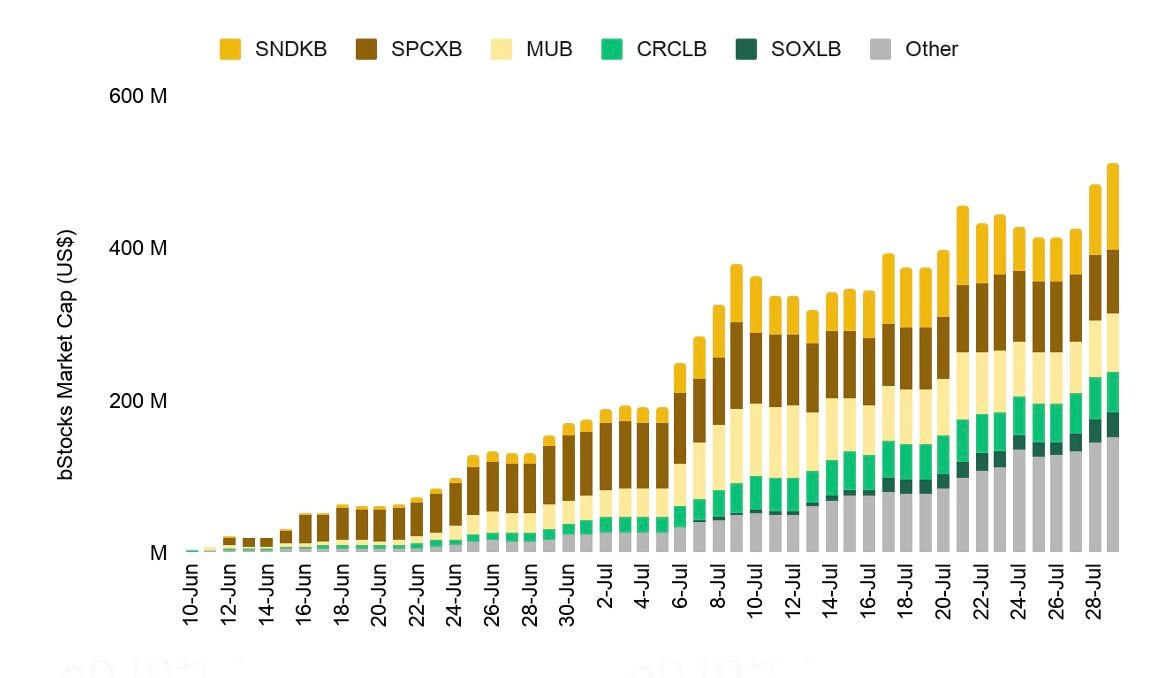
到 2026 年 7 月下旬,Binance Research 报告 称,bStocks 总市值已突破 5 亿美元,累计成交量达到 87 亿美元。
相当一部分交易活动已在链上完成,同时也有可观成交发生在美股现金市场正常交易时间之外。
这恰好体现了代币化股票的一项关键吸引力:在标的现金市场休市时,股票相关敞口仍可继续交易——尽管机构仍需审慎评估此期间潜在流动性稀薄以及基差风险放大的问题。
保证金一体化才是更关键的进展
对机构而言,真正具有结构性意义的里程碑出现在 9 月:Binance 将 bStocks 进一步纳入 全仓保证金(Cross Margin)与投资组合保证金(Portfolio Margin) 体系。
这改变了资产在账户中的角色:
从原先的——
持有 bStock → 获取股票敞口
演进为有可能变成——
持有 bStock → 保留股票敞口 → 获得相应抵押价值 → 支撑更广泛的保证金组合
对于已在 Binance Portfolio Margin 下同时运行现货与合约策略的机构来说,其运营收益一目了然:代币化股票可以直接纳入既有资金与风险管理框架,而非单独留在一个“孤立的现货账户”。
Binance 受益于机构既有基础设施
这一定价主张,对已经在 Binance 完成以下布局的机构尤为突出:
- API 连接与撮合对接
- 各类交易权限设置
- Portfolio Margin 使用与参数管理
- 风险监控与限额体系
- 财务资金流与出入金流程
- 内部合规与报表体系
都已围绕 Binance 搭建完毕。
对这类机构而言,引入 bStocks 更像“在原有工作流上增加一个资产品类”,而不是“启动一套全新运营项目”。
在合规允许前提下,产品还支持提币至兼容的 BNB Smart Chain 钱包,在链上打开另一条使用路径。
目前主要约束仍在可用性维度:bStocks 仅向符合条件司法辖区内的合资格用户提供,法律主体的准入资格审查仍然优先于执行、流动性或保证金效率等考量。
对已经深度嵌入 Binance 生态的机构来说,规模效应、既有基础设施以及持续扩展的 Portfolio Margin 支持,使 bStocks 在代币化股票赛道中具备清晰而独特的定位。
延伸阅读:以太坊逼近 3,000 美元,3 万亿美元未平仓合约在背后支撑
Bitget vs Kraken vs Binance:实务使用中的差异
从“纸面上”看,Bitget、Kraken 与 Binance 都在解决同一个核心问题:将美国股票敞口引入加密资产市场。但在实际落地中,三者围绕的机构工作流截然不同。
Bitget 更偏向交易驱动,rToken 深度绑定跨资产 UTA、股票永续合约、机构 API 与多交易席位基础设施;Kraken 更强调资产可迁移性,让 xStocks 能从交易所流动至自托管钱包和兼容 DeFi 市场;Binance 则依托规模与使用惯性,尤其适合已经深度使用其全仓与投资组合保证金体系的机构。
差异在具体实践中会更加凸显:
(以下内容未完,略)同一笔机构交易,被分别放到三家平台上执行。
假设一只基金希望建立英伟达(NVIDIA)的风险敞口。
在 Bitget,上述交易台可以直接买入 rNVDA,将仓位纳入跨资产 UTA 统一账户,在合资格抵押品价值的支持下,撬动其他头寸;如果希望降低单边方向风险,还可以叠加使用与 NVDA 挂钩的股票永续合约(Stock Perp)进行对冲。同一套交易操作,可以完全隐藏在机构 API 和独立子账户体系之后。这样一来,rNVDA 对该交易台而言不再只是单纯的股票敞口,而是融入其抵押体系、执行体系和对冲体系的一个组成部分。
在 Kraken,相同的思路则从 NVDAx 起步,但路径可以走向链上。机构可以将 NVDAx 从 Kraken 提币,放入自托管钱包,并在支持的区块链或 DeFi 基础设施上使用。对于希望让通证化股票在中心化市场与去中心化市场之间自由流转、而不是长期停留在某一家交易所账户里的基金而言,这一点尤为重要。
在 Binance,当机构已在该交易所上搭建起完备基础设施时,优势最为突出。受支持的 bStock 可以无缝进入该机构既有的跨保证金、投资组合保证金、现货及其他 Binance 业务环境。对存量大客户来说,其价值更多体现在运营层面的“减法”——不必在别处重新搭一套通证化股票交易栈,而是在原有体系中自然扩展。
三种产品,对应三种机构模型
三家平台最终可以用一个简单划分来理解:
- Kraken:让通证化股票具备链上可携带性与可迁移性;
- Binance:让这类资产更容易嵌入既有的大型交易所生态;
- Bitget:让它们在机构主动交易组合的更多环节发挥作用。
对以链上策略为核心的基金而言,Kraken 的模式可能更贴合天然需求;对于已经深度使用 Binance 的机构客户来说,bStocks 带来的则是最低的运营摩擦;但对于那些将通证化股票视为“可交易、可对冲、可高效用作抵押”的资产来评估的机构,目前 Bitget 提供的机构化架构更为完整。
延伸阅读:AI Spending Faces A Trillion-Dollar Reckoning If Productivity Falls Short, MIT Says
不同平台对应哪类机构?
做市商或量化交易台:Bitget
这是 Bitget 优势最难被忽视的细分场景。
CryptoRank 的执行研究提供的是关于订单簿深度与滑点的实证数据,而非仅仅依赖平台自报成交量。
在此基础上,还包括:
- 顶级档位单 UID 每秒 600 次请求(RPS);
- 符合条件的主/子账户结构下,整体每秒 120,000 次请求;
- SBE 市场数据;
- Lo-La 报价技术;
- 专用集群(Dedicated Clusters);
- 多达 1,000 个机构子账户。
对系统化交易者而言,这些功能比“平台一共上了 500 还是 700 只股票通证”更接近真实的交易决策要素。
跨资产对冲基金:Bitget
在这里,讨论焦点从速度转向资本效率。
设想一个简化组合:
比特币 (BTC) + rNVDA + rTSLA + USDT
一个跨资产交易台既希望获得股票敞口,又需要为加密货币合约交易或对冲策略提供抵押品。
合资格的 rToken 可以共同纳入 UTA 统一保证金池,而不是被迫将每一美元抵押金单独锁死在某个稳定币“孤岛”账户中。
叠加股票永续合约(Stock Perps),交易台还可以在不平掉 rToken 现货仓位的前提下,对冲部分股票方向风险。
这正是 Bitget 产品设计开始显露“机构味道”的地方。
链上基金:Kraken
如果目标是把通证化股票“拿下所”、转向链上,那么 Kraken 是更自然的首选。
xStocks 在多条公链上的支持,以及和 DeFi 基础设施的衔接,使其更适合希望把自托管与可组合性(composability)纳入投资策略本身的基金。
已运行 Binance 投组保证金的机构:Binance
更换主交易所是有成本的。
已将执行、抵押与风险管理全面托管在 Binance 的机构,往往会发现,直接在原体系上使用 bStocks,要比再接入一家新平台更务实。
随着 bStocks 与保证金体系的整合范围在 2026 年进一步扩展,这一逻辑比此前更具说服力。
延伸阅读:Bitcoin Wallet Silent Since 2012 Wakes Up And Moves Its Entire Stash
结语
通证化股票的获取门槛在快速下降,但机构级采用远不止“把熟悉的股票代码搬上链”这么简单。对专业交易台而言,真正的考验在于:这些资产能否承接大额订单、顺畅接入现有交易系统、在不同策略之间灵活流转,并在首笔成交之后依然保持资本与风险管理方面的实用性。Kraken、Binance 与 Bitget 正在用截然不同的路径回答这一命题:Kraken 围绕可携带性与链上使用场景构建优势;Binance 则为已在其庞大保证金与交易生态中运转的机构,提供一个顺势延展的选项。
当通证化股票被视为“运转中的生产性资产”而非孤立的现货仓位时,Bitget 的差异更为突出。其 rToken 流动性、跨资产 UTA 抵押体系、股票永续合约、机构级 API 以及多交易台基础设施的组合,为专业交易者提供了更多在同一股票敞口上“执行—融资—对冲”的操作路径。没有任何一个平台能满足所有类型机构的全部需求,监管辖区、托管安排、流动性与产品结构仍需分别评估。但对于希望把通证化股票纳入主动多资产交易账本的机构而言,Bitget 目前在 2026 年给出的,是市场上相对完整的一套机构化方案。
下一篇:XRP Pushes Past $1.544 As Leverage And Whale Activity Rise
