Bagi trader kripto institusional, eksekusi hanyalah satu sisi dari persamaan. Di mana kolateral trading disimpan, siapa yang mengendalikannya, dan bagaimana proses penyelesaian (settlement) berlangsung bisa sama pentingnya dengan likuiditas atau biaya transaksi. Hedge fund, market maker, dan manajer aset umumnya membutuhkan modal besar yang siap diperdagangkan, tetapi memindahkan modal itu langsung ke dalam bursa justru dapat meningkatkan eksposur terhadap risiko lawan transaksi (counterparty) dan menambah risiko operasional.
Skema off-exchange settlement (OES) menawarkan alternatif: institusi dapat bertransaksi di bursa yang mendukung, sementara kolateral yang memenuhi syarat tetap disimpan di kustodian eksternal. Di 2026, Bitget, Binance, dan OKX sama‑sama menyediakan solusi institusional berbasis pendekatan ini, meski mitra kustodi dan struktur penyelesaiannya berbeda. Bitget baru saja memperluas Open Custody Network untuk mendukung berbagai skema kustodi dan pembiayaan, sedangkan Binance mengandalkan solusi kustodi berbasis bank dan Ceffu, dan OKX bermitra dengan Komainu serta BitGo. Berikut perbandingan ketiganya dan faktor yang perlu dipertimbangkan institusi sebelum memilih penyedia.
Pokok Penting
- 3 Bursa Kripto Teratas untuk Off-Exchange Settlement Institusional: Bitget, Binance, dan OKX menjadi tiga opsi utama di 2026, menawarkan variasi pengaturan kustodi dan settlement pihak ketiga bagi pelaku trading profesional.
- Bitget Menawarkan Banyak Opsi Kustodi dan Settlement: Open Custody Network menggandeng Copper, Fireblocks, Cactus Custody, Bitfire, OSL, dan Sygnum untuk menjawab beragam kebutuhan kustodi, settlement, dan pembiayaan.
- Binance Menggabungkan Skema Triparty Banking dan Kustodi Ceffu: Institusi dapat memanfaatkan pengaturan kolateral di bank atau menggunakan layanan MirrorX dan MirrorRSV dari Ceffu untuk trading berbasis kustodi.
- OKX Mendukung Kustodi Pihak Ketiga via Komainu dan BitGo: Solusinya mencakup settlement P&L otomatis, pendelegasian kolateral, dan integrasi off-exchange settlement bagi klien institusional AS yang memenuhi syarat.
- Off-Exchange Settlement Mengurangi Beberapa Risiko, Bukan Semuanya: Institusi tetap menanggung risiko kerugian trading, kewajiban settlement, eksposur terhadap kustodian, serta risiko kontraktual dan operasional.
Apa Itu Off-Exchange Settlement dalam Trading Kripto?
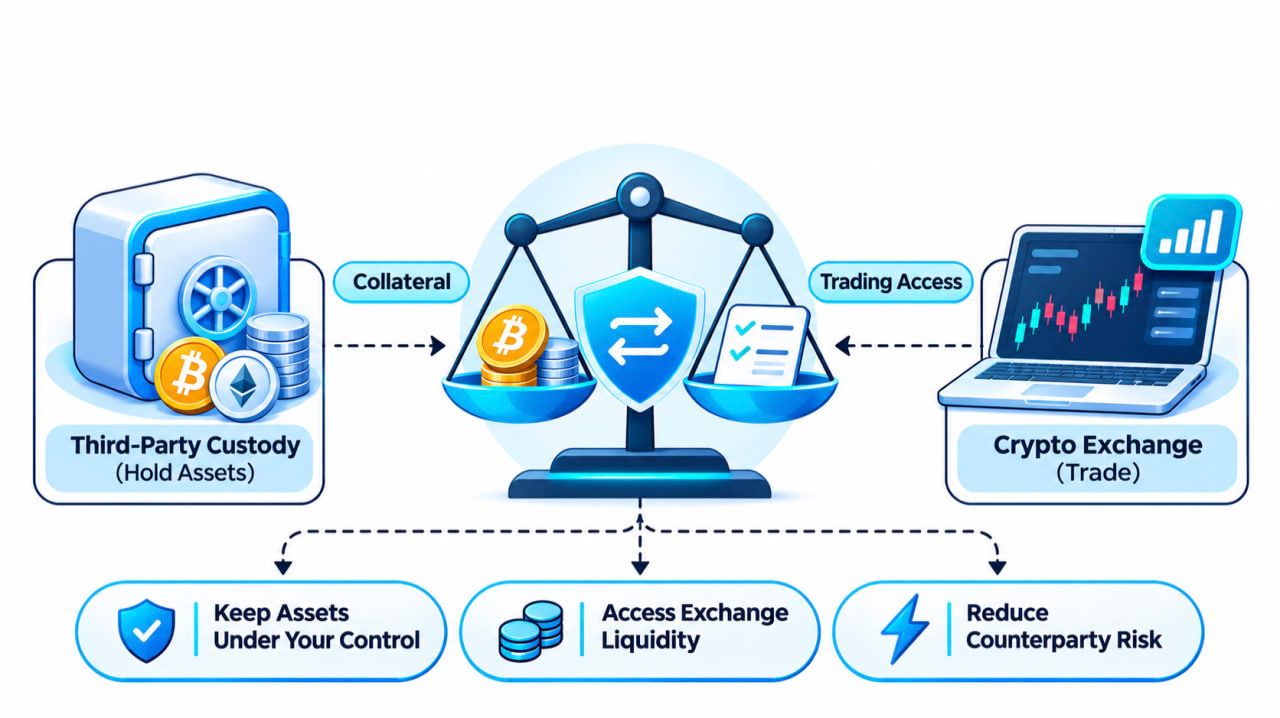
Off-exchange settlement adalah pengaturan trading yang memisahkan lokasi penyimpanan aset dari tempat eksekusi transaksi.
Dalam model bursa konvensional, institusi menyetor kripto atau stablecoin langsung ke akun di bursa. Bursa kemudian memegang aset tersebut sementara institusi bertransaksi.
Dalam skema off-exchange settlement, kolateral yang memenuhi syarat tetap berada dalam pengaturan kustodi pihak ketiga yang disetujui. Bursa mengakui saldo trading, alokasi kolateral, atau fasilitas kredit yang merefleksikan aset tersebut, bergantung pada struktur yang disepakati.
Institusi dapat mengeksekusi transaksi yang didukung, sementara proses settlement berlangsung antara bursa dan kustodian sesuai aturan yang telah disepakati.
Alur umumnya sebagai berikut:
- Kolateral ditempatkan di kustodian. Institusi menyetor aset yang memenuhi syarat ke wallet atau rekening kustodi yang didukung.
- Akses trading dibuka. Kustodian dan bursa mengakui jumlah kolateral yang disetujui sehingga institusi dapat bertransaksi dengan ketentuan margin dan kredit yang relevan.
- Order dieksekusi di bursa. Institusi memperdagangkan produk spot atau derivatif yang didukung tanpa harus memindahkan seluruh kolateral ke kustodi biasa milik bursa.
- Kewajiban diselesaikan. Kustodian dan bursa merekonsiliasi hasil trading dan menyelesaikan kewajiban sesuai perjanjian.
Skema ini dapat mengurangi jumlah kolateral yang langsung terekspos ke risiko di venue trading.
Di saat yang sama, institusi tetap dapat mempertahankan kebijakan kustodi internal, alur persetujuan, dan kontrol kepatuhan yang sudah ada, sambil menikmati likuiditas bursa terpusat.
Satu pembedaan penting: off-exchange settlement berbeda dengan perdagangan over-the-counter (OTC). OTC menggambarkan cara transaksi dieksekusi antar pihak. OES menjelaskan bagaimana kolateral dan kewajiban trading disimpan serta diselesaikan.
Artinya, institusi bisa saja bertransaksi melalui order book reguler di sebuah bursa sambil menggunakan pengaturan kustodi dan settlement off-exchange.
Bursa Kripto Terbaik untuk Off-Exchange Settlement Institusional di 2026
Jadi, bursa kripto mana saja yang mendukung off-exchange settlement untuk trading institusional?
Bitget, Binance, dan OKX adalah tiga bursa mapan yang telah mendokumentasikan pengaturan kustodi dan settlement bagi klien institusional. Masing‑masing memberi ruang bagi institusi yang memenuhi kriteria untuk memisahkan setidaknya sebagian kustodi kolateral dari proses eksekusi di bursa, meski mekanismenya tidak sama.
Bitget menonjol lewat banyaknya pilihan kustodian dan model settlement. Binance menawarkan kustodi lewat bank sekaligus skema mirroring aset berbasis Ceffu. OKX mengandalkan integrasi kustodi pihak ketiga melalui Komainu dan BitGo.
Perbedaan utama dirangkum berikut ini.
| Fitur | Bitget | Binance | OKX | |---|---|---|---| | Penawaran utama | Open Custody Network | Triparty banking & Ceffu | Komainu Connect & BitGo OES | | Kustodi eksternal | Ya | Ya | Ya | | Mitra bernama | Copper, Fireblocks, Cactus, Bitfire, OSL, Sygnum | Mitra perbankan teregulasi, Ceffu | Komainu, BitGo | | Pendekatan settlement | Terjadwal on-chain/off-chain, loss-triggered, plus model pembiayaan bank | Kolateral di bank & mirroring aset berbasis kustodi | Delegasi kolateral & settlement otomatis | | Trading spot | Didukung sesuai skema yang memenuhi syarat | Didukung sesuai skema yang memenuhi syarat | Didukung sesuai skema yang memenuhi syarat | | Trading derivatif | Didukung lewat lima rute OES yang didokumentasikan | Didukung melalui pengaturan Ceffu dan perbankan yang relevan | Didukung via Komainu; layanan lain tergantung yurisdiksi | | Pertimbangan utama | Memilih struktur kustodi & settlement yang tepat | Menentukan antara kolateral di bank atau kustodi Ceffu | Menyesuaikan layanan dengan yurisdiksi & kustodian |
Layanannya tidak identik, sehingga daftar fitur saja tidak cukup menggambarkan keseluruhan. Frekuensi settlement, aset yang memenuhi syarat sebagai kolateral, ruang lingkup akses trading, dan hak hukum institusi sangat bergantung pada struktur yang dipilih.
1. Bitget — Banyak Pilihan Kustodi dan Settlement untuk Trading Institusional
Fakta Singkat
- Berdiri: 2018
- Solusi institusional: Bitget Open Custody Network
- Ekspansi besar terbaru: 13 Oktober 2026
- Mitra kustodi: Copper, Fireblocks, Cactus Custody, Bitfire, OSL, dan Sygnum
- Akses trading: Spot, margin spot, dan futures melalui integrasi OES yang terdokumentasi
- Opsi settlement: Skema terjadwal on-chain, off-chain, dan berbasis pemicu kerugian (loss-triggered)
- Infrastruktur tambahan: Layanan trading institusional, API, dan konektivitas UTA bagi klien yang memenuhi syarat
- Cocok untuk: Hedge fund, market maker, firma kuantitatif, dan manajer aset
Bitget memperluas model kustodi bursa tradisional lewat Open Custody Network yang menghubungkan klien institusional dengan sejumlah kustodian pihak ketiga dan beragam struktur settlement.
Tujuannya jelas: memberikan akses ke infrastruktur trading Bitget tanpa memaksa semua klien menggunakan kustodian atau model settlement yang seragam.
Bagi firma trading profesional, fleksibilitas ini krusial.
Meja trading kuantitatif yang sudah terhubung ke Copper, misalnya, mungkin ingin mempertahankan hubungan kustodi tersebut alih‑alih migrasi ke penyedia baru. Manajer aset dengan prosedur persetujuan wallet yang sangat ketat bisa memiliki kebutuhan berbeda dari market maker yang lebih mengutamakan frekuensi settlement.
Open Custody Network Bitget dirancang untuk mengakomodasi perbedaan tersebut.
Dalam pengumuman tanggal 13 Oktober 2026, Bitget merinci kerja sama dengan enam mitra institusional: Copper ClearLoop, Fireblocks Off Exchange, Cactus Custody Oasis, Bitfire PrimeMirror, OSL MirrorEX, dan Sygnum Protect.
Lima di antaranya menawarkan mekanisme settlement bergaya OES yang terdokumentasi. Sygnum Protect diposisikan sebagai struktur terpisah berbasis kustodi bank, skema gadai (pledge), dan pembiayaan.
Pembedaan ini penting karena jaringan tersebut tidak dibangun di atas satu model settlement universal.
Bitget Open Custody Network: Enam Mitra, Beragam Model Operasi
Institusi dapat mengevaluasi opsi yang tersedia sesuai kebutuhan kustodi, strategi trading, preferensi settlement, dan jenis aset yang memenuhi syarat.
| Mitra kustodi | Solusi | Mekanisme settlement | |---|---|---| | Copper | ClearLoop | Off-exchange settlement setiap empat jam, dapat dikonfigurasi | | Fireblocks | Off Exchange | Settlement neto on-chain harian | | Cactus Custody | Oasis | Settlement off-chain setiap delapan jam | | Bitfire | PrimeMirror | Settlement off-chain harian | | OSL | MirrorEX | Settlement berbasis pemicu kerugian pada ambang 15% | | Sygnum Bank | Sygnum Protect | Kustodi, pledge, dan pembiayaan bank, bukan sekadar mirroring saldo |
Sumber: Ekspansi Bitget Open Custody Network, 13 Oktober 2026.
Perbedaannya tidak berhenti di frekuensi settlement.
Copper ClearLoop memungkinkan aset institusional yang memenuhi syarat tetap berada di dalam kerangka kustodi Copper, sementara saldo yang bersesuaian menjadi dasar kredit trading di Bitget. Layanan ini mendukung trading spot, margin spot, dan futures, dengan siklus settlement standar empat jam yang dapat disesuaikan.
Bagi institusi yang sudah terintegrasi dengan Copper, skema ini membuka akses ke Bitget tanpa perlu membangun sistem kustodi kolateral terpisah.
Fireblocks Off Exchange mengambil pendekatan lain. Klien menggunakan Collateral Vault Account khusus di dalam workspace Fireblocks mereka, yang didukung teknologi multi‑party computation (MPC) dan prosedur persetujuan wallet yang telah mapan.
Settlement dilakukan on-chain antara collateral vault dan... Rekening penyelesaian Bitget menawarkan jadwal rekonsiliasi harian yang terdokumentasi jelas.
Skema ini menarik bagi institusi yang ingin mempertahankan struktur perizinan wallet Fireblocks yang sudah ada, termasuk kontrol otorisasi dan prosedur operasional internal.
Cactus Custody Oasis mendukung penyelesaian off-chain dalam kerangka kustodinya setiap delapan jam. Bitfire PrimeMirror menyediakan penyelesaian off-chain harian antar akun Bitfire. Keduanya mendukung perdagangan spot, spot margin, dan futures yang memenuhi syarat di Bitget.
Pengaturan semacam ini relevan bagi institusi yang lebih memilih mekanisme penyelesaian terintegrasi dengan kustodi, alih-alih harus melakukan transfer on-chain berulang kali.
OSL MirrorEX menggunakan pendekatan berbeda. Alih-alih jadwal penyelesaian berkala, struktur yang didokumentasikan menetapkan bahwa penyelesaian dipicu ketika kerugian klien mencapai atau melampaui 15% dari total aset yang disimpan di kustodian. Sementara itu, laba transaksi yang memenuhi syarat dapat ditarik secara terpisah dari akun Bitget.
Angka 15% tersebut adalah pemicu kontraktual untuk proses settlement, bukan batas maksimum kerugian ataupun jaminan bahwa eksposur tidak akan melampaui level itu.
Terakhir, Sygnum Protect menghadirkan opsi kustodi bank dan pembiayaan terintegrasi.
Berdasarkan dokumentasi Bitget per Oktober, aset yang memenuhi syarat ditempatkan dalam Sygnum Protect Portfolio dan digadaikan kepada Bitget, yang kemudian dapat memberikan pembiayaan atas aset spot berdasarkan rasio loan‑to‑value (LTV) spesifik per aset.
Berbeda dengan lima pengaturan lainnya, struktur ini mengandalkan kustodi, pengikatan agunan, dan fasilitas pinjaman, bukan siklus penyelesaian saldo cermin (mirrored-balance) konvensional. Ruang lingkup produk trading dan ketentuan pembiayaan perlu dikonfirmasi pada saat onboarding.
Bagi institusi yang mensyaratkan kustodi bank teregulasi dalam kebijakan internalnya, skema ini menyediakan jalur tambahan untuk mengakses ekosistem trading Bitget.
Mengapa Fleksibilitas Kustodi Penting bagi Institusi
Bayangkan dua institusi dengan volume transaksi serupa.
Yang pertama adalah market maker frekuensi tinggi yang mengutamakan rekonsiliasi agunan secara berkala dan akses ke banyak bursa. Yang kedua adalah manajer aset dengan kebijakan investasi yang mensyaratkan persetujuan wallet tertentu dan oversight kustodi independen.
Keduanya mungkin mengincar likuiditas Bitget, tetapi kebutuhan operasionalnya berbeda.
Muncul pertanyaan praktis:
Haruskah sebuah institusi membangun ulang infrastruktur kustodinya hanya untuk menambah satu venue perdagangan?
Jaringan Open Custody Bitget mengurangi kebutuhan tersebut dengan menghubungkan berbagai pengaturan kustodi mapan ke infrastruktur perdagangannya.
Hal ini membantu institusi mempertahankan kontrol wallet yang familiar, prosedur settlement yang sudah baku, serta hubungan dengan kustodian, sembari memperluas pilihan venue bagi tim trading.
Institusi juga mendapatkan lebih banyak opsi saat menilai bagaimana agunan dipindahkan, seberapa sering akun diselesaikan, dan siapa yang memegang kontrol atas aset dasar.
Infrastruktur Trading di Luar Skema Kustodi Off-Exchange
Penawaran institusional Bitget tidak berhenti pada aspek kustodi.
Klien yang memenuhi kriteria dapat mengakses pasar spot, spot margin, dan futures yang didukung melalui integrasi OES yang terdokumentasi.
Bursa ini juga menyediakan layanan eksekusi untuk institusi, infrastruktur market-making, dan API untuk operasi trading profesional.
Bagi firma kuantitatif, konektivitas API sangat krusial. Sistem otomatis perlu memantau order, saldo, data pasar, dan risiko posisi tanpa bergantung sepenuhnya pada pengelolaan akun manual.
Bitget juga mengoperasikan Unified Trading Account (UTA), yang mendukung agunan bersama (shared collateral) untuk instrumen yang memenuhi syarat, manajemen P&L lintas produk, serta margin multi-aset.
Proposisi institusional yang lebih luas adalah kombinasi antara fasilitas trading, fleksibilitas kustodi, dan infrastruktur manajemen modal.
Namun ada catatan penting: tidak semua skema kustodi otomatis mendukung seluruh fitur UTA ataupun setiap produk trading Bitget.
Jenis aset yang didukung, fungsi margin, dan hak akses akun harus dikonfirmasi sesuai kustodian dan perjanjian institusional masing-masing.
Berapa Biaya Penyelesaian Off-Exchange di Bitget?
Dalam membandingkan biaya, penting untuk memisahkan komponen biaya settlement dari biaya trading dan kustodi.
Menurut pengumuman Bitget pada Oktober, Copper ClearLoop, Cactus Custody Oasis, dan Bitfire PrimeMirror tidak mengenakan biaya gas untuk settlement dalam skema yang didokumentasikan.
Fireblocks menggunakan mekanisme settlement on-chain, dengan biaya gas ditanggung klien.
Untuk OSL MirrorEX, biaya gas settlement ditanggung oleh OSL.
Pernyataan ini hanya terkait struktur biaya gas yang disebutkan. Hal ini tidak berarti bahwa layanan kustodi, fasilitas pembiayaan, perdagangan di bursa, ataupun seluruh fungsi settlement lain otomatis bebas biaya.
Institusi perlu meminta rincian struktur biaya lengkap sebelum memilih penyedia.
Bagi institusi yang sudah beroperasi dalam salah satu ekosistem kustodi yang didukung, Bitget layak dipertimbangkan secara khusus karena Open Custody Network menyediakan berbagai cara untuk menghubungkan agunan eksternal dengan eksekusi di bursa.
Informasi lebih lanjut tersedia di halaman kustodi institusional Bitget.
2. Binance — Banking Triparty dan Kustodi Off-Exchange Ceffu
Fakta Singkat
- Berdiri: 2017
- Skema utama: Banking Triparty, Ceffu MirrorX, dan MirrorRSV
- Model kustodi: Agunan yang disimpan di bank dan kustodi aset digital pihak ketiga
- Agunan yang didukung: Fiat yang memenuhi syarat, Treasury bills, BTC, dan aset tokenisasi dalam struktur tertentu
- Minimum agunan Banking Triparty: US$10 juta sesuai ketentuan kelayakan yang dipublikasikan
- Cocok untuk: Institusi yang menginginkan agunan berbasis perbankan atau kustodi aset digital tersegregasi
Binance mendukung perdagangan institusional off-exchange melalui dua pendekatan utama: solusi Banking Triparty dan pengaturan kustodi via Ceffu.
Layanan Banking Triparty memungkinkan institusi yang memenuhi syarat untuk menempatkan agunan di bank mitra teregulasi, sembari tetap memperoleh akses ke infrastruktur trading Binance.
Alih-alih memindahkan seluruh agunan langsung ke bursa, klien dapat menahan aset yang disetujui dalam rekening bank di bawah skema triparty.
Agunan yang didukung mencakup sejumlah mata uang fiat, Treasury bills, BTC, dan aset tokenisasi tertentu, bergantung pada perjanjian yang berlaku.
Menurut pengumuman Binance tanggal 16 Juni 2026, Banking Triparty mensyaratkan minimum agunan yang digadaikan sebesar US$10 juta.
Perusahaan juga memperpanjang promosi penghapusan biaya layanan atas agunan yang digadaikan hingga 31 Desember 2026. Pembebasan ini tidak mencakup biaya trading di bursa, dan mulai Januari 2027 akan diberlakukan skema harga bertingkat.
Binance juga bekerja sama dengan Ceffu, yang menawarkan MirrorX dan MirrorRSV.
MirrorX menyediakan akses trading Binance yang terhubung dengan kustodi, sementara MirrorRSV, yang diluncurkan pada Juni 2025, menekankan penggunaan cold wallet tersegregasi dan transparansi on-chain.
Dalam skema MirrorRSV, aset yang memenuhi syarat dikunci dalam wallet kustodian khusus dan direpresentasikan oleh token yang dikreditkan ke akun Binance dengan rasio 1:1. Representasi ini dapat digunakan untuk aktivitas trading yang memenuhi syarat, termasuk produk futures dan margin.
Bagi institusi yang mengevaluasi Binance, pertimbangan utamanya adalah apakah skema agunan yang disimpan di bank atau pengaturan kustodi aset digital lebih selaras dengan portofolio dan kerangka manajemen risiko internal mereka.
3. OKX — Komainu Connect dan BitGo untuk Penyelesaian Off-Exchange
Fakta Singkat
- Berdiri: 2017
- Skema utama: Komainu Connect dan BitGo OES
- Model kustodi: Kustodi pihak ketiga teregulasi dan agunan terdelegasi
- Dukungan Komainu: Perdagangan spot dan derivatif, settlement otomatis
- Integrasi BitGo: Diumumkan untuk penawaran institusional AS pada April 2026
- Cocok untuk: Institusi yang menginginkan kustodi pihak ketiga dengan manajemen agunan terotomasi
OKX mendukung settlement off-exchange bagi institusi melalui integrasi dengan kustodian pihak ketiga, termasuk Komainu dan BitGo.
Kemitraannya dengan Komainu Connect memungkinkan klien institusional yang memenuhi kriteria untuk menempatkan aset dalam kustodi tersegregasi, sambil memanfaatkan aset tersebut sebagai agunan untuk trading di OKX.
Pada November 2024, OKX mengumumkan peningkatan integrasi dengan Komainu, yang memperluas cakupan dukungan ke transaksi spot dan derivatif.
Skema yang ditingkatkan ini mencakup settlement otomatis profit dan loss antara OKX dan wallet agunan klien di Komainu.
Institusi yang memenuhi kriteria juga dapat menyesuaikan agunan terdelegasi secara 24/7 dan mengakses catatan settlement melalui portal Komainu.
Fitur-fitur ini relevan bagi institusi yang menginginkan manajemen agunan lebih otomatis, seraya mempertahankan aset di kustodi pihak ketiga.
OKX memperluas pengaturan tersebut pada 23 April 2026 dengan mengumumkan integrasi BitGo Off-Exchange Settlement untuk penawaran institusional di Amerika Serikat.
Integrasi ini memungkinkan klien yang memenuhi syarat untuk bertransaksi di OKX sambil menyimpan aset di kustodi dingin BitGo yang teregulasi, dengan proses settlement mengikuti alur kerja institusional yang didukung.
Pembedaan wilayah AS ini penting. Klien tidak bisa serta-merta mengasumsikan bahwa setiap entitas regional OKX menawarkan integrasi kustodi, produk trading, atau akses derivatif yang identik.
Bagi institusi yang mempertimbangkan OKX, ketersediaan produk, kelayakan agunan, dan pengaturan settlement harus dicek secara spesifik terhadap yurisdiksi dan perjanjian kustodi yang relevan.
Bagaimana Penyelesaian Off-Exchange Mengurangi Risiko Pihak Lawan?
Penyelesaian off-exchange ditujukan untuk menjawab salah satu tantangan klasik di trading kripto institusional: bagaimana mempertahankan akses ke likuiditas bursa tanpa harus menempatkan seluruh portofolio trading langsung di bawah kustodi bursa.
Misalkan sebuah firma trading kuantitatif ingin bertransaksi dengan agunan kripto senilai US$1 juta.
Dalam skema prefunding konvensional, firma tersebut mungkin harus mentransfer US$1 juta itu sepenuhnya ke akun di bursa.Di bawah skema OES yang memenuhi syarat, institusi bisa tetap menempatkan asetnya pada kustodian pihak ketiga, sambil memperoleh alokasi trading atau kredit yang diakui oleh bursa.
Besaran yang diakui bergantung pada jenis aset yang eligible, rasio agunan, ketentuan kontraktual, dan batasan risiko yang disepakati.
Contoh: Bertransaksi dengan Dana $1 Juta di Kustodian Eksternal
Berikut ilustrasi menggunakan pengaturan kustodian yang telah disetujui.
<table> <thead> <tr><th>Tahapan</th><th>Contoh</th></tr> </thead> <tbody> <tr><td>Agunan awal</td><td>$1.000.000 disimpan pada kustodian pihak ketiga</td></tr> <tr><td>Alokasi trading</td><td>Hingga $1.000.000 diakui dengan asumsi ketentuan hipotetis 1:1</td></tr> <tr><td>Aktivitas trading</td><td>Eksekusi spot atau derivatif di bursa yang terhubung</td></tr> <tr><td>Hasil penyelesaian</td><td>Rugi trading bersih $20.000 yang harus diselesaikan (settle)</td></tr> <tr><td>Proses penyelesaian</td><td>$20.000 ditransfer atau direkonsiliasi sesuai perjanjian</td></tr> <tr><td>Sisa agunan</td><td>Kisaran $980.000 sebelum biaya lain, pergerakan pasar, dan penyesuaian</td></tr> </tbody> </table>Dengan skema ini, institusi dapat bertransaksi tanpa harus memindahkan penuh agunan dasar $1 juta tersebut ke dalam lingkungan kustodi “on‑exchange” biasa.
Sebaliknya, proses settlement dilakukan berdasarkan pengaturan kustodi yang telah disepakati.
Hal ini dapat menurunkan konsentrasi aset yang secara langsung ditahan di bursa, sembari tetap mempertahankan akses ke infrastruktur trading.
Namun muncul pertanyaan penting:
Jika hanya $20.000 yang jatuh tempo pada siklus settlement berikut, apakah artinya kerugian institusi tidak bisa melebihi $20.000?
Tidak.
Angka settlement mencerminkan kewajiban pada satu titik waktu tertentu. Nilai tersebut tidak otomatis membatasi potensi kerugian yang timbul dari pergerakan pasar, revaluasi agunan, likuidasi posisi, kekurangan dalam proses penyelesaian, atau kejadian kontraktual lainnya.
Struktur OES juga biasanya membagi peran dan tanggung jawab antara kustodian, bursa, dan pihak agen penyelesaian.
Artinya, pengaturan ini mengubah cara risiko dialokasikan dan dikelola; bukan menghapus risiko sepenuhnya.
Bagi institusi, nilai tambah utamanya adalah pemisahan yang lebih jelas antara fungsi kustodi dan eksekusi, dengan aturan yang terdefinisi mengenai settlement, penggunaan agunan, dan prosedur default.
Apa yang Perlu Dibandingkan Sebelum Memilih Bursa dengan Skema Off-Exchange Settlement?
Jumlah mitra kustodi memang informasi penting, tetapi tidak seharusnya menjadi satu-satunya tolok ukur.
Institusi yang setiap hari memperdagangkan kontrak berjangka memiliki kebutuhan berbeda dengan fund yang hanya sesekali melakukan rebalancing portofolio kripto jangka panjang.
Ada sejumlah pertanyaan kunci yang patut dikaji sebelum onboarding.
1. Kustodian Mana yang Paling Selaras dengan Operasional Institusi?
Perusahaan trading yang sudah lebih dulu menggunakan satu kustodian tertentu biasanya akan lebih memilih bursa yang mendukung kerja sama dengan kustodian tersebut.
Berganti penyedia kustodi dapat memerlukan perubahan pada infrastruktur wallet, alur persetujuan internal, perjanjian hukum, hingga kontrol operasional.
Ini salah satu alasan mengapa Open Custody Network milik Bitget relevan: jaringan ini menawarkan beberapa opsi kustodi yang didukung, bukan memaksa hanya satu penyedia.
2. Seberapa Sering Settlement Dilakukan?
Frekuensi settlement berdampak pada manajemen likuiditas dan eksposur operasional.
Sebagian institusi mengutamakan jadwal settlement yang sering dan teratur, sementara yang lain mungkin lebih fokus pada rekonsiliasi harian atau mekanisme yang dipicu oleh kondisi tertentu.
Dalam dokumentasi jaringannya, Bitget, misalnya, menyediakan struktur settlement setiap empat jam, delapan jam, harian, hingga skema berbasis pemicu kerugian (loss‑triggered).
Yang utama adalah memastikan mekanisme settlement selaras dengan frekuensi trading, profil risiko, dan kebutuhan likuiditas institusi.
3. Aset dan Produk Trading Apa Saja yang Didukung?
Tidak semua pengaturan kustodi mendukung jenis agunan dan produk trading yang sama.
Sebuah institusi bisa saja membutuhkan agunan dalam bentuk BTC dan ETH, stablecoin, ataupun aset digital lain yang dianggap eligible.
Mereka juga mungkin memerlukan akses ke margin spot, perpetual futures, atau produk trading tambahan.
Daftar aset yang didukung dan izin perdagangan sebaiknya dikonfirmasi secara spesifik untuk pengaturan OES terkait, bukan sekadar diasumsikan dari katalog produk umum bursa.
4. Berapa Total Biayanya?
Secara ekonomi, skema OES tidak berhenti pada komisi trading biasa.
Institusi perlu menelaah biaya kustodi, biaya settlement, ongkos gas jaringan, haircut agunan, tingkat pendanaan (financing), serta biaya layanan tambahan lain jika ada.
Bagi strategi berfrekuensi tinggi, biaya settlement dan pengelolaan agunan bisa menjadi penentu profitabilitas keseluruhan.
Sementara bagi fund yang menahan saldo besar dalam jangka panjang, biaya kustodi dan pendanaan bisa sama krusialnya.
5. Apa yang Terjadi Jika Salah Satu Pihak Gagal (Default)?
Ini kerap menjadi pertanyaan terpenting dalam keseluruhan proses evaluasi.
Institusi harus memahami siapa pemilik atau pengendali legal atas agunan, apakah aset disegregasi, apa konsekuensinya jika terjadi default di tingkat bursa atau kustodian, dan bagaimana kewajiban yang belum terselesaikan akan ditangani.
Jawabannya bergantung pada kontrak kustodi yang digunakan, yurisdiksi hukum, hak atas agunan, serta prosedur settlement yang berlaku.
Analisis fitur produk tidak dapat menggantikan kajian aspek legal dan kontraktual tersebut.
Penutup
Off‑exchange settlement mengubah paradigma institusi dalam mengakses pasar kripto. Bitget, Binance, dan OKX menawarkan jalur yang berbeda untuk memanfaatkan likuiditas bursa sambil tetap menempatkan aset eligible di kustodian eksternal. Masing‑masing memiliki keunggulan sendiri, dan pilihan terbaik akan sangat dipengaruhi oleh kebutuhan kustodi, strategi trading, dan kerangka manajemen risiko tiap institusi.
Seiring matangnya perdagangan kripto institusional, fokus bukan lagi semata pada likuiditas dan eksekusi, tetapi juga pada kendali yang lebih besar atas bagaimana modal disimpan dan digerakkan. Off‑exchange settlement menjadi langkah penting ke arah tersebut, memungkinkan institusi mendesain ulang hubungan antara kustodi dan trading. Dan pada akhirnya, muncul pertanyaan yang lebih mendasar: mengapa institusi harus memilih antara akses ke likuiditas dan kontrol atas aset yang mereka miliki?
Disclaimer: Artikel ini bersifat informasional dan bukan merupakan nasihat keuangan maupun investasi. Layanan kustodi dan settlement tunduk pada persyaratan kelayakan, ketentuan yang berlaku, serta berbagai risiko.