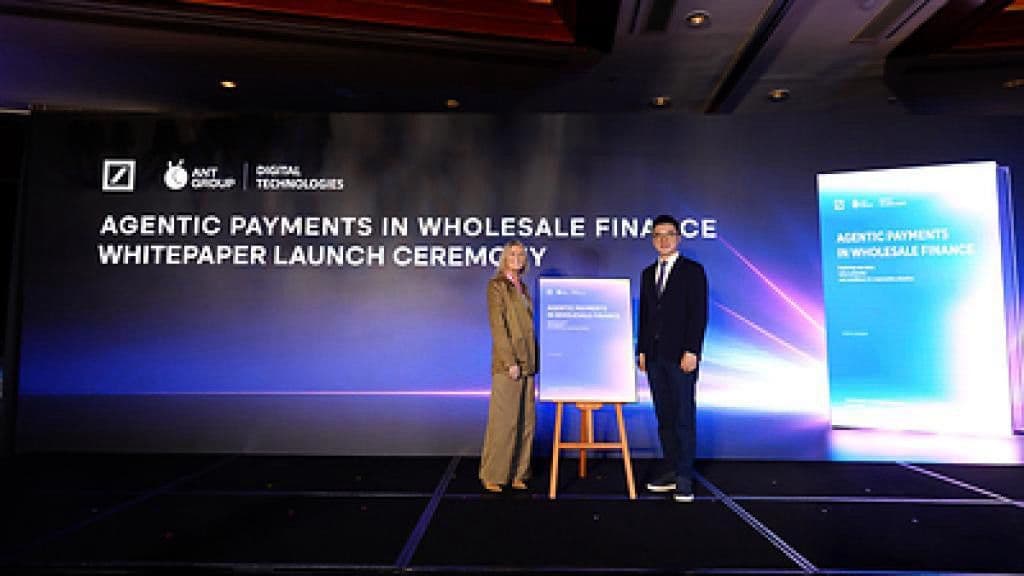
インスティテューショナル・トレジャリー、国際送金、貿易金融におけるエージェント型AI統合のロードマップと セーフガードを提示する新ホワイトペーパー。
香港発、2026年11月9日 /PRNewswire/ --
人工知能(AI)は、インサイト創出の段階を超え、目標を自律的に解釈し、選択肢を評価し、行動を実行できる
システムへと急速に進化している。こうした環境変化を踏まえ、ドイツ銀行とアント・デジタル・テクノロジーズは本日、
「Agentic Payments in Wholesale Finance(ホールセール金融におけるエージェント型決済)」と題する
共同ホワイトペーパーを発表した。本稿は、インスティテューショナル金融におけるAIエージェントの変革ポテンシャルと、
責任ある導入に不可欠なガバナンス枠組みを検証している。

AIエージェントが複雑な金融オペレーションを遂行できるようになるなかで、ホールセール金融機関は根本的な問いに 直面している。すなわち、「どこまでの権限をエージェントに委ねられるのか」、そして「その意思決定プロセスを いかに安全かつ統制下に置き、完全にトレース可能な形で維持できるのか」という点である。
ホワイトペーパーの巻頭言では、両社それぞれの戦略的視点が示されている。
ドイツ銀行でデジタル資産・通貨トランスフォーメーション部門を率いる
Sabih Behzad氏は、エージェント型AIが持つより広範な可能性を次のように述べている。
> 「真の価値は、単に決済を自動実行することではなく、
> その決済判断がどのように行われ、調整され、統制されるかを高度化する点にあります。」
アント・デジタル・テクノロジーズの社長であるZhuoqun Bian氏は、 導入に際して現実的かつセキュリティ重視の姿勢が不可欠だと強調する。
> 「ホールセール金融でこのポテンシャルを実現するには、任意でも純粋な技術論でもない
> 基盤が必要です。エージェントには検証可能なアイデンティティが求められ、それは責任主体と
> 結び付いていなければなりません。権限は明示的で、マシンリーダブルで、範囲が限定され、
> いつでも剥奪可能であるべきです。意思決定、統制、執行は分離し、エージェントは提案こそ
> できても自らの権限を拡張できない構造にしなければなりません。」
ホワイトペーパーでは、エージェント型決済が大きな業務効率化と戦略的価値をもたらし得る 3つの中核領域を示している。
-
トレジャリーおよび流動性管理
AIエージェントが流動性ギャップや余剰を自律的に予測し、対応オプションを評価したうえで、
社内資金移動、投資、外部調達、為替取引などに関するコンプライアンス準拠のアクションを実行する。 -
クロスボーダー決済のオーケストレーション
AIエージェントが、為替レート、決済レール、実行タイミングなど複数の相関要因を評価し、
取引コスト、スピード、可用性、規制遵守、決済リスクを総合的に最適化する。 -
トレード・ファイナンス(貿易金融)
AIエージェントが複雑な貿易書類を読み解き、データ不整合を特定し、例外対応を調整するとともに、
条件充足と必要な承認取得を確認したうえで、資金供与または支払指図を生成する。
こうしたユースケースは、複雑な金融取引の管理と実行を大きく前進させる一方で、AIの自律性拡大に 伴うガバナンス、説明責任、リスク管理上の課題も浮き彫りにしている。
特に本稿が提唱するのは、エージェントに無制限の自律性を与えるのではなく、「bounded agentic execution (権限を厳格に制限したエージェント型実行)」に基づくアプローチである。初期的な実証実験から 本格的なインスティテューショナル利用へ移行するにあたり、国際通貨基金(IMF)が提案する 3層のリファレンスアーキテクチャを援用している。
-
インテントとオーケストレーション
エージェントのアダプティブな推論、意思決定、ワークフロー統合を管掌するレイヤー。 -
コントロールと認可
決定論的でルールベースの制約を適用し、行動があらかじめ定義された権限範囲内に 留まるよう保証するレイヤー。 -
決済・清算(Settlement)
金融取引の最終実行を担うレイヤー。
このアーキテクチャの核心は、AIによる推論機能と、実際の金融取引の執行を意図的に切り分ける点にある。 ホワイトペーパーでは、この枠組みの下で不可欠となるセーフガードとして、明示的かつ範囲が限定され、 いつでも取り消し可能な認可枠、強固なエージェントIDの紐づけ、そして包括的な 「Know Your Agent(KYA)」検証プロトコルなどを挙げている。
これらの原則がインスティテューションの現場にどのように実装し得るかを示すため、
ホワイトペーパーでは実装事例としてAnvita Flowを取り上げている。
Anvita Flowはアント・デジタル・テクノロジーズが開発した高度なエージェント型プラットフォームであり、
金融機関が実運用環境において複雑な決済ワークフローを安全にオーケストレーションしつつ、
エージェントの権限と実行を厳格に統制できることを示している。
「Agentic Payments in Wholesale Finance」ホワイトペーパー全文は、 ドイツ銀行およびアント・デジタル・テクノロジーズの公式ウェブサイトからダウンロード可能となっている。