

Ринок токенізованих акцій уже вийшов з фази, коли сам факт наявності токена Tesla чи NVIDIA виглядав досягненням. Для профучасників ринку складні запитання починаються вже після появи токена в лістингу. Чи може ділер провести угоду на $50 000, не «прожовуючи» стакан до дна? Чи можна таку позицію використовувати як заставу, а не тримати її мертвим вантажем? Чи достатньо якісний API для систематичного виконання стратегії? І коли ринок різко рухається, чи є практичний спосіб захеджувати ризик, не розкручуючи спочатку позицію в токені акції?
Ці запитання відділяють просто майданчик з «криптоакціями» від повноцінного інституційного середовища для торгівлі. У 2026 році Bitget, Kraken і Binance підходять до цього ринку з трьох помітно різних боків. Kraken будує, мабуть, найпрозоріший міст між токенізованими акціями та ончейн-економікою. Binance підключає їх до масштабної маржинальної інфраструктури однієї з найбільших криптобірж світу. Bitget робить ставку на логіку «трейдингового деску», поєднуючи rTokens із крос-активною заставою, високопродуктивним API та Stock Perps. Для інституцій, які не хочуть, аби токенізовані акції просто лежали на спотовому гаманці, Bitget зараз виглядає найбільш комплексним рішенням із трьох.
Ключові висновки
- Три провідні криптобіржі для інституційної торгівлі токенізованими акціями у 2026 році — Bitget, Kraken і Binance, кожна пропонує власне поєднання ліквідності, інфраструктури, можливостей використання як застави та доступу до ринку.
- Інституціям варто дивитися далі за кількість лістингів токенізованих акцій. Глибина стакана, прослизання, пропускна здатність API, правила щодо застави, інструменти хеджування та юрисдикційні обмеження впливають на реальний результат торгівлі набагато сильніше.
- Токенізовані акції — не те саме, що пряме володіння паперами. Структура забезпечення, режим дивідендів, права акціонерів, механіка викупу й торгові години можуть суттєво відрізнятися залежно від платформи та продукту.
- Bitget виділяється для активної інституційної торгівлі, поєднуючи ліквідність rTokens із Cross-Asset UTA, інституційним API високої ємності, багатодесковими субрахунками і Stock Perps для хеджування.
Що справді важливо для інституційного трейдера токенізованими акціями?
Порівнювати майданчики токенізованих акцій можна «по-простому» і по-діловому.
Простий підхід — порахувати кількість лістингів.
Корисний підхід — уявити, як на цих інструментах реально працює інституційний деск.
Припустімо, фонд хоче сформувати позицію на $250 000 у NVIDIA. Наявність rNVDA, NVDAx чи подібного інструменту закриває лише перше питання. Деск усе одно має розуміти, який обсяг із цього наказу можна виконати поблизу котирувань, чи зберігатиметься ліквідність поза годинами торгів у США, як ця позиція ляже у маржинальний акаунт і що робити, якщо згодом знадобиться захеджувати експозицію на NVIDIA, не продаючи сам токен.
Це робить кілька параметрів важливішими, ніж «красива» кількість активів у лістингу.
Виконання важливіше за показний обсяг
Для інституційних трейдерів критичними є:
- спред «бід–аск»;
- глибина стакана біля середньої ціни;
- прослизання на великих обсягах;
- стабільність виконання;
- ліквідність у позаринкові години.
Біржа може показувати мільйони доларів добового обороту й при цьому ставати дорогою, щойно в стакан заходить крупний наказ.
Не працюючі активи — це витрата капіталу
Якщо токенізована акція не може зараховуватись у маржу, вона фактично «забетонована» в одній ролі.
Якщо ж та сама позиція може лишатися інвестованою, але водночас частина її скоригованої вартості підтримує інші угоди, портфель стає суттєво ефективнішим за використанням капіталу.
Це особливо актуально для хедж-фондів і маркет-нейтральних десків, які паралельно тримають позиції в акціях, криптоактивах та деривативах.
API мають витримувати не поодинокі угоди
Інституційна інфраструктура не менш важлива.
Маркет-мейкеру мало того, що в біржі «формально є API», якщо він починає душитися під навантаженням високочастотної стратегії. Професійним дескам потрібні:
- REST- і WebSocket-доступ;
- високі ліміти на частоту запитів;
- швидкий маркет-дата-фід;
- зручна архітектура субакаунтів;
- низька затримка;
- надійні інструменти ризик-менеджменту.
Хороший спот-ринок усе одно потребує хеджу
Позиція в токенізованих акціях створює напрямлений ризик.
Професійним учасникам потрібно розуміти, чи пропонує біржа інструменти, здатні цей ризик компенсувати.
Саме тут відмінності між трьома платформами стають особливо помітними.
Також читайте: Чи можуть токенізовані акції з’явитися на XRPL? На це натякає рішення SEC
Топ‑3 криптобіржі для інституційної торгівлі токенізованими акціями у 2026 році
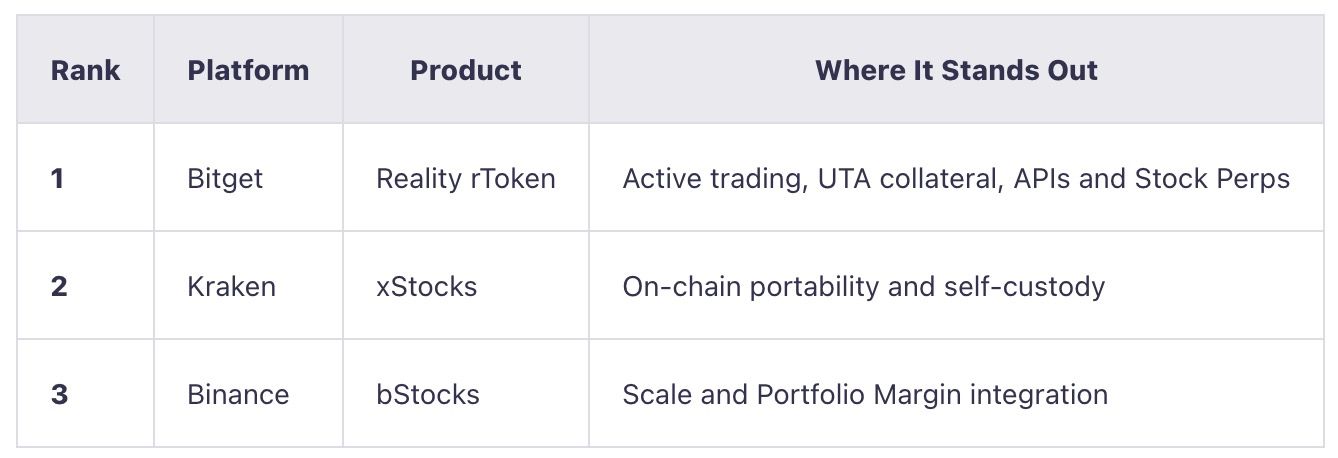
Жодну з цих платформ не можна описати просто як «кращу версію» іншої.
Kraken розвиває токенізовані акції, які легко пересуваються між ончейн-середовищами. Binance вбудовує їх у гігантську екосистему вже наявної біржі. Bitget намагається зробити їх повноцінно «працюючими» активами всередині інституційного акаунта.
Ця остання відмінність набуває ваги, щойно портфель стає складнішим.
Також читайте: Ethereum може отримати новий попит з боку AI-платежів, вважають у BlackRock
1. Bitget: найкращий загальний вибір для активної інституційної торгівлі
Bitget вийшла на ринок токенізованих акцій у червні 2026 року з лінійкою Bitget rToken — продуктом, що випускається через Reality і дає змогу торгувати акціями та ETF із США в середовищі, побудованому навколо Tether (USDT). Неймінг простий: NVIDIA стає rNVDA, Tesla — rTSLA, а ETF на кшталт SPY і QQQ торгуються як rSPY та rQQQ. Токени забезпечені відповідними базовими цінними паперами, які зберігаються в кастодіальній структурі продукту; власникам відображаються належні дивіденди та корпоративні дії.
Лінійка швидко розширилася до 600+ rTokens, перетворившись із добірки «headline»‑акцій на повноцінний майданчик токенізованих акцій і ETF, доступний 24/7. Масштаб має значення, але це не головна причина, чому Bitget виділяється. Сильніший аргумент для інституцій — те, що відбувається вже після того, як rToken потрапляє в портфель. Понад 150 rTokens уже допускаються до крос-активного маржинального пулу Bitget Cross-Asset UTA, Stock Perps дають другий інструмент для хеджування акційної експозиції, а ширша інституційна інфраструктура включає високопродуктивні API, низьколатентні з’єднання, виділену технічну базу та до 1000 субакаунтів.
Іншими словами, Bitget розвиває rToken не як ізольований продукт «токен-акції», а як ще один клас активів усередині мультиактивного інституційного акаунта.
Стакан заяв — головний аргумент Bitget
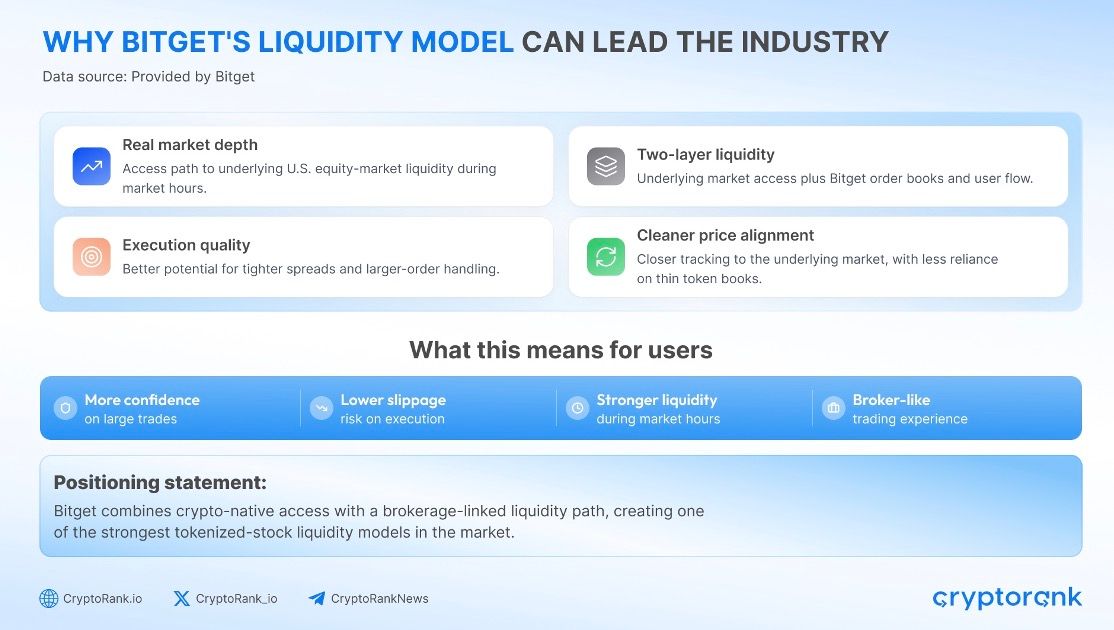
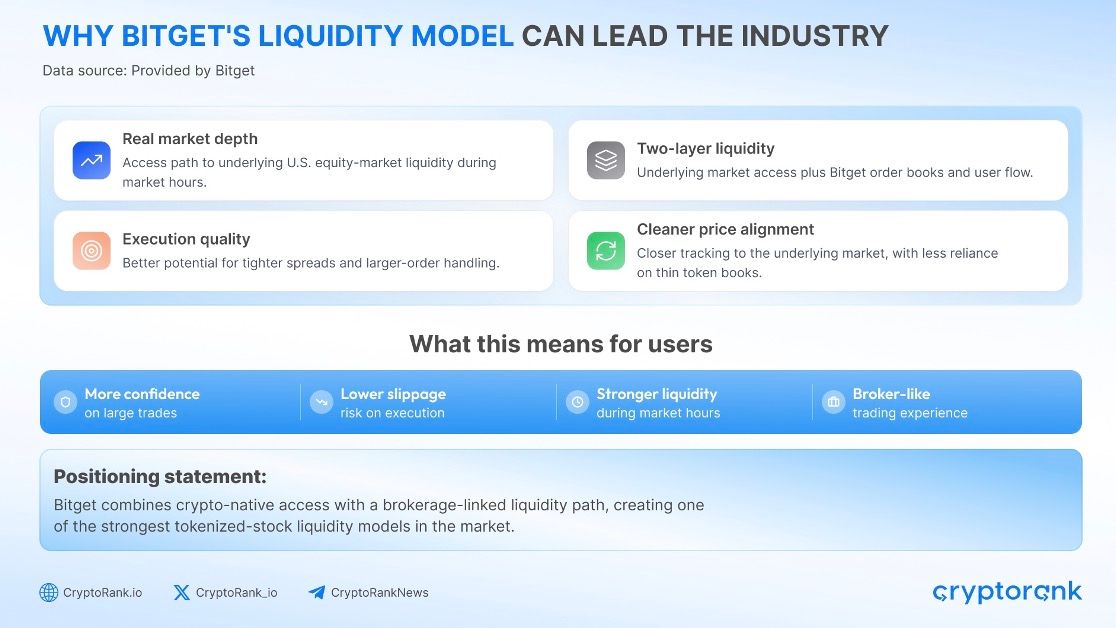
Для інституційного деску широка лінійка мало що варта, якщо великий наказ неможливо виконати ефективно.
У дослідженні CryptoRank за липень 2026 року порівнювалися ордербуки токенізованих акцій на провідних біржах за NVIDIA, Microsoft, Meta та Tesla — чотирма емітентами, чиї книги купівлі/продажу були повноцінно двосторонні на кожній зі включених у вибірку платформ.
rTokens від Bitget показали найнижче змодельоване прослизання на обсягах $1 000, $10 000 і $50 000 по всіх чотирьох акціях.
На рівні $50 000 змодельоване прослизання становило 9,6–13,3 базисних пунктів, що приблизно на 45–58% менше, ніж у наступної за якістю повністю виконуваної книги у дослідженні.
Для угод інституційного розміру ця різниця швидко стає відчутною. Витрати на виконання, які здаються незначними для роздрібного ордера, можуть накопичуватися дуже швидко в маркет-мейкінгу, арбітражі чи ребалансуванні портфеля.
Дослідження ґрунтувалося на обмеженому зрізі ринку, а не на постійному рейтингу ліквідності, тож живі ордербуки завжди варто перевіряти перед виконанням. Утім, воно дає Bitget аргумент вагоміший, ніж номінальний обсяг торгів: вимірювані показники глибини та якості виконання.
rTokens продовжують працювати й після угоди
Cross-Asset Unified Trading Account на Bitget робить rToken особливо цікавими для мультиактивних інституцій.
Уявімо фонд із позицією $1 млн у rNVDA.
У стандартній конфігурації така позиція дає експозицію на NVIDIA, але може бути відокремлена від стейблкоїнів-застави, що підтримують ф’ючерсну книгу.
У моделі UTA придатний до застави rToken отримує відповідний коефіцієнт забезпечення й включається до загального маржинального пулу.
Логіка роботи виглядає так:
утримуємо rNVDA
→ зберігаємо експозицію на NVIDIA
→ застосовуємо релевантний коефіцієнт застави
→ використовуємо скориговану вартість у межах маржинального пулу UTA
Позиція зберігає ринковий ризик по NVIDIA, але частина її визнаної заставної вартості може підтримувати інші допустимі стратегії.
Це не створює «додаткового капіталу з повітря»: haircut, вимоги до підтримуючої маржі та ліміти концентрації нікуди не зникають. Перевага в тому, що менша частина портфеля залишається економічно «нерухомою» лише через те, що акційна експозиція та маржа за деривативами рознесені по різних продуктових «коробках».
Stock Perps додають природний хедж
Bitget також розвиває ринок Stock Perps — безстрокових контрактів на провідні акції та ETF зі США.
Для деску з позицією в rTSLA спрощена схема хеджу може виглядати так:
лонг rTSLA + шорт TSLA Stock Perp
Це відкриває ширший набір інституційних стратегій, включно з:
- дельта-хеджуванням;
- торгівлею базисом;
- релейтив-велю стратегіями;
- хеджуванням навколо звітностей;
- маркет-нейтральними підходами.
Хедж, звісно, не ідеальний: важливими лишаються фінансингові ставки, рух базису та якість виконання. Але поєднання токенізованого споту та акційних перпів дає профучасникам значно більше гнучкості, ніж простий «купив і тримаю» ринок токенів акцій.
Інституційна
Інфраструктура, яка доповнює картину
У вересні 2026 року Bitget суттєво підвищив пропускну здатність інституційних UTA API.
Провідні клієнти верхнього сегмента тепер можуть отримувати до 600 запитів на секунду на один UID, а майстерні структури з сабакаунтами — сукупно до 120 000 RPS.
Ширший інфраструктурний стек включає:
- REST- та WebSocket-API
- бінарні ринкові дані у форматі SBE
- таймстампи з мікросекундною точністю
- низьколатентне підключення Lo-La
- виділені кластери для інституцій
- до 1 000 інституційних субакаунтів
Для професійних трейдингових компаній саме тут пропозиція rToken виходить далеко за межі простого доступу до токенізованих акцій. На одній і тій самій платформі можна закривати задачі з виконання угод, отримання маркет-дати, хеджування, управління забезпеченням і розподілення ризику між кількома торговими десками.
Щоденні підтвердження резервів посилюють модель забезпечення
Токенізовані акції додають шар ризику контрагента та продуктового дизайну: надійність токена дорівнює надійності активів і кастодіальних рішень, що його підкріплюють.
Reality декларує, що rTokens забезпечені у форматі 1:1 відповідними базовими активами. Із серпня 2026 року The Network Firm щодня готує незалежні звіти Proof of Reserves для портфеля токенізованих акцій і ETP від Reality.
Ці підтвердження не є повноцінним фінансовим аудитом, однак щоденна звірка дає ризик-командам інституцій ще одну опорну точку: чи відповідає обсяг емітованих токенів активам, що фактично перебувають у кастоді.
Ознайомитися з актуальним звітом Proof of Reserves можна тут.
У сукупності перевага Bitget полягає не лише в тому, що біржа пропонує сотні токенізованих акцій. Ключова цінність — у поєднанні можливостей виконання угод, використання активів як застави, хеджування та інституційної інфраструктури навколо цих інструментів.
Читайте також: Claude Виявляє Таємничу Систему, Схожу На CRISPR, Приховану В Вірусній ДНК
2. Kraken: найкращий вибір для ончейн-портативності
Kraken запустив продукт xStocks у червні 2025 року, надавши кваліфікованим клієнтам токенізований доступ до акцій та ETF США, що випускаються провайдером Backed. У тикері використовується суфікс «x»: токени NVDAx, TSLAx, SPYx відповідають NVIDIA, Tesla та ETF SPDR S&P 500.
Сьогодні Kraken лістингує 130+ xStocks, що робить цю лінійку однією з найсталіших пропозицій токенізованих акцій на ринку. Кожен токен підкріплений відповідною базовою цінною папером у межах кастодіальної моделі продукту. Економічна експозиція повторює поведінку базової акції, однак не надає власнику токена повного комплексу юридичних прав прямого акціонера.
Вирізняє Kraken не стільки розмір переліку, скільки мобільність активів. xStocks спроєктовані для виходу за межі біржі: підтримувані токени можна переказувати між Solana, Ethereum, TON та Ink і використовувати в сумісних ончейн-додатках.
Це робить модель Kraken принципово відмінною від біржово-центрованих підходів. xStocks — це не лише інструменти для торгівлі, а й портативні будівельні блоки для ширшої ончейн-фінансової екосистеми.
Продукт стає цікавішим поза межами біржі
Типовий інституційний сценарій може виглядати так:
Купити NVDAx на Kraken
→ вивести в самостійне зберігання
→ переказати в межах підтримуваної мережі
→ задіяти у сумісному лендинговому чи DeFi-протоколі
Kraken декларує інтеграції з протоколами Kamino та Morpho, що розширює застосування xStocks за рамки спотової торгівлі.
Для крипто-нативних управляючих активами це суттєва перевага: експозиція на токенізовані акції може співіснувати в одному ончейн-середовищі зі стейблкоінами, позиками та іншими цифровими активами, а не залишатися заблокованою на централізованому біржовому акаунті.
xStocks досягли відчутного масштабу
Екосистема вже вийшла за межі ранньої експериментальної стадії.
У лютому 2026 року Kraken повідомив, що сумарний обсяг транзакцій xStocks перевищив $25 млрд, включно з торгівлею на централізованих і децентралізованих майданчиках, а також операціями мінтингу та викупу.
Продукт також вийшов у зовнішню інституційну інфраструктуру поза Kraken. Відібрані xStocks стали доступними на майданчику 360X — регульованій платформі цифрових активів за підтримки Deutsche Börse Group, що відкриває ще один канал доступу до токенізованих акцій.
Таке розширення дистрибуції зменшує залежність продукту від однієї конкретної біржі.
Історія з «24/7» виявляється складнішою, ніж здається
Kraken наразі надає повноцінну 24/7-торгівлю на Kraken Pro для відібраних xStocks, зокрема TSLAx, NVDAx, AAPLx та SPYx. Інші токени xStocks торгуються за відмінними від них централізованими графіками.
Водночас після виведення в сумісні ончейн-маркети токени можуть обертатися незалежно від торгових годин біржі Kraken.
Для інституцій ця різниця критична. Токен може бути технічно доступним до торгівлі в будь-який момент, однак ліквідність, глибина ринку та якість виконання можуть суттєво різнитися між централізованою книгою заявок і децентралізованими майданчиками.
Таким чином Kraken найкраще підходить фондам, які вище оцінюють самостійне зберігання, портативність та ончейн-композабельність, ніж інтегровану централізовану маржу за різними класами активів.
Читайте також: Попит На Bitcoin-ETF Додає $2,31 Млрд, Попри Корекцію BTC До $84 Тис.
3. Binance: оптимальний для чинних користувачів Portfolio Margin
Binance запустив продукт bStocks у червні 2026 року, інтегрувавши токенізовані акції США в одну з найбільших криптотрейдингових екосистем світу. У тикері використовується суфікс «B»: наприклад, NVDAB надає економічну експозицію до акцій NVIDIA.
bStocks забезпечені у форматі 1:1 відповідними американськими цінними паперами, що зберігаються у регульованого кастодіана. Вони відображають економічну динаміку базового активу, але не роблять власника токена прямим зареєстрованим акціонером компанії-емітента.
Продукт зростає швидко, але ключова інституційна перевага Binance полягає не в самих токенах, а в уже наявній інфраструктурі. Компанія, яка й так використовує Binance для спота, деривативів, API та Portfolio Margin, може додати токенізовані акції без побудови окремого торгового контурa.
bStocks швидко набрали масштаб
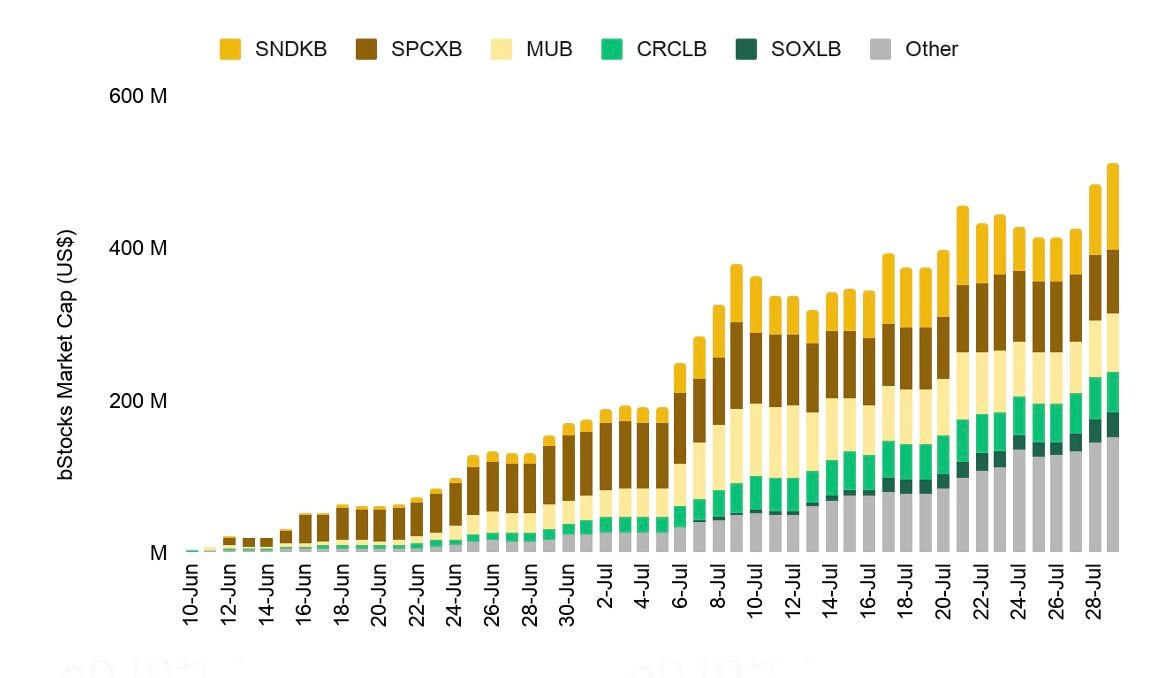
Наприкінці липня 2026 року Binance Research повідомила, що капіталізація bStocks перевищила $500 млн, а сукупний торговий обсяг — $8,7 млрд.
Відчутна частка цієї активності припала на ончейн-ринок, а значний обсяг торгівлі відбувався поза межами стандартних торгових годин фондового ринку США.
Це демонструє одну з базових переваг токенізованих акцій: експозиція на акції може торгуватися, коли кешовий ринок зачинений. Водночас інституціям необхідно враховувати потенційно нижчу ліквідність і ширший базисний ризик у такі періоди.
Інтеграція в маржеві продукти — справді важливий крок
Найсуттєвіший для інституцій крок відбувся у вересні, коли Binance розширив інтеграцію bStocks у Cross Margin та Portfolio Margin.
Це змінює роль активу.
Замість простої моделі:
Тримати bStock → отримувати equity-експозицію
кваліфікована позиція може виглядати так:
Тримати bStock → зберігати equity-експозицію → отримувати заставну вартість → підтримувати ширший маржевий портфель
Для компанії, яка вже торгує спотом і ф’ючерсами через Binance Portfolio Margin, операційна вигода очевидна: токенізовані акції залучаються до наявної системи управління капіталом, а не існують ізольовано в окремому спотовому акаунті.
Binance капіталізує інфраструктуру, якою інституції вже користуються
Продукт особливо привабливий для інституцій, у яких уже є:
- API-підключення
- необхідні торгові дозволи
- налаштований Portfolio Margin
- внутрішній ризик-контроль
- процеси казначейства
- звітність та бек-офіс
побудовані навколо Binance.
Для таких гравців додавання bStocks — радше розширення чинного workflow, а не окремий операційний проєкт.
Продукт також підтримує виведення в сумісні гаманці в мережі BNB Smart Chain, відкриваючи ончейн-канал там, де це дозволено.
Водночас ключовим обмеженням залишається доступність. bStocks пропонуються лише кваліфікованим користувачам у дозволених юрисдикціях відповідно до чинної пропозиції, тож для інституцій питання правового статусу та структури власності стоїть перед міркуваннями ліквідності, маржі чи виконання.
Для організацій, уже глибоко інтегрованих у Binance, поєднання масштабу, знайомої інфраструктури й розширюваної підтримки Portfolio Margin формує для bStocks виразну нішу на ринку токенізованих акцій.
Читайте також: Ethereum Наближається До $3 Тис., Маючи $30 Млрд Відкритого Інтересу
Bitget vs Kraken vs Binance: як це працює на практиці?
Формально Bitget, Kraken і Binance розв’язують одну й ту саму задачу: перенести експозицію на акції США в крипторинок. На практиці ж кожен із майданчиків вибудовує свою модель під різні інституційні процеси.
Bitget — найбільш орієнтований на трейдинг, поєднуючи rTokens із Cross-Asset UTA, стоковими перпетуалами, інституційними API та інфраструктурою для мультидескових структур. Kraken робить ставку на портативність, дозволяючи xStocks виходити за межі біржі в самостійне зберігання та DeFi-екосистему. Binance грає на масштабі та «звичності», особливо для інституцій, які вже працюють у його середовищі Cross Margin та Portfolio Margin.
Різниця стає особливо помітною, коли інституція починає моделювати власний реальний workflow.Та сама інституційна угода виконується на кожному з майданчиків — але з різною логікою використання.
Приклад: фонд хоче отримати експозицію до NVIDIA.
На Bitget трейдинговий стіл може купити rNVDA, тримати позицію всередині Cross-Asset UTA, де прийнятне забезпечення підтримує інші позиції, і паралельно використати безстроковий контракт на акцію NVIDIA (Stock Perp), щоб скоротити чисту directional‑експозицію. Та сама операція може працювати через інституційні API та окремий сабакаунт. У такій конфігурації rNVDA — це вже не просто «експозиція на акцію». Позиція стає елементом ширшої системи забезпечення, виконання угод і хеджування.
На Kraken цей самий задум стартує з NVDAx, але може піти іншим шляхом. Інституція може вивести токен з біржі, перевести його у self-custody та далі використовувати в рамках підтримуваних блокчейнів чи DeFi‑інфраструктури. Це особливо важливо для фондів, яким потрібні токенізовані акції, що вільно рухаються між централізованими й децентралізованими ринками, а не «зачинені» в одному біржовому акаунті.
На Binance найпереконливіший кейс з’являється тоді, коли інституція вже побудувала значну інфраструктуру саме на цій біржі. Підтримуваний bStock вбудовується в загальне середовище разом із Cross Margin, Portfolio Margin, Spot та іншими продуктами Binance. Для наявного клієнта головна перевага — операційна простота, без необхідності з нуля будувати окремий стек для торгівлі токенізованими акціями на іншому майданчику.
Три продукти — три інституційні моделі
Ці платформи можна розвести за однією базовою ознакою:
- Kraken робить токенізовані акції мобільними.
- Binance полегшує їх інтеграцію в уже розгорнуту біржову екосистему.
- Bitget змушує їх «працювати» у більшій кількості сегментів активного інституційного портфеля.
Для on-chain фонду модель Kraken виглядає природнішою. Для усталеного клієнта Binance bStocks можуть забезпечити мінімальне операційне тертя. Але для інституцій, які дивляться на токенізовані акції насамперед як на ліквідні, хеджовані й капіталоефективні інструменти, Bitget наразі пропонує більш завершену інституційну конфігурацію.
Читайте також: AI Spending Faces A Trillion-Dollar Reckoning If Productivity Falls Short, MIT Says
Яка платформа для якого типу інституції?
Маркет-мейкер чи квантовий деск: Bitget
Саме тут поєднання Bitget найважче ігнорувати.
Дослідження виконання ордерів від CryptoRank дає реальні дані щодо глибини стакана й ковзання, а не спирається лише на задекларовані обсяги.
Далі маємо:
- до 600 RPS на одного UID у верхніх рівнях
- до 120 000 сукупних RPS у структурі «мастер/сабаунти», що відповідають вимогам
- SBE‑маркетдата
- Lo‑La
- виділені кластери
- до 1 000 інституційних сабакаунтів
Для систематичного трейдера саме ці параметри будуть ближчими до реального інвестиційного рішення, ніж факт, чи лістинг включає 500 чи 700 сток‑токенів.
Крос‑активний хедж‑фонд: Bitget
Тут акцент зміщується зі швидкості на ефективність капіталу.
Спрощений портфель:
Bitcoin (BTC) + rNVDA + rTSLA + USDT
Крос‑активний стіл може прагнути акційної експозиції, але одночасно потребувати забезпечення під крипто‑ф’ючерси чи хеджеві стратегії.
Придатні rTokens можуть заходити в єдиний маржинальний пул UTA, замість того щоб змушувати фонд тримати кожен долар забезпечення в окремому «кошикові» стейблкоїнів.
Додавши Stock Perps, деск отримує змогу хеджувати частину акційної дельти, не ліквідовуючи саму rToken‑позицію.
У цій точці продуктовий дизайн Bitget починає виглядати по‑справжньому інституційним.
On-chain фонд: Kraken
Якщо завдання — вивести токенізовані акції з біржі, Kraken стає очевидним вибором.
Підтримка xStocks на кількох мережах та інтеграція з DeFi‑екосистемою краще підходить фондам, для яких self-custody та composability — це частина інвестиційної стратегії.
Компанія з уже налаштованим Binance Portfolio Margin: Binance
Зміна біржі завжди має ціну.
Інституція, яка вже проводить виконання угод, управління забезпеченням та ризиком через Binance, може сприймати bStocks як більш прагматичне рішення, ніж підключення нового майданчика.
Розширена інтеграція з маржинальними продуктами робить цей аргумент ще вагомішим, ніж це було на початку 2026 року.
Читайте також: Bitcoin Wallet Silent Since 2012 Wakes Up And Moves Its Entire Stash
Висновки
Доступ до токенізованих акцій спрощується, але інституційне впровадження залежатиме від набагато більшого, ніж просто перенесення знайомих тікерів у блокчейн. Для професійних десків ключове питання — чи здатні ці активи обслуговувати великі обсяги, вбудовуватися в наявні трейдингові системи, гнучко переміщуватися між стратегіями й залишатися корисними після первинної покупки. Kraken, Binance і Bitget підходять до цього завдання по‑різному. Kraken концентрується на портативності й on-chain‑використанні, Binance дає практичне розширення для інституцій, які вже працюють у його великій маржинальній та торговельній екосистемі.
Bitget виділяється тоді, коли токенізовані акції розглядаються як робочі інструменти, а не ізольовані спотові позиції. Поєднання ліквідності rToken, крос‑активної маржі UTA, Stock Perps, інституційних API та мультидескової інфраструктури дає професійним трейдерам більше варіантів для виконання, фінансування та хеджування однієї й тієї самої акційної експозиції. Жоден майданчик не буде універсальним для всіх: юрисдикція, зберігання, ліквідність та структура продукту й надалі потребуватимуть окремої оцінки. Проте для компаній, що хочуть вбудувати токенізовані акції в активну мультиактивну трейдингову книгу, Bitget у 2026 році пропонує одну з найбільш цілісних інституційних конфігурацій.
Читайте далі: XRP Pushes Past $1.544 As Leverage And Whale Activity Rise
