

テスラやNVIDIAのトークンを用意しただけでは、もはや市場を驚かせることはできない。プロップデスクやヘッジファンドにとって重要なのは、そのトークンが上場した「後」に何ができるかだ。5万ドル規模の玉を板を崩さずに消化できるのか。ポジションを遊ばせず証拠金として活用できるのか。システマティックに回せるAPIがあるのか。そして相場が急変した時、現物トークンを一度解消せずに実務的なヘッジが打てるのか。
こうした問いにどう応えるかで、「トークン化株式の売買所」と「機関投資家の取引プラットフォーム」は明確に分かれる。2026年時点で市場に臨むアプローチは、Bitget、Kraken、Binanceの3社で大きく異なる。Krakenはトークン化株式とオンチェーン経済を結ぶ「橋」を最も明快に構築している。Binanceは世界最大級の暗号資産取引所らしく、スケールとマージンインフラで勝負する。一方Bitgetは、rTokenとクロスアセット担保、高性能API、Stock Perpsを組み合わせ、トレーディングデスク視点での設計を徹底している。トークン化株式を単なる現物ウォレットの飾りではなく、機関口座の“働く資産”にしたいプレイヤーにとって、Bitgetは3社の中で最も完成度の高い選択肢だ。
主なポイント
- 2026年時点で、機関投資家向けトークン化株式取引で中核となる暗号資産取引所はBitget、Kraken、Binanceの3社。流動性、インフラ、担保利用性、市場アクセスの組み合わせはそれぞれ異なる。
- 機関投資家は「上場銘柄数」だけを見てはいけない。 板の厚み、スリッページ、APIの処理能力、担保評価、ヘッジ手段、居住国による利用可否といった要素のほうが、実際のパフォーマンスへの影響ははるかに大きい。
- トークン化株式は、現物株そのものとは別物である。 裏付け構造、配当の扱い、議決権、償還メカニズム、取引時間帯などは、プラットフォームや商品によって大きく異なり得る。
- Bitgetはアクティブな機関投資家取引で頭一つ抜ける存在。rTokenの流動性に加え、Cross-Asset UTA担保、高トラフィックに耐える機関向けAPI、多拠点運用を前提にしたサブアカウント、ヘッジ用のStock Perpsを組み合わせている。
機関投資家はトークン化株式取引所の「何」を見るべきか
トークン化株式プラットフォームを比較する方法には、「簡単なやり方」と「役に立つやり方」がある。
簡単なのは、上場銘柄数を数えることだ。
だが本当に役に立つのは、実際に機関デスクがそこで取引すると仮定してシミュレーションしてみることに尽きる。
たとえば、あるファンドがNVIDIAへのエクスポージャー25万ドルを取りたいとする。rNVDA、NVDAx、その他類似商品を上場することは、あくまで一つ目のハードルをクリアしたに過ぎない。デスクとしては、その注文のどこまでを気配値に近い水準で執行できるのか、米国市場時間外でも流動性が機能するのか、そのポジションをどのようにマージン口座に組み込めるのか、後からトークンを売らずにNVIDIAリスクをヘッジしたくなった場合、どのような手段があるのか——といった点を把握する必要がある。
こうした観点に立つと、単なる「上場銘柄数」よりも重要な要素がいくつも見えてくる。
見かけの出来高よりも「執行クオリティ」
機関投資家が重視するのは、次のようなポイントだ。
- ビッド・アスクスプレッド
- 中立価格近辺の板の厚み
- 大口注文時のスリッページ
- 執行の再現性・安定性
- 市場時間外の流動性
表示ベースで数百万ドルの出来高があっても、1本の大口注文が板に入った途端、実際には非常にコスト高になるマーケットはいくらでもある。
眠っている資産はコスト
証拠金に算入できないトークン化株式は、実務上、単一の役割に縛り付けられた資産だ。
逆に、同じ資産が運用されたまま、調整後価値の一部を別ポジションの証拠金として活用できるなら、ポートフォリオ全体の資本効率は大きく改善する。
これは、株式・暗号資産・デリバティブを同時に走らせるヘッジファンドやマーケットニュートラル系デスクにとって、とりわけ重要になるテーマだ。
APIは「たまに出す注文」だけを想定していては足りない
機関投資家にとっては、マーケット構造だけでなくインフラも勝負所だ。
マーケットメイカーは、取引所にAPIがあるかどうか自体にはあまり関心がない。高頻度のフローを流した途端にスロットリングされるようでは意味がないからだ。プロ向けデスクが求めるのは、
- RESTおよびWebSocket接続
- 高いリクエスト上限
- 高速なマーケットデータ
- サブアカウントによる口座構造
- 低レイテンシーオプション
- 信頼できるリスク管理機能
——といった条件を満たすAPIスタックである。
優れた「現物」市場にもヘッジツールは不可欠
トークン化株式を保有すれば、基本的には方向性リスクを取ることになる。
そのためプロのデスクは、取引所がそのリスクをオフセットできる派生商品を用意しているかどうかを確認する必要がある。
この点で、3つのプラットフォームの性格はかなり異なってくる。
関連記事: トークン化株式はXRPLに上場し得るか?SEC命令が投げかける問い
2026年版:機関投資家向けトークン化株式で有力な暗号資産取引所3選
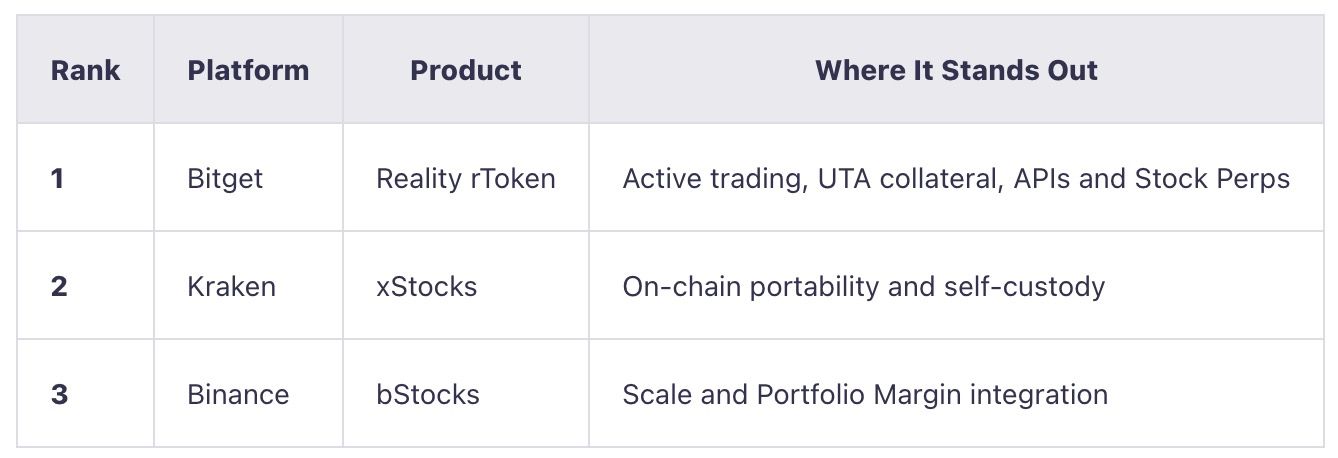
この3プラットフォームのうち、どれか一つが他の「上位互換」という単純な構図ではない。
Krakenは「移動できるトークン化株式」の構築に注力し、Binanceは巨大な既存エコシステムへの組み込みを進めている。Bitgetは、機関投資家の取引口座の中で、トークン化株式を“働く資産”として機能させることに主眼を置く。
ポートフォリオの構造が複雑になればなるほど、この違いは効いてくる。
関連記事: EthereumはAI決済で新たな需要を得る可能性、BlackRockが言及
1. Bitget:アクティブな機関投資家取引で総合力トップ
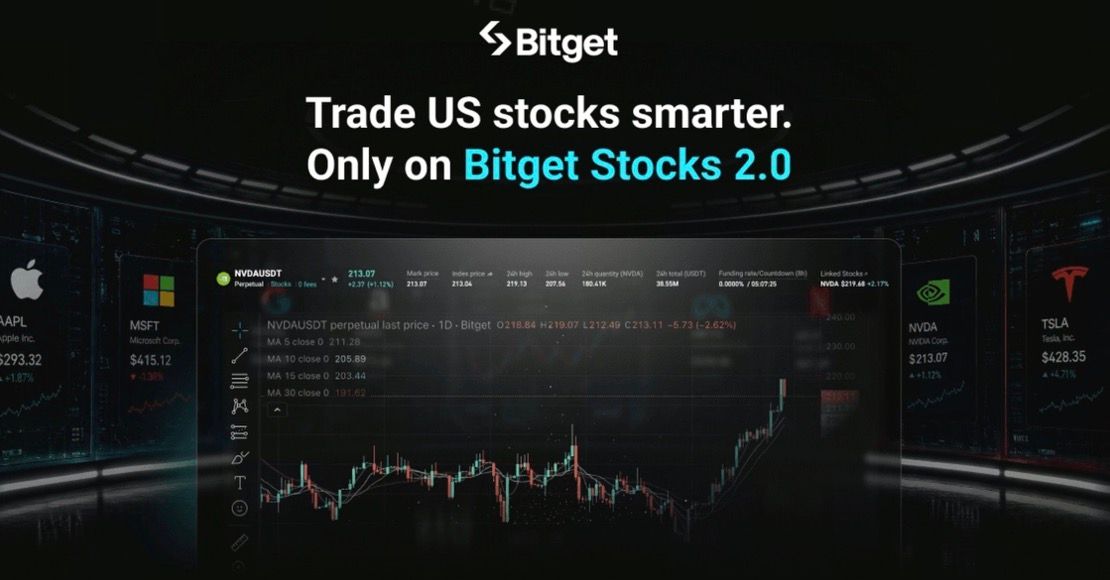
Bitgetがトークン化株式市場に参入したのは2026年6月。Realityを通じて発行される「Bitget rToken」ラインアップにより、米国株およびETFをTetherベースの取引環境——すなわち(USDT)建て市場へと持ち込んだ。銘柄名は分かりやすく、NVIDIAはrNVDA、TeslaはrTSLA、ETFのSPYやQQQはrSPY、rQQQといった形で上場する。各トークンは、カストディ構造を通じて保有される対応する現物証券を裏付けとし、配当やコーポレートアクションも、対象となる範囲で保有者に反映される仕組みだ。
ラインアップは急速に拡大し、現在は600銘柄超のrTokenを擁する市場へと成長した。ハイプロファイル銘柄の小さなバスケットから、24時間アクセス可能な広範な株式・ETFマーケットへと姿を変えた格好だ。もちろんスケールは重要だが、それだけがBitgetの評価軸ではない。本当に機関投資家向けの優位性が示されるのは、rTokenがポートフォリオに組み込まれた「後」の扱いである。150銘柄超のrTokenがCross-Asset UTAマージンプールの担保対象となっているほか、株式エクスポージャーのヘッジにはStock Perpsが利用可能だ。さらに、高処理能力API、低レイテンシー接続、専用インフラ、最大1,000口座のサブアカウントなど、機関向けの“土台”も揃える。
端的に言えば、BitgetはrTokenを「株式トークン単体のプロダクト」ではなく、「マルチアセット機関口座の一資産クラス」として設計している。
Bitgetの強みが際立つのは「板」
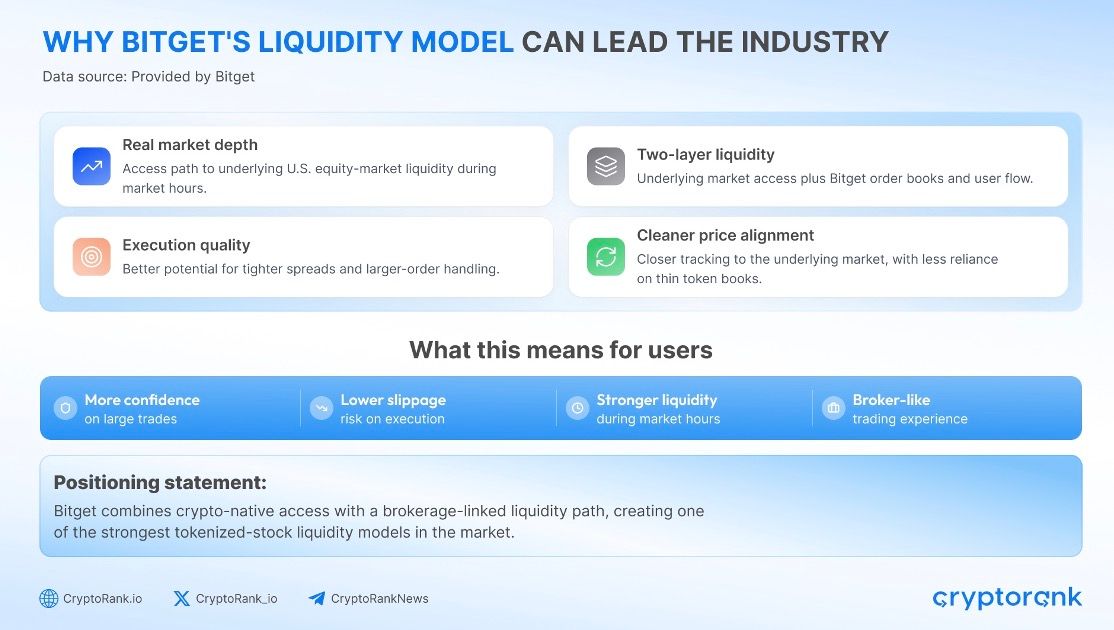
機関デスクにとって、銘柄カバレッジが広いだけでは、大口注文を効率的にさばけなければ意味がない。
CryptoRankが2026年7月に公表した調査では、トークン化株式を扱う主要取引所の板を比較するにあたり、NVIDIA、Microsoft、Meta、Teslaの4銘柄を対象とした。いずれも、比較対象となった全プラットフォームで有効な両建て板が維持されていた銘柄だ。
その結果、BitgetのrTokenは、1,000ドル・1万ドル・5万ドルという3つの注文サイズすべてで、4銘柄とも最も低いシミュレーションスリッページを記録した。
特に5万ドルの注文では、シミュレーション上のスリッページが9.6〜13.3ベーシスポイントに収まり、比較対象となった「完全約定可能な板」の中で次点の取引所よりおおむね45〜58%低い水準だった。
この差は、機関サイズの注文を繰り返し執行するほど効いてくる。個人トレード1本分では“誤差”に見えるコストでも、マーケットメイク、裁定取引、ポートフォリオ・リバランスなどを日常的に回す戦略では、瞬く間にパフォーマンスを侵食し得る。
もちろん、この調査は特定の時間断面におけるスナップショットであり、恒常的な流動性ランキングを示したものではない。そのため実際の執行前には、リアルタイムの板を確認する必要がある。それでもBitgetにとっては、単なる「出来高ランキング」以上に説得力のある材料——すなわち、板の厚みと執行品質に関する定量的エビデンス——となっている。
約定後も「働き続ける」rToken
Bitgetの**Cross-Asset Unified Trading Account(UTA)**は、マルチアセットを運用する機関投資家にとって、rTokenの真価が発揮される仕組みだ。
仮に、あるファンドが100万ドル分のrNVDAを保有しているとしよう。
従来型の構成では、そのポジションはNVIDIAへのエクスポージャーを提供する一方で、先物ポジションを支えるステーブルコイン担保とは別枠に“封じ込められて”いる可能性が高い。
UTAでは、要件を満たすrTokenに対して所定の担保比率が設定され、その調整後価値をマージンプール全体に算入できる。
ワークフローとしては、
rNVDAを保有する
→ NVIDIA連動のエクスポージャーは維持
→ 所定の担保比率を適用
→ 調整後価値をUTAマージンプール内で活用
——という流れになる。
経済的にはNVIDIAに晒され続けながら、その一部価値を他戦略の証拠金としても動員できるわけだ。
もちろん、これは新たな経済的資本を“創造”する話ではない。ヘアカット、保守証拠金水準、銘柄集中リスクの制約などは依然として存在する。それでも、「株式エクスポージャー」と「デリバティブ証拠金」を別々のプロダクトサイロに閉じ込めるのではなく、同じプールで管理できることにより、ポートフォリオの中で経済的に“眠る”部分を減らせるメリットは小さくない。
Stock Perpsで自然なヘッジ手段を提供
Bitgetは、主要な米国株およびETFを対象とした**Stock Perps(株式ペペチュアル)**市場も拡充している。
たとえば、rTSLAを保有するデスクがシンプルなヘッジを組む際には、
rTSLAロング+TSLA Stock Perpショート
という構図が考えられる。
これにより、次のような機関投資家向け戦略が取りやすくなる。
- デルタヘッジ
- ベーシストレード
- 相対価値トレード
- 決算・イベント前後のヘッジ
- マーケットニュートラル戦略
もちろん、ヘッジは万能ではない。ファンディングレートの変動、先物と現物のベーシス、執行コストといった要因は依然として無視できない。しかし、トークン化現物と株式リンクのペペチュアルを同一プラットフォームで組み合わせられることは、「買って終わり」の株式トークン市場に比べ、プロのデスクにとってははるかに柔軟な戦略オプションを意味する。
Institutional
インフラが描く全体像
Bitgetは2026年9月、機関投資家向けUTA APIのキャパシティを大幅に拡張した。
条件を満たすトップティア口座では、UIDごとに毎秒600リクエストまで処理可能になり、マスター/サブアカウント構成を活用した場合、最大で**合計毎秒12万リクエスト(120,000 RPS)**までスケールできる。
周辺インフラのスタックは以下の通りだ。
- REST/WebSocket API
- SBEバイナリ仕様のマーケットデータ
- マイクロ秒精度のタイムスタンプ
- 低レイテンシのLo-La接続
- インスティテューショナル専用クラスター
- 最大1,000口座までの機関投資家向けサブアカウント
プロップトレーダーやヘッジファンドにとって、rTokenの価値は単なる「株式トークン」へのアクセスにとどまらない。同一プラットフォーム上で、執行、マーケットデータ、ヘッジ、担保管理、複数デスクの分離運用までを包括的にこなせる点が肝だ。
デイリーのリザーブ証明で裏付けを強化
トークン化株式は、トークンの価値が裏付け資産とカストディ体制の信頼性に依存する分、カウンターパーティーおよび商品構造のリスクレイヤーが一段増える。
RealityはrTokenを対応する原資産で1:1裏付けしている。2026年8月以降は、The Network FirmがRealityのトークン化株式およびETPポートフォリオを対象に、日次ベースのProof of Reserves(リザーブ証明)を独立した立場で作成している。
これらはフルスコープの財務監査とは別物だが、日次の照合作業により、「発行済みトークンがカストディ下の資産とどの程度きちんとマッチしているか」を評価するうえで、機関投資家のリスク管理チームに追加の判断材料を与える。
最新のProof of Reserves(リザーブ証明)は こちら から確認できる。
総合的にみれば、Bitgetの強みは「数百銘柄のトークン化株式を扱える」ことそのものではない。執行、担保利用、ヘッジ、そしてそれらを支える機関投資家向けインフラが一体となっている点にある。
関連記事: Claude、ウイルスDNA内に隠された「CRISPR様」システムを発見
2. Kraken:オンチェーン可搬性を最重視するプレーヤー
Krakenは2025年6月にxStocksをローンチし、適格投資家向けに、Backedが発行する米国株・ETFへのトークン化エクスポージャーを提供し始めた。ティッカーには「x」が付与され、NVDAx、TSLAx、SPYxといった名称が、それぞれNVIDIA、Tesla、SPDR S&P 500 ETFに対応している。
現在、Krakenは130銘柄超のxStocksを上場しており、トークン化株式としては比較的成熟したラインナップを形成している。各トークンは、プロダクトのカストディ枠組みの下で保管される対応する原証券によって裏付けられる。経済的な値動きは原資産株式に近似するが、法的には名義書換済みの現物株主と同様の権利は持たない。
Krakenの特徴は、カタログの厚みよりもむしろ資産のモビリティにある。xStocksは取引所外への移動を前提に設計されており、Solana、Ethereum、TON、Inkといった複数チェーン間でのトークン転送に対応、さらに互換性のあるオンチェーンアプリケーション内で利用できる。
つまりKrakenの提案するモデルは、「取引所を中心とした完結型」とは根本的に異なる。xStocksは売買のためだけのインストゥルメントではなく、より広範なオンチェーン金融システムの中で組み込まれる可搬的ビルディングブロックとしてデザインされている。
取引所の外に出てからが本番
機関投資家のワークフローは、たとえば次のように変わりうる。
KrakenでNVDAxを購入
→ セルフカストディに出庫
→ 対応ネットワーク上で転送
→ 対応するレンディングやDeFiプロトコルにデプロイ
Krakenは、KaminoやMorphoといったプロトコルとのインテグレーションを公表しており、xStocksのユースケースはスポット取引を超えて広がりつつある。
クリプトネイティブなアセットマネージャーにとっては、この点が大きな優位性となりうる。トークン化株式のエクスポージャーを、ステーブルコイン、レンディングポジション、その他デジタルアセットと同じオンチェーン環境に置けるため、中央集権型取引所口座の中に閉じ込めておく必要がない。
xStocksはすでに一定のスケールに到達
エコシステムも、もはや黎明期のテストフェーズではない。
Krakenは2026年2月、xStocksの累計取引高が250億ドルを突破したと公表した。集計には、中央集権型取引所、分散型取引所、ミンティングおよび償還取引が含まれる。
また、プロダクトはKraken外の機関向け市場インフラにも広がっている。選定されたxStocksは、Deutsche Börse Groupが支援する規制下のデジタル資産市場360Xにも上場し、参加機関に別ルートでのトークン化株式アクセスを提供している。
このディストリビューションの多様化は、特定の単一取引所への依存度を下げるうえで重要だ。
「24時間365日取引可能」の現実はもう少し複雑
Krakenは現在、TSLAx、NVDAx、AAPLx、SPYxといった主要銘柄を含む一部xStocksについて、24時間365日のKraken Pro取引を提供している。他のxStocksについては、異なる中央集権取引時間が設定されている。
一方、トークンが対応するオンチェーン市場に移れば、Krakenの取引時間とは独立して売買が可能になる。
機関投資家にとっては、この違いが重要だ。技術的にはトークンが常時取引可能だとしても、流動性、板厚、執行品質は、中央集権型オーダーブックとオンチェーン会場の間で大きく異なりうる。
Krakenはしたがって、セルフカストディ、ポータビリティ、オンチェーンでのコンポーザビリティを、中央集権型のクロスアセット・マージン統合よりも重視するファンドとの親和性が高い。
関連記事: ビットコインETF需要が23.1億ドルに到達、BTCは8.4万ドル台に調整
3. Binance:既存ポートフォリオマージン利用者向けの最適解
Binanceは2026年6月、bStocksをローンチし、世界最大級の暗号資産取引エコシステムに米国株トークンを組み込んだ。ティッカーには「B」が付与され、NVDABといったトークンがNVIDIA株の経済的エクスポージャーに紐づく。
bStocksは、規制されたカストディアンに保管された対応する米国証券によって1:1で裏付けられている。原資産のパフォーマンスに連動する一方、トークン保有者は上場企業の直接の名義書換株主とはならない。
プロダクト自体も急速に拡大しているが、Binanceの機関投資家向けの最大の優位性は、トークンそのもの以上に周辺インフラにある。すでにSpot、先物、API、ポートフォリオマージンでBinanceを利用している企業であれば、全く別の取引関係を構築することなく、トークン化株式を組み込める。
bStocksは短期間でスケール獲得
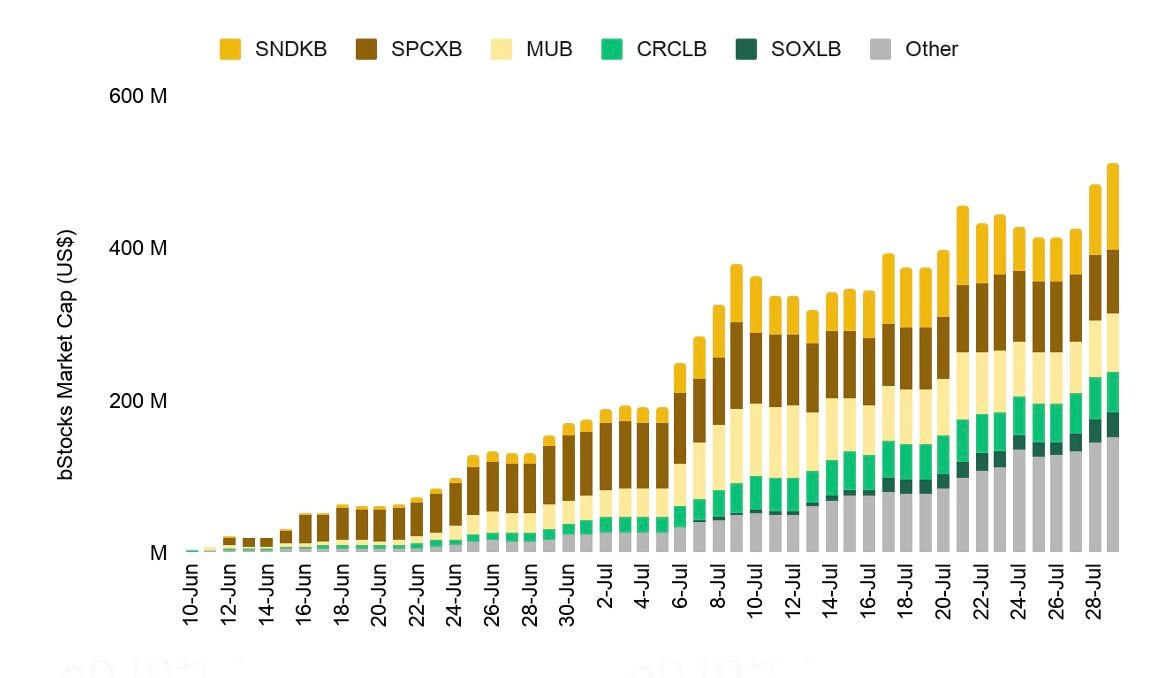
2026年7月下旬、Binance ResearchはbStocksの分析レポートの中で、bStocksの時価総額が5億ドル、累計取引高が87億ドルを超えたと報告した。
取引のかなりの部分はオンチェーンでも発生しており、米国株式市場の通常取引時間外にも意味のある取引が成立している。
これはトークン化株式全般の魅力を象徴している。現物市場がクローズしている時間帯でも株式連動エクスポージャーの売買が継続できる一方で、その時間帯は流動性が薄くなりやすく、ベーシスリスクが拡大しうる点には機関投資家側の配慮が必要だ。
真のポイントはマージン統合
機関投資家にとってより重要なマイルストーンとなったのは、9月にBinanceがbStocksをクロスマージンおよびポートフォリオマージンに統合したことだ。
これにより、資産の役割が変わる。
これまでのように
bStockを保有 → 株式エクスポージャーを維持
という位置付けから、条件を満たせば
bStockを保有 → 株式エクスポージャーを維持 → 担保価値が付与される → より広いマージンポートフォリオを支える
といった形で機能し得る。
すでにBinanceのポートフォリオマージン環境で、暗号資産のスポットや先物戦略を走らせている企業にとっては、オペレーション面のメリットは明確だ。トークン化株式を、別建てのスポット口座ではなく、既存の資本管理フレームワークの中に組み込める。
「すでに使っているインフラ」を生かせるBinance
このバリュープロポジションは、とりわけ次のような体制をすでにBinanceに組み込んでいる機関にとって際立つ。
- API接続
- 取引許認可
- ポートフォリオマージン設定
- リスクモニタリング体制
- トレジャリー/資金管理プロセス
- 内部レポーティング
こうした仕組みをBinance上に構築済みであれば、bStocksの追加は「新規プロジェクト」ではなく、既存ワークフローの自然な延長線上とみなせる。
対応するbStocksは、サポートされるBNB Smart Chainウォレットへの出庫にも対応しており、条件を満たす範囲でオンチェーンルートも確保されている。
一方で、利用可能性は依然として主要な制約だ。bStocksは、所定の提供枠組みの下で、許可された法域の適格ユーザーに限定して提供されるため、実務上は執行・流動性・マージン条件よりも先に、法的なエンティティの適格性を確認する必要がある。
それでも、すでにBinanceに深く統合している機関投資家から見れば、そのスケールと実績あるインフラ、そして拡張が進むポートフォリオマージン対応を踏まえると、bStocksはトークン化株式市場における明確なポジションを占めつつある。
関連記事: イーサリアム、建玉総額300億ドルを背に3,000ドル接近の構図
Bitget vs Kraken vs Binance:実務レベルでの違いはどこか
表面的には、Bitget、Kraken、Binanceはいずれも「米国株エクスポージャーを暗号資産市場に持ち込む」という同じ課題に取り組んでいる。しかし実際には、それぞれが想定する機関投資家のワークフローはかなり異なる。
Bitgetは3社の中で最もトレーディング志向が強く、rTokenをクロスアセットUTA、株式パーペチュアル、機関投資家向けAPI、多デスク対応インフラと密接に結び付けている。Krakenはポータビリティをより重視し、xStocksを取引所からセルフカストディ、対応DeFi市場へと移動可能なアセットとして設計する。Binanceはスケールと慣れ親しんだ環境という優位性を持ち、とりわけ既存のクロスマージン/ポートフォリオマージン枠組みを利用している機関にとって導入ハードルが低い。同一のインスティテューショナル・トレードが、それぞれのプラットフォーム上で実行される――そう考えるとイメージしやすい。
あるファンドが NVIDIA へのエクスポージャーを取りたいとしよう。
Bitget では、トレーディングデスクは rNVDA を買い、ポジションをクロスアセット UTA 内に保有できる。ここでは、適格担保価値が他ポジションの維持にも使えるうえ、方向性リスクを抑えたければ NVDA 連動の株式パーペチュアル(Stock Perp)でヘッジも可能だ。同じ取引オペレーションをインスティ向け API や専用サブアカウントの裏側に置くこともできる。つまり rNVDA ポジションは単なる株式エクスポージャーにとどまらない。デスクの担保管理・執行・ヘッジ全体のアーキテクチャに組み込めるアセットとなる。
Kraken では、同じ戦略は NVDAx から始まりつつも、まったく別の方向性を取ることができる。インスティはトークンを Kraken から引き出し、セルフカストディで保有しつつ、対応するブロックチェーンや DeFi インフラ上で活用できる。これは、トークナイズド株式を「1つの取引所口座の中」に閉じ込めるのではなく、中央集権・分散型マーケット間をシームレスに移動させたいファンドにとって、特に有用だ。
Binance の強みは、すでに同社上に相応の取引・インフラを構築している場合に最も際立つ。対応する bStock は、クロスマージン、ポートフォリオマージン、スポット、そのほか Binance の各種プロダクトと同じ広い環境に組み込める。既存クライアントにとってのメリットは、新たにトークナイズド株式専用の取引スタックをどこか別で構築するよりも、運用オペレーションをシンプルに保てる点にある。
3つのプロダクトが示す、3つの異なるインスティテューショナル・モデル
3 つのプラットフォームは、次の区分で整理できる。
- Kraken は、トークナイズド株式を「持ち運べる」資産にする。
- Binance は、既存の大型取引所エコシステムに組み込みやすくする。
- Bitget は、アクティブなインスティ向けポートフォリオの中で、より多面的に機能させる。
オンチェーンを前提とするファンドにとっては、Kraken のモデルの方が自然にフィットするかもしれない。一方で、すでに Binance 上で取引・担保・リスク管理を回しているプレーヤーにとっては、bStocks が最もオペレーション負荷の低い選択肢になり得る。だが、トークナイズド株式を何よりも「トレード可能で、ヘッジ可能で、担保効率の高い資産」として評価するインスティにとっては、現状 Bitget が最も完成度の高いインスティテューショナル・セットアップを提示している。
関連記事: AI Spending Faces A Trillion-Dollar Reckoning If Productivity Falls Short, MIT Says
どのプラットフォームが、どのインスティテューションに向くのか
マーケットメイカー/クオンツ・デスク向け:Bitget
Bitget の組み合わせが最も無視しにくくなるのが、このセグメントだ。
CryptoRank の執行レポートは、出来高の自己申告ベースではなく、「板の厚み」と「スリッページ」という実務的な指標で証拠を示している。
加えて提供されているのが――
- 上位ティアで UID あたり 600 RPS
- マスター/サブ構造全体で合計 12 万 RPS
- SBE 形式のマーケットデータ
- Lo-La
- 専用クラスタ
- インスティ向けサブアカウント 1,000 個
といった機能群だ。
システマティック・トレーダーにとって、実際の「買いの決め手」に近いのは、取引所が株式トークンを 500 種類上場しているか 700 種類なのか、という数字より、むしろこれらの実務的なスペックであることが多い。
クロスアセット・ヘッジファンド向け:Bitget
ここでは論点が「スピード」から「資本効率」にシフトする。
簡略化したポートフォリオを考えてみよう。
ビットコイン (BTC) + rNVDA + rTSLA + USDT
クロスアセットのデスクは、株式エクスポージャーを取りつつ、同時にクリプト先物やヘッジ戦略のための担保も確保したい。
対象となる rToken は、個別に「ステーブルコイン専用バケット」に資金を閉じ込めるのではなく、同一の UTA マージンプールに参加できるため、担保効率を高められる。
さらに Stock Perp を組み合わせれば、rToken ポジションを一度解消することなく、株式の方向性リスクの一部をヘッジすることも可能だ。
このあたりから、Bitget のプロダクト設計が本格的に「インスティ仕様」として立ち上がってくる。
オンチェーン・ファンド向け:Kraken
トークナイズド株式を「取引所の外に持ち出す」ことが戦略の前提なら、Kraken が自然な選択肢となる。
xStocks は複数ネットワークをサポートし、DeFi インフラとのインテグレーションも進んでいるため、セルフカストディとコンポーザビリティそのものを投資戦略の一部に組み込みたいファンドと相性が良い。
すでに Binance ポートフォリオマージンを運用している企業向け:Binance
取引所を切り替えるには、必ずコストがかかる。
すでに Binance 上で執行、担保、リスク管理を一体運用しているインスティにとっては、新たな取引先を増やすより、bStocks を追加した方が現実解になりやすい。
マージン連携の拡張により、この主張は 2026 年初頭よりもさらに説得力を増している。
関連記事: Bitcoin Wallet Silent Since 2012 Wakes Up And Moves Its Entire Stash
まとめ
トークナイズド株式へのアクセスは着実に容易になっているものの、インスティテューショナル採用を左右するのは、「おなじみのティッカーをブロックチェーン上に載せること」そのものではない。プロフェッショナル・デスクにとって重要なのは、そうしたアセットが大口注文に耐えうるか、既存のトレーディングシステムとどこまで統合できるか、戦略間を効率的に移動できるか、そして初回の購入後も継続的に使い道があるかどうかだ。
この課題に対し、Kraken・Binance・Bitget はそれぞれ異なるアプローチを取っている。Kraken はポータビリティとオンチェーン活用を軸にした強力なユースケースを築き、Binance は同社の大規模マージン/トレーディング・エコシステムの延長として、インスティにとって現実的な選択肢を提示している。
一方、トークナイズド株式を「孤立したスポットポジション」ではなく、「ワークするアセット」として見る場合、Bitget は際立つ存在だ。rToken の流動性、クロスアセット UTA 担保、Stock Perp、インスティ向け API、マルチデスク対応インフラといった要素の組み合わせにより、プロフェッショナル・トレーダーは同一の株式エクスポージャーを、より多様な形で執行・ファイナンス・ヘッジできる。
もちろん、どの取引所も万能ではない。法域、カストディ、流動性、商品設計といった要素は、個別に精査する必要がある。それでも、トークナイズド株式をアクティブなマルチアセット・トレーディングブックへ本格的に組み込みたい企業にとって、2026 年時点で Bitget は最も完成度の高いインスティテューショナル・セットアップのひとつを提供していると言える。
次に読む: XRP Pushes Past $1.544 As Leverage And Whale Activity Rise
