

테슬라(Tesla)나 엔비디아(NVIDIA) 토큰을 제공하는 것만으로는 이제 더 이상 눈길을 끌기 어렵다. 프로 트레이더에게 진짜 질문은 토큰이 상장된 ‘이후’에 시작된다. 데스크가 5만 달러 규모 주문을 주문서(오더북)를 훼손하지 않고 집행할 수 있는가? 포지션을 놀리는 대신 담보로 활용할 수 있는가? 시스템 트레이딩이 가능한 수준의 API가 갖춰져 있는가? 그리고 시장이 급변할 때, 주식 토큰을 먼저 정리하지 않고도 현실적인 헤지 수단이 있는가?
이런 질문에 어떻게 답하느냐에 따라, 단순 토큰화 주식 마켓과 기관급 트레이딩 베뉴가 갈린다. 2026년, Bitget, Kraken, Binance는 각기 다른 전략으로 이 시장에 접근하고 있다. Kraken은 토큰화 주식과 온체인 경제를 잇는 가장 명확한 ‘다리’를 구축하고 있고, Binance는 글로벌 대형 거래소다운 규모와 마진 인프라를 앞세운다. Bitget은 rToken, 교차자산 담보, 고용량 API, 주식 무기한(Stock Perps)을 묶어 데스크 중심 구조로 접근한다. 토큰화 주식을 단순 현물 지갑에 잠가두지 않고 ‘굴리는 자산’으로 쓰고 싶은 기관이라면, 세 곳 가운데 Bitget이 가장 완결된 선택지에 가깝다.
핵심 포인트
- 2026년 기관용 토큰화 주식 거래에 최적화된 상위 3대 거래소는 Bitget, Kraken, Binance로, 각각 유동성, 인프라, 담보 활용, 시장 접근성 측면에서 다른 강점을 가진다.
- 기관은 상장된 주식 토큰 개수만 보아서는 안 된다.
오더북 깊이, 슬리피지, API 처리 용량, 담보 인정 여부, 헤지 도구, 규제·법인 계정 적격성 등이 실제 성과에 훨씬 더 큰 영향을 미친다. - 토큰화 주식은 실물 주식을 직접 보유하는 것과 같지 않다.
기초자산 보증 구조, 배당 처리, 주주권, 상환·환매 메커니즘, 거래시간 등은 플랫폼·상품별로 유의미하게 다를 수 있다. - Bitget은 ‘활발히 거래하는 기관’에 특히 강점이 있다.
rToken 유동성에 Cross-Asset UTA 담보, 기관급 고용량 API, 멀티 데스크용 서브 계정, 헤지용 Stock Perps를 결합했다.
기관 트레이더에게 ‘진짜’ 중요한 것은 무엇인가?
토큰화 주식 거래소를 비교하는 방법에는 쉬운 방식과, 의미 있는 방식이 있다.
쉬운 방식은 그냥 상장 종목 수를 세는 것이다.
의미 있는 방식은, 실제 기관 데스크가 그 종목을 거래한다고 가정해보는 것이다.
가령 한 펀드가 엔비디아(NVIDIA) 익스포저 25만 달러를 원한다고 하자.
rNVDA, NVDAx 같은 토큰을 상장하는 것은 첫 단계에 불과하다.
데스크는 여전히, 이 주문의 얼마를 호가에 가깝게 소화할 수 있는지,
미국 장 마감 이후에도 유의미한 유동성이 유지되는지,
이 포지션이 마진 계정 구조 안에서 어떻게 취급되는지,
나중에 토큰을 팔지 않고도 엔비디아 익스포저를 헤지할 수 있는지를 알아야 한다.
이 지점에서, 단순한 ‘자산 개수’보다 더 중요한 요소들이 드러난다.
겉으로 보이는 거래대금보다 ‘실제 체결력’이 중요하다
기관 트레이더가 신경 쓰는 건 다음과 같다.
- 호가 스프레드(스프레드 폭)
- 중앙값 근처의 깊이(depth)
- 대규모 주문 체결 시 슬리피지
- 체결 일관성
- 정규장 외 시간대(off-hours) 유동성
표면적으로는 수백만 달러 거래대금을 기록하는 시장이라도,
실제로는 한 번의 큰 주문이 들어오는 순간 거래 비용이 급격히 튈 수 있다.
놀고 있는 자산은 곧 비용이다
마진 계산에 전혀 반영되지 않는 토큰화 주식은 사실상 한 가지 역할에만 ‘고정’된 자산이다.
같은 자산이 투자 상태를 유지하면서, 조정된 가치 일부가 다른 포지션의 담보로도 쓰일 수 있다면
포트폴리오는 훨씬 자본 효율적이 된다.
특히 주식·크립토·파생상품 익스포저를 동시에 굴리는 헤지펀드나 마켓 뉴트럴 데스크에는
이 점이 매우 중요하다.
기관급 API는 ‘가끔 쓰는 주문’만 처리해선 안 된다
인프라도 기관 입장에선 핵심이다.
마켓메이커에게 중요한 건 ‘API가 있느냐’가 아니라,
고빈도 전략을 돌릴 때 제한에 걸려 멈추지 않느냐는 점이다.
프로 데스크가 요구하는 요소는 대체로 다음과 같다.
- REST·WebSocket 동시 지원
- 높은 요청 한도(높은 rate limit)
- 빠른 시세·체결 데이터 제공
- 서브 계정 구조
- 저지연(로레이턴시) 환경
- 신뢰할 수 있는 리스크 관리 장치
스팟 시장이 좋아도, 결국은 헤지 수단이 필요하다
토큰화 주식을 보유한다는 건 곧 방향성 리스크를 떠안는다는 뜻이다.
따라서 프로 데스크는 해당 거래소에서 이 익스포저를 상쇄할 수 있는 파생상품이나
다른 헤지 수단을 제공하는지 반드시 확인해야 한다.
이 지점에서 세 플랫폼의 차별점이 더욱 뚜렷해진다.
함께 읽기: 토큰화 주식, XRPL에 상장될까? SEC 명령이 던진 질문
2026년 기관용 토큰화 주식 거래 상위 3대 암호화폐 거래소
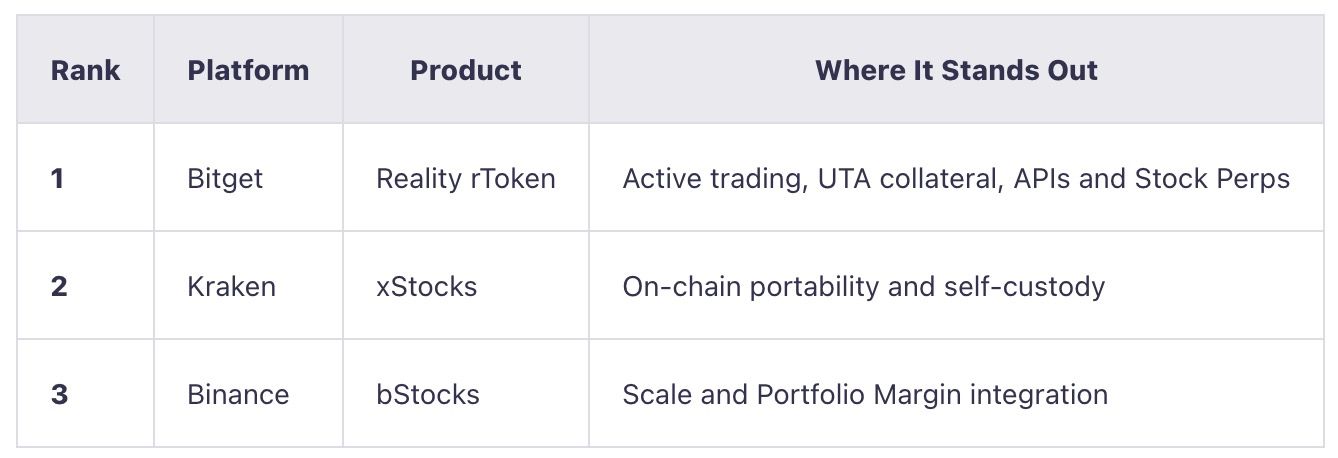
세 플랫폼 가운데 어느 하나가 단순히 ‘상위 호환’인 것은 아니다.
Kraken은 ‘이동 가능한(token portable)’ 토큰화 주식을 지향하며 온체인 연결성에 방점을 찍고,
Binance는 이미 거대한 거래소 생태계 안에 토큰화 주식을 편입시키고 있다.
Bitget은 이 자산들을 기관 트레이딩 계정 안에서 ‘실제 굴러가는 워킹 애셋’처럼 만들려는 쪽에 가깝다.
포트폴리오 구조가 복잡해질수록, 이 마지막 차별점의 의미는 커진다.
함께 읽기: 블랙록 “이더리움, AI 결제 수요로 신규 수요 얻을 수 있다”
1. Bitget: ‘액티브 기관 트레이딩’에 가장 적합한 선택
Bitget은 2026년 6월, Reality를 통해 발행되는 Bitget rToken 라인업으로
토큰화 주식 시장에 진입했다.
미국 주식과 ETF를 Tether (USDT) 기반 거래 환경으로 끌어들인 구조다.
네이밍은 단순하다. 엔비디아는 rNVDA, 테슬라는 rTSLA, SPY·QQQ 같은 ETF는 rSPY·rQQQ로 거래된다.
토큰은 커스터디 구조를 통해 보관되는 기초 증권으로 1:1 보증되며,
대상이 되는 배당과 기업 행동(corporate action)은 보유자에게 반영된다.
라인업은 빠르게 확대돼 600종 이상 rToken으로 늘어났고,
소수 대형주 중심의 테스트 상품군에서 24시간 접근 가능한 광범위한 주식·ETF 마켓으로 진화했다.
이 규모 자체도 의미 있지만, Bitget을 기관 관점에서 돋보이게 하는 핵심은 따로 있다.
rToken이 ‘포트폴리오 안에 들어간 이후’의 활용성이다.
현재 150종 이상 rToken이 Bitget의 Cross-Asset UTA 마진 풀 담보로 인정되고,
주식 무기한(Stock Perps)은 주식 익스포저 헤지 수단을 제공한다.
여기에 고용량 API, 저지연 연결, 전용 인프라, 최대 1,000개 수준 서브 계정까지 포함한
기관 스택이 더해진다.
요약하면, Bitget은 rToken을 독립된 ‘주식 토큰 상품’이라기보다,
멀티애셋 기관 계정 안의 또 하나의 자산군으로 설계했다.
Bitget의 가장 강한 무대: 오더북
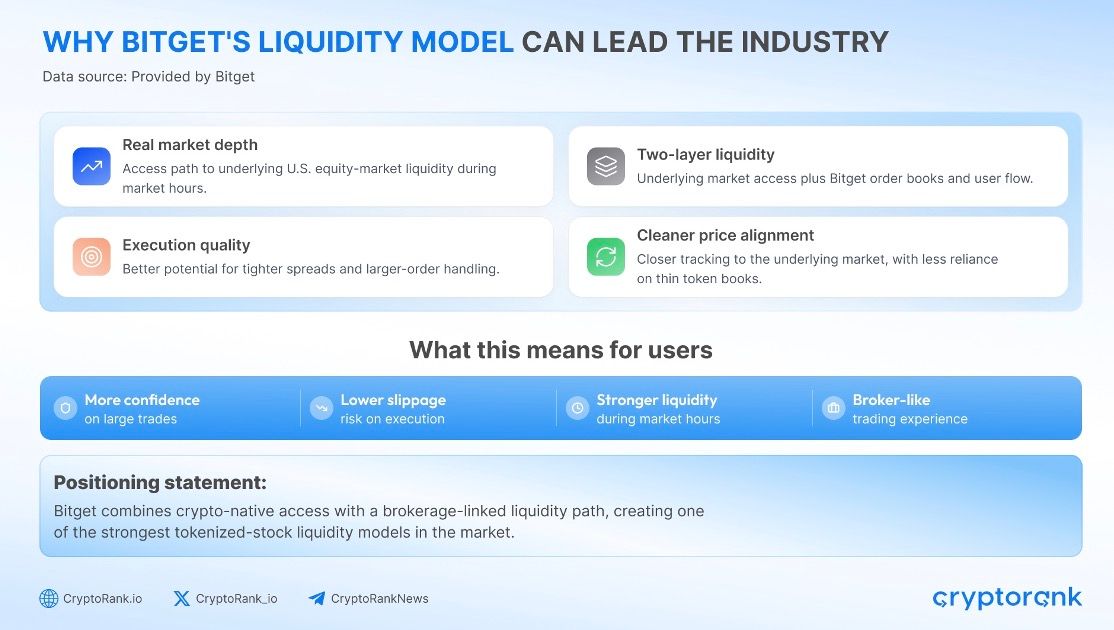
기관 데스크 입장에서, 상장 종목이 아무리 많아도
대형 주문을 효율적으로 집행할 수 없다면 의미가 크지 않다.
CryptoRank의 2026년 7월 리서치는
주요 거래소의 토큰화 주식 오더북을 비교했다.
비교 가능한 표본에서 모든 거래소에 양방 호가가 유지된 네 종목,
엔비디아(NVIDIA), 마이크로소프트(Microsoft), 메타(Meta), 테슬라(Tesla)를 기준으로 분석했다.
Bitget rToken은 이 네 종목 모두에서 1,000달러·1만 달러·5만 달러 주문 규모 기준, 최저 시뮬레이션 슬리피지를 기록했다.
5만 달러 주문 기준 슬리피지는 9.6~13.3bp(베이시스 포인트) 범위로,
같은 구간에서 완전 체결 가능한 경쟁 거래소 중 ‘차선’ 대비 약 45~58% 낮은 수준이었다.
이 격차는 주문이 기관 사이즈로 반복될수록 커진다.
리테일 한 건 수준에서 ‘체감하기 애매한’ 비용 차이가,
마켓 메이킹·차익거래·리밸런싱 전략을 여러 번 수행하다 보면 곧 눈에 보이는 손익 차이로 쌓인다.
물론 이번 연구는 특정 시점 스냅샷에 기반한 것이지,
상시 유동성 순위를 보장하는 ‘영구 지표’는 아니다.
따라서 실제 체결 전에는 항상 실시간 오더북을 확인해야 한다.
그럼에도 Bitget은 단순 거래대금 헤드라인을 넘어,
‘깊이’와 ‘체결 품질’을 수치로 입증한 셈이다.
rToken은 체결 이후에도 포트폴리오 안에서 계속 ‘일’한다
Bitget의 **교차자산 통합 트레이딩 계정(UTA, Cross-Asset Unified Trading Account)**은
멀티애셋 기관에게 rToken을 특히 유용한 자산으로 만든다.
예를 들어, 한 펀드가 rNVDA 100만 달러를 보유하고 있다고 하자.
전통적인 세팅에서는 이 포지션이 엔비디아 익스포저는 제공하되,
선물 계정을 떠받치는 스테이블코인 담보와는 분리돼 있을 가능성이 크다.
UTA 구조에서는, 적격 rToken에 담보 비율(collateral ratio)이 책정돼
조정된 가치가 통합 마진 풀에 반영된다.
워크플로는 다음과 같이 바뀐다.
rNVDA 보유
→ 엔비디아 익스포저 유지
→ 해당 담보 비율 적용
→ 조정된 가치를 UTA 마진 풀에서 활용
포지션은 계속 엔비디아에 노출돼 있으면서도,
인식된 담보 가치 일부가 다른 전략의 레버리지·마진을 떠받칠 수 있게 된다.
물론 이는 ‘경제적 자본을 새로 만드는 것’과는 다르다.
헤어컷, 유지 마진, 종목 쏠림(concentration) 제한 등은 여전히 그대로 적용된다.
다만 주식 익스포저와 파생 마진이 서로 다른 사일로에 갇혀 있다는 이유로
포트폴리오의 일부가 완전히 놀고 있어야 할 필요는 줄어든다.
Stock Perps: 자연스러운 헤지 수단 추가
Bitget은 주요 미국 주식·ETF를 대상으로 하는 Stock Perps(주식 무기한 선물) 시장도 확대 중이다.
rTSLA를 보유한 데스크의 단순화된 헤지 예시는 다음과 같다.
rTSLA 롱 + TSLA Stock Perp 숏
이를 바탕으로 다양한 기관 전략이 가능해진다.
- 델타 헤징
- 베이시스 트레이딩
- 상대 가치(페어·스프레드) 전략
- 실적 발표 전후 이벤트 헤지
- 주식·크립토 혼합 마켓 뉴트럴 전략
물론 이 헤지는 완전하지 않다.
펀딩비, 베이시스 변동, 체결 타이밍 등은 여전히 성과에 큰 영향을 준다.
그럼에도 토큰화 현물 주식과 주식 연계 무기한을 함께 제공한다는 점은
단순 ‘사두고 기다리는’ 주식 토큰 마켓보다 훨씬 넓은 선택지를 프로 데스크에 열어준다.
기관용 인프라: 계정 구조에서 API까지
Bitget은 rToken과 Stock Perps 위에 기관 친화적인 인프라를 얹었다.
여기에는 다음과 같은 요소들이 포함된다.
- 최대 1,000개 수준 서브 계정 구조로 데스크·전략별 포지션 분리
- 고용량 기관 전용 API 및 저지연 네트워크 옵션
- 통합 리스크 관리·포지션 모니터링 도구
- 크로스마진·아이솔레이티드마진을 아우르는 Cross-Asset UTA 구조
이 조합은 토큰화 주식을 ‘상장 종목 리스트의 일부’가 아니라,
멀티애셋 기관 계정 안에서 기초자산·담보·헤지 수단의 역할을 동시에 수행하는
하나의 완성된 자산군으로 만든다.
인프라가 완성하는 퍼즐
Bitget는 2026년 9월, 기관 전용 UTA API 처리 용량을 대폭 확충했다.
자격 요건을 충족하는 상위 티어 계정은 UID당 초당 600건까지 요청을 소화할 수 있으며, 마스터·서브 계정 구조를 활용할 경우 전체 합산 기준 최대 **초당 12만 건(RPS)**까지 수용이 가능하다.
이를 뒷받침하는 인프라 스택은 다음과 같다.
- REST 및 WebSocket API
- SBE 바이너리 마켓 데이터
- 마이크로초 단위 타임스탬프
- 저지연 Lo-La(로우 레이턴시) 연결
- 기관 전용 클러스터
- 기관 서브 계정 최대 1,000개 지원
프로프 트레이딩 하우스 관점에서 rToken의 의미는 단순한 토큰화 주식 접근성을 넘어선다. 동일한 거래 venue에서 실행(Execution), 시세·호가 데이터, 헤지, 담보관리, 복수 트레이딩 데스크 분리 운용까지 모두 소화할 수 있는 구조이기 때문이다.
일일 리저브 어테스테이션으로 담보 구조 보강
토큰화 주식에는 전통 주식 대비 추가적인 거래상대방·상품 구조 리스크가 얹힌다. 토큰의 신뢰도는 어디까지나 그 뒷단의 기초자산과 커스터디(수탁) 구조에 의해 결정되기 때문이다.
Reality는 rToken이 기초자산과 1:1로 대응되도록 설계하고 있다. 2026년 8월부터는 The Network Firm이 Reality의 토큰화 주식 및 ETP 포트폴리오 전반에 대해, 독립된 형태의 일일 Proof of Reserves(보유자산 증명) 어테스테이션을 제공하고 있다.
이 어테스테이션은 완전한 회계감사와 동일한 수준은 아니지만, 매일 이뤄지는 포지션 대사 결과는 기관 리스크 팀 입장에서 ‘발행된 토큰 수량이 실제 커스터디 자산과 계속 매칭되고 있는지’를 점검할 수 있는 추가 데이터 포인트가 된다.
최신 Proof of Reserves 어테스테이션은 여기 에서 확인할 수 있다.
종합하면 Bitget의 강점은 단지 수백 개의 토큰화 주식을 제공한다는 데 있지 않다. 실행력, 담보 활용도, 헤지 수단, 그리고 이를 감싸는 기관급 인프라를 한 번에 제공한다는 점이 차별점이다.
관련 기사: 클로드, 바이러스 DNA 속에서 미스터리한 CRISPR 유사 시스템 발견
2. 크라켄: 온체인 이동성에 최적화
Kraken은 2025년 6월 xStocks를 출시하며, 적격 고객에게 Backed가 발행한 미국 주식·ETF 기반 토큰화 상품을 제공하기 시작했다. 종목명에는 ‘x’가 붙으며, NVDAx·TSLAx·SPYx 등은 각각 NVIDIA·테슬라·SPDR S&P 500 ETF에 대응한다.
현재 Kraken은 130종 이상 xStocks를 상장하며 토큰화 주식 시장 내에서도 비교적 성숙한 라인업을 구축하고 있다. 각 토큰은 상품의 커스터디 구조 안에서 보관되는 해당 기초증권으로 1:1 담보된다. 경제적 익스포저는 기초 주식과 유사하지만, 법적 권리 측면에서는 직접 명의로 주식을 보유하는 것과는 다르다.
Kraken의 차별점은 종목 수보다 ‘자산의 이동성’에 가깝다. xStocks는 거래소를 벗어나 움직이도록 설계돼 있으며, 지원되는 토큰은 Solana, Ethereum, TON, Ink 체인 간 전송이 가능하고, 호환되는 온체인 애플리케이션 내에서 활용될 수 있다.
즉, Kraken의 제안은 ‘거래소 중심’ 모델과는 결이 다르다. xStocks는 단순 매매용 상품을 넘어, 더 넓은 온체인 금융 시스템 안에서 활용 가능한 ‘이동형 빌딩 블록’에 가깝다.
거래소 밖에서 더 흥미로운 상품 구조
기관의 워크플로우는 다음과 같은 형태로 확장될 수 있다.
Kraken에서 NVDAx 매수
→ 셀프 커스터디 지갑으로 출금
→ 지원 네트워크 간 전송
→ 호환 대출·디파이 프로토콜에 예치·활용
Kraken은 Kamino, Morpho 등과의 통합을 통해 xStocks의 활용 범위를 현물 거래를 넘어 확장하고 있다.
크립토 네이티브 자산운용사 입장에서는 이 점이 큰 강점이다. 토큰화 주식 익스포저가 스테이블코인, 대출 포지션, 기타 디지털 자산과 같은 온체인 환경 안에 함께 존재할 수 있어, 중앙화 거래소 계정 안에 ‘갇혀’ 있지 않기 때문이다.
xStocks, 의미 있는 규모까지 성장
에코시스템도 초기 실험 단계는 이미 벗어났다.
Kraken은 2026년 2월 기준 xStocks의 총 거래·발행·상환 거래 규모가 250억 달러를 돌파했다고 밝혔다. 여기에는 중앙화 거래소, 탈중앙화 플랫폼, 민팅·소각(상환) 활동이 모두 포함된다.
또한 상품은 Kraken 외부의 기관 인프라로도 확장됐다. 일부 xStocks는 Deutsche Börse Group이 후원하는 규제 디지털 자산 거래소 360X에 상장되며, 참여 기관들이 토큰화 주식에 접근할 수 있는 또 다른 채널이 열렸다.
이 같은 유통 다변화는 상품이 단일 거래소에 종속되는 리스크를 줄인다는 점에서 의미가 있다.
‘24/7 거래’ 스토리는 생각보다 복합적
Kraken은 현재 TSLAx·NVDAx·AAPLx·SPYx 등 주요 xStocks에 대해 Kraken Pro 기준 24시간 365일 거래를 지원한다. 다만 다른 xStocks는 서로 다른 중앙화 거래 일정에 따른다.
토큰이 지원되는 온체인 마켓으로 이동한 뒤에는 Kraken 거래 시간과 무관하게 거래가 이뤄질 수 있다.
기관에는 이 구분이 중요하다. 토큰이 기술적으로는 언제든 거래 가능하더라도, 실제 유동성·호가 스프레드·체결 품질은 중앙화 오더북과 온체인 DEX 간에 상당한 차이가 날 수 있기 때문이다.
결국 Kraken은 중앙화 마진 통합보다는, 셀프 커스터디·자산 이동성·온체인 구성 가능성(composability)을 우선하는 펀드에 특히 잘 맞는 구조라고 볼 수 있다.
관련 기사: 비트코인 ETF 순수요 23.1억달러… BTC는 8만4천달러 재조정
3. 바이낸스: 기존 포트폴리오 마진 이용자에 최적
Binance는 2026년 6월 bStocks를 출시하며, 세계 최대급 크립토 트레이딩 생태계에 미국 토큰화 주식을 도입했다. 종목명에는 ‘B’가 붙으며, 예를 들어 NVDAB는 NVIDIA 주식의 성과에 연동된 경제적 익스포저를 제공한다.
bStocks는 규제 커스터디 기관에 보관된 미국 증권으로 1:1 담보되며, 기초 자산의 경제적 성과에 연동된다. 다만 토큰 보유자가 상장사의 직접 명의 주주가 되는 것은 아니다.
상품 자체도 빠르게 성장하고 있지만, 바이낸스의 기관 경쟁력은 토큰 그 자체보다 이를 둘러싼 인프라에서 나온다. 이미 Spot·Futures·API·Portfolio Margin을 바이낸스에서 운용 중인 기관이라면, 전혀 새로운 거래 관계를 구축하지 않고도 토큰화 주식을 전략에 편입할 수 있다.
bStocks, 단기간에 규모 확보
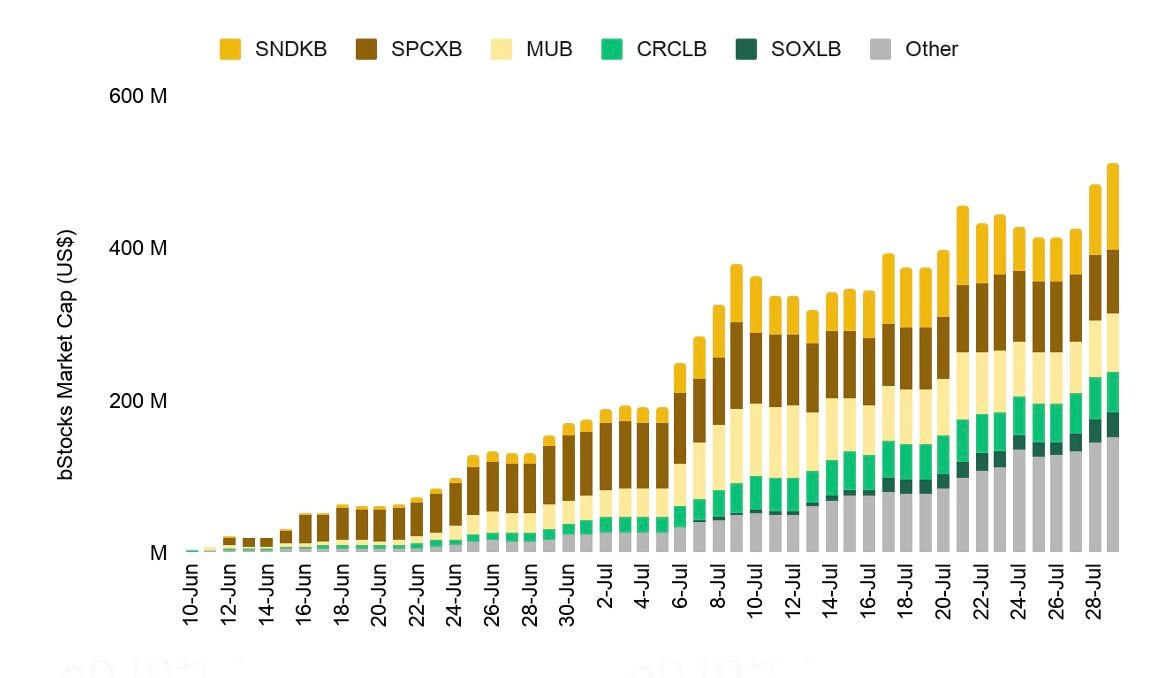
2026년 7월 말 기준, Binance Research는 리포트를 통해 bStocks의 시가총액이 5억 달러, 누적 거래대금이 87억 달러를 돌파했다고 밝혔다.
거래의 상당 부분은 온체인에서 발생했고, 의미 있는 규모의 거래가 미국 주식 현물 시장 정규 거래시간 외에도 이뤄졌다.
이는 토큰화 주식의 근본적인 장점을 잘 보여준다. 기초 현물 시장이 문을 닫은 시간에도 주식 연계 익스포저는 계속 거래될 수 있기 때문이다. 다만 이 시간대에는 유동성이 얇고 베이시스 리스크가 커질 수 있다는 점을 기관은 별도로 감안해야 한다.
마진 통합이 더 큰 변화
기관 입장에서 가장 중요한 변화는 9월에 이뤄진 bStocks의 Cross Margin·Portfolio Margin 통합 확대였다.
이로 인해 자산의 역할 자체가 달라진다.
기존에는:
bStock 보유 → 주식 익스포저 유지
였다면, 이제 자격 요건을 충족할 경우:
bStock 보유 → 주식 익스포저 유지 → 담보 가치 인정 → 포트폴리오 전체 마진 운용에 기여
라는 흐름이 가능해진다.
이미 바이낸스 Portfolio Margin 환경에서 크립토 현물·선물을 운용 중인 기관에는 운영상 이점이 분명하다. 토큰화 주식이 별도 현물 계정에 ‘분리’되는 것이 아니라, 기존 자본 관리 프레임워크 안으로 편입되기 때문이다.
기관이 이미 쓰고 있는 인프라의 연장선
이 가치 제안은 특히 다음 요소들을 이미 바이낸스에 맞춰 구축해 둔 기관에 명확하다.
- API 연동
- 거래 권한·승인 구조
- Portfolio Margin 운용
- 리스크 모니터링
- 자금·재무(Treasury) 프로세스
- 내부 리포팅 체계
이런 환경이라면, bStocks 도입은 ‘새로운 프로젝트’라기보다 기존 워크플로우의 연장선에 가깝다.
또한 bStocks는 호환되는 BNB Smart Chain 지갑으로 출금을 지원해, 조건을 충족할 경우 온체인 이동 경로도 제공한다.
다만 가장 큰 제약은 여전히 ‘접근성’이다. bStocks는 관련 오퍼링 프레임워크에 따라 허용된 관할권 내 적격 사용자만 이용할 수 있으므로, 실질적인 거래·유동성·마진 활용 논의에 앞서 법인·거주지 기준의 자격 요건 충족 여부가 선행돼야 한다.
그럼에도 이미 바이낸스 인프라에 깊이 통합된 기관이라면, 규모·친숙도·Portfolio Margin 확대라는 세 요소가 결합되면서 bStocks는 토큰화 주식 시장에서 분명한 역할을 차지하고 있다.
관련 기사: 30억 달러 오픈이interest에 받쳐진 이더리움, 3,000달러 돌파 시나리오 가시권
Bitget vs Kraken vs Binance: 실무 관점 비교
표면적으로는 Bitget·Kraken·Binance 모두 미국 주식 익스포저를 크립토 시장으로 가져온다는 동일한 과제를 풀고 있다. 하지만 실제 설계 방향은 서로 다른 기관 워크플로우를 겨냥한다.
**Bitget는 세 곳 중 가장 ‘트레이딩 지향적’**이다. rToken을 Cross-Asset UTA, 주식 영구선물(Stock Perps), 기관 API, 멀티 데스크 인프라와 긴밀히 연결해두었다. Kraken은 이동성과 휴대성에 방점을 찍는다. xStocks를 거래소 밖으로 옮겨 셀프 커스터디 및 호환 DeFi 마켓에서 활용할 수 있게 설계했다. Binance는 규모와 익숙함에서 우위를 가진다. 이미 Cross Margin·Portfolio Margin 환경을 활용 중인 기관에는 자연스러운 확장 옵션이 된다.
이 차이는 실제 운용 단계에서 훨씬 뚜렷해진다.동일한 인스티튜셔널 트레이드라도, 어느 플랫폼을 쓰느냐에 따라 구현 방식은 전혀 달라진다.
예를 들어, 한 펀드가 NVIDIA 익스포저를 확보하려 한다고 가정해 보자.
Bitget에서는 트레이딩 데스크가 rNVDA를 매수한 뒤 이를 크로스애셋 UTA 계정 내에 편입해, 유자격 담보 가치로 다른 포지션까지 뒷받침할 수 있다. 방향성 리스크를 줄이고 싶다면 NVDA 연동 스톡 퍼프(Stock Perp)를 활용해 헤지하는 구조도 가능하다. 이 모든 거래는 기관 전용 API와 별도 서브 어카운트 뒤에서 구동될 수 있다. 결과적으로 rNVDA 포지션은 단순한 개별 주식 익스포저를 넘어, 데스크의 담보·집행·헤지 아키텍처 전체에 통합될 수 있는 자산으로 기능한다.
Kraken에서는 전략의 출발점이 NVDAx라는 점은 같지만, 궤적은 다를 수 있다. 기관은 NVDAx 토큰을 거래소에서 인출해 자체 커스터디로 보관하고, 지원되는 블록체인·디파이 인프라 전반에서 활용할 수 있다. 중앙화 거래소 계정 안에만 머무는 대신, 토큰화 주식을 CEX와 DeFi·온체인 환경 사이에서 자유롭게 이동시키려는 펀드에게 특히 유용한 모델이다.
Binance의 경우, 이미 거래소 내에 상당한 인프라를 구축해 둔 기관에게 가장 설득력이 크다. 지원되는 bStock은 크로스 마진, 포트폴리오 마진, 현물 및 기타 Binance 상품이 연결된 동일한 확장 생태계 안으로 편입된다. 기존 대형 고객에게는, 완전히 새로운 토큰화 주식 트레이딩 스택을 다른 곳에 구축하기보다는, 현재 인프라 위에 자연스럽게 얹을 수 있다는 ‘운영 단순성’이 강점이 된다.
세 가지 상품, 세 가지 인스티튜셔널 모델
세 플랫폼은 다음과 같은 간단한 구분으로 정리할 수 있다.
- Kraken: 토큰화 주식을 ‘이동 가능한 자산’으로 만든다.
- Binance: 이미 구축된 대형 거래소 생태계에 토큰화 주식을 쉽게 편입시킨다.
- Bitget: 토큰화 주식을 액티브 인스티튜셔널 포트폴리오 여러 영역에서 동시에 작동하게 만든다.
온체인 운용을 전제로 하는 펀드라면, Kraken 모델이 더 자연스러운 선택일 수 있다. 이미 Binance 포트폴리오 마진을 활용 중인 기관이라면, bStock이 가장 낮은 운영 마찰을 제공할 가능성이 높다. 반면, 토큰화 주식을 “거래·헤지·담보 효율성” 관점에서 평가하는 기관에게는 Bitget이 현재로서는 보다 완성도 높은 인스티튜셔널 셋업을 제시하고 있다는 평가가 나온다.
함께 읽기: AI 지출, 생산성 뒷받침 못 하면 1조 달러 규모 조정 맞을 수도…MIT 분석
어떤 플랫폼이 어떤 기관에 맞을까?
마켓 메이커·퀀트 데스크: Bitget
이 영역에서 Bitget 조합의 매력은 무시하기 어렵다.
CryptoRank의 실행력 분석은 공시 거래량에만 기대지 않고, 실제 오더북 깊이와 슬리피지 데이터를 통해 체결 품질을 보여준다.
추가로 Bitget은 다음을 제공한다.
- 상위 티어 기준 UID당 초당 600건(RPS) 주문 처리
- 마스터·서브 계정 구조 기준 초당 최대 12만 RPS 처리 용량
- SBE 마켓 데이터
- Lo-La
- 전용 클러스터
- 최대 1,000개 인스티튜셔널 서브 계정
시스템·알고리즘 트레이더에게 실제 의사결정 기준은 “상장된 주식 토큰이 500개냐 700개냐”보다는 이런 실행·인프라 스펙에 더 가깝다.
크로스애셋 헤지 펀드: Bitget
여기서는 초점이 속도에서 “자본 효율성”으로 옮겨간다.
단순화한 포트폴리오를 가정해 보자.
비트코인 (BTC) + rNVDA + rTSLA + USDT
크로스애셋 데스크는 주식 익스포저를 확보하는 동시에, 크립토 선물이나 각종 헤지 전략에 필요한 담보도 유지해야 한다.
유자격 rToken은 개별 스테이블코인 풀에 담보를 따로 묶어 두는 대신, 동일한 UTA 마진 풀 안에 편입돼 자본을 통합 운용할 수 있다.
여기에 스톡 퍼프를 더하면, rToken 포지션을 먼저 청산하지 않고도 주식 방향성의 일부를 헤지할 수 있다.
이 지점에서 Bitget의 상품 구조는 본격적으로 ‘기관용’에 가깝다는 평가를 받는다.
온체인 펀드: Kraken
토큰화 주식을 “거래소 밖으로 가져오는 것”이 전략의 핵심이라면 Kraken이 보다 직관적인 선택이다.
다중 네트워크 지원과 디파이 인프라 연동을 바탕으로, xStocks는 셀프 커스토디·온체인 컴포저빌리티를 전략의 일부로 포함하려는 펀드에 적합한 구조를 제공한다.
이미 Binance 포트폴리오 마진을 쓰는 운용사: Binance
거래소를 옮기는 데는 언제나 비용이 따른다.
이미 Binance를 통해 실행·담보·리스크 관리 전 과정을 운영하고 있는 기관이라면, 완전히 새로운 거래소를 추가하는 것보다 bStock을 곧바로 기존 셋업에 편입하는 편이 더 실용적일 수 있다.
포트폴리오 마진과의 통합 범위가 2026년 들어 확대되면서, 이 논리는 과거보다 한층 더 강화됐다.
함께 읽기: 2012년 이후 잠들어 있던 비트코인 지갑, 12년 만에 전량 이동
마무리
토큰화 주식에 대한 접근성은 분명 높아지고 있다. 그러나 인스티튜셔널 채택을 좌우하는 기준은 “익숙한 종목 코드가 블록체인에 올라왔느냐”에 그치지 않는다. 프로 데스크에 중요한 것은 이 자산들이 대규모 주문을 소화할 수 있는지, 기존 트레이딩 시스템과 얼마나 깊게 통합되는지, 전략 간 이동이 얼마나 효율적인지, 그리고 최초 매수 이후에도 자본·담보·헤지 측면에서 계속해서 쓸모를 발휘하는지 여부다.
Kraken, Binance, Bitget은 이 문제를 서로 다른 방식으로 풀고 있다. Kraken은 이동성·온체인 활용을 전면에 내세웠고, Binance는 이미 대형 마진·트레이딩 생태계 안에서 자연스럽게 확장 가능한 솔루션이라는 점을 강조한다.
Bitget은 토큰화 주식을 ‘고립된 현물 포지션’이 아니라 ‘작동하는 워킹 애셋’으로 보는 관점에서 두각을 나타낸다. rToken 유동성, 크로스애셋 UTA 담보 구조, 스톡 퍼프, 인스티튜셔널 API, 멀티 데스크 인프라를 결합해, 동일한 주식 익스포저를 다양한 방식으로 집행·파이낸싱·헤지할 수 있는 옵션을 제공하기 때문이다. 물론 어떤 단일 벤유도 모든 기관에 완벽히 들어맞을 수는 없다. 관할 규제, 커스터디 구조, 유동성, 상품 설계 등은 여전히 개별적으로 점검해야 한다.
다만, 토큰화 주식을 액티브 멀티애셋 트레이딩 북의 핵심 구성요소로 편입하려는 운용사라면, 2026년 현재 Bitget이 비교적 완성도 높은 인스티튜셔널 셋업을 제공하고 있다는 점은 시장이 주목하는 대목이다.
